
Marktgröße und Marktanteil für Logistik vorgefertigter Produkte in Brasilien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 98.10 Millionen US-Dollar |
| Marktgröße (2026) | 102.02 Millionen US-Dollar |
| Marktgröße (2031) | 132.11 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 5.31 % |
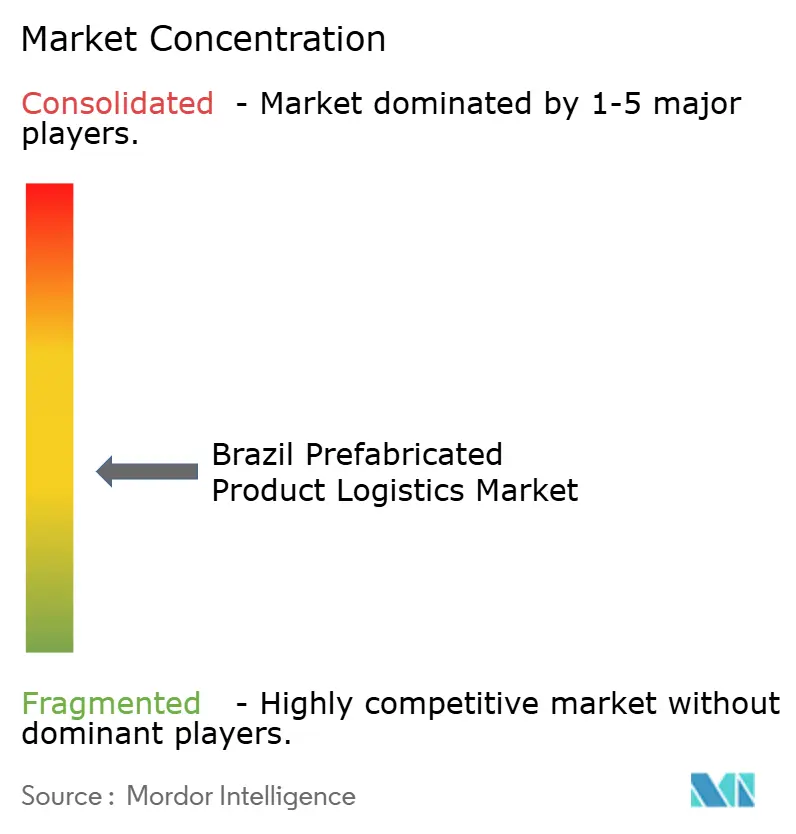
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Logistik vorgefertigter Produkte in Brasilien von Mordor Intelligence
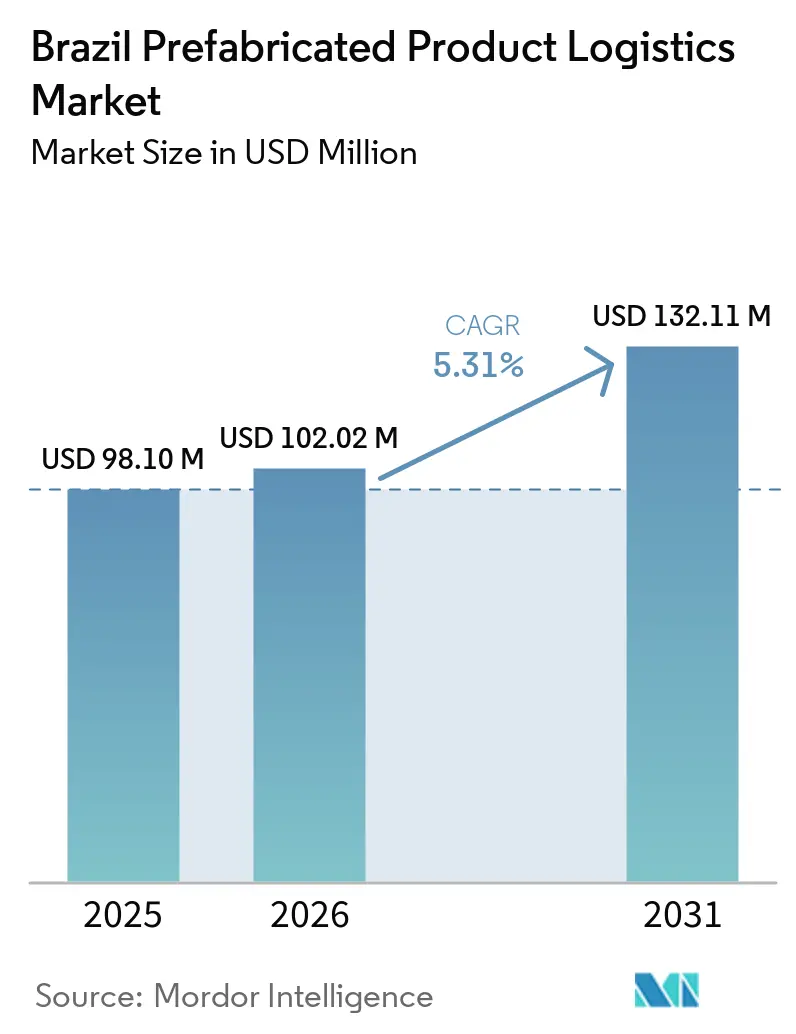
Die Marktgröße für Logistik vorgefertigter Produkte in Brasilien wurde im Jahr 2025 auf 98,10 Millionen USD geschätzt und soll von 102,02 Millionen USD im Jahr 2026 auf 132,11 Millionen USD bis 2031 wachsen, bei einer CAGR von 5,31 % während des Prognosezeitraums (2026–2031).
Er umfasst Transport-, Lager- und Handhabungsdienstleistungen für werkseitig hergestellte Strukturelemente, die von Produktionsstätten zu Baustellen transportiert werden. Der Wohnungsbau bleibt eine wichtige Nachfragequelle, während Logistikgebäude und Rechenzentren die Kundenbasis erweitern. Die Lieferplanung hat an Bedeutung gewonnen, da Projektzeitpläne von koordinierten LKW-Bewegungen, Zugangsmöglichkeiten zur Baustelle, Kranbetrieb und Genehmigungen abhängen. Die Produktion ist weiterhin im Südosten konzentriert, während sich die Nachfrage in Regionen mit weniger nahegelegenen Fabriken ausbreitet. Der Markt für Logistik vorgefertigter Produkte in Brasilien ist daher auf Anbieter angewiesen, die spezialisierte Transportkapazitäten mit zuverlässiger Baustellenkoordination verbinden können.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistung hielt der Transport im Jahr 2025 einen Anteil von 54,10 % am Markt für Logistik vorgefertigter Produkte in Brasilien, während Mehrwertdienste bis 2031 voraussichtlich mit einer CAGR von 6,96 % wachsen werden.
- Nach Produkttyp entfielen im Jahr 2025 42,55 % der Marktgröße für Logistik vorgefertigter Produkte in Brasilien auf Modulgebäude, während paneelierte und komponentisierte Systeme bis 2031 voraussichtlich mit einer CAGR von 7,01 % wachsen werden.
- Nach Anwendung hielten Wohngebäude im Jahr 2025 einen Anteil von 51,70 % am Markt für Logistik vorgefertigter Produkte in Brasilien, während gewerbliche Gebäude bis 2031 voraussichtlich mit einer CAGR von 7,22 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Markt für Logistik vorgefertigter Produkte in Brasilien
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wohnungsdefizit und Anforderungen an schnelle Lieferung | +1.8% | National, konzentrierte Nachfrage in städtischen Randgebieten des Nordostens und Südostens | Kurzfristig (≤ 2 Jahre) |
| E-Commerce, Logistikimmobilien und Expansion von Rechenzentren | +0.9% | Südostlicher Kern mit Ausstrahlungseffekten in den Nordosten | Mittelfristig (2–4 Jahre) |
| Übernahme durch den öffentlichen Sektor von Schulen, Kliniken und Katastrophenschutzeinheiten | +0.7% | National, mit frühen Gewinnen im Nordosten und Norden | Mittelfristig (2–4 Jahre) |
| Industrialisiertes Bauen und Qualitätskontrolle in der Fabrik | +0.8% | National, verankert in den Fertigbau-Produktionszentren in São Paulo und Paraná | Langfristig (≥ 4 Jahre) |
| Entwicklung multimodaler Korridore und Binneninfrastruktur | +0.5% | Korridore im Zentrum-Westen, Norden und Nordosten | Langfristig (≥ 4 Jahre) |
| Fabrikintegriertes BIM und Lieferkettenkoordination | +0.4% | National, mit frühen Gewinnen in bundesfinanzierten Programmen in São Paulo und Brasília | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wohnungsdefizit und Anforderungen an schnelle Lieferung
Brasilien verzeichnete im Jahr 2024 ein Rekordwohnungsdefizit von 5,77 Millionen Einheiten, was 7,4 % des belegten Wohnungsbestands entspricht. Das Ausmaß des ungedeckten Wohnungsbedarfs unterstützt einen anhaltenden Bedarf an Lieferungen vorgefertigter Gebäude in mehreren Bundesstaaten. Die Caixa-Richtlinien für Minha Casa Minha Vida legen Anforderungen für im Rahmen des Programms finanzierte Projekte fest und unterstützen die formale Planung von Bautätigkeiten.[1]„Minha Casa Minha Vida 2025 Diretrizes,” Caixa Economica Federal, caixa.gov.br Schnellere Lieferanforderungen erhöhen den Wert der termingerechten Anlieferung von Paneelen und Stahlsystemen. Dies begünstigt Logistikunternehmen, die wiederholte Lieferungen an aktive Baustellen planen und Handhabungsgeräte koordinieren können. Der Markt für Logistik vorgefertigter Produkte in Brasilien profitiert, wenn Bauträger planbare Versorgungsvereinbarungen anstelle isolierter Frachtbuchungen anstreben.
E-Commerce, Logistik, Immobilien und Expansion von Rechenzentren
Logistik, Immobilien und der Bau von Rechenzentren weiten die Nachfrage über Wohnbauprojekte hinaus aus. Diese Einrichtungen verwenden Strukturpaneele, Doppelbodenelemente, modulare Stromgehäuse und Stahlrahmenkomponenten, die einen geplanten Transport und eine geplante Baustellenlieferung erfordern. Der US-amerikanische Handelsdienst identifizierte Möglichkeiten für modulares Bauen in Brasilien, einschließlich der Nachfrage im Zusammenhang mit Baubedarfen und industrialisierten Baumethoden.[2]„Brazil Engineering and Modular Construction,” International Trade Administration, trade.gov Große Verteilungsanlagen benötigen gestaffelte Komponentenlieferungen, damit die Bauarbeiten ohne längere Lagerung auf der Baustelle fortgesetzt werden können. Rechenzentrumsprojekte legen ebenfalls großen Wert auf physischen Schutz und genaue Sequenzierung für empfindliche Gerätegehäuse. Diese Anforderungen verschaffen dem Markt für Logistik vorgefertigter Produkte in Brasilien eine breitere Gruppe gewerblicher Kunden mit komplexen Lieferbedürfnissen.
Entwicklung multimodaler Korridore und Binneninfrastruktur
Der brasilianische Frachtverkehr ist weiterhin von Straßen abhängig, was die Kosten für lange Strecken in den Zentrum-Westen und Norden erhöht. Das USDA beschrieb Infrastruktur- und Transportbeschränkungen, die die Frachtströme in ganz Brasilien beeinflussen.[3] „Infrastructure Challenges in Brazil's Agricultural Sector,” GAIN Report BR2026-0026, fas.usda.gov Schienen- und Hafenverbindungen können die erforderliche Straßendistanz für Paneel-Transporte mit hohem Volumen reduzieren. Verbesserte Binnenkorridore könnten Sendungen von Produktionszentren zu intermodalen Terminals vor der abschließenden Straßenlieferung unterstützen. Dies ist besonders relevant für Paneelsysteme, die effizient beladen und in größeren Chargen transportiert werden können. Der Markt für Logistik vorgefertigter Produkte in Brasilien könnte von Routen profitieren, die die Kosten und das Terminrisiko bei Langstreckenprojekten reduzieren.
Fabrikintegriertes BIM und Lieferkettenkoordination
Das Bundesgesetz 11.888 hat die BIM-BR-Strategie im Januar 2024 wieder in Kraft gesetzt und einen Rahmen für die breitere Nutzung von Building Information Modeling in öffentlichen Bauprojekten geschaffen. Die ANTT hat die BIM-Nutzung für Ingenieurprojekte im Rahmen bundesweit konzessionierter Straßenverträge im Juli 2025 verpflichtend gemacht. Die ABDI hat die Implementierungsunterstützung für BIM in brasilianischen Bundesstaaten im Rahmen ihres Arbeitsplans 2025 bis 2027 ausgeweitet. Digitale Projektdaten können Transportunternehmen dabei helfen, Lieferaufträge, Kranzeitfenster, Modulpositionierung und Genehmigungszeitpläne vor dem Versand zu planen. Anbieter, die kompatible Versand- und Tracking-Systeme verwenden, können Ausschreibungsanforderungen und Baustellenplanungsbedarfe besser erfüllen. Dies macht die Koordinationsfähigkeit für den Markt für Logistik vorgefertigter Produkte in Brasilien relevanter, da öffentliche Projekte digitale Arbeitsabläufe übernehmen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| ICMS-Klassifizierung und bundesstaatenübergreifende Steuerkomplexität | -0.8% | National, verstärkt bei bundesstaatenübergreifenden Frachtbewegungen | Mittelfristig (2–4 Jahre) |
| Genehmigungen für Schwertransporte und Streckenbeschränkungen | -0.7% | National, am stärksten ausgeprägt auf bundesstaatenübergreifenden Routen und Nebenstraßen im Norden und Nordosten | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Transportkapazität und Knappheit an spezialisierter Handhabung | -0.6% | National, am stärksten im Norden und Zentrum-Westen | Mittelfristig (2–4 Jahre) |
| Regionale Fabrikkonzentration und Kostenrisiko bei Langstreckentransporten | -0.5% | Zielmärkte im Zentrum-Westen, Norden und Nordosten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
ICMS-Klassifizierung und bundesstaatenübergreifende Steuerkomplexität
Der bundesstaatenübergreifende Transport vorgefertigter Güter unterliegt staatlichen Steueranforderungen, die je nach Versandursprung und -ziel variieren. Die Verfassungsänderung 132/2023 hat einen Steuerreformprozess eingeleitet, der bestehende Verbrauchssteuern in einem Übergangszeitraum ersetzt. Logistikbetreiber müssen die Anforderungen sowohl des bestehenden als auch des neuen Systems verwalten, während der Übergang andauert. Dies erhöht den Verwaltungsaufwand für Transportunternehmen, die Routen von südöstlichen Werken zu entfernten Projektstandorten bedienen. Die Qualität der Dokumentation bleibt wichtig, da die Vertragspreisgestaltung von einer korrekten steuerlichen Behandlung und entsprechenden Aufzeichnungen abhängt. Der Markt für Logistik vorgefertigter Produkte in Brasilien sieht sich mit zusätzlicher Komplexität konfrontiert, wenn Fabrik-zu-Baustelle-Sendungen mehrere Staatsgrenzen überschreiten.
Genehmigungen für Schwertransporte und Streckenbeschränkungen
Viele vorgefertigte Elemente überschreiten die standardmäßigen Straßenabmessungen und erfordern eine Autorizacao Especial de Transito (AET) für die Fahrt auf Bundesstraßen. Die DNIT-Resolution 01/2026 legt die Anforderungen für diese Sondertransitgenehmigungen fest.[4]„Resolution No. 01/2026, Special Transit Authorization,” Diario Oficial da Uniao, gov.br AET-Genehmigungen können Bewegungen auf zugelassene Routen und Tagesstunden beschränken und können Begleitfahrzeuge erfordern. Diese Bedingungen schränken die Flexibilität für Lieferungen ein, die engen Bauzeitfenstern entsprechen müssen. Landes- und Gemeindestraßen können in der Nähe des endgültigen Bestimmungsorts separate Genehmigungsanforderungen und Gewichtsbeschränkungen hinzufügen. Der Markt für Logistik vorgefertigter Produkte in Brasilien muss diese Einschränkungen berücksichtigen, bevor Projektzeitpläne und Frachtpreise bestätigt werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung: Transport führt, Mehrwertdienste gestalten Margen neu
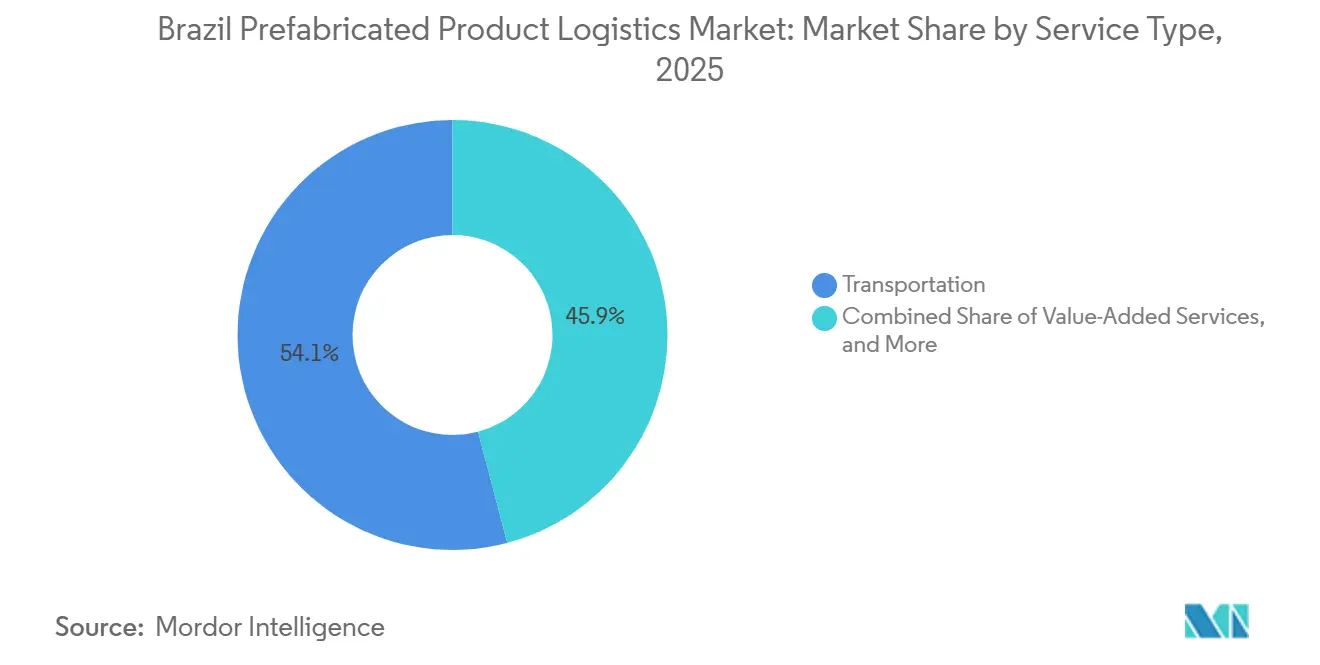
Der Transport hielt im Jahr 2025 einen Anteil von 54,10 % am Markt für Logistik vorgefertigter Produkte in Brasilien. Der Straßengüterverkehr unterstützte diese Position, da er direkte Verbindungen zwischen Fabriken, Umschlagplätzen und Baustellen bietet. Das USDA berichtete, dass Infrastrukturbeschränkungen weiterhin den Frachtverkehr in Brasilien beeinflussen. Die Schiene spielt eine wachsende Rolle in Korridoren, die große Mengen an Paneelen zu intermodalen Terminals transportieren können. Lagerung und Aufbewahrung bieten geschützte Zwischenlagerung für Lieferungen, die auf Genehmigungen, Baustellenzugang oder Einbauzeitfenster warten müssen. See- und Binnenwasserwege bleiben eine spezialisierte Option für Standorte im Norden, wo der Straßenzugang begrenzt ist.
Mehrwertdienste werden bis 2031 voraussichtlich mit einer CAGR von 6,96 % wachsen. Bauträger suchen zunehmend nach Frachtmanagement, Kranbetrieb, Riggerarbeiten und Genehmigungsunterstützung im Rahmen einer einzigen Servicevereinbarung. Digitale Bauinformationen können genutzt werden, um Transportpläne mit der Modulplatzierung und der Baustellenvorbereitung abzustimmen. Die ANTT-Anforderungen für BIM in Ingenieurprojekten für bundesweit konzessionierte Straßen unterstreichen die Relevanz kompatibler Planungssysteme. Qualitätsanforderungen für den Fertigbau erhöhen auch den Wert einer sorgfältigen Handhabung und dokumentierter Lieferprozesse. Anbieter, die Genehmigungen und Versand im selben Arbeitsablauf verwalten, sind besser positioniert, um diese Verträge zu bedienen.


Nach Produkttyp: Modulgebäude sichern Umsatz, paneelierte Systeme gewinnen an Bedeutung
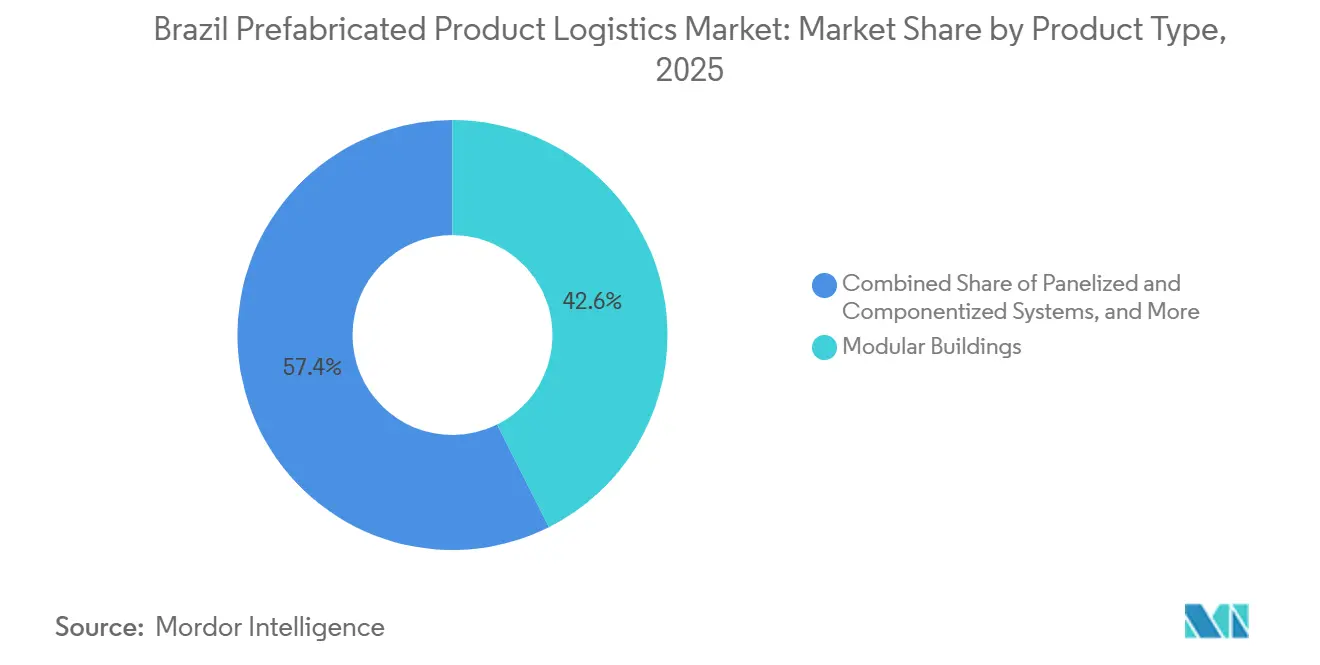
Modulgebäude machten im Jahr 2025 42,55 % der Marktgröße für Logistik vorgefertigter Produkte in Brasilien aus. Vollständig montierte Einheiten erfordern aufgrund ihrer Abmessungen häufig spezielle Tieflader, Sondergenehmigungen und Begleitfahrzeuge. Wohnbauprojekte in Groß-São Paulo und Rio de Janeiro trugen einen großen Anteil zu dieser Aktivität bei. Die Einheiten sind unteilbar, was die LKW-Auslastung einschränken und die Logistikkosten pro Quadratmeter erhöhen kann. Sonstige Fertigbautypen umfassen vorgespannte Träger, Hohlkernplatten und Brückensegmente, die spezialisiertes Heben und Transportieren erfordern. Diese Produkte bleiben in Infrastrukturkorridoren wichtig, die eine Schwerlastplanung erfordern.
Paneelierte und komponentisierte Systeme werden bis 2031 voraussichtlich mit einer CAGR von 7,01 % wachsen. Paneele können leichter in Standard-Tieflader-Konfigurationen passen als vollständig volumetrische Module. Dies kann die LKW-Auslastung verbessern und die Transportpreisgestaltung wettbewerbsfähiger machen. Stufenweise Lieferung und Montage vor Ort eignen sich für den Bau von Rechenzentren und großen Logistikanlagen. Öffentliche Projekte wie Schulen, Kliniken und Katastrophenschutzeinheiten bevorzugen möglicherweise auch paneelierte Systeme, wenn Nebenstraßen keine breiteren Moduleinheiten aufnehmen können. Strukturelle Zertifizierungsanforderungen für Betonfertigteile erhöhen weiterhin den Bedarf an einheitlichen Handhabungsstandards während des Transports.
Nach Anwendung: Wohnbereich hält das Volumen, gewerbliche Gebäude beschleunigen sich
Wohngebäude hielten im Jahr 2025 einen Anteil von 51,70 % am Markt für Logistik vorgefertigter Produkte in Brasilien. Sozialer Wohnungsbau erfordert häufige Lieferungen an verstreute Baustellen in städtischen Randgebieten. Dieses Muster begünstigt regionale Straßentransportunternehmen, die dichte lokale Netzwerke unterhalten und die Zugangsbeschränkungen in Wohngebieten kennen. Der US-amerikanische Handelsdienst wies auf Brasiliens anhaltenden Bedarf an Bau- und modularen Gebäudelösungen hin. Neue Betonfertigteilwerke in Bahia und Pernambuco reduzieren die Entfernungen zwischen Werk und Baustelle für einige Projekte. Dies verlagert schrittweise einen Teil der Nachfrage weg von längeren Frachtbewegungen vom Südosten in den Nordosten.
Gewerbliche Gebäude werden bis 2031 voraussichtlich mit einer CAGR von 7,22 % wachsen. Lagerentwicklung, Rechenzentrumsbau und Modernisierung des Einzelhandels erhöhen den Einsatz werkseitig hergestellter Strukturelemente. Diese Projekte verwenden häufig längere Spannweiten, schwerere Paneele und modulare Strominfrastruktur. Größere Einzelsendungen können mehr Logistikumsatz pro Quadratmeter generieren als Wohnbauprojekte. Bauträger schätzen auch planbare Liefertermine, da Bauverzögerungen die Gebäudebelegung und Betriebspläne beeinflussen können. Die Branche für Logistik vorgefertigter Produkte in Brasilien hat daher Chancen bei gewerblichen Projekten, die koordinierte, zeitkritische Lieferungen benötigen.
Geografische Analyse
Der Südosten war im Jahr 2025 die führende Versorgungsbasis für den Markt für Logistik vorgefertigter Produkte in Brasilien. São Paulo konzentrierte Betonfertigteilwerke, Modulhersteller und spezialisierte Tieflader-Transportunternehmen. Guarulhos, Cajamar und Barueri dienten als wichtige Frachtherkunftsorte für nationale Sendungen. Rio de Janeiro trug Nachfrage aus Vorstadtwohnbauprogrammen und gewerblichem Bau bei. Der Hafen von Santos, wichtige Autobahnverbindungen und Schienendienste verschafften südostansässigen Betreibern einen Kostenvorteil. Diese Dichte an Fertigung und Infrastruktur unterstützte die Rolle der Region als wichtigstes Frachtzentrum.
Der Nordosten entwickelt sich zu einem aktiveren Korridor für den Markt für Logistik vorgefertigter Produkte in Brasilien. Bahia und Pernambuco haben neue Betonfertigteilwerke lizenziert, was die Lieferdistanzen für Sozialbauvorhaben verkürzt hat. Eine größere lokale Lieferantenbasis kann das Langstreckenrisiko für Projekte in der Region reduzieren. Der US-amerikanische Handelsdienst identifizierte breitere Möglichkeiten für industrialisiertes Bauen in Brasilien. Der Norden und Nordosten sehen sich auch mit anspruchsvolleren Nebenstraßenbedingungen konfrontiert, was den Bedarf an Routenplanung erhöht. Das Wachstum in diesen Regionen hängt von der lokalen Produktionskapazität und dem Zugang zu spezialisierten Transportunternehmen ab.
Der Süden und Zentrum-Westen hatten im Jahr 2025 und 2026 unterschiedliche Logistikbedingungen. Paraná und Santa Catarina verfügten über etablierte Fertigbau-Wohnbauaktivitäten und ausgereifte lokale Transportunternehmensnetzwerke. Rio Grande do Sul benötigte nach den Überschwemmungen von 2024 weiterhin Notfall-Logistik für modulare Unterkünfte. Wilson Sons präsentierte Anfang 2026 Hafen- und Logistiklösungen für Brasiliens Lieferkette. Der Zentrum-Westen blieb aufgrund seiner Entfernung von den südöstlichen Produktionszentren unterversorgt. Höhere Frachtkosten können den Preisvorteil von Fertigbau gegenüber konventionellem Mauerwerk vor Ort verringern. Bessere intermodale Verbindungen könnten den Zugang zu dieser Baupipeline verbessern.
Wettbewerbslandschaft
Der Markt für Logistik vorgefertigter Produkte in Brasilien war im Jahr 2025 mäßig fragmentiert. Globale Drittanbieter-Logistikdienstleister, regionale Straßengüterverkehrsunternehmen, Schienenbetreiber und Hafenbetreiber hielten jeweils Positionen in verschiedenen Teilen der Servicekette. Größere Anbieter konkurrieren durch nationale Abdeckung, integrierte Dienstleistungen und digitale Versandkapazitäten. Kleinere Transportunternehmen behalten ihre Relevanz, da sie lokale Routen kennen und verstreute Baustellen bedienen können. Spezialisierte Schwertransporthandhabung erfordert Ausrüstung, Genehmigungskenntnisse und erfahrene Besatzungen. Diese Bedingungen halten den Markt für Logistik vorgefertigter Produkte in Brasilien für verschiedene Arten von Anbietern offen, anstatt einen einzigen dominanten Betreiber zu begünstigen.
JSL reorganisierte seine Aktivitäten im Jahr 2025 in JSL Dedicated Services, Intralog und JSL Digital, was es ermöglicht, spezialisierte Verträge über separate Geschäftsbereiche zu verfolgen. Die Struktur unterstützt fokussiertere Dienstleistungsangebote bei gleichzeitiger Beibehaltung einer nationalen Logistikpräsenz. CEVA Logistics eröffnete im November 2025 ein Amazon-Fulfillment-Center in Santa Maria, Bundesdistrikt, und erweiterte damit seinen brasilianischen Lagerbestand. MRS Logistica veröffentlichte Finanz- und Betriebsergebnisse für das zweite Quartal 2026, was seine anhaltende Rolle in Schienengüterkorridoren widerspiegelt. Diese Schritte zeigen, wie nationale Logistik- und Schienenbetreiber Projekte unterstützen können, die koordinierte Frachtnetzwerke benötigen. Unternehmen, die Straße, Lagerung und Baustellenlieferung verbinden, können mehr vom Kundenbedarf abdecken.
Chancen bestehen bei der Zustellung auf der letzten Meile für Wohnfertigbauprojekte in nordöstlichen Städten mit eingeschränkten Straßen. Schienen-Straßen-Lösungen können auch Paneel-Sendungen bedienen, die mehr als 800 Kilometer von Produktionszentren zurücklegen. Asset-Light-Plattformen können unabhängige Tieflader-Betreiber mit Fertigbauherstellern für Standard-Paneel-Ladungen verbinden. Dedizierte Schwerlastflotten bleiben besser für Schwertransporte geeignet, die AET-Expertise erfordern. Digitale Frachtplattformen können diese Fähigkeit nicht ohne Weiteres in großem Maßstab replizieren. Der Markt für Logistik vorgefertigter Produkte in Brasilien könnte weiterhin Anbieter belohnen, die zuverlässige Kapazitäten mit spezialisiertem Handhabungswissen verbinden.
Marktführer in der Branche für Logistik vorgefertigter Produkte in Brasilien
Cassol Pre-Fabricados
Mtech Premoldados Protendidos
JSL S.A.
DHL Group
CMA CGM Group (Including CEVA Logistics)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: Brookfield schloss den Kauf von acht Logistikparks von Marq Logistics für rund 1,4 Milliarden BRL (270 Millionen USD) ab und fügte 560.000 Quadratmeter vermietbare Bruttofläche hinzu, wodurch sein brasilianisches Lagerportfolio um 56 % auf rund 1,9 Millionen Quadratmeter anstieg.
- August 2026: Tidewater schloss die Übernahme von Wilson Sons Ultratug für 500 Millionen USD ab und integrierte 22 Plattformversorgungsschiffe, wodurch seine brasilianische Flotte von 6 auf 28 Schiffe erweitert wurde. Die am 31. August 2026 abgeschlossene Transaktion positioniert das kombinierte Unternehmen direkt für Offshore-Logistikverträge im Zusammenhang mit Fertigbau- und modularen Plattformarbeiten im Energiesektor.
- Juli 2026: MRS Logistica und DP World lancierten eine multimodale Logistiklösung, die Brasiliens Zentrum-Westen über REDEX-Zollanlagen mit dem Hafen von Santos verbindet und Herstellern in dieser Region, einschließlich Fertigbauproduzenten, erstmals eine kostengünstige Schienen-zu-Hafen-Frachtlösung bietet.
- April 2026: DHL Supply Chain eröffnete zwei neue E-Commerce-Verteilzentren in Cajamar, São Paulo, und Brasília, Bundesdistrikt, und erweiterte damit sein brasilianisches Fulfillment-Netzwerk auf fünf Einrichtungen und dehnte die Abdeckung auf den Logistikmarkt im Zentrum-Westen aus.


Berichtsumfang für den Markt für Logistik vorgefertigter Produkte in Brasilien
| Transport | Straße |
| Schiene | |
| Luft | |
| See- und Binnenwasserwege | |
| Lagerung und Aufbewahrung | |
| Mehrwertdienste |
| Modulgebäude |
| Paneelierte und komponentisierte Systeme |
| Sonstige Fertigbautypen |
| Wohngebäude |
| Gewerbliche Gebäude |
| Sonstige |
| Nach Dienstleistung | Transport | Straße |
| Schiene | ||
| Luft | ||
| See- und Binnenwasserwege | ||
| Lagerung und Aufbewahrung | ||
| Mehrwertdienste | ||
| Nach Produkttyp | Modulgebäude | |
| Paneelierte und komponentisierte Systeme | ||
| Sonstige Fertigbautypen | ||
| Nach Anwendung | Wohngebäude | |
| Gewerbliche Gebäude | ||
| Sonstige |


Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für die Logistik vorgefertigter Produkte in Brasilien bis 2031?
Der Sektor wurde im Jahr 2025 auf 98,10 Millionen USD geschätzt und soll bis 2031 bei einer CAGR von 5,31 % 132,11 Millionen USD erreichen.
Welche Dienstleistung hatte im Jahr 2025 den größten Anteil?
Der Transport führte im Jahr 2025 mit einem Umsatzanteil von 54,10 %, da der Straßengüterverkehr Fabriken und Baustellen direkt miteinander verband.
Welche Dienstleistung wird voraussichtlich am schnellsten wachsen?
Mehrwertdienste werden bis 2031 voraussichtlich mit einer CAGR von 6,96 % wachsen, da Bauträger Fracht, Genehmigungen, Kranbetrieb und Sequenzierung kombinieren.
Welcher Fertigbau-Produkttyp führte die Logistiknachfrage an?
Modulgebäude machten im Jahr 2025 42,55 % des Wertes aus, während paneelierte und komponentisierte Systeme bis 2031 voraussichtlich mit einer CAGR von 7,01 % wachsen werden.
Welche Anwendungen unterstützen die Nachfrage nach diesen Logistikdienstleistungen?
Wohngebäude hielten im Jahr 2025 einen Anteil von 51,70 % am Wert, und gewerbliche Gebäude werden bis 2031 voraussichtlich mit einer CAGR von 7,22 % wachsen.
Was ist die größte operative Herausforderung für Anbieter?
Überdimensionale Komponenten erfordern AET-Genehmigungen und Routenplanung, was die Lieferzeitplanung einschränken und den Koordinationsaufwand erhöhen kann.
Seite zuletzt aktualisiert am:



