
Größe und Marktanteil des brasilianischen Palmölmarktes
Marktübersicht
| Studienzeitraum | 2027 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 3.10 Milliarden US-Dollar |
| Marktgröße (2027) | 3.30 Milliarden US-Dollar |
| Marktgröße (2032) | 4.55 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.60 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des brasilianischen Palmölmarktes durch Mordor Intelligence
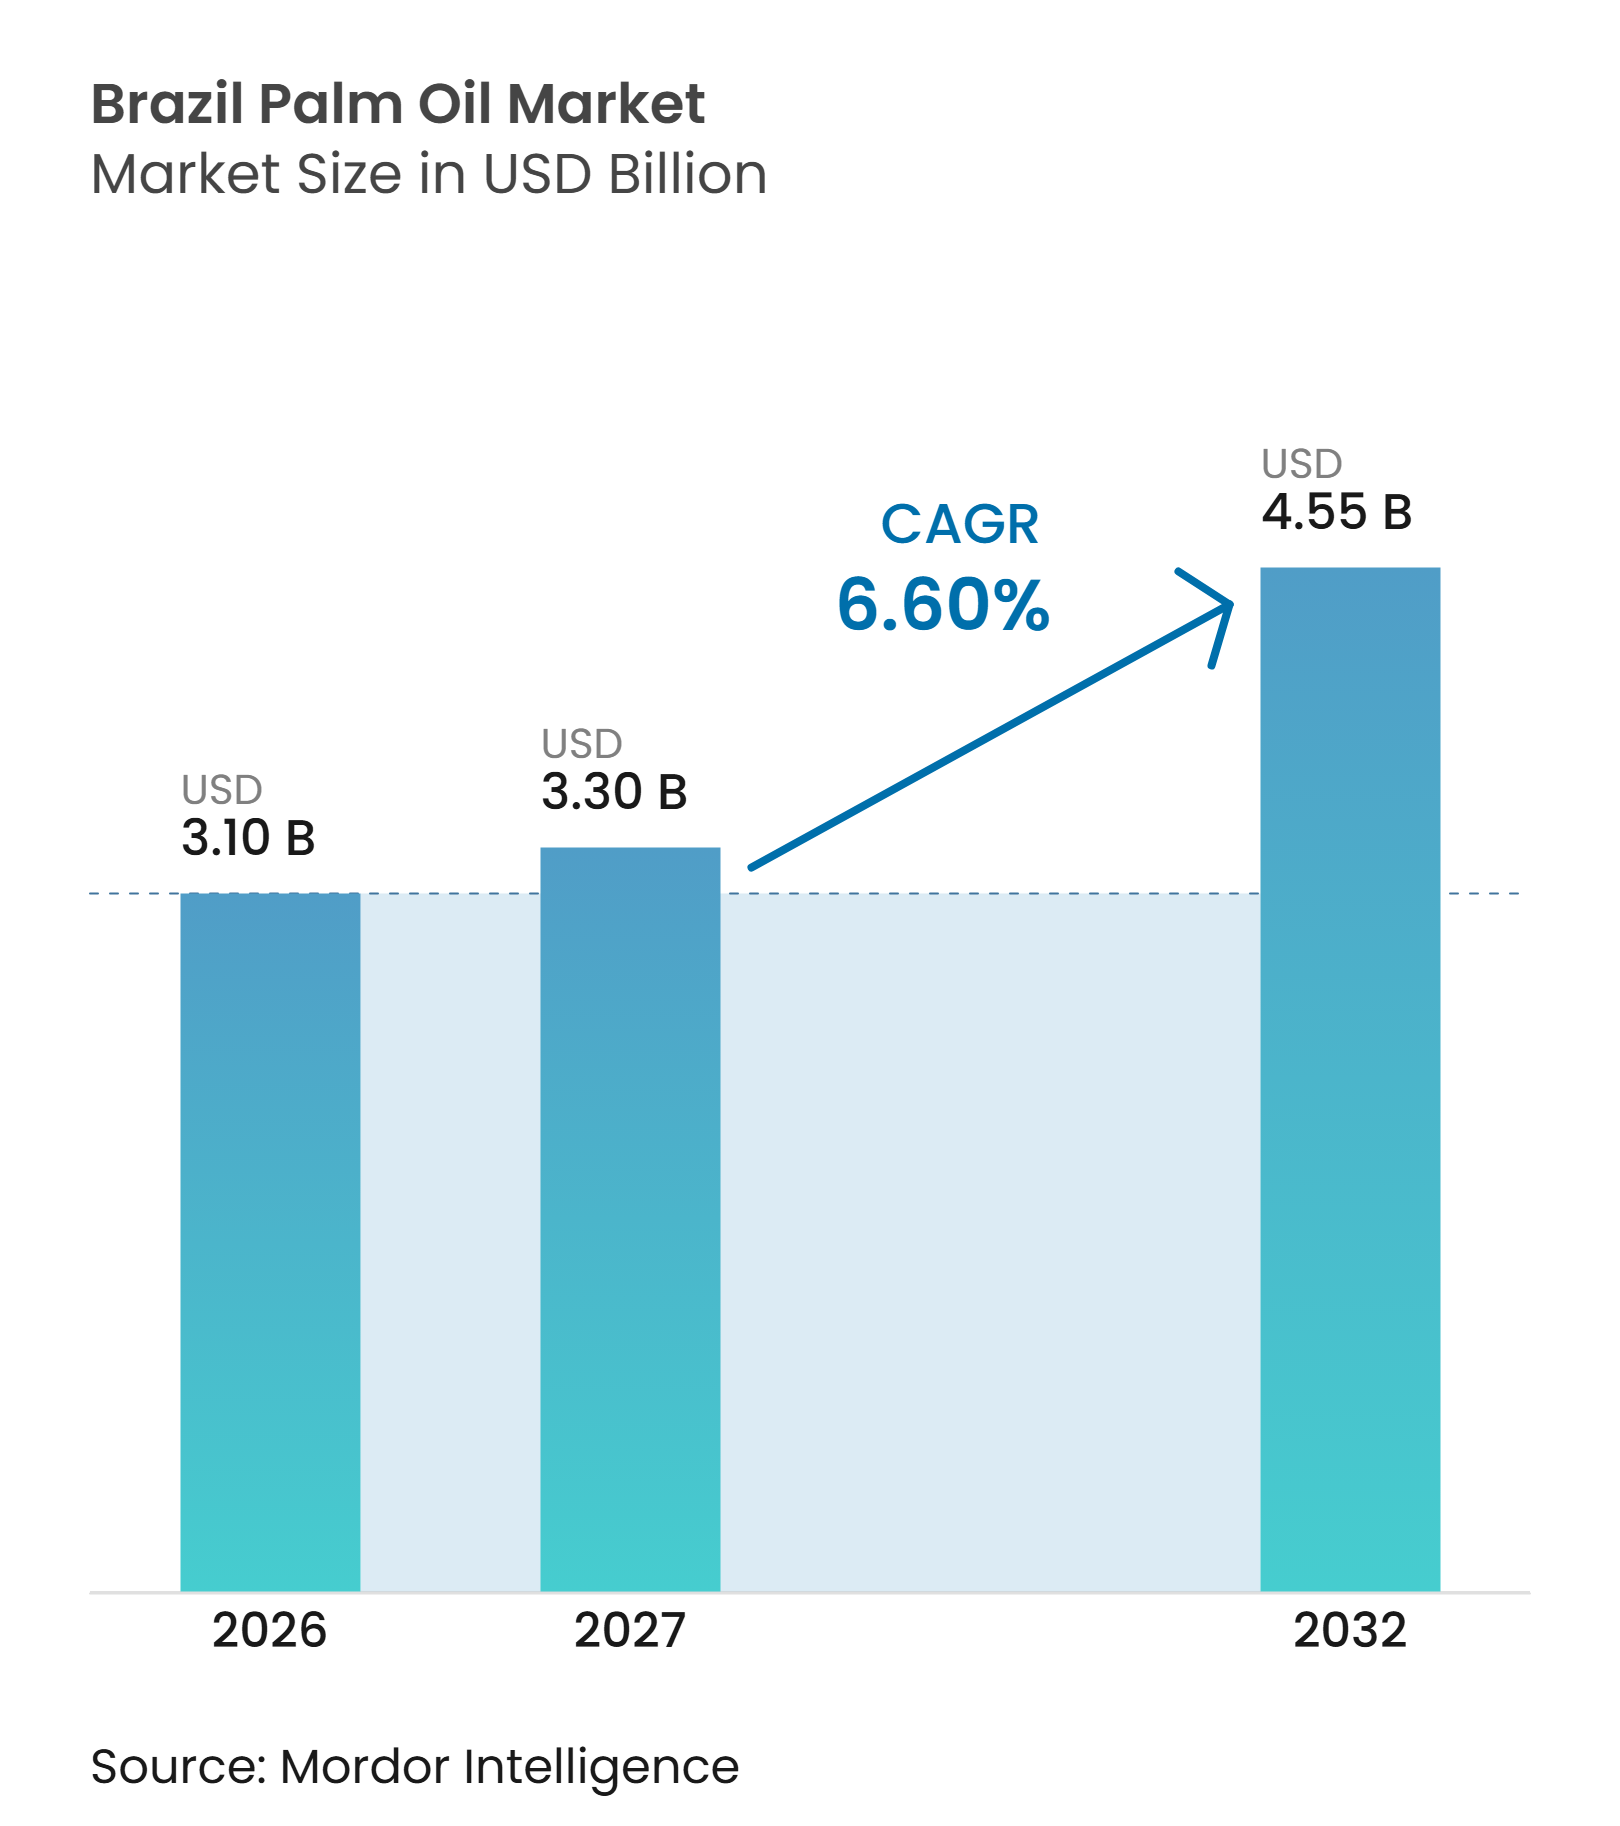
Die Größe des brasilianischen Palmölmarktes wird voraussichtlich von 3,10 Milliarden USD im Jahr 2026 auf 3,30 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 4,55 Milliarden USD erreichen, was einem CAGR von 6,60 % über den Zeitraum 2027–2032 entspricht. Das Marktwachstum wird durch die steigende Nachfrage nach Palmöl in der Lebensmittelverarbeitung und bei Speiseölanwendungen sowie durch den zunehmenden Einsatz in der Biodieselproduktion, in Körperpflegeprodukten und in der Oleochemie gestützt. Die Verfügbarkeit geeigneter Flächen sowie Investitionen in Anbau, Verarbeitung, Raffination und Fraktionierungsinfrastruktur unterstützen die Branchenentwicklung zusätzlich. Die Nachfrage nach erschwinglichen Pflanzenölen und die Vielseitigkeit von Palmölderivaten schaffen Chancen in Lebensmittel- und Industrieanwendungen. Umweltbedenken im Zusammenhang mit Entwaldung und Biodiversitätsverlust, die Abhängigkeit von der konzentrierten Produktionsbasis in Pará sowie strenge Nachhaltigkeits- und Rückverfolgbarkeitsanforderungen stellen jedoch Herausforderungen dar. Auch der Wettbewerb durch Sojaöl und andere Pflanzenöle beeinflusst die Marktexpansion. Das Wachstum begünstigt daher Produzenten, die eine nachhaltige Beschaffung stärken, die Rückverfolgbarkeit der Lieferkette verbessern und die Verarbeitungskapazitäten ausbauen können, während sie gleichzeitig die Lebensmittel-, Industrie- und Biokraftstoffsektoren bedienen.
Wichtigste Erkenntnisse des Berichts
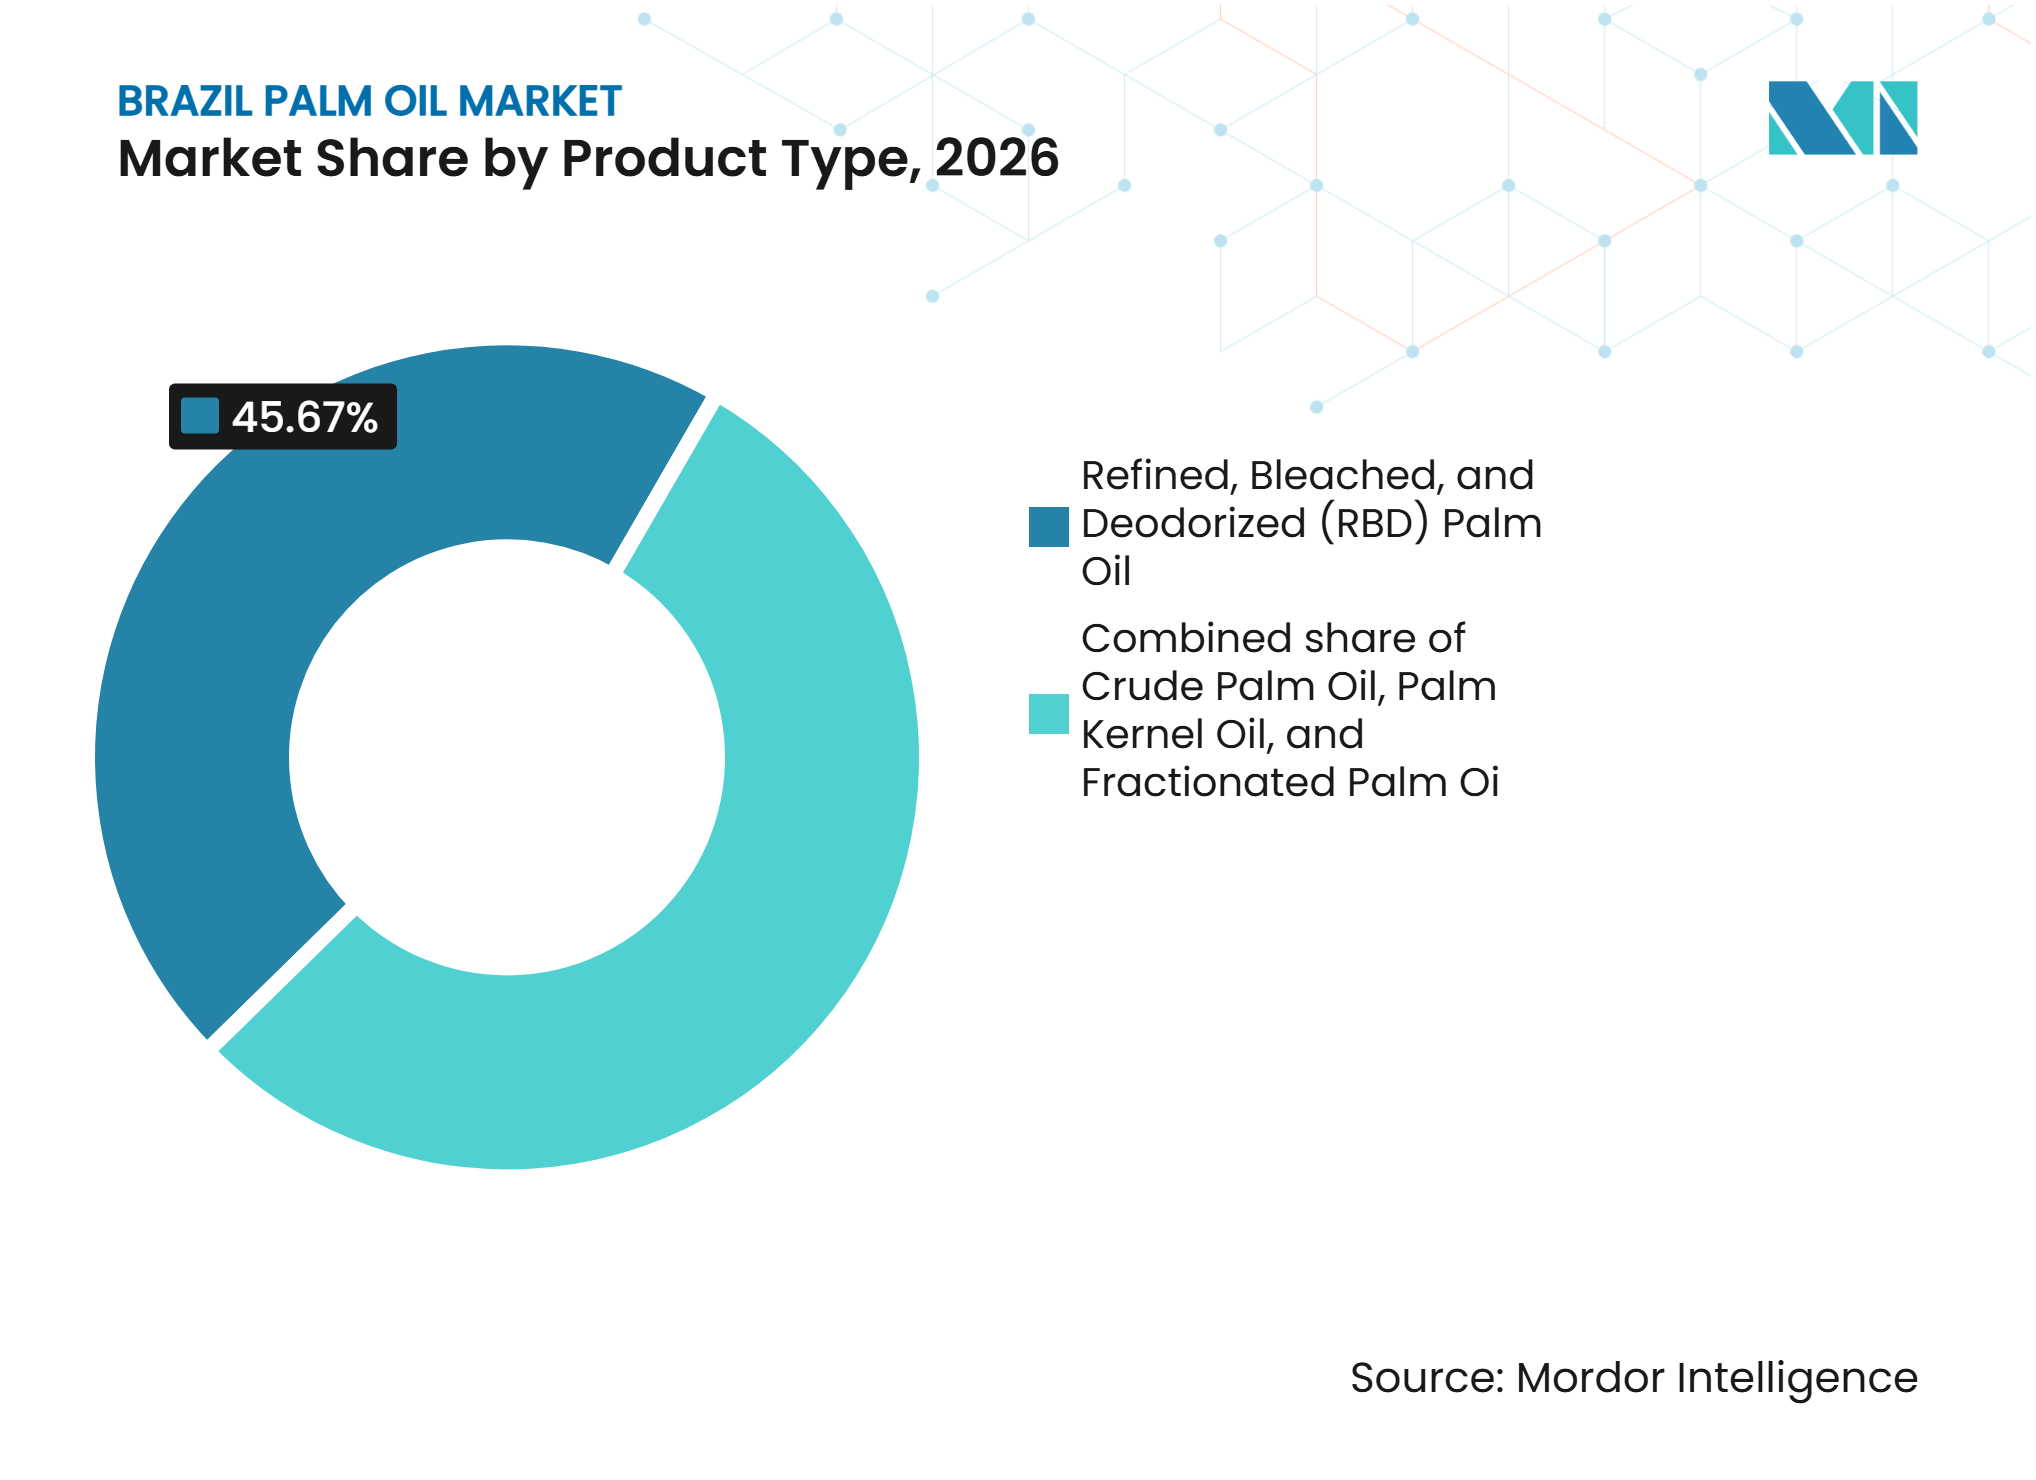
- Nach Produkttyp entfiel auf Raffiniertes, Gebleichtes und Desodoriertes (RBD) Palmöl im Jahr 2026 mit 45,67 % der größte Anteil an der Größe des brasilianischen Palmölmarktes, während Palmkernöl mit einem CAGR von 6,20 % über 2026–2031 das stärkste Wachstum verzeichnen soll.
-
Nach Art dominierte konventionelles Palmöl mit einem Marktanteil von 97,45 % im Jahr 2026, während biologisches Palmöl mit einem CAGR von 7,00 % über 2026–2031 das stärkste Wachstum verzeichnen soll.
-
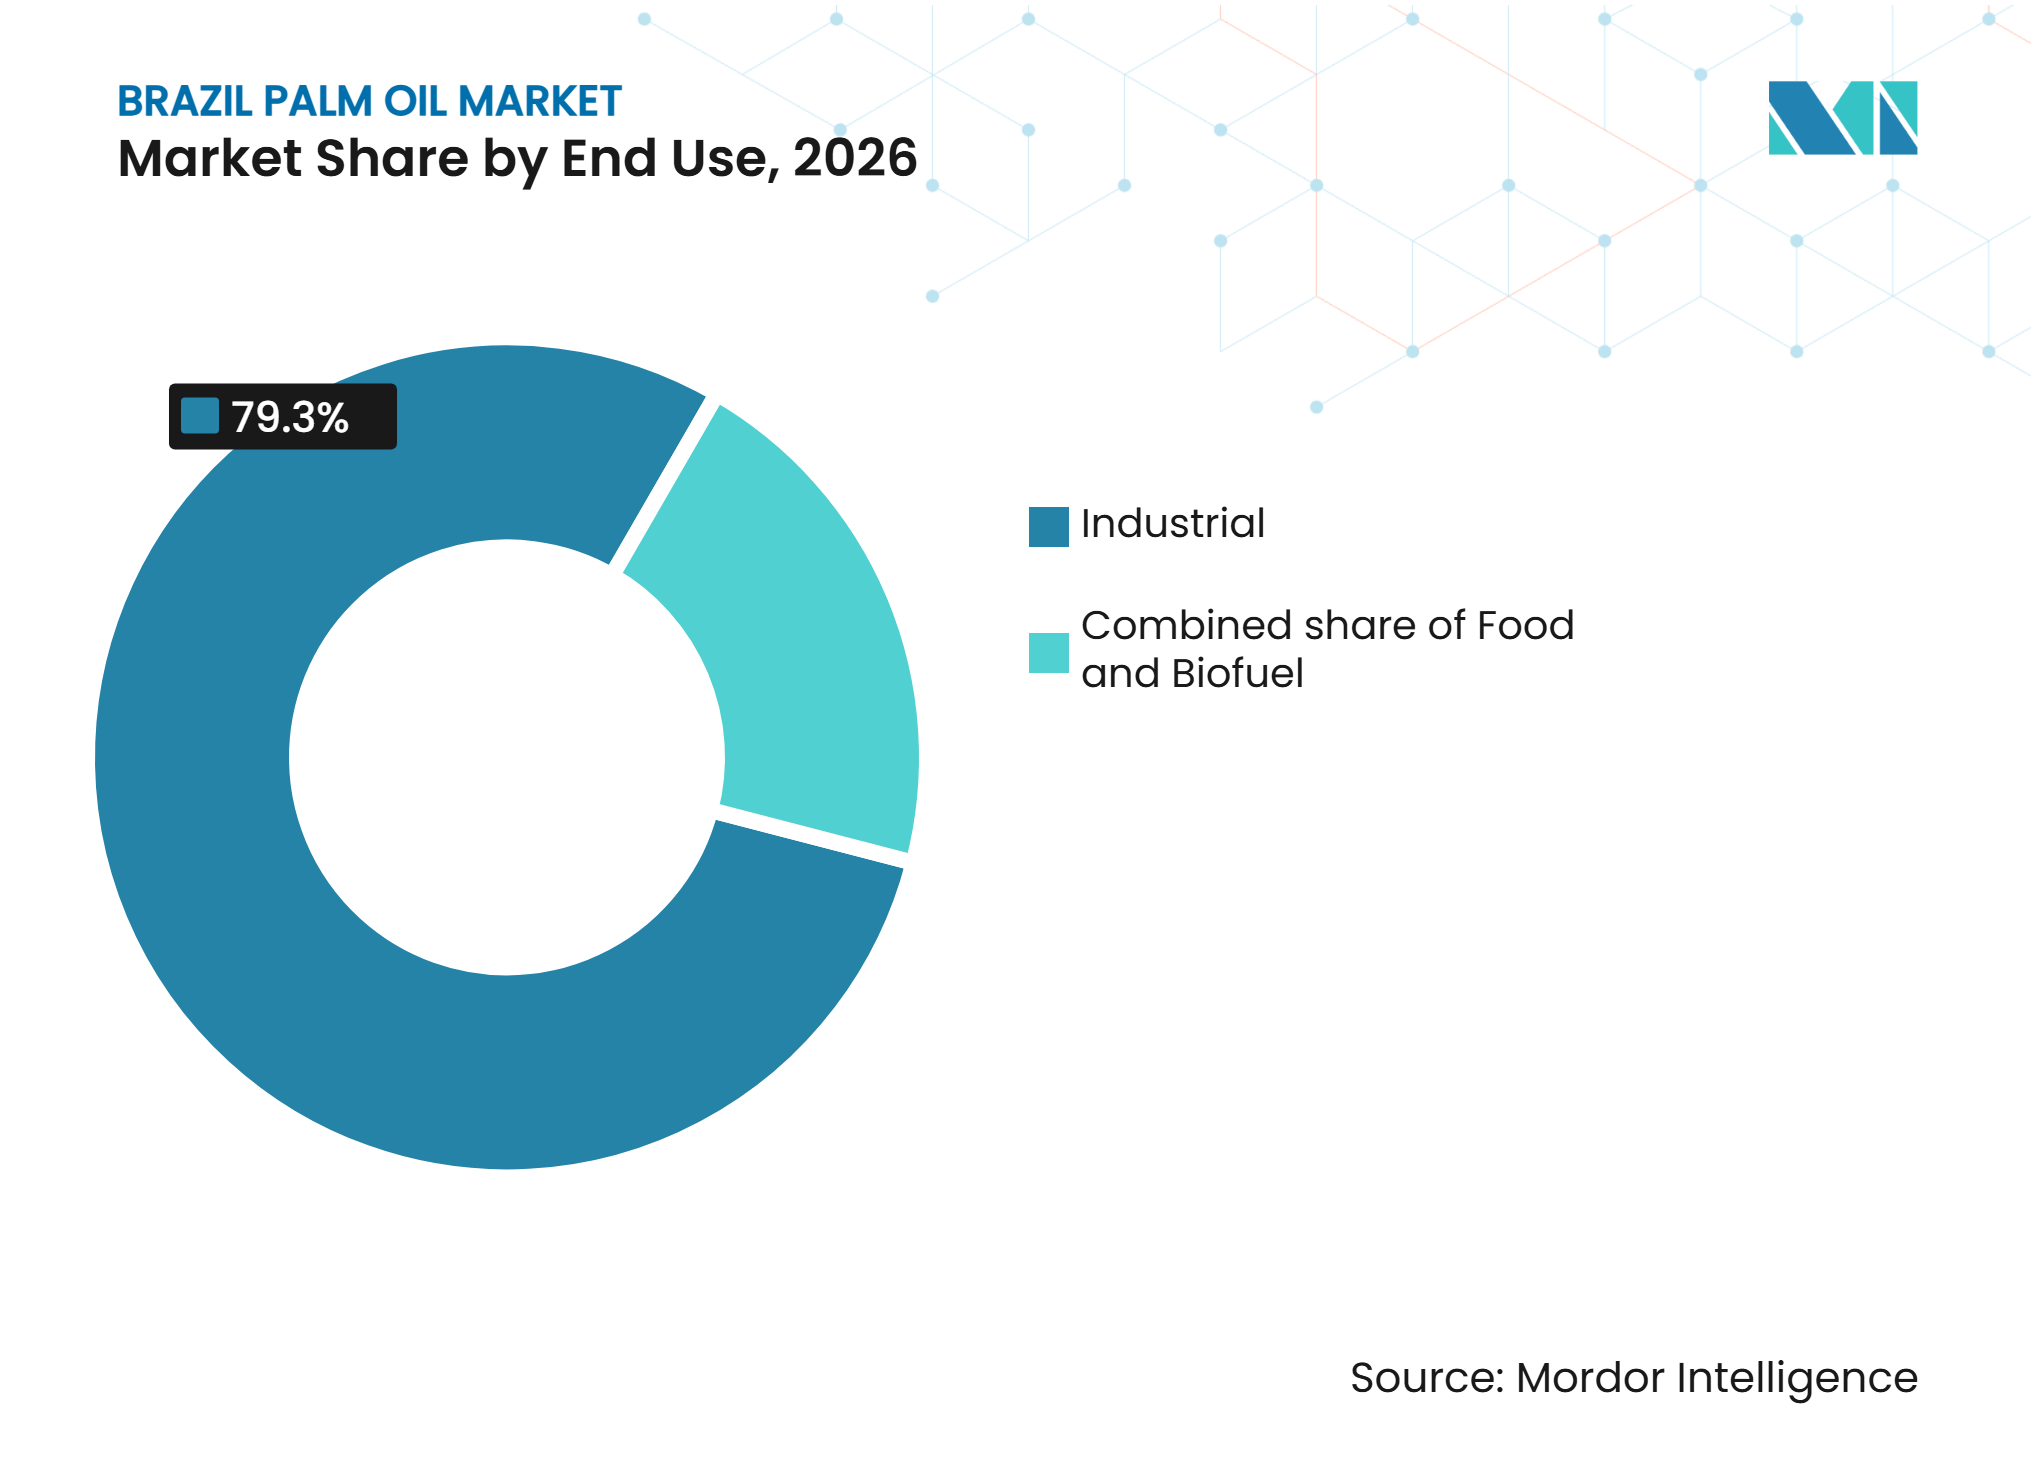
Nach Endverwendung entfiel auf industrielle Anwendungen im Jahr 2026 mit 79,30 % der größte Anteil, während Biokraftstoffanwendungen mit einem CAGR von 7,20 % über 2026–2031 das stärkste Wachstum verzeichnen sollen.
-
Unter den Regionen führte Südostbrasilien mit einem Anteil von 46,89 % am brasilianischen Palmölmarkt im Jahr 2026, während Südbrasilien mit einem CAGR von 6,50 % über 2026–2031 das stärkste Wachstum verzeichnen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Treiber*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Wachsende Nachfrage nach Palmöl in der Lebensmittelverarbeitung und bei Speiseölanwendungen | +0.9% | Brasilien, insbesondere Südost- und Südbrasilien, wo die Lebensmittelverarbeitungsindustrie und große Verbrauchermärkte die Nachfrage nach Speiseölen stützen | Mittelfristig (2–4 Jahre) |
| Ausbau der Biodieselproduktion und erneuerbarer Kraftstoffanwendungen | +0.8% | Brasilien, insbesondere Südost- und Mittlerer Westen Brasiliens, gestützt durch Biokraftstoffproduktion und landwirtschaftliche Lieferkettenaktivitäten | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Palmölderivaten in der Körperpflege und Oleochemie | +0.7% | Brasilien, insbesondere Südost- und Südbrasilien, wo Körperpflege-, Kosmetik- und oleochemische Fertigungsaktivitäten industrielle Nachfrage erzeugen | Langfristig (Mehr als 4 Jahre) |
| Verfügbarkeit geeigneter Flächen und Ausbau des Ölpalmenanbaus | +0.6% | Hauptsächlich Nordbrasilien, insbesondere Pará, wo Ölpalmenanbau und -produktion konzentriert sind | Langfristig (Mehr als 4 Jahre) |
| Wachsender inländischer Verbrauch erschwinglicher Pflanzenöle | +0.5% | Landesweit, insbesondere Südost- und Nordostbrasilien, gestützt durch Haushaltsverbrauch und Nachfrage aus der Lebensmittelverarbeitung | Kurzfristig (Weniger als 2 Jahre) |
| Investitionen in die Infrastruktur für Palmölverarbeitung, Raffination und Fraktionierung | +0.5% | Hauptsächlich Nord- und Südostbrasilien, was die Produktionsbasis in Pará und die wichtigsten nachgelagerten industriellen Nachfragezentren widerspiegelt | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach Palmöl in der Lebensmittelverarbeitung und bei Speiseölanwendungen
Die Nachfrage aus der brasilianischen Lebensmittelverarbeitungsindustrie unterstützt den Einsatz von Palmöl in verschiedenen verarbeiteten Lebensmittelkategorien, darunter Kekse, Kuchen, Speiseeis, Schokolade, Nudeln und Margarine. Das brasilianische Finanzministerium identifiziert Palmöl als Einsatzstoff bei der Herstellung dieser Produkte und stellt fest, dass Importe eine wichtige Rolle bei der Deckung des inländischen Industriebedarfs spielen. Die Entscheidung der Regierung, die zollfreie Einfuhrquote für Palmöl im Jahr 2025 von 60.000 Tonnen auf 150.000 Tonnen zu erhöhen, spiegelt ebenfalls die Bedeutung dieses Rohstoffs für die Lieferkette verarbeiteter Lebensmittel wider [1]. Die funktionellen Eigenschaften von Palmöl, einschließlich seiner Eignung für Frittier-, Backwaren- und Margarineproduktion, unterstützen seinen Einsatz als Speiseölzutat zusätzlich. Für Lieferanten schaffen diese Anwendungen Möglichkeiten, Lebensmittelhersteller mit rohem, raffiniertem und fraktioniertem Palmöl zu beliefern. Der Wettbewerb durch Sojaöl und die Abhängigkeit von importierten Lieferungen bleiben jedoch relevante Überlegungen.
Ausbau der Biodieselproduktion und erneuerbarer Kraftstoffanwendungen
Brasiliens etablierte Biodieselindustrie bietet einen potenziellen zusätzlichen Absatzkanal für Palmöl und seine Derivate als Rohstoffe für erneuerbare Kraftstoffe. Die Nationale Agentur für Erdöl, Erdgas und Biokraftstoffe (ANP) überwacht die inländische Biodieselproduktion anhand regelmäßig aktualisierter Produktionsstatistiken, die den Umfang und die Entwicklung des Biokraftstoffsektors des Landes widerspiegeln [2]. Embrapa identifiziert die Ölpalme als eine hochproduktive Ölsaatfrucht mit Potenzial für die Biodieselproduktion, insbesondere in Nordbrasilien, wo der Anbau regionale Agrar- und Energielieferketten unterstützen kann [3]. Die agroökologische Zonierungsinitiative der brasilianischen Regierung für Ölpalmen berücksichtigt auch den potenziellen Beitrag der Pflanze zur Energiematrix des Landes und zur nachhaltigen ländlichen Entwicklung. Diese Entwicklungen schaffen Möglichkeiten für Palmölproduzenten, Biokraftstoffanwendungen neben etablierten Lebensmittel- und Industriemärkten zu erschließen. Dennoch stellt Palmöl derzeit einen relativ begrenzten Bestandteil des brasilianischen Biodiesel-Rohstoffmixes dar, wobei Sojaöl der dominierende Rohstoff bleibt; weiteres Wachstum hängt daher von der Rohstoffwirtschaftlichkeit, der Verarbeitungskapazität und der Wettbewerbsfähigkeit gegenüber alternativen Ölen ab.
Steigende Nachfrage nach Palmölderivaten in der Körperpflege und Oleochemie
Der Einsatz von Palmöl und Palmkernöl in Körperpflege-, Kosmetik-, Hygiene- und oleochemischen Anwendungen erweitert den Markt über den konventionellen Speiseölverbrauch hinaus. Embrapa identifiziert Palmöl als Einsatzstoff in Lebensmitteln, Kosmetika, Hygiene- und Reinigungsprodukten, während Palmkernöl besonders relevant für die Kosmetikherstellung ist [4]. Die unterschiedlichen Fettsäurezusammensetzungen von Palmöl und Palmkernöl ermöglichen es Verarbeitern, Zutaten für eine Reihe von nachgelagerten Formulierungen zu liefern, darunter Seifen, Waschmittel und Körperpflegeprodukte. Diese Anwendungen schaffen Möglichkeiten für brasilianische Produzenten und Verarbeiter, die Versorgung mit raffinierten Ölen und spezialisierten Derivaten für Industriekunden auszubauen. Die Entwicklung wertschöpfender Verarbeitung kann auch die Nutzung verschiedener Ölfraktionen verbessern und die Diversifizierung über Endverbrauchsindustrien hinweg unterstützen. Die Nachfrage hängt jedoch von den Formulierungsanforderungen der nachgelagerten Hersteller, Produktqualitätsstandards und dem Wettbewerb durch alternative Pflanzenöle und synthetische oleochemische Einsatzstoffe ab.
Verfügbarkeit geeigneter Flächen und Ausbau des Ölpalmenanbaus
Brasiliens agroökologische Bedingungen und die Verfügbarkeit von zuvor veränderten oder abgeholzten Flächen in ausgewählten Gebieten des Amazonas bieten Möglichkeiten zur Ausweitung des Ölpalmenanbaus. Die agroökologische Zonierungsinitiative von Embrapa identifiziert Gebiete mit Anbaupotenzial in mehreren Bundesstaaten des Rechtlichen Amazonas und wurde entwickelt, um die Expansion im Einklang mit ökologischen, sozialen und wirtschaftlichen Nachhaltigkeitserwägungen zu lenken. Die landwirtschaftliche Zonierung des Landwirtschaftsministeriums für Pará identifiziert auch Gemeinden sowie Boden- und Klimabedingungen, die als geeignet für den Ölpalmenanbau gelten. Jüngst berichtet eine technische Mitteilung des Ministeriums für Entwicklung, Industrie, Handel und Dienstleistungen, dass Pará im Jahr 2024 für etwa 92 % der brasilianischen Ölpalmen-Anbaufläche verantwortlich war, was die Konzentration der bestehenden Anbaubasis verdeutlicht. Die Ausweitung auf geeignete, bereits veränderte Flächen kann die inländische Rohstoffverfügbarkeit verbessern und die Entwicklung lokaler Verarbeitungskapazitäten unterstützen. Landnutzungsbeschränkungen, Umweltschutzmaßnahmen, Kosten für die Anlage von Plantagen und die lange Reifezeit des Ölpalmenanbaus beeinflussen jedoch das Tempo der Entwicklung neuer Kapazitäten.
Wachsender inländischer Verbrauch erschwinglicher Pflanzenöle
Die inländische Nachfrage nach Pflanzenölen im Haushaltsverbrauch und in der Lebensmittelherstellung unterstützt den Einsatz von Palmöl als Teil von Brasiliens Speiseölversorgung. Der OECD-FAO-Agrarausblick identifiziert die Zubereitung von Speisen und die Lebensmittelherstellung als Hauptverwendungszwecke von Pflanzenölen und prognostiziert, dass Brasiliens Pro-Kopf-Lebensmittelverbrauch von Pflanzenölen in den kommenden Jahren bedeutend bleiben wird. Im inländischen Sektor verarbeiteter Lebensmittel hat das brasilianische Finanzministerium Palmöl ebenfalls als wichtige Zutat in Produkten wie Keksen, Kuchen, Speiseeis, Schokolade, Nudeln und Margarine identifiziert. Die Diskussion von 2025 über die erhöhte zollfreie Einfuhrquote verknüpfte die Maßnahme mit der Senkung der Produktionskosten für verarbeitete Lebensmittel. Die Funktionalität von Palmöl in Lebensmittelformulierungen und seine Verfügbarkeit in raffinierten und fraktionierten Formen ermöglichen es Herstellern, es in verschiedenen Produktkategorien einzusetzen. Dies schafft Möglichkeiten für Lieferanten, die preissensible Lebensmittelhersteller und den breiteren Speiseölmarkt bedienen. Die relative Attraktivität von Palmöl hängt jedoch von internationalen Preisen, Importkosten, Wechselkursbewegungen und dem Wettbewerb durch inländisch verfügbares Sojaöl ab.
Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Umweltbedenken im Zusammenhang mit Entwaldung und Biodiversitätsverlust | −0.8% | Hauptsächlich Nordbrasilien, insbesondere Pará und die weitere Amazonasregion, wo der Ölpalmenanbau einer erhöhten Umweltprüfung unterliegt | Langfristig (Mehr als 4 Jahre) |
| Abhängigkeit von der konzentrierten Produktionsbasis in Pará | −0.7% | Hauptsächlich Nordbrasilien, insbesondere Pará, mit potenziellen Lieferkettenauswirkungen für Verarbeitungs- und Verbrauchsmärkte in Südost-, Nordost- und anderen Regionen | Mittelfristig (2–4 Jahre) |
| Strenge Anforderungen an Nachhaltigkeit, Rückverfolgbarkeit und Umweltkonformität | −0.6% | Landesweit, insbesondere Nordbrasilien für Anbau und Produktion sowie Südostbrasilien für nachgelagerte Verarbeitung und Industriekäufer | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch Sojaöl und andere Pflanzenöle | −0.5% | Landesweit, insbesondere Südost- und Südbrasilien, wo Lebensmittelhersteller und Industriekäufer Zugang zu alternativen Pflanzenöllieferungen haben | Kurzfristig (Weniger als 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Umweltbedenken im Zusammenhang mit Entwaldung und Biodiversitätsverlust
Der Ölpalmenanbau in Brasilien steht unter Umweltprüfung, da die landwirtschaftliche Expansion in der Amazonasregion Risiken für Waldökosysteme, Biodiversität und die Nachhaltigkeit der Landnutzung schaffen kann. Obwohl Brasilien geeignete Gebiete für den Ölpalmenanbau auf zuvor abgeholzten Flächen ausgewiesen hat, erfordert die Sicherstellung, dass die Plantagenentwicklung innerhalb der genehmigten Gebiete bleibt, eine effektive Landnutzungsüberwachung und Umweltaufsicht. Bedenken hinsichtlich des Habitatverlustes, der Störung von Ökosystemen und des ökologischen Fußabdrucks der landwirtschaftlichen Produktion können die Bereitschaft von Industriekäufern und nachgelagerten Herstellern beeinflussen, Palmöl von Lieferanten mit unzureichenden Nachhaltigkeitssicherungen zu beziehen. Diese Bedenken erhöhen auch die Bedeutung einer verantwortungsvollen Plantagenbewirtschaftung, Umweltlizenzierung und rückverfolgbarer Beschaffungspraktiken. Produzenten müssen daher die Ausweitung des Anbaus mit dem Waldschutz und der Einhaltung von Umweltanforderungen in Einklang bringen, was die betriebliche Komplexität erhöhen und die Entwicklung neuer Plantagen einschränken kann.
Abhängigkeit von der konzentrierten Produktionsbasis in Pará
Brasiliens Ölpalmenproduktion ist stark in Pará konzentriert, was die inländische Lieferkette von einer relativ begrenzten geografischen Produktionsbasis abhängig macht. Diese Konzentration setzt den Markt regionalen Störungen aus, die durch ungünstige Wetterbedingungen, landwirtschaftliche Krankheiten, Arbeitskräftemangel, Infrastrukturbeschränkungen und logistische Unterbrechungen entstehen können. Da die Palmölgewinnung erfordert, dass geerntete frische Fruchtbündel umgehend transportiert und verarbeitet werden, können Störungen, die Plantagen oder nahegelegene Verarbeitungsanlagen betreffen, die Produktionskontinuität und Ölqualität beeinflussen. Die Konzentration von Anbau- und Verarbeitungsaktivitäten erhöht auch die Bedeutung von Transportverbindungen, die Produktionsgebiete mit inländischen Industriekäufern und anderen Verbrauchsregionen verbinden. Eine begrenzte geografische Diversifizierung kann daher Lieferkettenanfälligkeiten schaffen und es für Verarbeiter schwieriger machen, eine konsistente Rohstoffverfügbarkeit unter verschiedenen Marktbedingungen aufrechtzuerhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
RBD-Palmöl führt, während Palmkernöl schneller wächstIm Jahr 2026 entfiel auf Raffiniertes, Gebleichtes und Desodoriertes (RBD) Palmöl der größte Anteil am brasilianischen Palmölmarkt, der 45,67 % des Marktes ausmachte. Seine führende Position spiegelt die Nachfrage nach raffiniertem Palmöl in der Lebensmittelverarbeitung und in industriellen Anwendungen wider, wo konsistente Qualität und funktionelle Eigenschaften seinen Einsatz in Produkten wie Margarine, Backwaren, Süßwaren und anderen verarbeiteten Lebensmitteln unterstützen. Palmkernöl soll derweil mit einem CAGR von 6,20 % über 2026–2031 das stärkste Wachstum verzeichnen. Seine Anwendungen in Körperpflege, Kosmetik, Seifen und Oleochemie bieten Möglichkeiten zur Nachfrageausweitung über konventionelle Speiseölverwendungen hinaus.
Rohes Palmöl dient als primäres Erzeugnis der Ölpalmenverarbeitung und liefert den Rohstoff für die Raffination und weitere industrielle Anwendungen. Fraktioniertes Palmöl, einschließlich Olein und Stearin, bietet differenzierte funktionelle Eigenschaften für Lebensmittelhersteller und andere Industrienutzer. Die Nachfrage über Produktkategorien hinweg hängt daher von den Anforderungen der nachgelagerten Verarbeiter, Produktspezifikationen und der Verfügbarkeit geeigneter Verarbeitungsinfrastruktur ab. Die Fähigkeit, konsistente Qualität zu gewährleisten, Raffinierungskapazitäten zu verbessern und anwendungsspezifische Palmölprodukte zu liefern, wird für Marktteilnehmer wichtig bleiben.



Nach Art:
Konventionelles Palmöl dominiert, während biologisches Palmöl schneller wächstIm Jahr 2026 entfiel auf konventionelles Palmöl ein Anteil von 97,45 % am brasilianischen Palmölmarkt, was es zur dominierenden Kategorie nach Art macht. Seine bedeutende Position spiegelt die etablierte Anbau-, Verarbeitungs- und Vertriebsinfrastruktur wider, die die konventionelle Palmölproduktion und ihre weit verbreitete Verwendung in Lebensmittel-, Industrie- und Biokraftstoffanwendungen unterstützt. Biologisches Palmöl soll derweil mit einem CAGR von 7,00 % über 2026–2031 das stärkste Wachstum verzeichnen. Die wachsende Aufmerksamkeit für nachhaltige landwirtschaftliche Praktiken, verantwortungsvolle Beschaffung und Umwelterwgungen schafft Möglichkeiten für biologisch erzeugtes Palmöl, insbesondere bei Käufern mit spezifischen Nachhaltigkeits- und Beschaffungsanforderungen.
Konventionelles Palmöl profitiert von einer breiteren etablierten Versorgungsbasis und einer weiteren Verfügbarkeit in inländischen Anwendungen. Biologisches Palmöl erfordert hingegen die Einhaltung von Anforderungen an die biologische Produktion und Zertifizierung, was die Komplexität bei Anbau, Trennung, Dokumentation und Lieferkettenmanagement erhöhen kann. Die Fähigkeit, zertifizierte Beschaffung aufrechtzuerhalten, Rückverfolgbarkeit zu gewährleisten und die Spezifikationen der nachgelagerten Kunden zu erfüllen, wird die Entwicklung des biologischen Segments beeinflussen.
Nach Endverwendung:
Industrielle Anwendungen führen, während Biokraftstoff schneller wächstIm Jahr 2026 entfiel auf industrielle Anwendungen der größte Anteil am brasilianischen Palmölmarkt, der 79,30 % des Marktes ausmachte. Diese führende Position spiegelt den Einsatz von Palmöl und seinen Derivaten in der Lebensmittelherstellung, Körperpflege, Kosmetik, Seifen, Waschmitteln und oleochemischen Anwendungen wider. Industriekäufer verwenden verschiedene Palmölqualitäten und -fraktionen entsprechend ihren Formulierungs- und Verarbeitungsanforderungen. Das Biokraftstoffsegment soll derweil mit einem CAGR von 7,20 % über 2026–2031 das stärkste Wachstum verzeichnen. Die Entwicklung von Brasiliens Biodieselindustrie und der potenzielle Einsatz von Palmöl als erneuerbarer Rohstoff bieten Möglichkeiten für diese Anwendung.
Das Lebensmittelsegment stellt eine weitere wichtige Anwendung dar, gestützt durch die funktionellen Eigenschaften von Palmöl in Backwaren, Süßwaren, Margarine und anderen verarbeiteten Lebensmitteln. Die industrielle Nachfrage wird durch nachgelagerte Fertigungsaktivitäten und die Anforderungen spezialisierter Formulierungen beeinflusst, während die Biokraftstoffnachfrage von der Rohstoffwirtschaftlichkeit, der Biodieselproduktionskapazität und dem Wettbewerb durch alternative Öle abhängt. Marktteilnehmer müssen die etablierte industrielle Nachfrage mit aufkommenden Möglichkeiten in erneuerbaren Kraftstoffanwendungen in Einklang bringen.

Geografische Analyse
Palmölmarkt Nordbrasilien
Nordbrasilien stellt die Kernproduktionsregion des brasilianischen Palmölmarktes dar, wobei Anbau und Verarbeitung hauptsächlich in Pará konzentriert sind, gefolgt von Roraima und Amapá. Laut dem Ausländischen Landwirtschaftsdienst des US-Landwirtschaftsministeriums (USDA) entfallen auf Pará mehr als 85 % der brasilianischen Palmölproduktion. Die Region profitiert von etablierten Ölpalmenplantagen, Extraktionsanlagen und Verarbeitungsinfrastruktur. Weitere Investitionen in Anbau, Verarbeitungskapazität und nachhaltige Produktionspraktiken sollen die regionale Versorgungsbasis unterstützen.
Palmölmarkt Nordostbrasilien
Nordostbrasilien hat eine etablierte Rolle in der Palmölproduktion und im Palmölverbrauch, insbesondere durch Bahia. Forschungen zum Palmölverbrauch in Brasilien identifizieren Bahia als wichtiges Produktions- und Verbrauchszentrum für rohes Palmöl, gestützt durch seinen Einsatz in regionalen Lebensmittelzubereitungen. Die Nachfrage aus Lebensmittelanwendungen sowie die lokale Produktion stützen die Position der Region im inländischen Markt. Möglichkeiten sind mit der Lebensmittelverarbeitung, Speiseölanwendungen und der Entwicklung wertschöpfender Palmölprodukte verbunden.
Palmölmarkt Südostbrasilien
Südostbrasilien entfiel im Jahr 2026 auf einen geschätzten Anteil von 46,89 % am brasilianischen Palmölmarkt und ist damit der größte regionale Markt. Die Lebensmittelverarbeitungs-, Körperpflege-, Kosmetik- und oleochemischen Industrien der Region stützen die Nachfrage nach raffinierten und fraktionierten Palmölprodukten und deren Derivaten. Die Industrie- und Verbrauchermärkte schaffen Möglichkeiten für Lieferanten, Lebensmittelhersteller und nachgelagerte Produktunternehmen zu bedienen. Etablierte Verarbeitungs- und Vertriebsnetzwerke unterstützen die Rolle der Region als wichtiges Nachfragezentrum zusätzlich.
Wettbewerbslandschaft
Marktkonzentration
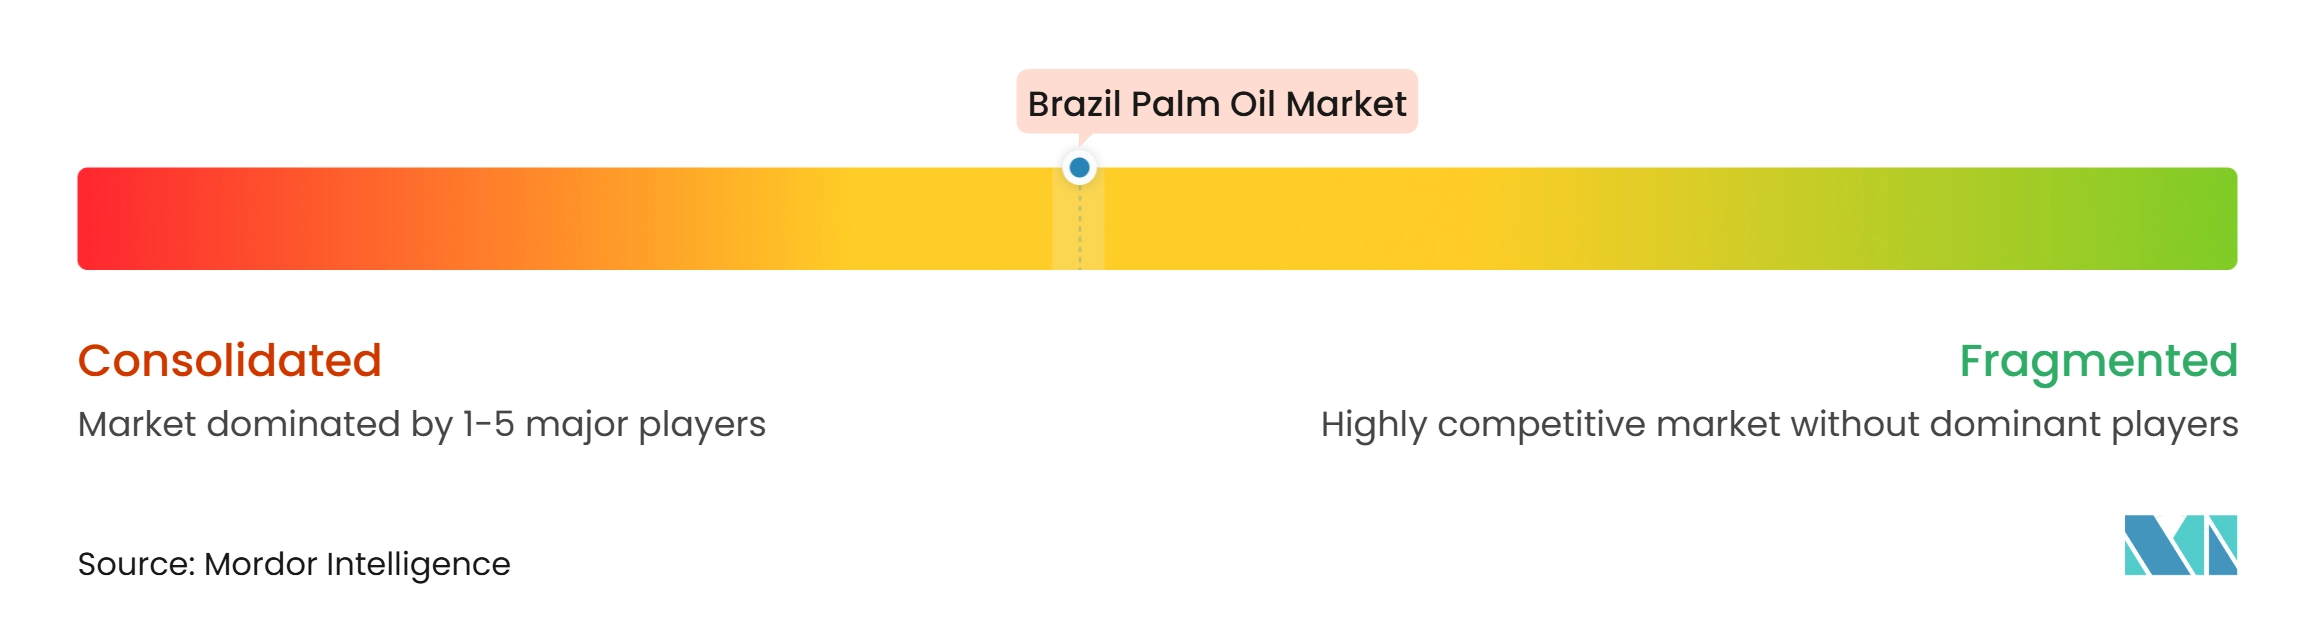
Der brasilianische Palmölmarkt umfasst inländische Ölpalmenanbauer und -verarbeiter, integrierte Palmölproduzenten, internationale Agrarunternehmen, Hersteller von Spezialölen und -fetten, oleochemische Lieferanten und nachgelagerte Konsumgüterunternehmen. Die in der Wettbewerbslandschaft aufgeführten Unternehmen weisen unterschiedliche Beteiligungsgrade in den Bereichen Anbau, Extraktion, Raffination, Fraktionierung, Vertrieb und Endverbrauchsanwendungen auf. Inländische Produzenten wie Agropalma Group, Brasil BioFuels (BBF), Belém Bioenergia Brasil (Tauá Brasil Palma), Marborges Agroindústria und Denpasa – Dendê do Pará sind mit Brasiliens Ölpalmenproduktions- und Verarbeitungsbasis verbunden. Internationale Unternehmen wie AAK AB, Bunge Limited, Cargill, Archer Daniels Midland Company (ADM), Olenex, KLK Oleo, Oleon und Sime Darby Oils haben ein breiteres Engagement in Pflanzenöl-, Spezialfett- und oleochemischen Wertschöpfungsketten.
Wettbewerbsstrategien im brasilianischen Palmölmarkt umfassen die Stärkung von Produktions- und Verarbeitungskapazitäten, die Erweiterung von Portfolios für raffinierte und Spezialöle, die Verbesserung der Lieferkettenintegration und die Bedienung verschiedener industrieller Anwendungen. Inländische Produzenten konkurrieren durch den Zugang zu Ölpalmenanbauflächen, Extraktionskapazität, Raffinierungsbetrieben und Beziehungen zu nachgelagerten Käufern. Agropalma Group, BBF, Tauá Brasil Palma, Marborges und Denpasa sind für die inländische Produktionslandschaft relevant, während Unternehmen wie AAK, Bunge, Cargill, ADM und Olenex an breiteren Pflanzenöl- und Spezialfett-Wertschöpfungsketten beteiligt sind. KLK Oleo und Oleon sind in oleochemischen Anwendungen tätig, wo palmbasierte Rohstoffe in Produkten eingesetzt werden, die Körperpflege-, Reinigungs- und industrielle Formulierungsmärkte bedienen. Diese verschiedenen Beteiligungsbereiche schaffen Wettbewerb in den Bereichen Rohstoffversorgung, Verarbeitung, Produktqualität und Kundenbeziehungen.
Die nachgelagerte Nachfrage und Beschaffungsanforderungen beeinflussen ebenfalls das Wettbewerbsumfeld. Unternehmen wie Unilever PLC und Nestlé S.A. repräsentieren wichtige nachgelagerte Konsumgüterteilnehmer, deren Produktherstellungs- und Beschaffungsanforderungen die Nachfrage nach Pflanzenölzutaten, einschließlich palmbasierter Materialien, beeinflussen können. Produzenten und Verarbeiter müssen daher Kundenanforderungen in Bezug auf konsistente Qualität, zuverlässige Versorgung, Rückverfolgbarkeit und verantwortungsvolle Beschaffung erfüllen. Umweltprüfung, die Konzentration der inländischen Ölpalmenproduktion in Pará und der Wettbewerb durch Sojaöl und andere Pflanzenöle prägen die Wettbewerbspositionierung zusätzlich. Unternehmen mit integrierter Beschaffung, effizienter Verarbeitungsinfrastruktur, diversifizierten Kundenbeziehungen und glaubwürdigen Nachhaltigkeitspraktiken sind besser positioniert, um Brasiliens Lebensmittel-, Industrie-, Körperpflege- und Biokraftstoff-Wertschöpfungsketten zu bedienen.
Marktführer der brasilianischen Palmölindustrie
-
Agropalma Group
-
Brasil BioFuels (BBF)
-
Belém Bioenergia Brasil S.A. (Tauá Brasil Palma)
-
Marborges Agroindústria S.A.
-
Denpasa – Dendê do Pará S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Brasilianischer Palmölmarkt Unternehmen in diesem Bericht
- Agropalma Group
- Brasil BioFuels (BBF)
- Belém Bioenergia Brasil S.A. (Tauá Brasil Palma)
- Marborges Agroindústria S.A.
- Denpasa – Dendê do Pará S.A.
- Ecotauá
- Mejer Óleos e Gorduras Vegetais
- Palmaplan Agroindustrial Ltda.
- Agroindustrial Palmasa S.A.
- Vila Nova Agroindustrial Ltda.
- AAK AB
- Bunge Limited
- Cargill, Incorporated
- Archer Daniels Midland Company (ADM)
- Olenex S.A.
- KLK Oleo
- Oleon NV
- Sime Darby Oils
- Unilever PLC
- Nestlé S.A.
Neueste Industrielle Entwicklungen in Brasilianischer Palmölmarkt
- Juni 2026: Die Daabon Group schloss die Übernahme von 100 % der Aktivitäten von Agropalma in Pará ab und markierte damit ihren Einstieg in die brasilianische Palmölindustrie. Die Transaktion umfasste Ölpalmenplantagen, Waldreserveflächen, sechs Extraktionsmühlen in Tailândia und eine Raffinerie in Belém. Die erworbenen Anlagen behielten die Marke Agropalma bei, während Daabon Pläne ankündigte, in die Plantagenproduktivität, die Unterstützung von Kleinbauern und lokale Gemeinschaftspartnerschaften zu investieren. Die Übernahme stellt eine bedeutende Eigentümerveränderung in Brasiliens Palmölproduktions- und Verarbeitungslandschaft dar.
- November 2025: Agropalma nahm die Biodieselproduktion nach einer 15-jährigen Abwesenheit aus dem Segment wieder auf und eröffnete eine neue Industrieanlage in Belém, Pará. Die Anlage nutzt 100 % enzymatische Reaktionstechnologie und verfügt über eine genehmigte jährliche Produktionskapazität von 36.000 Kubikmetern, wobei die anfängliche Produktion auf 19.000 Kubikmeter prognostiziert wird. Das Unternehmen beabsichtigt, ölhaltige Rückstände aus der Palmölgewinnung und -raffination zu verwenden, mit dem Ziel, die lokale Biodiesel-Nachfrage zu bedienen und die Nutzung von Palmverarbeitungs-Nebenprodukten auszuweiten.
- September 2025: Banco do Brasil und Natura formalisierten eine Finanzierungsvereinbarung über 50 Millionen BRL zur Unterstützung von Agroforstsystemen in Nordbrasilien mit dem Ziel, 12.000 Hektar wiederherzustellen. Die Initiative umfasst die Ausweitung des nachhaltigen Ölpalmenanbaus durch Agroforstsysteme in Tomé-Açu, Pará, wo Ölpalmen zusammen mit Kulturen wie Kakao, Açaí, Maniok und Pfeffer angebaut werden. Die Partnerschaft zielt darauf ab, die Nachhaltigkeit der Landnutzung zu verbessern, das Einkommen von Familienbauern zu diversifizieren und eine verantwortungsvolle Palmölbeschaffung zu stärken.
- August 2025: Agropalma kündigte Pläne an, bis 2026 25 Millionen BRL in sein klonales Sämlingsbiotechnologielabor in Belém, Pará, zu investieren, mit dem Ziel, die jährliche Ölpalmen-Sämlingsproduktion bis 2032 auf 2 Millionen Einheiten zu steigern. Die Initiative baut auf der Forschungspartnerschaft des Unternehmens mit der Bundesuniversität Viçosa auf und konzentriert sich auf die Verbesserung der Plantagenproduktivität durch genetisch ausgewähltes Pflanzgut. Von klonalen Sämlingen werden Vorteile wie kürzere Erntezyklen, verbesserte Dürretoleranz und geringere Düngemittelanforderungen erwartet, was die Produktionseffizienz und landwirtschaftliche Nachhaltigkeit unterstützt.
Berichtsumfang des brasilianischen Palmölmarktes
Für diese Studie ist der brasilianische Palmölmarkt definiert als der Verkaufswert von Palmöl und palmölabgeleiteten Produkten, die in Brasilien produziert, verarbeitet, importiert und verkauft werden. Der Markt umfasst rohes Palmöl, Palmkernöl, raffiniertes, gebleichtes und desodoriertes (RBD) Palmöl sowie fraktioniertes Palmöl. Er ist nach Art in biologische und konventionelle Produkte sowie nach Endverwendung in industrielle, Lebensmittel- und Biokraftstoffanwendungen segmentiert. Industrielle Anwendungen umfassen den Einsatz von Palmöl und seinen Derivaten in Körperpflegeprodukten, Kosmetika, Seifen, Waschmitteln und Oleochemikalien, während Lebensmittelanwendungen deren Verwendung in Speiseölen, Margarine, Backwaren, Süßwaren und anderen verarbeiteten Lebensmitteln abdecken. Der Markt wird über Nordbrasilien, Nordostbrasilien, Mittlerer Westen Brasiliens, Südostbrasilien und Südbrasilien analysiert, mit regionaler Abdeckung wie im Bericht angegeben. Marktgrößen und Prognosen werden in Wertangaben (USD) über die definierten Produkttypen, Arten, Endverwendungen und Geografien dargestellt.
Segmentierungsübersicht
| Rohes Palmöl |
| Palmkernöl |
| Raffiniertes, Gebleichtes und Desodoriertes (RBD) Palmöl |
| Fraktioniertes Palmöl |
| Biologisch |
| Konventionell |
| Industrie |
| Lebensmittel |
| Biokraftstoff |
| Nordbrasilien |
| Nordostbrasilien |
| Mittlerer Westen Brasiliens |
| Südostbrasilien |
| Südbrasilien |
| Nach Produkttyp | Rohes Palmöl |
| Palmkernöl | |
| Raffiniertes, Gebleichtes und Desodoriertes (RBD) Palmöl | |
| Fraktioniertes Palmöl | |
| Nach Art | Biologisch |
| Konventionell | |
| Nach Endverwendung | Industrie |
| Lebensmittel | |
| Biokraftstoff | |
| Nach Geografie | Nordbrasilien |
| Nordostbrasilien | |
| Mittlerer Westen Brasiliens | |
| Südostbrasilien | |
| Südbrasilien |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der brasilianische Palmölmarkt?
Der brasilianische Palmölmarkt wird für 2026 auf 3,10 Milliarden USD geschätzt und soll bis 2032 einen Wert von 4,55 Milliarden USD erreichen, was einem geschätzten CAGR von 6,60 % über 2027–2032 entspricht.
Welcher Produkttyp hat den größten Anteil am brasilianischen Palmölmarkt?
Raffiniertes, Gebleichtes und Desodoriertes (RBD) Palmöl hat den größten Anteil am brasilianischen Palmölmarkt und entfiel 2026 auf 45,67 %.
Welches Segment soll im brasilianischen Palmölmarkt am schnellsten wachsen?
Das Biokraftstoffsegment soll unter den Endverbrauchssegmenten das stärkste Wachstum verzeichnen, mit einem prognostizierten CAGR von 7,20 % über 2026–2031.
Welche Region dominiert den brasilianischen Palmölmarkt?
Südostbrasilien hat den größten regionalen Anteil und entfiel 2026 auf 46,89 % des Marktes.