
Marktgröße und Marktanteil der Bottom-Side-PCB-AOI-Systeme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
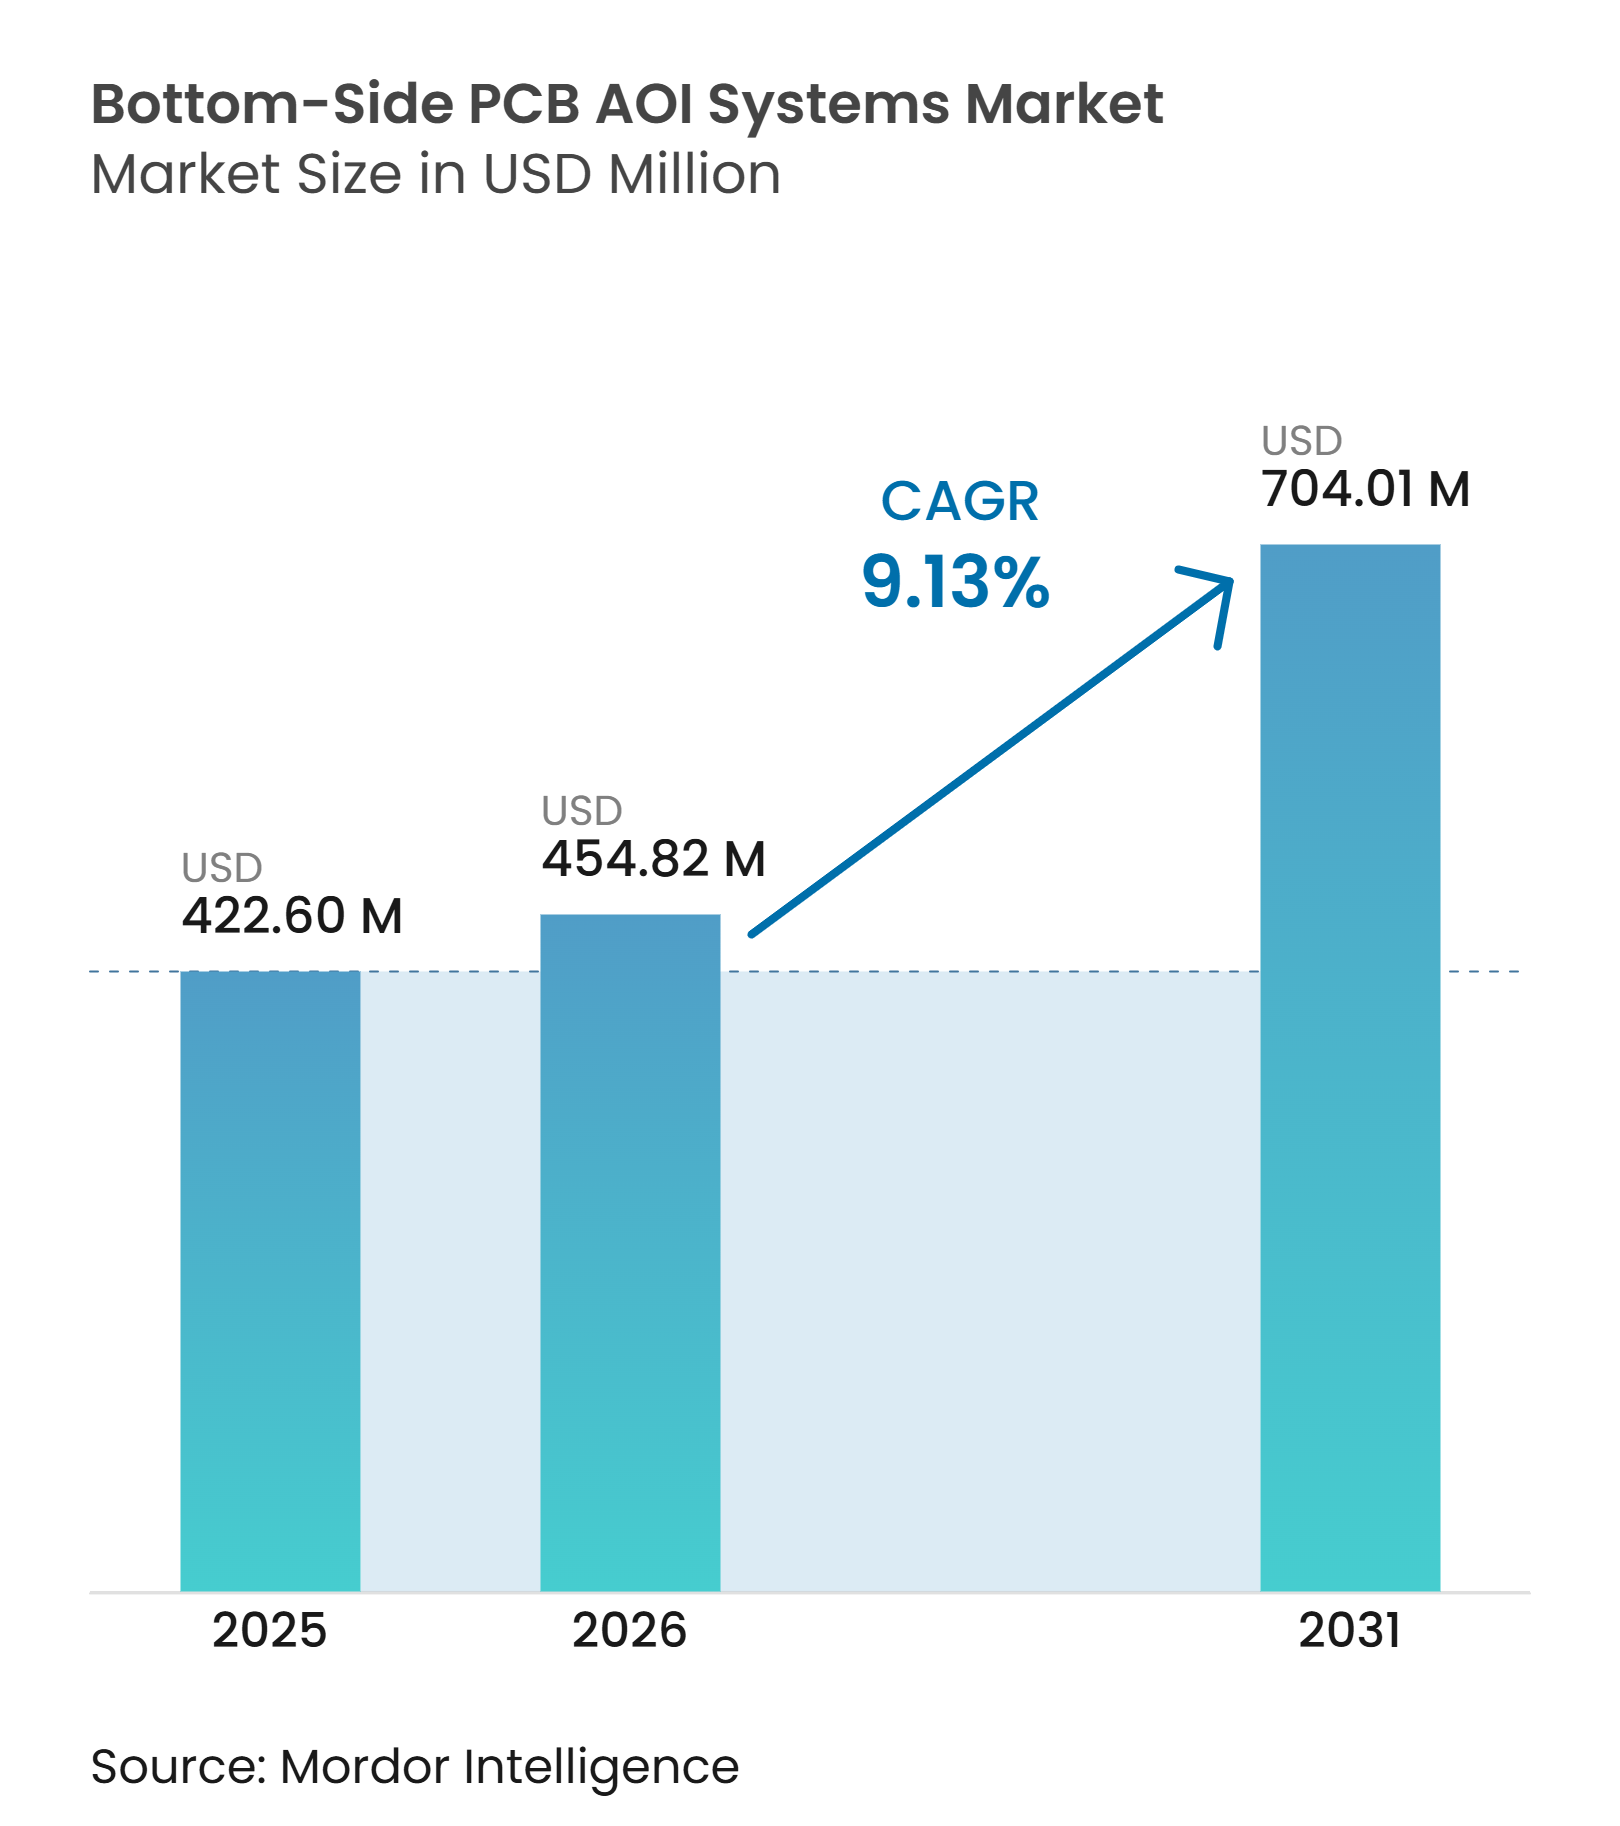
| Marktgröße (2026) | 454.82 Millionen US-Dollar |
| Marktgröße (2031) | 704.01 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.13 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Bottom-Side-PCB-AOI-Systeme von Mordor Intelligence
Die Marktgröße für Bottom-Side-PCB-AOI-Systeme wurde im Jahr 2025 auf 422,60 Millionen USD geschätzt und soll von 454,82 Millionen USD im Jahr 2026 auf 704,01 Millionen USD bis 2031 anwachsen, mit einer CAGR von 9,13 % während des Prognosezeitraums (2026–2031). Der Markt für Bottom-Side-PCB-AOI-Systeme wird durch den zunehmenden Einsatz von Mixed-Technology-Leiterplatten unterstützt, die oberflächenmontierte und bedrahtete Bauelemente kombinieren. Diese Leiterplatten erfordern eine Inspektion der Lötverbindungen auf der Unterseite nach dem Wellen- oder Selektivlöten. Hersteller setzen zunehmend auf Inline-Systeme, da das Wenden von Leiterplatten den Durchsatz in Hochvolumenlinien beeinträchtigen kann. Qualitätsanforderungen in der Automobil-, Industrie-, Luft- und Raumfahrt- sowie Medizinelektronik steigern die Nachfrage nach Messdaten und rückverfolgbaren Inspektionsnachweisen. Anbieter reagieren mit 3D-Messung, KI-gestützter Programmierung und der Integration von Inspektionsgeräten mit vorgelagerten Produktionswerkzeugen.
Wichtigste Erkenntnisse des Berichts
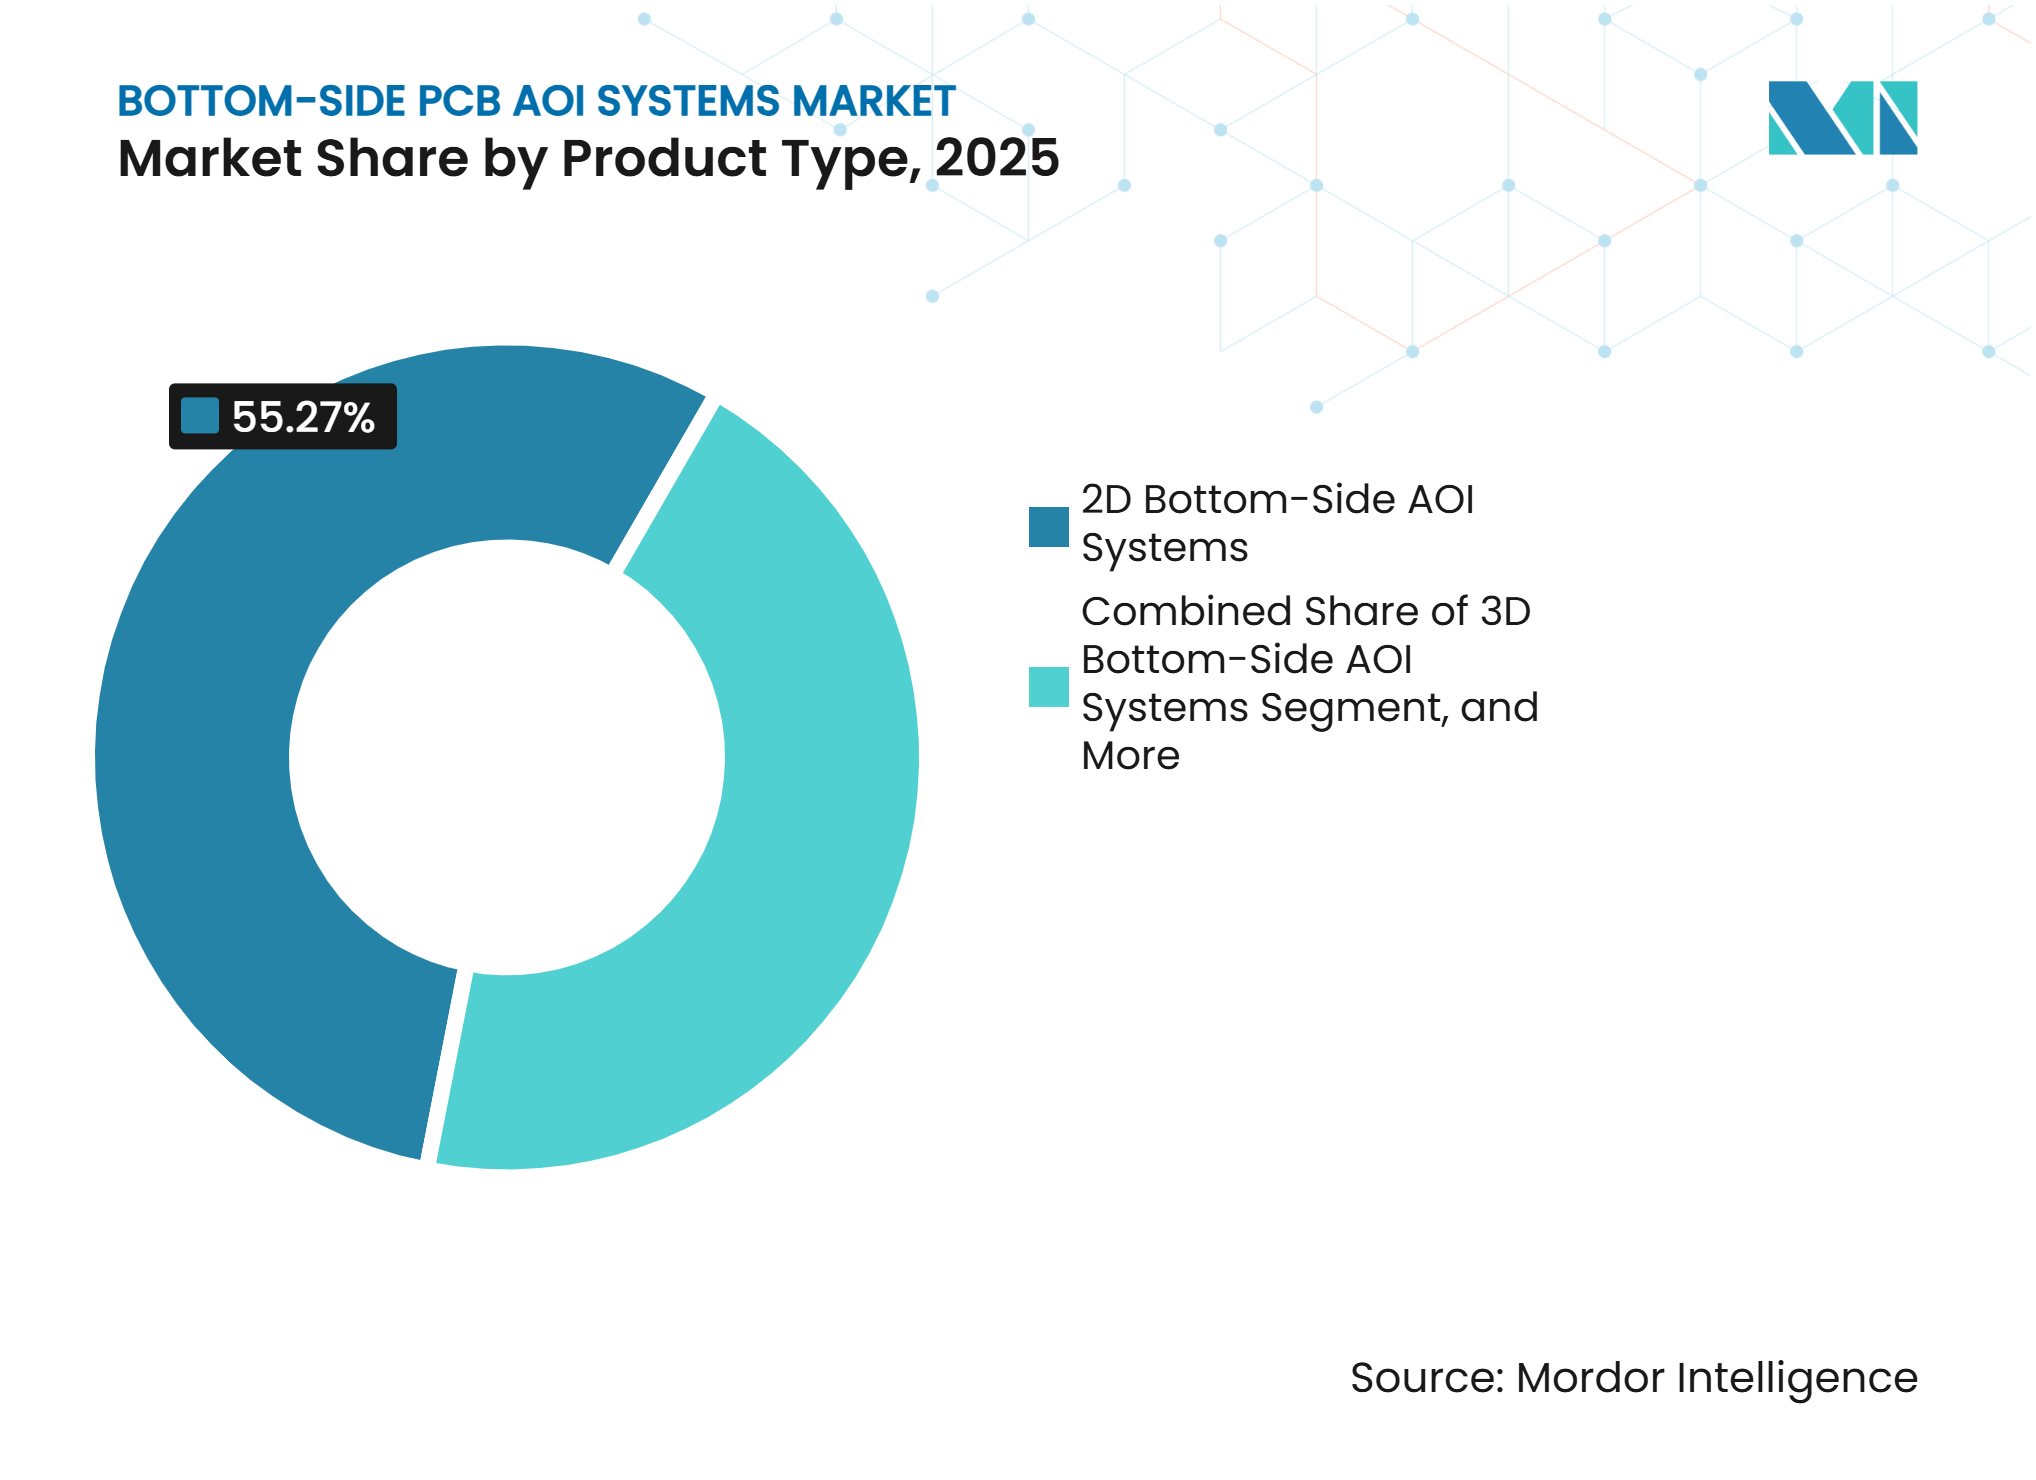
- Nach Produkttyp hielten 2D-Bottom-Side-AOI-Systeme im Jahr 2025 einen Marktanteil von 55,27 % am Markt für Bottom-Side-PCB-AOI-Systeme, während 3D-Bottom-Side-AOI-Systeme bis 2031 voraussichtlich mit einer CAGR von 9,73 % wachsen werden.
- Nach Inspektionsphase hielt das Nachwellenlöten im Jahr 2025 einen Anteil von 31,43 %, während das Nachselektivlöten bis 2031 voraussichtlich mit einer CAGR von 10,12 % wachsen wird.
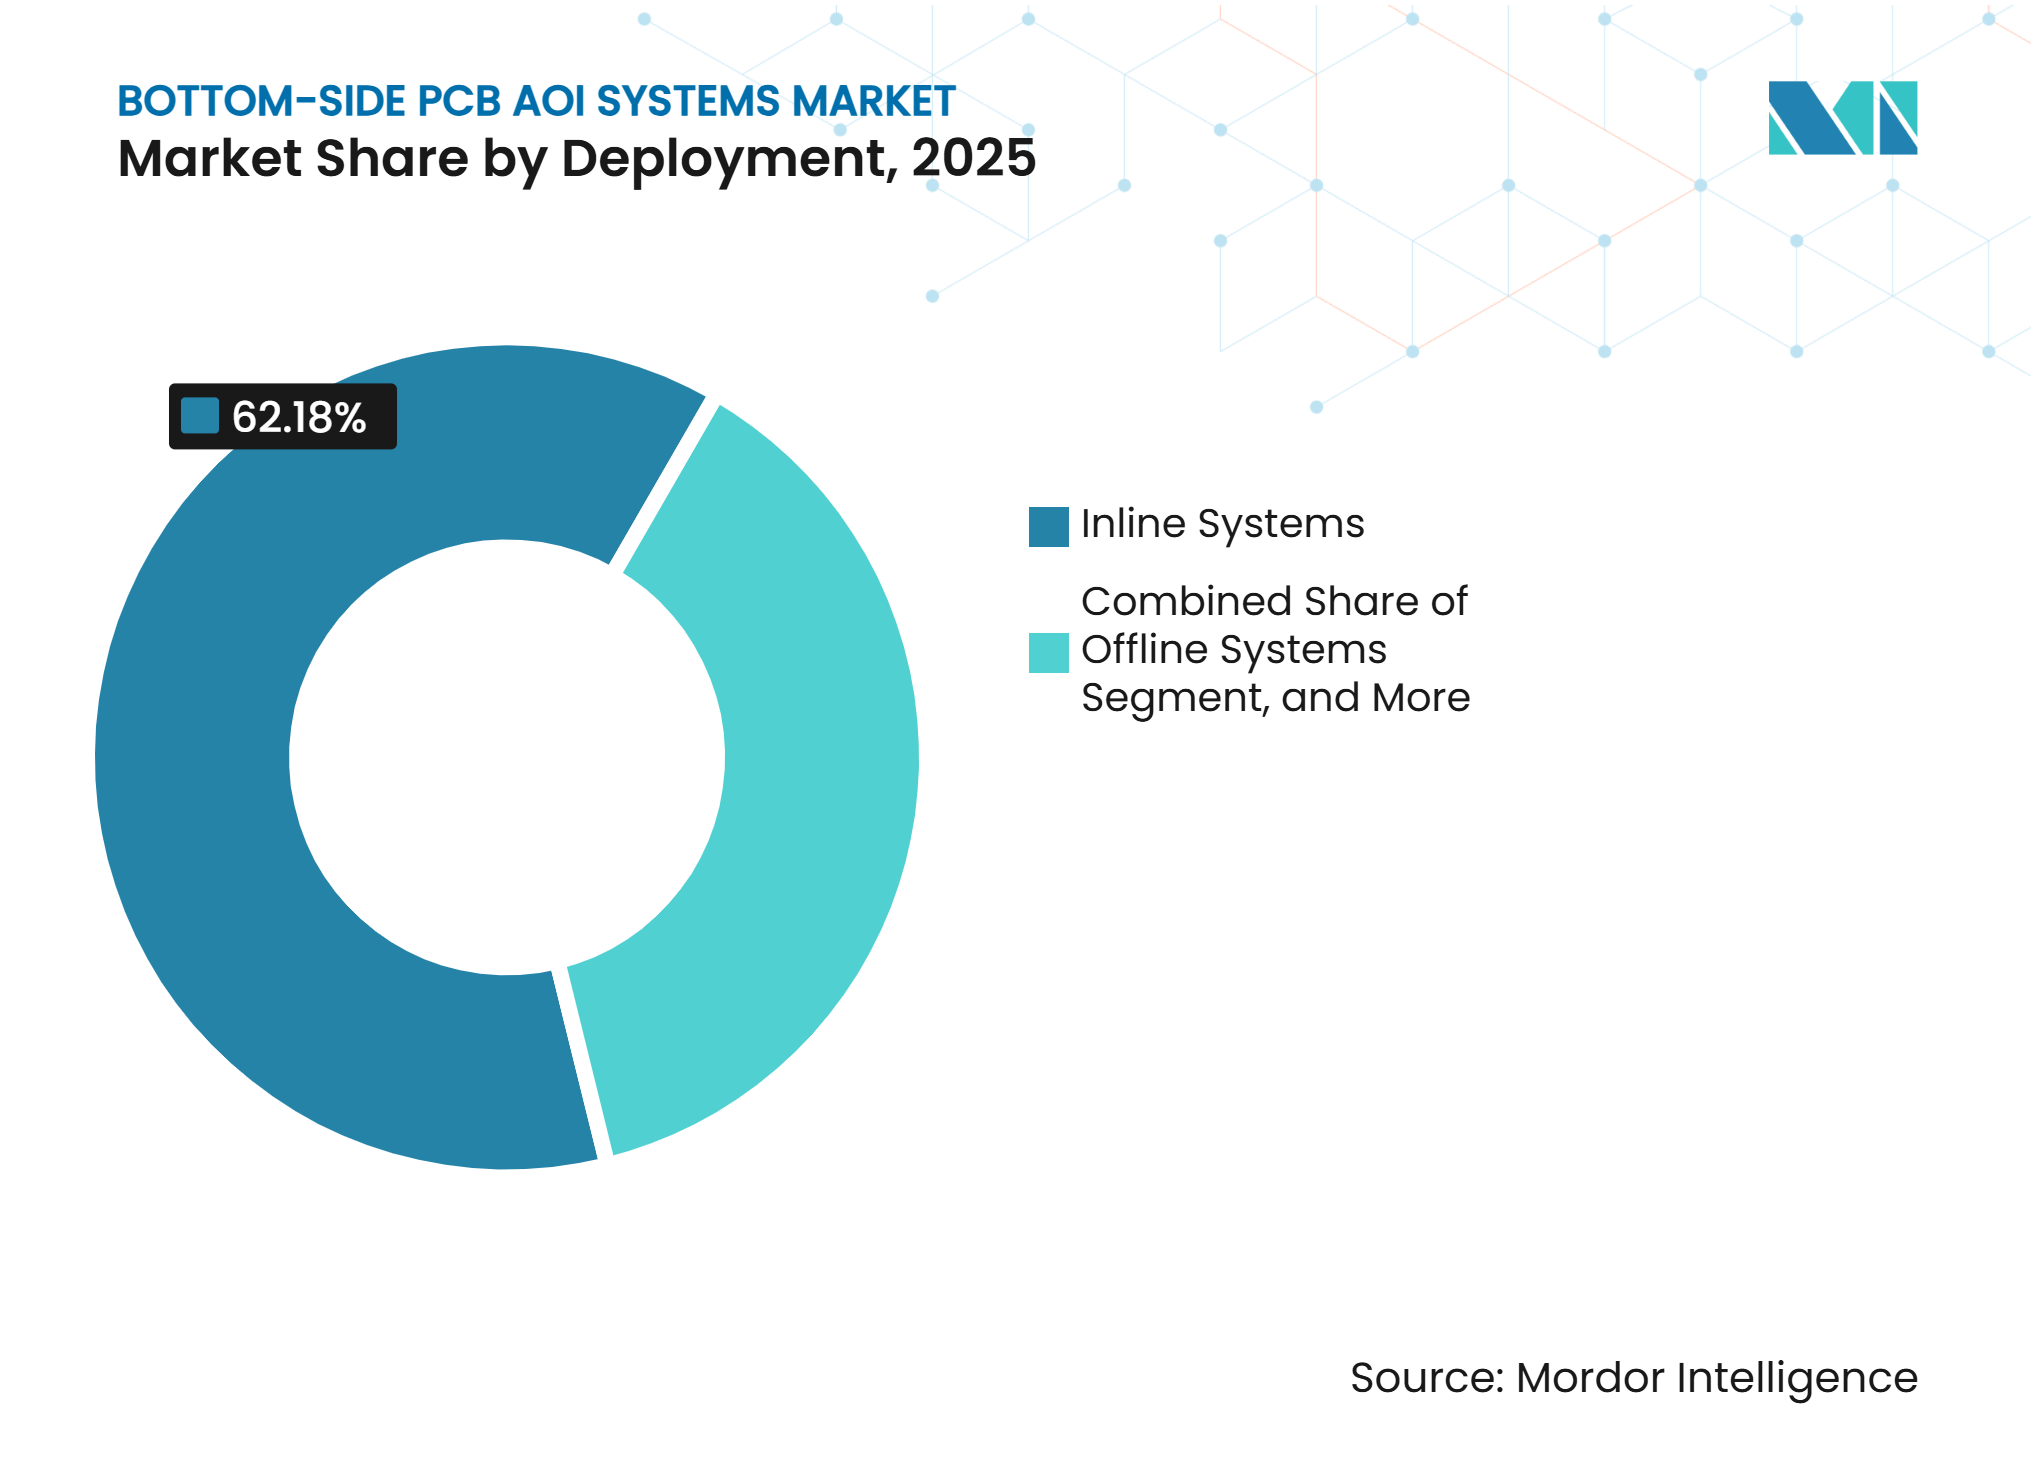
- Nach Einsatzart hielten Inline-Systeme im Jahr 2025 einen Anteil von 62,18 %, während Inspektionsinselsysteme bis 2031 voraussichtlich mit einer CAGR von 9,71 % wachsen werden.
- Nach Endverbraucherbranche hielt die Elektronikfertigung im Jahr 2025 einen Anteil von 29,36 %, während die Automobilelektronik bis 2031 voraussichtlich mit einer CAGR von 10,68 % wachsen wird.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 einen Anteil von 44,27 % am Markt für Bottom-Side-PCB-AOI-Systeme und wird bis 2031 voraussichtlich mit einer CAGR von 10,09 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Komplexität von Mixed-Technology-Leiterplatten | +2.1% | Global, am stärksten in China, Japan, Südkorea, Deutschland und Nordamerika | Langfristig (≥ 4 Jahre) |
| Wechsel von 2D- zu 3D-optischer Messung | +1.8% | Global, mit höherem Adoptionsvolumen im asiatisch-pazifischen Raum und strengeren Qualitätsanforderungen in Europa | Mittelfristig (2–4 Jahre) |
| Industrie-4.0-Rückverfolgbarkeit und geschlossene Qualitätsregelkreise | +1.5% | Global, mit compliance-getriebenem Einsatz in Nordamerika und Europa sowie durchsatzgetriebenem Einsatz im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Null-Fehler-Anforderungen in der Automobil- und Hochzuverlässigkeitselektronik | +1.3% | Nordamerika, Europa und asiatisch-pazifischer Raum in der EV-Antriebsstrangfertigung | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach flipfreier Inspektion nach Wellen- und Selektivlöten | +0.8% | Global, insbesondere Deutschland, Japan und das Pearl-River-Delta in China | Langfristig (≥ 4 Jahre) |
| Mangel an Trainingsdaten für Bottom-Side-Defekte treibt KI-Investitionen an | +0.5% | Global, mit früher Aktivität unter asiatisch-pazifischen KI-AOI-Entwicklern | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Komplexität von Mixed-Technology-Leiterplatten
Mixed-Technology-Leiterplattendesigns kombinieren oberflächenmontierte Bauteile mit bedrahteten Steckverbindern, Leistungsinduktivitäten, Relaisblöcken und Hochstromklemmen. Bedrahtete Lötverbindungen werden auf der Unterseite gebildet, sodass ein optischer Zugang von unten erforderlich ist, um Bohrungsfüllung, Lötform, Pinlänge und Brückenbildung zu beurteilen, ohne Leiterplatten zur manuellen Inspektion zu bewegen. Diese Anforderung unterstützt den Markt für Bottom-Side-PCB-AOI-Systeme in Produktionslinien, die Wellen- und Selektivlöten verwenden. Selektivlöten schützt auch wärmeempfindliche oberflächenmontierte Bauteile vor einem zusätzlichen vollständigen Wärmekreislauf der Leiterplatte. Sein düsenbasierter Prozess kann unterschiedliche Lötverbindungsformen über Bauteile hinweg erzeugen, was den Wert einer konfigurierbaren 3D-Inspektion erhöht.
Hersteller platzieren Inspektionsgeräte nach einzelnen Lötstufen, anstatt sich nur auf eine abschließende Prüfung zu verlassen. Diese Anordnung kann Prozessschwankungen isolieren, bevor sie spätere Montageschritte erreichen. Bottom-Side-PCB-AOI-Systeme müssen zwischen sehr kleinen passiven Bauteilen und größeren Hochstromsteckverbindern auf derselben Leiterplatte unterscheiden. Diese Bandbreite an Verbindungstypen erfordert unterschiedliche Inspektionslogik für jede Bauteilklasse. Anbieter mit größeren Bottom-Side-Defektbibliotheken können das Training von KI-Modellen und die Programmierautomatisierung im Laufe der Zeit verbessern. Der Markt für Bottom-Side-PCB-AOI-Systeme belohnt daher Anbieter, die installationsbasisbasierte Inspektionsdaten nutzen können, um stärkeres Anwendungswissen aufzubauen. Hardwarespezifikationen allein werden weniger entscheidend, da führende 3D-Plattformen vergleichbare Messfähigkeiten bieten. Algorithmusqualität, Programmierautomatisierung und die Fähigkeit, Ergebnisse mit Produktionssteuerungen zu verbinden, haben einen größeren Einfluss auf die Lieferantenauswahl. Dies begünstigt Anbieter, die unterschiedliche Verbindungsformen ohne langwierige manuelle Regelerstellung unterstützen können.
Wechsel von 2D- zu 3D-optischer Messung
Zweidimensionale Bildgebung bleibt nützlich für sichtbare Defekte, Bauteilpräsenz, Polarität und Brückenbildung. Sie kann jedoch nicht dieselben Informationen zu Verbindungshöhe und Lötvolumen liefern wie ein 3D-System. Leistungselektronik für die Automobilindustrie, Luft- und Raumfahrtleiterplatten und andere hochzuverlässige Produkte legen größeren Wert auf volumetrische Messung. Der Markt für Bottom-Side-PCB-AOI-Systeme verlagert sich daher hin zu Plattformen, die Bilderfassung mit Höhendaten kombinieren. Anbieter verfeinern Streifenlichtprojektion, Lasertriangulation und mehrfarbige, multidirektionale Beleuchtung, um die Zugangsbeschränkungen auf der Unterseite zu bewältigen.
Die Inspektion der Unterseite muss innerhalb eines begrenzten Abstands zwischen der Leiterplatte und dem Fördersystem arbeiten. Sie muss auch Flussmitteldunst, Lötspritzer, Reflexionsvermögen und Abschattung um bedrahtete Felder herum berücksichtigen. Der PCB-IND-Datensatz, der 2026 veröffentlicht wurde, enthält 4.789 industrielle AOI-Bilder und 5.932 Defektinstanzen in 8 Kategorien und bietet einen Datensatz für die Entwicklung von Inspektionsmodellen. Hybridsysteme gewinnen an Relevanz, da sie 2D-Bildgebung für Routineprüfungen nutzen und 3D-Messung für kritische Verbindungsbereiche reservieren können. Diese Konfiguration bietet eine breitere Qualitätsabdeckung, ohne für jede Anwendung eine vollständige 3D-Erfassung der gesamten Leiterplatte zu erfordern. Sie ermöglicht es Herstellern auch, die Inspektionstiefe an das mit einem Bauteil oder einer Lötverbindung verbundene Risiko anzupassen. Routineleiterplatten können schnelle bildbasierte Prüfungen beibehalten, während kritische Verbindungen eine volumetrische Überprüfung erhalten. Der Markt für Bottom-Side-PCB-AOI-Systeme profitiert von dieser Flexibilität, was den Übergang zu 3D für Benutzer mit gemischten Leiterplattenportfolios praktischer macht. Anbieter können Kosten- und Zykluszeit-Bedenken ansprechen, ohne den Wert der höhenbasierten Inspektion zu verringern.
Industrie-4.0-Rückverfolgbarkeit und geschlossene Qualitätsregelkreise
Hersteller verbinden AOI-Stationen mit umfassenderen Produktions- und Qualitätssystemen. In diesen Anordnungen kann der Inspektionsoutput Anpassungen der Verweilzeit der Lötnozzle, des Flussmittelvolumens, der Selektivlötpfade oder der Prozesstemperatur informieren. Dieser Ansatz macht die Fähigkeit zum geschlossenen Regelkreis zu einer wichtigen Überlegung neben der Inspektionsgeschwindigkeit. Siemens berichtete von weniger als 3,4 Defekten pro Million in seiner Erlanger Leiterplattenanlage, nachdem kausale KI eingesetzt wurde, um AOI-Ausgaben mit vorgelagerten Prozessvariablen in Beziehung zu setzen.[1] Das Ergebnis veranschaulicht, wie Inspektionsdaten Korrekturmaßnahmen unterstützen können, bevor Defekte eine größere Charge beeinflussen.
Koh Young präsentierte seine KPO-Plattform auf der APEX EXPO 2026 mit CUDA-beschleunigter Verarbeitung und quantitativen True-3D-Messdaten. Die Plattform ist darauf ausgelegt, Lotpastendrift und Bestückungsversatzmuster zu identifizieren, bevor sie die Ausbeute beeinflussen, und dann Korrekturen an vorgelagerten Geräten zu unterstützen. Für Bottom-Side-PCB-AOI-Systeme erfordert das Feedback zum Selektivlöten Informationen zu Verbindungsvolumen und -höhe auf Verbindungsebene. Ein 2D-Bild allein kann diese Messungen nicht liefern. Der vernetzte Ansatz erhöht auch die Bedeutung strukturierter Aufzeichnungen, die jeder Leiterplatte und jedem Prozessschritt zugeordnet werden können. Aufzeichnungen können einen beobachteten Defekt mit der Düse, der Temperatur, der Flussmitteleinstellung oder der Bestückungsbedingung verknüpfen, die ihm vorausgingen. Dies unterstützt eine schnellere Ursachenanalyse und verringert die Abhängigkeit von der manuellen Überprüfung von Inspektionsbildern. Der Markt für Bottom-Side-PCB-AOI-Systeme profitiert, wenn AOI in einen vernetzten Qualitätsworkflow integriert wird, anstatt als eigenständiges Gate zu dienen. Kunden können dann den Beitrag des Systems zu Ausbeute, Rückverfolgbarkeit und Prozessstabilität gemeinsam berücksichtigen.
Null-Fehler-Anforderungen in der Automobil- und Hochzuverlässigkeitselektronik
Die Automobilelektronik hat strenge Inspektionsanforderungen, da sicherheitskritische Leiterplatten strenge Prozesssteuerungs- und Rückverfolgbarkeitserwartungen erfüllen müssen. Batteriemanagementsysteme, Wechselrichter, Bordladegeräte und Fahrerassistenzsysteme verwenden Leiterplatten mit Hochstrom- und bedrahteten Verbindungen. Diese Anwendungen unterstützen die Nachfrage nach Bottom-Side-PCB-AOI-Systemen, die sichtbare Lötanomalien identifizieren und Inspektionsnachweise aufbewahren können. IATF-16949-bezogene Qualitätspraktiken erfordern die Rückverfolgbarkeit von Bauteilchargen bis zu den endgültigen Inspektionsergebnissen in Automobil-PCBA-Betrieben. Diese Anforderung legt größeren Wert auf Systeme, die strukturierte Aufzeichnungen erstellen, anstatt auf einfache Bestanden-oder-Nicht-Bestanden-Ergebnisse.
Kritische Abmessungen in der Automobilmontage werden häufig mit Cpk-Zielen von mindestens 1,67 verwaltet. Dies verstärkt die Notwendigkeit einer wiederholbaren Messung der Verbindungsgeometrie und Prozessschwankung. Tier-1-Lieferanten geben Inspektionsanforderungen auch an Tier-2- und Tier-3-Hersteller weiter. Der Markt für Bottom-Side-PCB-AOI-Systeme kann sich daher über große Automobilzulieferer hinaus auf kleinere Auftragsfertiger ausweiten. Hochzuverlässige Luft- und Raumfahrt-, Verteidigungs- und Medizingeräte-Anwendungen bevorzugen ebenfalls eine dokumentierte Inspektionsabdeckung für jede Leiterplatte. Diese Anwendungen legen einen größeren Wert auf vollständige Aufzeichnungen, da einzelne Leiterplatten lange Nutzungsdauern und strenge Abnahmeanforderungen haben können. 3D-Messung hilft Herstellern, die Verbindungsgeometrie zu beurteilen, wenn ein visueller Vergleich allein nicht ausreicht. Der Markt für Bottom-Side-PCB-AOI-Systeme profitiert auch, wenn Qualitätspraktiken aus der Automobilindustrie zum Standard für Lieferanten werden, die mehrere regulierte Endanwendungen bedienen. Dies erweitert die Gruppe der Hersteller, die eine zuverlässige Unterseiten-Inspektion benötigen.
Analyse der Hemmnisse*
| Hemmnis | (~) Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten und Komplexität der Inline-Integration | -1.7% | Global, insbesondere in Südamerika, dem Nahen Osten und Afrika sowie in KMU-Montagestandorten in Südostasien | Kurzfristig (≤ 2 Jahre) |
| Programmieraufwand bei High-Mix-Low-Volume-Leiterplatten | -1.2% | Global, insbesondere bei nordamerikanischen und europäischen EMS-Anbietern mit vielfältigen Neuproduktvolumina | Mittelfristig (2–4 Jahre) |
| Flussmittel, Lötspritzer und Verunreinigungen auf Bottom-Side-Optiken | -0.7% | Global, insbesondere in kontinuierlichen Wellenlötlinien im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Verdeckung und Abschattung um dichte bedrahtete Pinfelder | -0.4% | Global, insbesondere bei Industrie- und Automobilleiterplatten mit dichten Steckverbinderanordnungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten und Komplexität der Inline-Integration
Premium-3D-Systeme erfordern erhebliche Investitionen, wenn sie Mehrwinkelbildgebung und KI-Inferenzfähigkeiten umfassen. Diese Investition kann die Einführung bei kleinen und mittelgroßen Montageunternehmen einschränken. Die Inline-Installation erfordert auch Förderanpassung, Leiterplattenhalterungsvorrichtungen, Schnittstellen zum Manufacturing-Execution-System und Inbetriebnahmeunterstützung. Bottom-Side-Optiken benötigen eine dedizierte Freigabezone unter der Leiterplatte, was benutzerdefinierte Förderabschnitte erfordern kann. Diese Anforderungen können den Amortisationszeitraum in Regionen verlängern, in denen Auftragsfertiger mit niedrigeren Auftragswerten und engeren Margen arbeiten.
Das Problem ist besonders relevant für Unternehmen in Südamerika, Südostasien und Teilen Osteuropas. Diese Einrichtungen erkennen möglicherweise die Qualitätsvorteile, verschieben jedoch eine größere Linienänderung. Abonnement- und Inspection-as-a-Service-Modelle beginnen, eine weitere kommerzielle Option zu bieten. Abonnement- und Inspection-as-a-Service-Modelle entstehen als weitere kommerzielle Option. Diese Modelle können den Zugang für kostensensible Käufer durch Abrechnung pro Inspektion und Linienanalysen verbessern. Das Modell befindet sich außerhalb Chinas noch in einem frühen Stadium und hat die Kapitalallokationsmuster in Nordamerika oder Europa noch nicht verändert. Kleinere Hersteller müssen weiterhin Betriebskosten, Serviceabdeckung und Integrationsrisiken berücksichtigen, bevor sie ihren Inspektionsansatz ändern. Eine niedrige Anfangszahlung beseitigt nicht den Bedarf an Vorrichtungen, Datenverarbeitung und qualifiziertem Personal. Diese Faktoren können dazu führen, dass Käufer manuelle oder 2D-Methoden länger beibehalten, als ihre Qualitätsziele nahelegen würden. Der Markt für Bottom-Side-PCB-AOI-Systeme sieht sich einem langsameren Einführungspfad gegenüber, wo Produktionsvolumina eine dedizierte Inline-Installation nicht rechtfertigen.
Programmieraufwand bei High-Mix-Low-Volume-Leiterplatten
Die Programmierung der Unterseiten-Inspektion ist schwierig, da Bibliotheken für bedrahtete Bauteile weniger standardisiert sind als Bibliotheken für oberflächenmontierte Bauteile. Das Erscheinungsbild der Verbindung ändert sich auch mit Lotlegierung, Flussmittel, Düsengeometrie, Reflexionsvermögen und Beleuchtungsbedingungen. High-Mix-Einrichtungen können Produkte 2 bis 5 Mal pro Tag wechseln, was die manuelle Programmentwicklung zu einer erheblichen betrieblichen Belastung macht. DaoAI berichtete, dass ein veraltetes regelbasiertes Setup für jede neue Produkteinführung 2 bis 3 Stunden in Anspruch nehmen und die effektive Linienauslastung auf 70 % reduzieren kann. Bediener können auf visuelle Inspektion zurückgreifen, während ein neues Programm stabilisiert wird.
KI-basierte Programmierwerkzeuge sollen diese Belastung reduzieren. Mycronic erklärte, dass seine GenI-Lösung die Programmierzeit für neue Produkteinführungen auf 10 Minuten reduziert hat, ohne dass vorherige AOI-Programmierkenntnisse erforderlich sind. PARMIs KI-Teaching-Werkzeug programmierte ein Panel mit 2.354 Bauteilen in 2 Minuten und 30 Sekunden durch Automatisierung der Bauteil-zu-Bibliothek-Zuordnung.[2] Die Einführung ist uneinheitlich, da etablierte Einrichtungen Teams umschulen und geeignete Defektbibliotheken für Unterseitenanwendungen aufbauen müssen. Die langsamere Anlaufphase kann die Einführung verzögern, selbst wenn Kapitalfinanzierung verfügbar ist. Erfahrene Programmierer zögern möglicherweise, vertraute regelbasierte Praktiken zu ersetzen, bevor sie einem KI-generierten Programm vertrauen. Einrichtungen benötigen auch kommentierte Beispiele, die ihre eigenen Lotmaterialien, Beleuchtungsbedingungen und Bauteilmischungen repräsentieren. Der Markt für Bottom-Side-PCB-AOI-Systeme ist von dieser praktischen Übergangsphase betroffen, da der Gerätewert von einer zuverlässigen Nutzung nach der Installation abhängt. Anbieter, die Anwendungsunterstützung und schnellere Programmvalidierung anbieten, können diese Hürde verringern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
3D-Systeme expandieren in Hochzuverlässigkeitslinien2D-Bottom-Side-AOI-Systeme hielten im Jahr 2025 einen Marktanteil von 55,27 %. Ihre Position spiegelt niedrigere Kosten, schnellere Programmeinrichtung und ausreichende Abdeckung für viele sichtbare bedrahtete Defekte wider. Sie bleiben gut geeignet für Unterhaltungselektronik, Telekommunikationsgeräte und Standard-Industriemontage. Diese Umgebungen priorisieren häufig Durchsatz und Inspektionskosten pro Leiterplatte. Kontrollierte Pinlängenvariation und standardisierte Lotmaterialien können auch den Bedarf an detaillierter Höhenmessung reduzieren.
3D-Bottom-Side-AOI-Systeme werden bis 2031 voraussichtlich mit einer CAGR von 9,73 % wachsen. Automobilantriebsstränge und Luft- und Raumfahrtelektronik verlagern Inspektionsspezifikationen hin zu Lötvolumen- und Pinlängenmessungen. ViTrox brachte im August 2025 den V510Ai DST auf den Markt, der gleichzeitige beidseitige 3D-Inspektion bietet, einschließlich Bottom-Side-Pinlängen- und Lötvolumenmessungen für Baugruppen mit oberseitigen Bauteilen bis zu 100 mm. Hybridsysteme kombinieren 2D-Geschwindigkeit für Routineprüfungen mit 3D-Messung an ausgewählten Verbindungen. Sie ermöglichen es Industrieanwendern, die Abdeckung zu stärken, ohne die gesamte vorhandene Inspektionsinfrastruktur zu ersetzen oder die Zykluszeit-Anforderungen einer vollständigen 3D-Inspektion der gesamten Leiterplatte zu akzeptieren. Streifenlicht-, Lasertriangulations- und multidirektionale Beleuchtungsmethoden werden für die eingeschränkte Geometrie unter einer Leiterplatte angepasst. Das optische Design muss die Reflexionsfähigkeit von Lötoberflächen und Rückstände berücksichtigen, die sich in der Nähe der Inspektionszone ansammeln können. Dies hält 2D-Systeme in Anwendungen mit stabilen Prozessbedingungen relevant. Es gibt dem Markt für Bottom-Side-PCB-AOI-Systeme auch einen breiteren Übergangspfad von etablierten 2D-Geräten zu messintensiveren Systemen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Inspektionsphase:
Nachselektivlöten entwickelt sich schnellDas Nachwellenlöten machte im Jahr 2025 31,43 % der Marktgröße für Bottom-Side-PCB-AOI-Systeme aus. Seine führende Position spiegelt die große installierte Basis von Wellenlötgeräten in Verbraucher- und Standard-Industriemontagelinien wider, insbesondere im asiatisch-pazifischen Raum. Diese installierte Basis kann Umsätze unterstützen, auch wenn das Selektivlöten eine größere Rolle gewinnt. Vorsoldering- und Post-Reflow-Inspektion sind weniger konsistent mit der Leiterplattenunterseite verbunden. Ihre Rolle erweitert sich bei doppelseitigen oberflächenmontierten Leiterplatten, die einen sekundären Reflow-Durchgang vor der bedrahteten Montage verwenden.
Das Nachselektivlöten wird bis 2031 voraussichtlich mit einer CAGR von 10,12 % wachsen. Selektivlöten begrenzt die thermische Belastung für empfindliche oberflächenmontierte Bauteile durch Auftragen von Lot durch eine Präzisionsdüse. Die Verbindungsform kann mit Düsendurchmesser, Verweilzeit und Flussmittelaktivierung variieren, was eine konsistente Inspektion schwieriger macht. Endmontage- und Nacharbeitsverifizierung bleiben wichtig für Luft- und Raumfahrt- und Verteidigungsleiterplatten, die eine dokumentierte Prüfung vor dem Versand erfordern. Der Markt für Bottom-Side-PCB-AOI-Systeme profitiert, wenn Stationen Verbindungskoordinaten, Höhendaten, Volumenabschätzungen, Defektklassifizierungen und Bedienerüberschreibungen in maschinenlesbaren Aufzeichnungen erfassen. Nachselektivlötstationen müssen jedes Ergebnis mit der Düse, der Legierungstemperatur und den für diese Verbindung verwendeten Flussmitteleinstellungen verknüpfen. Diese tiefere Rückverfolgbarkeit kann die Softwareintegration genauso wichtig machen wie die Kamera- und Beleuchtungsleistung. Flexible Endinspektion-Zellen unterstützen auch nicht standardmäßige Leiterplattengeometrien und unterschiedliche Bauteilhöhen. Diese Anforderungen schaffen Nachfrage nach Systemen, die über Produktions- und Nacharbeitsworkflows hinweg betrieben werden können.
Nach Einsatzart:
Inspektionsinselsysteme unterstützen flexible FertigungInline-Systeme machten im Jahr 2025 62,18 % des Einsatzanteils aus. Ihre Position spiegelt die Produktionsanforderungen von Hochvolumen-Leiterplattenlinien wider, bei denen ein separater Inspektionsschritt den Leiterplattenfluss unterbrechen kann. Ein Inline-System kann wiederkehrende Muster mit unzureichendem Lot erkennen und Bediener warnen, bevor eine Charge weitergeht. Es kann auch Daten für Anpassungen der Selektivlötrezeptur liefern. Diese Konfiguration bleibt zentral für den Markt für Bottom-Side-PCB-AOI-Systeme in kontinuierlichen Produktionsumgebungen.
Inspektionsinselsysteme werden bis 2031 voraussichtlich mit einer CAGR von 9,71 % wachsen. Sie eignen sich für High-Mix-Low-Volume-Fertigung und Neuprodukteinführungsarbeiten, bei denen Chargengrößen möglicherweise keine feste Inline-Werkzeugausstattung für jede Leiterplatte unterstützen. ASYS brachte AISPECTURE auf der PCIM Europe im Juni 2026 mit 3D-Laserscanning, hochauflösender 2D-Bildgebung und kundenspezifischen KI-Modellen auf den Markt. Offline-Systeme bleiben relevant für Luft- und Raumfahrt-, Verteidigungs-, Medizinbildgebungs- und Satellitenkommunikationsleiterplatten, die manuelle Handhabung und detaillierte Mehrwinkelinspektion rechtfertigen. Benutzer können auch Offline-Inspektion anwenden, um Qualitätsbaselines festzulegen, bevor Inline-Produktionsparameter eingestellt werden. Dies ist nützlich während der Neuprodukteinführung, wenn Hersteller das akzeptable Verbindungserscheinungsbild verstehen müssen, bevor die Volumenproduktion beginnt. Einige Inspektionsinselsysteme können zwischen Linien bewegt werden, wenn sich Produktanforderungen ändern. Dies reduziert die historische Trennung zwischen Offline- und Inselbereitstellungen. Der Markt für Bottom-Side-PCB-AOI-Systeme kann daher sowohl Entwicklungsarbeiten als auch Produktionsunterstützung mit anpassungsfähigen Plattformen bedienen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche:
Automobilelektronik erhöht InspektionsanforderungenDie Elektronikfertigung hielt im Jahr 2025 einen Marktanteil von 29,36 %. Das Segment wird durch große Auftragsmontagevolumina für Verbrauchergeräte, Netzwerkgeräte und Industriesteuerungen im asiatisch-pazifischen Raum unterstützt. Die Unterseiten-Inspektion ist ein routinemäßiger Schritt nach dem Wellen- und Selektivlöten in diesen Einrichtungen. Kunden aus der Unterhaltungselektronik und Telekommunikation bleiben kostensensibel und verlassen sich weiterhin stark auf 2D-Inline-Systeme. Kleinere passive Bauteile und engere Bauteilabstände erhöhen jedoch im Laufe der Zeit den Bedarf an detaillierterer Inspektion.
Die Automobilelektronik wird bis 2031 voraussichtlich mit einer CAGR von 10,68 % wachsen. Elektrofahrzeuge und Fahrerassistenzsysteme fügen Batteriemanagementsysteme, Bordladegeräte, DC-DC-Wandler sowie Radar- oder Lidar-Verarbeitungsleiterplatten hinzu. Diese Anwendungen erhöhen den Leiterplatteninhalt im Vergleich zu herkömmlichen Fahrzeugen mit Verbrennungsmotor. Industrieelektronik, Luft- und Raumfahrt sowie Verteidigung und Medizingeräte erfordern ebenfalls eine zuverlässige Inspektion dichter bedrahteter Anordnungen und Hochstromverbindungen. Die Bottom-Side-PCB-AOI-Branche bedient diese Anwender mit Systemen, die Aufzeichnungen auf Leiterplattenebene für Qualitätsmanagement und regulatorische Dokumentation exportieren. Industrielle Steuerungsprodukte umfassen häufig Relaisleiterplatten, Frequenzumrichter, Motorsteuerungen und Leistungsumwandlungsmodule. Diese Produkte verwenden dichte Steckverbinderanordnungen und Hochstromverbindungen, die eine zuverlässige Lötinspektion unter Vibrations- und Wärmebelastung benötigen. Luft- und Raumfahrt- sowie Verteidigungsleiterplatten erfordern dokumentierte Seriennummerninspektionen, während Medizingeräte Nachweise über patientenkritische Montageinspektionen erfordern. Diese Anwendungsfälle halten die Nachfrage über das breitere Elektronikfertigungssegment hinaus aufrecht.
Geografische Analyse
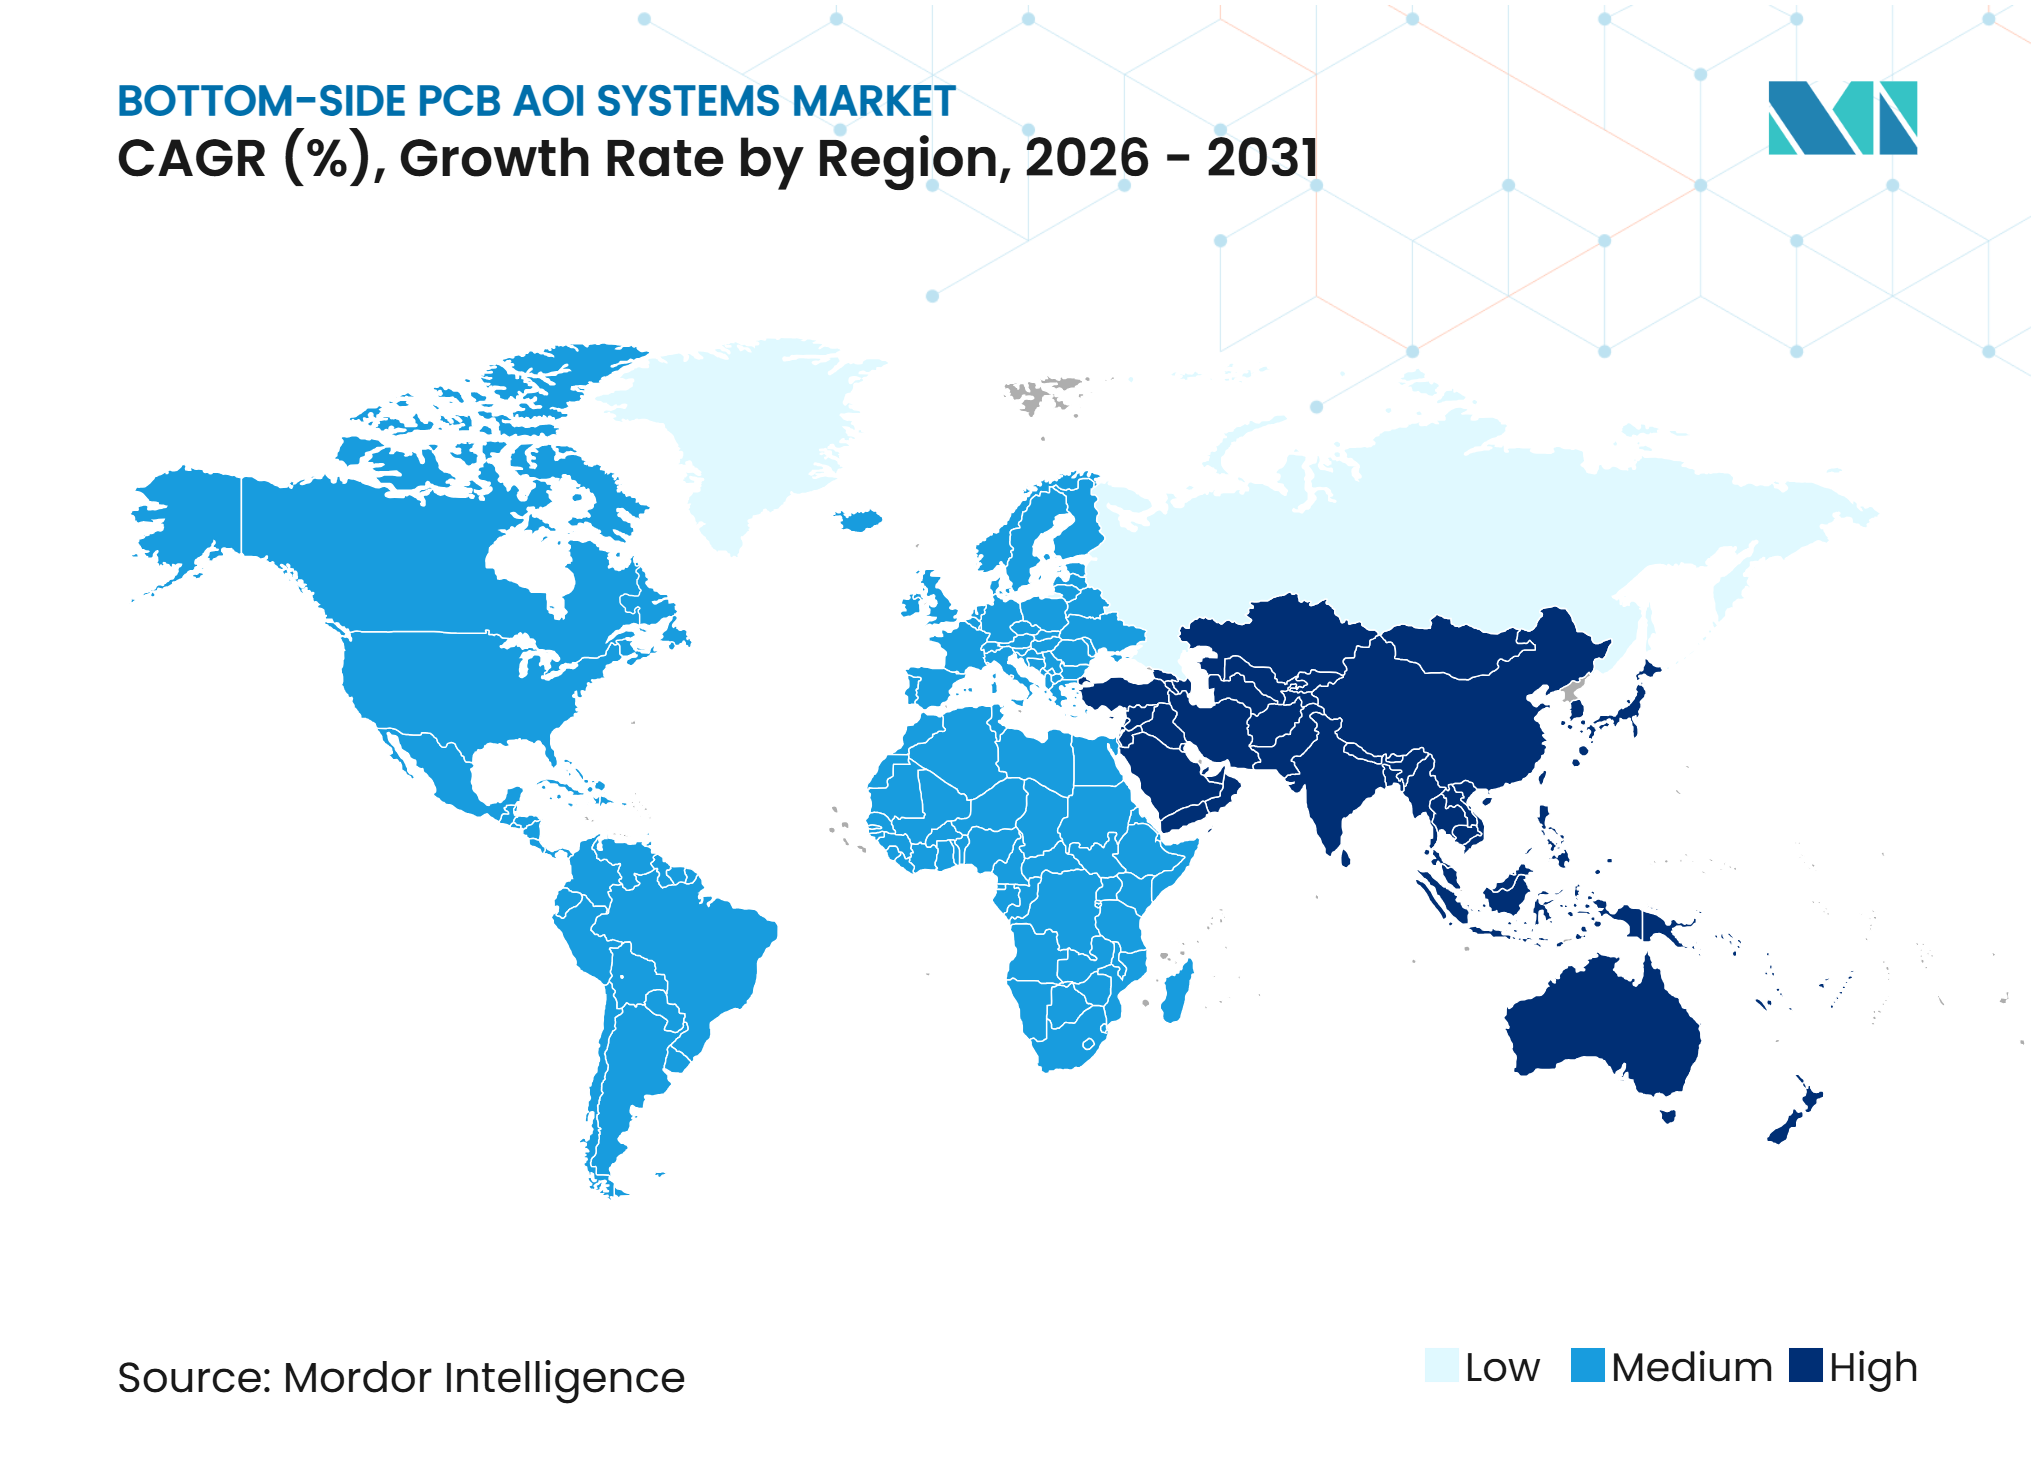
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Anteil von 44,27 % am regionalen Gesamtmarkt und wird bis 2031 voraussichtlich mit einer CAGR von 10,09 % wachsen. Chinas Leiterplattenproduktion erreichte im Jahr 2025 346,14 Milliarden CNY, nachdem sie gegenüber dem Vorjahr um 17,94 % gewachsen war. Hochdichte-Verbindungsleiterplatten verzeichneten ein erhebliches Wachstum, während Mehrlagenleiterplatten mit hoher Lagenzahl substanziell zunahmen. Japans Leiterplattenproduktion sollte wachsen, unterstützt durch KI-Server, Leistungselektronik und Automobilanwendungen. Südkorea und Taiwan tragen fortschrittliche Knoten- und Automobilqualitätsproduktion bei, während Vietnam und Malaysia Kapazitätsverlagerungen aus China aufnehmen. Indien verzeichnete eine erhebliche Elektronikfertigungsleistung und bietet Kapitalsubventionen, während Koh Young im September eine Niederlassung in Noida eröffnete.[3]
Europa ist der zweitgrößte regionale Markt, wobei Deutschland als wichtigstes Automobilinspektionszentrum dient. Automobilelektronik, einschließlich Batteriemanagement, Wechselrichtersteuerung und Fahrerassistenzleiterplatten, ist eine wichtige Quelle der lokalen Nachfrage nach 3D-AOI. Der Markt für Bottom-Side-PCB-AOI-Systeme in der Region wird durch Qualitätserwartungen bei Automobil-Tier-1- und Tier-2-Lieferanten geprägt. Osteuropäische Produktionszentren in Polen, der Tschechischen Republik und Ungarn bieten die Möglichkeit, ältere 2D- und manuelle Praktiken zu ersetzen, wenn sie aufgerüstet werden. Anbieter müssen auch Maschinensicherheits- und CE-Kennzeichnungsanforderungen erfüllen, wenn sie Systeme an regulierte europäische Einrichtungen verkaufen.
Nordamerika ist die drittgrößte Region, unterstützt durch Luft- und Raumfahrt- sowie Verteidigungselektronik, Medizingeräteproduktion und die Expansion der inländischen EMS-Kapazität. Einrichtungen, die mit Anreizen aus dem CHIPS and Science Act errichtet wurden, spezifizieren Inline-3D-AOI bereits in der anfänglichen Linienplanungsphase. Dies unterstützt höhere durchschnittliche Verkaufspreise für den Markt für Bottom-Side-PCB-AOI-Systeme. Südamerika ist kleiner, stärkt jedoch seine Automobilelektronik-Montage für nordamerikanische Fahrzeugprogramme. Der Nahe Osten und Afrika haben Nachfrage in den Vereinigten Arabischen Emiraten und Südafrika, wobei die Fertigungszonen von Saudi-Arabiens Vision 2030 bis 2031 voraussichtlich weitere Geräteanforderungen schaffen werden. Die regionale Chance befindet sich noch in einem frühen Stadium, sodass Anbieter lokalen Service und Anwendungsunterstützung benötigen. In Südamerika können Automobilprogramme den Einsatz rückverfolgbarer Inspektion erhöhen, wenn sich Lieferantenstandards mit denen in Nordamerika angleichen. Neue Greenfield-Linien in Nordamerika bieten Anbietern die Möglichkeit, 3D-Systeme von Anfang an zu spezifizieren. In all diesen Regionen wird der Markt für Bottom-Side-PCB-AOI-Systeme durch lokale Fertigungsinvestitionen und die Fähigkeit zur Unterstützung regulierter Produktion geprägt.
Wettbewerbslandschaft
Marktkonzentration
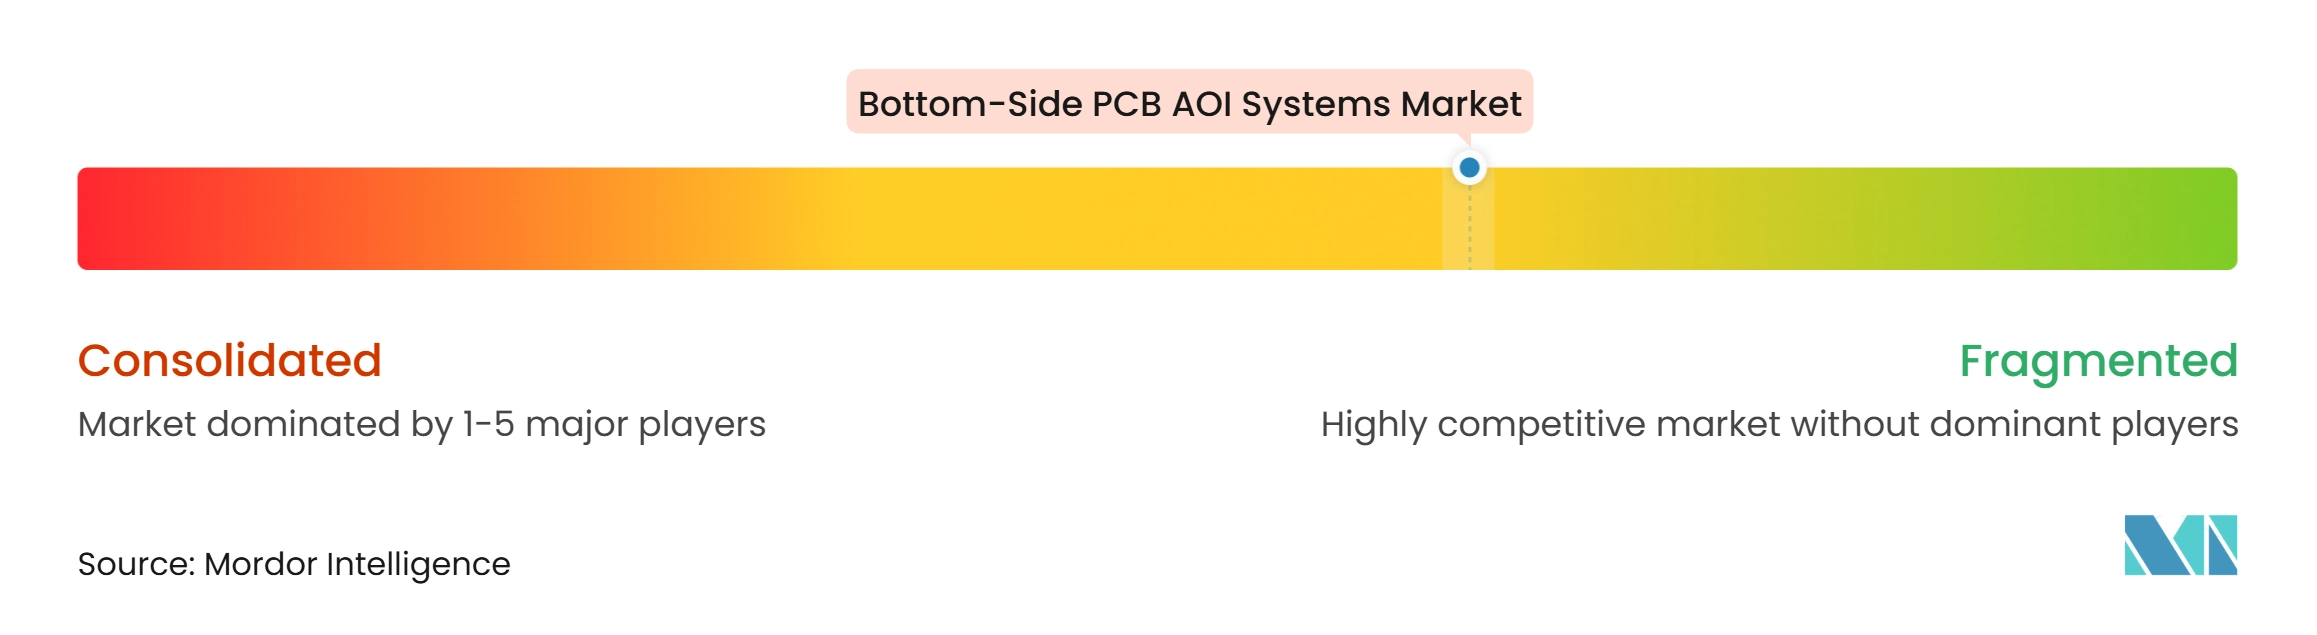
Der Markt für Bottom-Side-PCB-AOI-Systeme ist mäßig fragmentiert. Koh Young Technology und MIRTEC haben starke Markenpositionen in der True-3D-Messung und Inspektionsgenauigkeit, während taiwanesische, europäische und chinesische Anbieter in verschiedenen Preis- und Servicepositionen konkurrieren. Eine kleine Gruppe bietet Lotpasteninspektion, oberseitige AOI und unterseitige AOI als Teil eines breiteren Portfolios an. Diese Unternehmen konkurrieren um Plattformstandardisierungsentscheidungen bei großen EMS- und Automobil-Tier-1-Konten. Ihre breiteren Portfolios können die Geräteauswahl für Kunden vereinfachen, die konsistente Datenpraktiken über mehrere Inspektionsschritte hinweg wünschen. Spezialisierte Anbieter können wettbewerbsfähig bleiben, wenn ein Käufer eine kostengünstigere Konfiguration, lokalen Service oder eine fokussierte Anwendungslösung benötigt. Dies schafft eine zweistufige Wettbewerbsstruktur anstatt eines von einer Anbietergruppe kontrollierten Marktes. Der Markt für Bottom-Side-PCB-AOI-Systeme bleibt sowohl für etablierte Portfolioanbieter als auch für spezialisierte Neueinsteiger offen. Eine breitere Gruppe von Spezialisten konkurriert durch lokalisierte Unterstützung, Preisgestaltung und anwendungsspezifische Anpassung für kleinere Montageunternehmen.
Der Wettbewerb verlagert sich von regelbasierten Systemen zu KI-gestützter Inspektion und Programmierung. Delvitech erklärte, dass seine ATON-Plattform mehr als 40 Gigabit Inspektionsdaten pro Sekunde durch proprietäre neuronale Netze verarbeitet, um eine 360-Grad-Verbindungsabdeckung zu bieten. PARMIs Xceed BSI verwendet KI-Teaching, um Inspektionsprogramme in weniger als 3 Minuten ohne Gerber-Dateien zu erstellen. Koh Young stellte das Zenith 2 UHS True 3D AOI-System und seine Revolution-to-Success-Softwareplattform auf der APEX EXPO 2026 vor. Diese Schritte konzentrieren sich auf höhere Mix-Produktion, automatische Programmierung, geschlossene Prozessregelung und Inspektionsdatenmanagement. Delvitech, PARMI und Koh Young veranschaulichen einen Fokus auf Software und Daten, um ähnliche optische Messfähigkeiten zu differenzieren. Die Fähigkeit, schnell ein Programm zu erstellen, ist besonders wichtig für Auftragsfertiger mit häufigen Produktwechseln. Closed-Loop-Werkzeuge helfen Kunden auch dabei, AOI-Ergebnisse zu nutzen, um vorgelagerte Druck-, Bestückungs- und Lötprozesse anzupassen. Diese Richtung gibt dem Markt für Bottom-Side-PCB-AOI-Systeme eine stärkere Verbindung zu Fertigungssoftware und Prozesssteuerung.
Inspektionsinselsysteme für High-Mix-Neuprodukteinführungen bleiben eine wettbewerbsfähige Öffnung, da viele etablierte Plattformen für Hochvolumen-Inline-Leistung konzipiert wurden. Flexible und Starr-Flex-Leiterplatten für tragbare Medizingeräte und Luft- und Raumfahrtsensormodule erfordern auch konfigurierbare Vorrichtungen und berührungslose Höhenmessung. Tier-2- und Tier-3-Automobilzulieferer in Süd- und Südostasien bilden eine weitere Chance, da Qualitätsanforderungen weiter in der Lieferkette nach unten wandern. Chinesische Anbieter, darunter JUTZE Intelligence Technology, Sinic-Tek Vision Technology und Shenzhen JT Automation Equipment, konkurrieren in diesem Tier. ## Jüngste Branchenentwicklungen
Marktführer der Bottom-Side-PCB-AOI-Systeme
-
Viscom SE
-
SAKI Corporation
-
PARMI Co., Ltd.
-
PEMTRON Corporation
-
ViTrox Corporation Berhad
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Bottom-Side-PCB-AOI-Systeme Unternehmen in diesem Bericht
- Koh Young Technology Inc.
- Viscom SE
- SAKI Corporation
- PARMI Co., Ltd.
- PEMTRON Corporation
- ViTrox Corporation Berhad
- Test Research, Inc.
- MIRTEC CO., LTD.
- GÖPEL electronic GmbH
- Delvitech SA
- JUTZE Intelligence Technology Co., Ltd.
- ALeader Vision Technology Co., Ltd.
- Machvision Inc.
- Mek Marantz Electronics Ltd.
- Machine Vision Products, Inc.
- YESTECH, Inc.
- Sinic-Tek Vision Technology Co., Ltd.
- ZhenHuaXing Technology Co., Ltd.
- Shenzhen JT Automation Equipment Co., Ltd.
- TechValley Co., Ltd.
- ASC International, Inc.
- Utechzone Co., Ltd.
- FAVITE, Inc.
- CIMS Co., Ltd.
- Magic-ray Technology Co., Ltd.
- Pure-Play Manufacturer Qualification and Exclusion Criteria
Neueste Industrielle Entwicklungen in Markt für Bottom-Side-PCB-AOI-Systeme
- September 2026: Koh Young Technology gab die Eröffnung eines neuen Zweigbüros in Noida, Uttar Pradesh, Indien, bekannt, um die technischen Anwendungen und die Geschäftsentwicklungsunterstützung für den wachsenden Elektronikfertigungssektor des Landes zu stärken, und markierte damit eine formelle regionale Infrastrukturverpflichtung, die mit Indiens wachsender Leiterplattenbestückungskapazität übereinstimmt.
- September 2026: Koh Young präsentierte seine Meister-Serie 3D-Halbleiterinspektionsplattformen, einschließlich des ZenStar-Wafer-Level-Packaging-Inspektionssystems, auf der SEMICON Taiwan 2026 vom 2. bis 4. September und signalisierte damit eine strategische Expansion von der Leiterplatten-AOI hin zur fortschrittlichen Halbleiterverpackungsinspektion.
- Juni 2026: ASYS Group brachte das AISPECTURE-AOI-System auf der PCIM Europe 2026 auf den Markt, das als weltweit erste wirklich unüberwachte Inspektionsplattform für die Leistungselektronikfertigung beschrieben wird. Es kombiniert 3D-Laserscanning, hochauflösende 2D-Bildgebung und kundenspezifische KI-Modelle, ohne Trainingsbilder oder manuelle Parametrisierung zu erfordern, und adressiert direkt die Herausforderung der High-Mix-Kleinserienfertigung.
- März 2026: Koh Young stellte auf der APEX EXPO 2026 mehrere neue Maschinenplattformen vor, darunter das Zenith 2 UHS True 3D AOI-System und die einheitliche Revolution-to-Success-Softwareplattform, die auf höhere Mix-Produktion mit KI-gesteuerter automatischer Programmierung, geschlossener Prozessregelung und verbessertem Inspektionsdatenmanagement über vernetzte Linien abzielt.
Globaler Berichtsumfang des Marktes für Bottom-Side-PCB-AOI-Systeme
Ein Markt für Bottom-Side-PCB-AOI-Systeme umfasst die Umsätze aus dem Verkauf, der Installation, der Software und dem damit verbundenen Support von automatisierten optischen Inspektionsgeräten, die speziell für die Inspektion der Unterseite von bestückten Leiterplatten (PCBAs) entwickelt wurden. Diese Systeme verwenden Maschinenvisionskameras, Beleuchtung, Bildverarbeitungssoftware und, wo anwendbar, dreidimensionale Messung, um Defekte in Bauteilen, Lötverbindungen, Pins, Pads, Markierungen und Montagequalität zu identifizieren, ohne manuelle Sichtinspektion zu erfordern. AOI ist eine berührungslose Inspektionsmethode, die zur Erkennung von Problemen wie fehlenden oder falsch platzierten Bauteilen, Lötbrücken, unzureichendem Lot, angehobenen Anschlüssen, Polaritätsfehlern, Nicht-Benetzung und bedrahteten Lötdefekten verwendet wird.
Der Marktbericht für Bottom-Side-PCB-AOI-Systeme ist segmentiert nach Produkttyp (2D-Bottom-Side-AOI-Systeme, 3D-Bottom-Side-AOI-Systeme, Hybrid-2D-und-3D-Bottom-Side-AOI-Systeme), Inspektionsphase (Vor dem Löten, Nach dem Reflow-Löten, Nach dem Wellenlöten, Nach dem Selektivlöten, Endmontage- und Nacharbeitsverifizierung), Einsatzart (Inline-Systeme, Offline-Systeme und Inspektionsinselsysteme), Endverbraucherbranche (Elektronikfertigung, Automobilelektronik, Industrieelektronik, Luft- und Raumfahrt- sowie Verteidigungselektronik, Unterhaltungselektronik, Medizingeräte, Telekommunikation und Netzwerke, Sonstige Endverbraucherbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum und Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| 2D-Bottom-Side-AOI-Systeme |
| 3D-Bottom-Side-AOI-Systeme |
| Hybrid-2D-und-3D-Bottom-Side-AOI-Systeme |
| Inspektion vor dem Löten |
| Inspektion nach dem Reflow-Löten |
| Inspektion nach dem Wellenlöten |
| Inspektion nach dem Selektivlöten |
| Endmontage- und Nacharbeitsverifizierung |
| Inline-Systeme |
| Offline-Systeme |
| Inspektionsinselsysteme |
| Elektronikfertigung |
| Automobilelektronik |
| Industrieelektronik |
| Luft- und Raumfahrt- sowie Verteidigungselektronik |
| Unterhaltungselektronik |
| Medizingeräte |
| Telekommunikation und Netzwerke |
| Sonstige Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Produkttyp | 2D-Bottom-Side-AOI-Systeme | ||
| 3D-Bottom-Side-AOI-Systeme | |||
| Hybrid-2D-und-3D-Bottom-Side-AOI-Systeme | |||
| Nach Inspektionsphase | Inspektion vor dem Löten | ||
| Inspektion nach dem Reflow-Löten | |||
| Inspektion nach dem Wellenlöten | |||
| Inspektion nach dem Selektivlöten | |||
| Endmontage- und Nacharbeitsverifizierung | |||
| Nach Einsatzart | Inline-Systeme | ||
| Offline-Systeme | |||
| Inspektionsinselsysteme | |||
| Nach Endverbraucherbranche | Elektronikfertigung | ||
| Automobilelektronik | |||
| Industrieelektronik | |||
| Luft- und Raumfahrt- sowie Verteidigungselektronik | |||
| Unterhaltungselektronik | |||
| Medizingeräte | |||
| Telekommunikation und Netzwerke | |||
| Sonstige Endverbraucherbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| ASEAN | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Bottom-Side-PCB-AOI-Systeme?
Die Marktgröße für Bottom-Side-PCB-AOI-Systeme wird im Jahr 2026 auf 454,82 Millionen USD geschätzt und soll bis 2031 einen Wert von 704,01 Millionen USD erreichen, mit einer CAGR von 9,13 %.
Warum gewinnt die 3D-Unterseiten-Inspektion an Akzeptanz?
3D-Systeme liefern Höhen- und Lötvolumeninformationen, die die Inspektion hochzuverlässiger bedrahteter Verbindungen in der Automobil-, Luft- und Raumfahrt- sowie Industrieelektronik unterstützen.
Welcher Produkttyp führte die Nachfrage im Jahr 2025 an?
2D-Bottom-Side-AOI-Systeme führten mit einem Anteil von 55,27 % im Jahr 2025, da sie niedrigere Kosten und eine schnelle Einrichtung für Hochvolumen-Montagelinien bieten.
Welche Inspektionsphase expandiert am schnellsten?
Die Inspektion nach dem Selektivlöten wird bis 2031 voraussichtlich mit einer CAGR von 10,12 % wachsen, da Hersteller Selektivlöten einsetzen, um wärmeempfindliche Bauteile zu schützen.
Welche Region führt die Nachfrage nach Bottom-Side-PCB-AOI-Geräten an?
Der asiatisch-pazifische Raum führte mit einem Anteil von 44,27 % im Jahr 2025 und wird bis 2031 voraussichtlich mit einer CAGR von 10,09 % wachsen, unterstützt durch seine umfangreiche Leiterplattenbestückungsbasis.
Was schränkt die Einführung von Bottom-Side-AOI-Systemen ein?
Hohe Geräte- und Integrationskosten sowie Programmieranforderungen in der High-Mix-Produktion können die Bereitstellung bei kleineren Montageunternehmen verzögern.