
Marktgröße und Marktanteil für Blepharitis-Behandlung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.55 Milliarden US-Dollar |
| Marktgröße (2031) | 2.06 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.75 % |
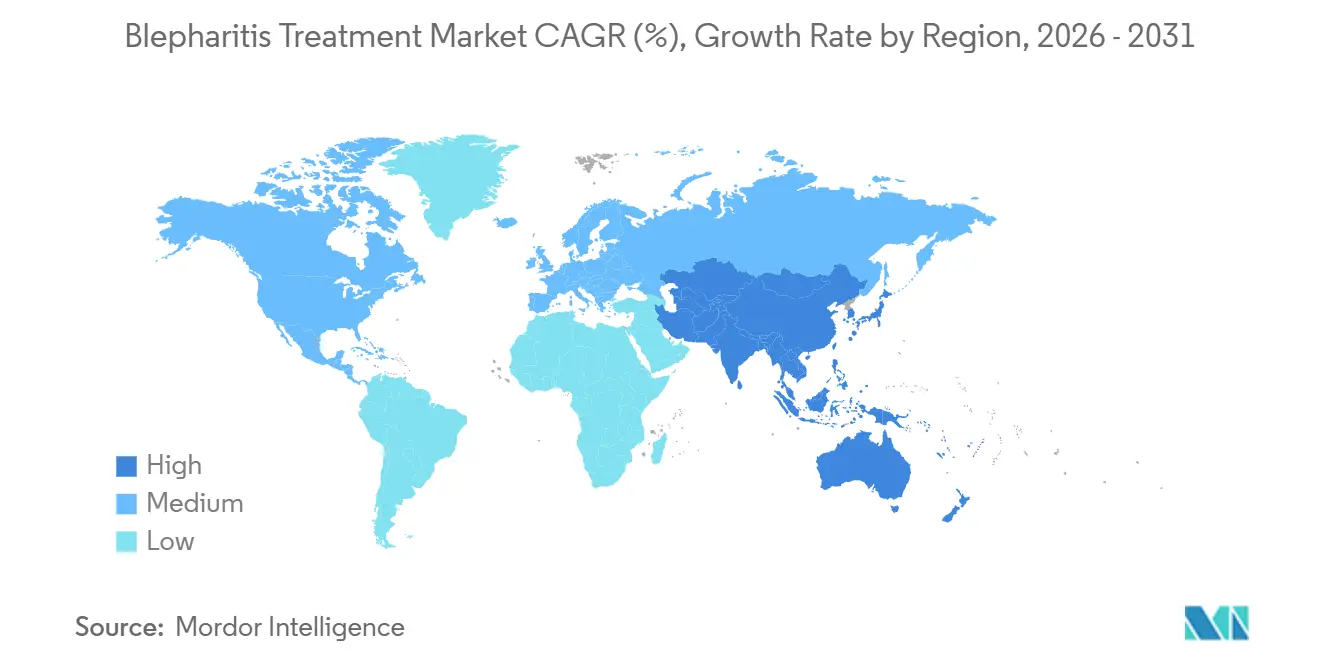
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Blepharitis-Behandlung von Mordor Intelligence
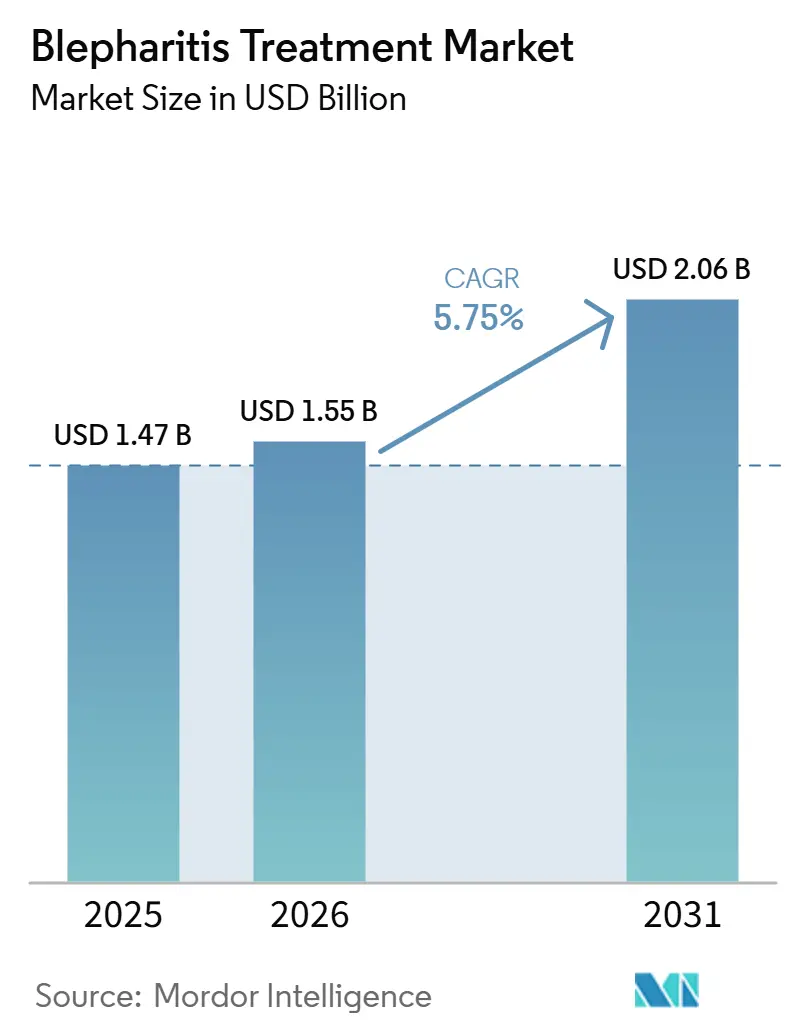
Der Markt für Blepharitis-Behandlung wird voraussichtlich von 1,47 Milliarden USD im Jahr 2025 und 1,55 Milliarden USD im Jahr 2026 auf 2,06 Milliarden USD bis 2031 anwachsen und dabei zwischen 2026 und 2031 eine CAGR von 5,75 % verzeichnen.
Der Markt für Blepharitis-Behandlung wird durch eine größere diagnostizierte Patientenbasis, die Verfügbarkeit einer Demodex-spezifischen verschreibungspflichtigen Therapie sowie die anhaltende Belastung durch chronische Augenoberflächenerkrankungen gestützt. Alternde Bevölkerungen erhöhen den Bedarf an wiederkehrender Versorgung, da Symptome an der Augenoberfläche und eine Meibom-Drüsen-Dysfunktion mit zunehmendem Alter häufiger auftreten. Der verstärkte Einsatz von Lidbildgebung kann Erkrankungen identifizieren, die zuvor übersehen wurden, und kann Behandlungsentscheidungen konsistenter gestalten. Unternehmen verfolgen verschreibungspflichtige Therapien, Geräte und Hygieneartikel mit Wiederholungskauf, während Möglichkeiten für Versorgungsmodelle bestehen bleiben, die Diagnose und Behandlung kombinieren. Die Therapietreue der Patienten, eine begrenzte Kostenübernahme für bestimmte Verfahren sowie das Stewardship-Programm für Antiinfektiva schränken den Markt für Blepharitis-Behandlung weiterhin ein.
Wichtigste Erkenntnisse des Berichts
- Nach Krankheitstyp hielt die anteriore Blepharitis im Jahr 2025 einen Anteil von 38,31 % am Markt für Blepharitis-Behandlung, während die posteriore Blepharitis bis 2031 die höchste CAGR von 8,58 % verzeichnen soll.
- Nach Behandlungstyp entfielen im Jahr 2025 36,24 % des Marktvolumens für Blepharitis-Behandlung auf künstliche Tränen und Gleitmittel, während gerätegestützte Therapien bis 2031 voraussichtlich mit einer CAGR von 8,22 % wachsen werden.
- Nach Anwendungsbereich hielt die Langzeitpflege bei chronischer Blepharitis im Jahr 2025 einen Anteil von 44,14 % und soll bis 2031 die höchste CAGR von 6,82 % verzeichnen.
- Nach Vertriebskanal hielten Einzelhandelsapotheken und Drogerien im Jahr 2025 einen Anteil von 38,65 %, während Online-Apotheken und E-Commerce bis 2031 die höchste prognostizierte CAGR von 8,95 % verzeichnen sollen.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 40,61 %, während der asiatisch-pazifische Raum bis 2031 die höchste CAGR von 8,25 % verzeichnen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Diagnose von Meibom-Drüsen-Dysfunktion und Überschneidung mit dem Trockenen Auge | +1.8% | Global, mit starker Konzentration in Ostasien und Südeuropa | Mittelfristig (2–4 Jahre) |
| FDA-geführte Kommerzialisierung der ursächlichen Demodex-Therapie | +1.5% | Nordamerika, Ausweitung auf Greater China und Europa | Kurzfristig (≤ 2 Jahre) |
| Altersbedingtes Wachstum bei chronischen Erkrankungen der Augenoberfläche | +0.9% | Global, am stärksten in Japan, Westeuropa und Südkorea | Langfristig (≥ 4 Jahre) |
| Ausbau spezialisierter Augenpflegeeinrichtungen und optischer Einzelhandelsnetzwerke im asiatisch-pazifischen Raum | +0.5% | Kernregion asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Bildschirmbelastungsbedingte Symptome an der Augenoberfläche | +0.6% | Global, konzentriert auf berufstätige städtische Bevölkerungen im asiatisch-pazifischen Raum und in Nordamerika | Mittelfristig (2–4 Jahre) |
| KI-gestützte Augenlid-Bildgebung und Schweregradbeurteilung | +0.3% | Nordamerika, China, Südkorea, Deutschland und Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
FDA-geführte Kommerzialisierung der ursächlichen Demodex-Therapie
Vor 2023 stand Klinikern kein von der FDA zugelassenes Arzneimittel zur Verfügung, das die Ursache der Demodex-Blepharitis behandelte. Die Zulassung der ophthalmologischen Lösung Lotilaner 0,25 %, die von Tarsus Pharmaceuticals unter dem Namen XDEMVY vermarktet wird, gab Verschreibern eine gezielte Option zur Eliminierung von Demodex-Milben. Die Therapie hemmt selektiv parasiten-spezifische GABA-gesteuerte Chloridkanäle, anstatt nur Symptome zu behandeln. Tarsus meldete im zweiten Quartal 2025 einen XDEMVY-Nettoprodukterlös von 102,7 Millionen USD, ein Anstieg von 152 % im Jahresvergleich, wobei mehr als 20.000 Augenpflegefachleute das Produkt verschrieben[1]. Das Unternehmen gab an, dass die Kostenübernahme mehr als 90 % der privat versicherten, Medicare- und Medicaid-Versicherten abdeckte, wodurch eine wesentliche Zugangshürde für viele berechtigte Patienten abgebaut wurde. Tarsus prognostiziert derzeit für 2026 einen Umsatz von 670 Millionen bis 700 Millionen USD und nannte ein Spitzenumsatzpotenzial von über 2 Milliarden USD, was die kommerzielle Bedeutung einer kategoriebildenden Zulassung unterstreicht.
Zunehmende Diagnose von Meibom-Drüsen-Dysfunktion und Überschneidung mit dem Trockenen Auge
Meibom-Drüsen-Dysfunktion und posteriore Blepharitis teilen verstopfte Drüsenöffnungen, minderwertiges Meibum und eine instabile Tränenfilmschicht. Eine systematische Übersichtsarbeit aus dem Jahr 2026 ergab eine gepoolte asymptomatische Prävalenz der Meibom-Drüsen-Dysfunktion von 72,86 % bei 3.637 Teilnehmern. Viele Patienten können daher bei Untersuchungen aus anderen Gründen als Blepharitis identifiziert werden. Die Eos-Studie fand Kollaretten bei 54 % der Besucher ophthalmologischer Kliniken in Europa und eine schwere Infestation bei 32 %. Die Kollaretten-Prävalenz stieg bei Patienten ab 70 Jahren auf 62 %, was die Grundlage für eine routinemäßige Beurteilung in älteren klinischen Populationen stärkt. Fragebögen zum Trockenen Auge, Tränenbeurteilung und Meibografie können ebenfalls die Identifizierung von Patienten erweitern, die eine fortlaufende Blepharitis-Behandlung benötigen.
Bildschirmbelastungsbedingte Symptome an der Augenoberfläche
Langer Bildschirmkontakt kann die Blinkhäufigkeit und das vollständige Blinzeln reduzieren, was die Meibum-Verteilung auf der Augenoberfläche stört. Dies kann die Drüsenfunktion verschlechtern und zu anhaltenden Symptomen beitragen, die Patienten dazu veranlassen, augenärztliche Hilfe zu suchen. Der klinische Zusammenhang unterstützt weiterhin die Aufmerksamkeit für berufstätige Patienten, die nicht immer mit chronischen Erkrankungen der Augenoberfläche in Verbindung gebracht werden. Dies erweitert den potenziellen Patientenpfad über ältere Erwachsene hinaus und unterstützt die Aufklärung über digitale Verbraucherkanäle. Tarsus meldete seit Anfang 2025 einen Anstieg des XDEMVY-Verbraucherengagements um 400 %, was darauf hindeutet, dass digitale Öffentlichkeitsarbeit zu einem bedeutsamen Patientenaktivierungskanal geworden ist.
KI-gestützte Augenlid-Bildgebung und Schweregradbeurteilung
KI-gestützte Meibografie kann die Zeit verkürzen, die zur Beurteilung der Meibom-Drüsenstruktur und zur Einstufung des Schweregrads der Erkrankung erforderlich ist. Eine multizentrische Studie aus dem Jahr 2025 evaluierte ein U-Net-Modell anhand von 1.350 annotierten Infrarot-Meibografie-Bildern. Das Modell erzielte eine Segmentierungsgenauigkeit von 97,49 % und einen Kappa-Wert von 0,93 gegenüber der manuellen Drüseneinstufung. Seine Ergebnisse zur Fläche unter der Kurve überstiegen 0,99 in 4 externen Validierungskohorten. Ein separates OASIS-Tool reduzierte die Analysezeit um 87 % im Vergleich zur herkömmlichen manuellen Einstufung. Eine konsistentere Einstufung kann eine frühzeitigere Behandlung unterstützen, Variationen zwischen Klinikern reduzieren und klarere Aufzeichnungen für Gespräche mit Kostenträgern liefern.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geringe Persistenz bei täglichen Augenlid-Hygieneregimen | -0.5% | Global, am stärksten ausgeprägt, wo Versorgungspfade für chronische Erkrankungen begrenzt sind | Langfristig (≥ 4 Jahre) |
| Begrenzte Kostenübernahme für thermische und lichtbasierte Verfahren | -0.8% | Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Antimikrobielle Resistenz und Stewardship-Einschränkungen | -0.4% | Global, mit höherem Risiko in Asien und Subsahara-Afrika | Langfristig (≥ 4 Jahre) |
| Fragmentierte Diagnose bei gemischter und Demodex-Erkrankung | -0.3% | Global, insbesondere in primärversorgungsgeführten Märkten in Südasien, Südostasien und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Kostenübernahme für thermische und lichtbasierte Verfahren
Viele private US-amerikanische Kostenträger stufen thermische Pulsationsverfahren und Verfahren mit intensivem gepulstem Licht als experimentell oder elektiv ein, was die Kostenübernahme für LipiFlow, TearCare und ähnliche Eingriffe einschränkt. Die Amerikanische Akademie für Ophthalmologie stellte fest, dass unabhängige, randomisierte, verblindete klinische Studien die für breite Kostenübernahmeentscheidungen erforderliche Evidenzbasis noch nicht etabliert hatten[2]. Dies zwingt Patienten zu einer Eigenentscheidung, selbst wenn ein Kliniker einen potenziellen Nutzen sieht. Es schränkt auch die Nachfrage auf Patienten mit stärkerer klinischer Motivation oder größerer Zahlungsfähigkeit ein. Hersteller benötigen stärkere unabhängige Evidenz, um künftige Kostenübernahmegespräche und einen breiteren Zugang zu unterstützen.
Antimikrobielle Resistenz und Stewardship-Einschränkungen
Topisches Azithromycin, Bacitracin-Polymyxin B und orales Doxycyclin bleiben Teil der Versorgung bei ausgewählten Blepharitis-Präsentationen. Eine Shanghaier Überwachungsstudie für den Zeitraum 2020 bis 2024 stellte einen signifikanten Anstieg von Methicillin-resistentem Staphylococcus aureus unter bakteriellen Konjunktivitis-Isolaten fest und identifizierte multiresistenten Acinetobacter baumannii. Diese Muster veranlassen Kliniker, empirische Antibiotika einzuschränken, insbesondere bei chronischen oder rezidivierenden Fällen. Antibiotika können häufiger für kulturbestätigte, empfindliche Erreger vorbehalten werden. Der Markt für Blepharitis-Behandlung könnte daher stärker auf Hygiene, antiparasitäre Augentropfen und Drüsenreinigungsverfahren setzen. Diese Verschiebung kann den routinemäßigen Antibiotikaeinsatz einschränken und gleichzeitig andere Behandlungsansätze unterstützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Krankheitstyp:
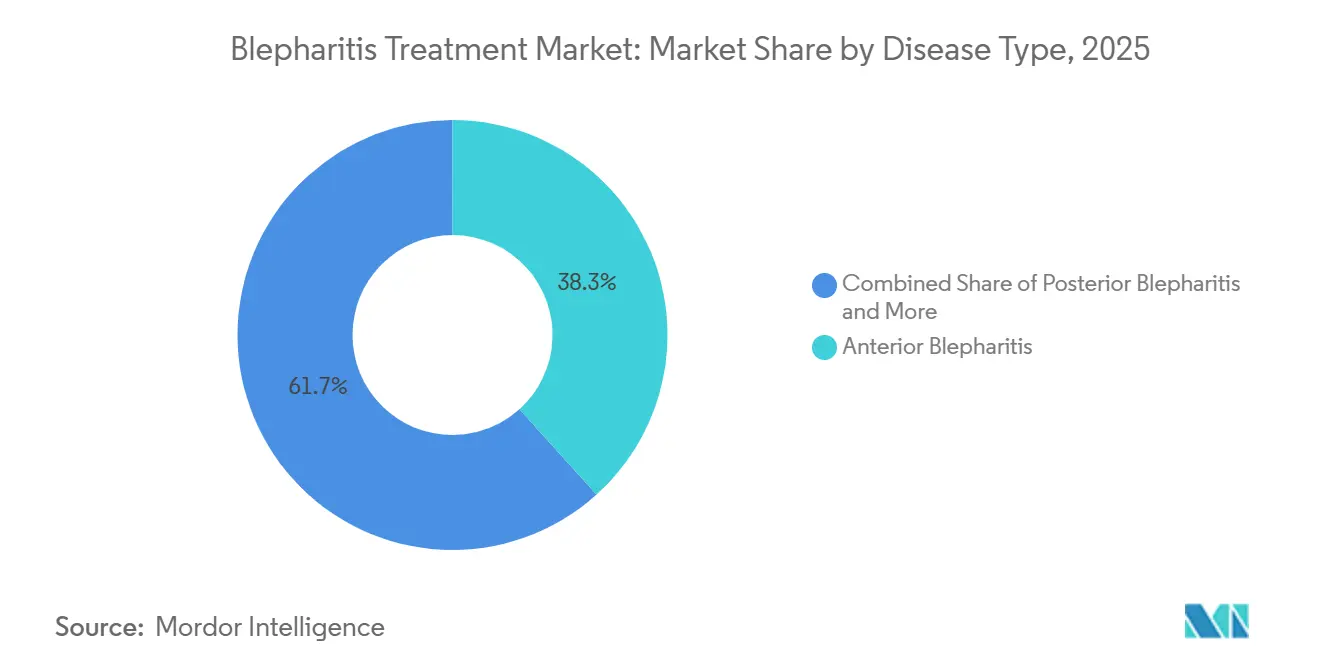
Posteriore Fälle gewinnen durch bessere Erkennung an AufmerksamkeitAnteriore Blepharitis hielt im Jahr 2025 38,31 % des Krankheitstyp-Segments, was etablierte Hygiene- und Medikamentenpfade widerspiegelt. Posteriore Blepharitis soll bis 2031 mit einer CAGR von 8,58 % wachsen. Ihr Wachstum ist mit einer stärkeren Anerkennung der Meibom-Drüsen-Dysfunktion und einer erhöhten Verfügbarkeit ursächlicher Demodex-Behandlungen verbunden. Die Eos-Studie fand Kollaretten bei 54 % der Besucher europäischer ophthalmologischer Kliniken, obwohl viele aus anderen Gründen erschienen. Dies unterstützt die Ansicht, dass posteriore und Demodex-assoziierte Erkrankungen eher übersehen als abwesend sein können. Der Markt für Blepharitis-Behandlung bewegt sich daher hin zu einer strukturierteren Beurteilung von Lidbefunden bei routinemäßigen Augenpflegebesuchen. Dies macht die routinemäßige Identifizierung für die Behandlungsplanung relevanter, insbesondere wenn die Symptome nicht eindeutig auf eine einzige Ursache hinweisen. Eine gezielte Liduntersuchung kann besonders nützlich sein, wenn Patienten mit anhaltender Trockenheit, Reizung oder visuellem Unbehagen vorstellig werden.
Gemischte anteriore und posteriore Blepharitis blieb die kleinste Krankheitstyp-Kategorie. Diese Patienten benötigen häufig eine Kombination aus Hygieneprodukten, entzündungshemmenden Therapien und antiparasitären Augentropfen. Dies macht die Versorgung komplexer als die Behandlung eines einzelnen Krankheitsmusters. Bessere Meibografie kann gemischte Fälle identifizieren, die zuvor nicht klar klassifiziert wurden. Eine frühzeitigere Klassifizierung kann Klinikern helfen, Therapien zu wählen, die sowohl Oberflächenentzündungen als auch eine zugrunde liegende Milben- oder Drüsenkomponente ansprechen. Der Markt für Blepharitis-Behandlung kann von dieser klareren Klassifizierung profitieren, da Kombinationsfälle mehr als eine Versorgungsform erfordern. Japanische Evidenz zeigte, dass topisches Azithromycin Lidschwere, Fremdkörpergefühl und Schwierigkeiten beim Öffnen der Augen bei Patienten mit Blepharitis und Meibom-Drüsen-Dysfunktion verbesserte. Diese berichteten Ergebnisse zur Lebensqualität unterstützen die anhaltende Rolle spezialisierter pharmakologischer Optionen für posteriore Präsentationen. Sie zeigen auch, warum posteriore Fälle möglicherweise eine Bewertung über die grundlegende Symptomlinderung und routinemäßige Hygiene hinaus erfordern. Die Therapieauswahl kann davon abhängen, ob Entzündungen, Meibom-Drüsen-Obstruktion oder Demodex-Befunde vorliegen.



Nach Behandlungstyp:
Geräte erweitern die Versorgung über die Symptomlinderung hinausKünstliche Tränen und Gleitmittel entfielen im Jahr 2025 auf 36,24 % des Marktvolumens für Blepharitis-Behandlung. Ihre Position spiegelt die anhaltende Nutzung zur regelmäßigen Symptomlinderung und zur langfristigen Unterstützung der Augenoberfläche wider. Gerätegestützte Therapien werden bis 2031 voraussichtlich mit einer CAGR von 8,22 % wachsen. Diese Kategorie umfasst thermische Pulsationssysteme wie LipiFlow und TearCare sowie Geräte für intensive gepulste Lichtstrahlung. Eine Netzwerk-Metaanalyse aus dem Jahr 2025 ergab, dass der Meibom-Drüsen-Ausdruck die höchste Wirksamkeit zur Verbesserung der Drüsensekretion aufwies. Dieselbe Analyse stellte starke kombinierte Vorteile durch Kombinationen mit intensiver gepulster Lichtstrahlung fest, einschließlich intensiver gepulster Lichtstrahlung mit Diquafosol-Natrium.
Topische Antibiotika behalten eine bedeutende Rolle, insbesondere wenn eine bakterielle Beteiligung vermutet wird. Das Stewardship-Programm für Antiinfektiva reduziert jedoch die Eignung routinemäßiger Antibiotika bei chronischen Verläufen. Lidpflegeprodukte, darunter Reinigungstücher, Hypochlorige-Säure-Sprays und warme Kompressen, sind weiterhin über den Einzel- und Online-Handel erhältlich. Ihre geringeren Kosten und die Verfügbarkeit ohne Rezept unterstützen eine häufige Anwendung. Orale Antibiotika und entzündungshemmende Produkte werden im Allgemeinen bei schweren oder refraktären Erkrankungen eingesetzt. Topische Kortikosteroide behalten ebenfalls eine Rolle bei akuten Schüben, auch in kurzfristigen Kombinationsregimen. Der Markt für Blepharitis-Behandlung kombiniert zunehmend Symptomlinderung mit Optionen, die darauf abzielen, Drüsenverstopfungen oder Demodex-Befall zu behandeln. Dies ermöglicht es, Behandlungspläne an die Ursache der Symptome anzupassen, anstatt sich auf eine einzige Produktkategorie zu verlassen. Es bewahrt auch eine Rolle für Produkte, die Beschwerden lindern, während die zugrunde liegende Erkrankung beurteilt wird. Dies ist wichtig, da sich die Behandlungsintensität zwischen leichten Symptomen und anhaltenden drüsenbedingten Erkrankungen unterscheiden kann.
Nach Anwendung:
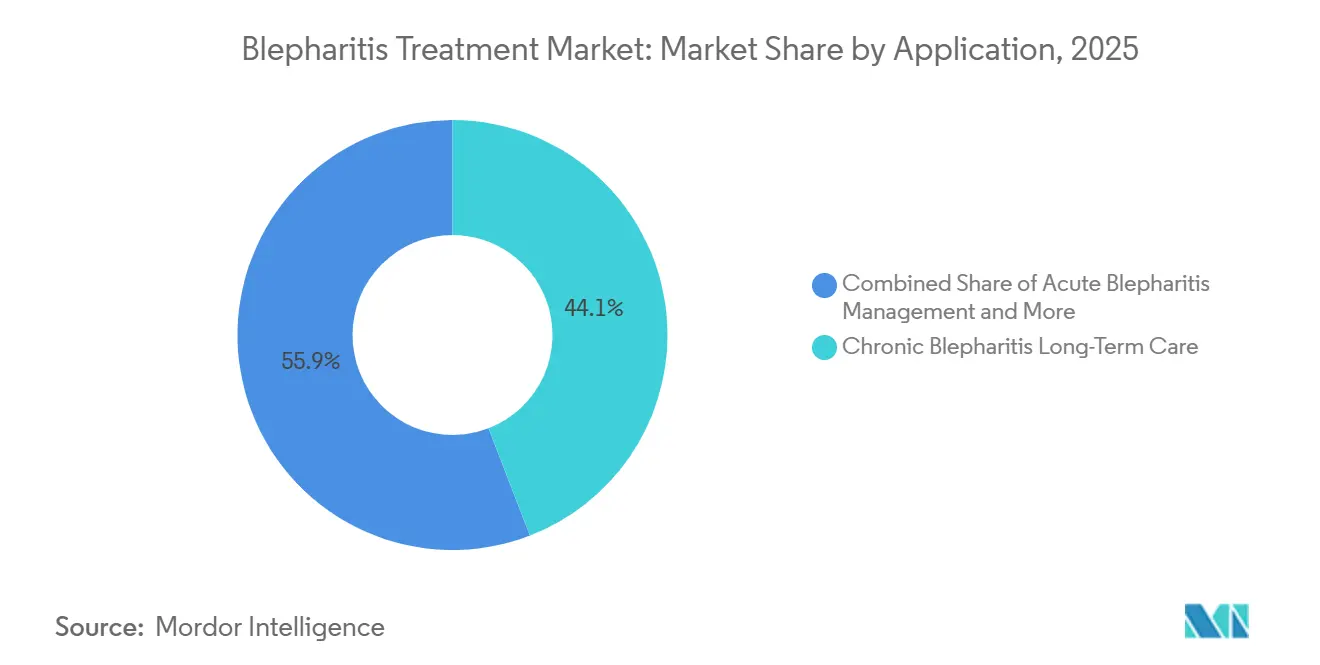
Chronische Versorgung hält die Behandlungsnachfrage aufrechtDie Langzeitpflege bei chronischer Blepharitis entfiel im Jahr 2025 auf 44,14 % des Anwendungssegments und soll bis 2031 mit einer CAGR von 6,82 % wachsen. Sie war sowohl die größte als auch die am schnellsten wachsende Anwendung. Dies zeigt, dass neue Nachfrage innerhalb chronischer Versorgungspfade hinzukommt, anstatt nur zwischen akuten Behandlungskategorien zu wechseln. Demodex-bedingte Erkrankungen erfordern häufig Nachsorge, da Symptome und Lidbefunde über Jahre anhalten können. Die Verfügbarkeit einer gezielten Therapie gibt Klinikern eine spezifische Option, wenn Demodex identifiziert wird. Der Markt für Blepharitis-Behandlung wird daher durch wiederkehrende Versorgungsbedarfe und nicht nur durch einmalige Versorgung gestützt.
Die mit Meibom-Drüsen-Dysfunktion assoziierte Behandlung ist eine weitere wichtige Anwendung, da sie eng mit posteriorer Blepharitis verbunden ist. Gerätebasierte Drüsenreinigungsprotokolle werden relevanter, da Kliniker sich auf Obstruktion und Tränenfilmstabilität konzentrieren. Das Management der akuten Blepharitis und die Behandlung der bakteriellen Blepharitis dienen zeitlich begrenzeteren Bedürfnissen. Die Behandlung der Demodex-Blepharitis wird nach dem Start von XDEMVY formeller definiert. Einige Patienten, die zuvor als chronische anteriore Fälle eingestuft wurden, können neu klassifiziert werden, wenn Kliniker eine zugrunde liegende Demodex-Erkrankung identifizieren. Diese Änderung kann die Behandlung auf antiparasitäre Therapien umlenken und gleichzeitig den Bedarf an Hygiene und Unterstützung der Augenoberfläche aufrechterhalten. Der Markt für Blepharitis-Behandlung kann die Nachfrage dieser Patienten aufrechterhalten, da eine Diagnoseänderung den Behandlungsansatz ändert, ohne den Bedarf an chronischer Versorgung zu beseitigen. Regelmäßige Überprüfungen bleiben wichtig, wenn Lidentzündung, Drüsendysfunktion und Symptome an der Augenoberfläche gemeinsam auftreten. Ein fortlaufender Versorgungsplan kann verschreibungspflichtige Behandlung mit unterstützenden Therapien kombinieren, wenn dies klinisch angemessen ist.

Nach Vertriebskanal:
Einzelhandel behält Größe, während der Online-Zugang wächstEinzelhandelsapotheken und Drogerien hielten im Jahr 2025 einen Anteil von 38,65 % und waren damit der größte Vertriebskanal. Der Kanal profitiert vom rezeptfreien Zugang zu Augenlid-Hygieneprodukten, künstlichen Tränen und Hypochlorsäure-Reinigungsmitteln. Diese Produkte werden wiederholt verwendet und sind Verbrauchern, die chronische Symptome behandeln, vertraut. Online-Apotheken und E-Commerce sollen bis 2031 mit einer CAGR von 8,95 % wachsen. Das schnellere Wachstum spiegelt wider, wie Patienten Wartungsprodukte nachbestellen und bequemen Zugang zu wiederkehrenden Therapien suchen. Tarsus meldete seit Anfang 2025 einen Anstieg des Verbraucherengagements auf der XDEMVY-Website um 400 %.
Krankenhausapotheken bleiben für verschreibungspflichtige Therapien und die mit der Fachversorgung verbundene Abgabe wichtig. Sie sind besonders relevant in europäischen Umgebungen, wo die krankenhausbasierte Abgabe etabliert ist. Versandprogramme können berechtigten Patienten helfen, den Zugang zu verschreibungspflichtigen Behandlungen aufrechtzuerhalten. Dies kann die geringe Persistenz bei wiederkehrenden Regimen teilweise beheben. Die gemeldete Kostenübernahme von mehr als 90 % der US-amerikanischen privat versicherten, Medicare- und Medicaid-Versicherten für XDEMVY unterstützt diesen Pfad. Optische Einzelhandelsnetzwerke und ophthalmologienahe Kliniken gewinnen auch im asiatisch-pazifischen Raum an Relevanz. Der Markt für Blepharitis-Behandlung kann daher Einzel-, klinische und digitale Kanäle nutzen, um Patienten mit unterschiedlichen Behandlungsbedürfnissen zu erreichen. Diese Mischung ist nützlich für eine Erkrankung, bei der sich Behandlungsprodukte und Verschreibungsbedürfnisse im Laufe der Zeit ändern können. Sie ermöglicht es Patienten auch, routinemäßige Wartungsprodukte zu erhalten, ohne die klinische Beteiligung bei der verschreibungspflichtigen Behandlung zu ersetzen. Diese Unterscheidung ist wichtig, da rezeptfreie Versorgung und verschreibungspflichtige Therapien unterschiedliche Patientenbedürfnisse erfüllen.
Geografische Analyse
Markt für Blepharitis-Behandlung in Nordamerika
Nordamerika hielt 2025 einen Anteil von 40,61 % am regionalen Segment. Die Region profitiert von einer hohen Konzentration an Augenpflegespezialisten, der Verschreibungsabdeckung und der ersten kommerziellen Einführung von XDEMVY nach der FDA-Zulassung im Jahr 2023. Die Vereinigten Staaten sind der Hauptbeitragszahler zur regionalen Nachfrage. Blepharitis betraf schätzungsweise 37 % bis 47 % der Patienten, die in der klinischen Praxis von Augenpflegespezialisten behandelt wurden. Kanada und Mexiko verfügen über etablierte Märkte für Generika-Antibiotika und künstliche Tränen. Die gerätegestützte Therapie befindet sich in weiten Teilen der Region noch in einem frühen Stadium der Einführung. Eine breitere Nutzung wird von klinischen Nachweisen, Erstattungsentscheidungen und der Bereitschaft der Leistungserbringer abhängen, Verfahren hinzuzufügen. Der Markt für Blepharitis-Behandlung in Nordamerika profitiert zudem von frühen Erfahrungen mit gezielten verschreibungspflichtigen Behandlungen.
Markt für Blepharitis-Behandlung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 8,25 % wachsen, was die schnellste Rate unter allen Regionen darstellt. Das Wachstum wird durch eine größere unbehandelte Bevölkerung, eine breitere Spezialistenkapazität und eine stärkere Anerkennung der Meibom-Drüsen-Erkrankung unterstützt. China genehmigte TP-03, Lotilaner-Augentropfenlösung 0,25 %, zur Behandlung von Demodex-Blepharitis im März 2026[3]. Die Zulassung eröffnete einen verschreibungspflichtigen Weg für die ursachenbasierte Demodex-Therapie in Großchina. Ostasiatische Bevölkerungsgruppen können eine höhere Belastung durch Meibom-Drüsen-Dysfunktion und eine frühere Drüsenatrophie aufweisen, was den Behandlungsbedarf der Region verstärkt. Japan bietet ebenfalls ein erstklassiges Umfeld für neuartige ophthalmologische Formulierungen und klinische Zusammenarbeit. Regionale Kooperationen können das klinische Lernen unterstützen, wenn neue Demodex-Behandlungen verfügbar werden. Der Markt für Blepharitis-Behandlung im asiatisch-pazifischen Raum hat Potenzial zur Expansion, da die Diagnose in den Spezialistennetzwerken konsistenter wird. Ein besserer Zugang zu Klinikern kann Patienten von der Selbstbehandlung hin zu klar definierten Behandlungspfaden führen. Dies kann die Erkennung von posteriorer Erkrankung, gemischter Erkrankung und Demodex-bezogenen Befunden verbessern.
Markt für Blepharitis-Behandlung in EMEA und Südamerika
Europa hielt 2025 den zweitgrößten regionalen Anteil, unterstützt durch eine etablierte ophthalmologische Versorgung und das Vorhandensein wichtiger Ländermärkte. Die Eos-Studie stellte bei 54 % der Patienten in europäischen ophthalmologischen Kliniken Kollaretten fest. Dieselbe Studie berichtete von Anteilen von 66 % im Vereinigten Königreich und in Belgien. Diese Ergebnisse zeigen eine Lücke zwischen Krankheitszeichen und verschreibungspflichtigen Behandlungsvolumina. Südamerika sowie der Nahe Osten und Afrika stellen kleinere, aber wachsende regionale Chancen dar. In Südamerika ergab eine Überprüfung aus dem Jahr 2024 eine Prävalenz von Trockenes-Auge-Erkrankung von 70 % bei Büroangestellten und 71 % bei Studierenden. Mit wachsender Spezialistenkapazität könnte diese Bevölkerungsgruppe eine damit verbundene Nachfrage nach Untersuchung und Behandlung erzeugen. Der Zusammenhang zwischen Trockenes-Auge-Symptomen und Blepharitis kann routinemäßige Augenoberflächenuntersuchungen relevanter machen. Der Markt für Blepharitis-Behandlung kann sich in diesen Regionen schrittweise entwickeln, wenn das klinische Bewusstsein und der Zugang verbessert werden. Die lokale Verfügbarkeit von Spezialistendiensten wird beeinflussen, wie schnell symptomatische Patienten eine formelle Untersuchung erhalten. Das Tempo der Einführung wird auch von der Verfügbarkeit geeigneter verschreibungspflichtiger und gerätebasierter Optionen abhängen.
Wettbewerbslandschaft
Marktkonzentration
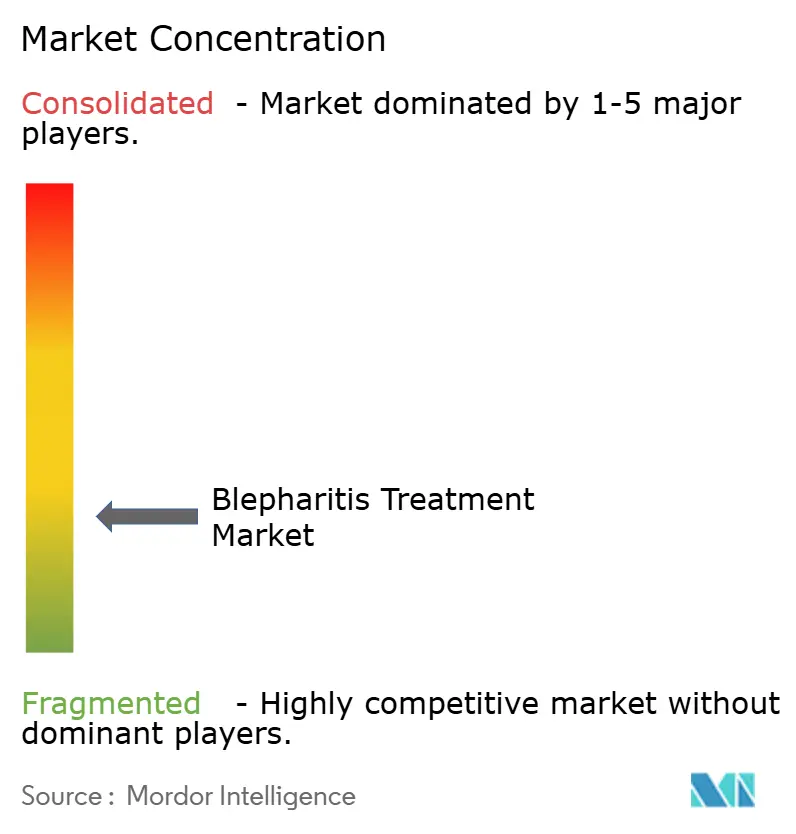
Der Markt für Blepharitis-Behandlung ist über pharmazeutische Therapien, Augenlid-Hygieneprodukte und Medizingeräte fragmentiert. Kein einzelnes Unternehmen hat in allen 3 Kategorien gleiche Stärke. AbbVie, Novartis und Santen verfügen über breite ophthalmologische Portfolios, die für die Blepharitis-Behandlung relevante Produkte umfassen. Tarsus Pharmaceuticals hat durch XDEMVY und seinen Fokus auf die Demodex-Eradikation eine eigenständige Position etabliert. Gerätehersteller konkurrieren durch Verfahrensdurchsatz, klinischen Arbeitsablauf und die Evidenz, die ihre Plattformen unterstützt. Verbraucherhygienemarken konkurrieren durch Wiederholungskäufe, Einzelhandelsvertrieb und direkten Patientenzugang. Ihre Position spiegelt den anhaltenden Bedarf an täglicher Reinigung und Symptomunterstützung in chronischen Versorgungsroutinen wider. Der Markt für Blepharitis-Behandlung umfasst daher mehrere unterschiedliche Wettbewerbsmodelle und keinen einheitlichen Ansatz.
Tarsus erweiterte seine Position durch die Kommerzialisierung von XDEMVY nach der FDA-Zulassung und den Aufbau einer Kostenübernahmedeckung für mehr als 90 % der privat versicherten, Medicare- und Medicaid-Versicherten. Das Unternehmen entwickelt derzeit auch TP-04 für okuläre Rosazea und TP-05 zur Prävention der Lyme-Borreliose und erweitert damit seine Pipeline über Demodex-Blepharitis hinaus. Grand Pharmaceutical Group brachte TP-03 nach der Zulassung im März 2026 auf den chinesischen Markt. Johnson & Johnson und Sight Sciences beteiligen sich durch thermische Pulsationssysteme an der gerätegestützten Versorgung. Diese Unternehmen benötigen eine breitere Kostenübernahme und unabhängige klinische Evidenz, um die Verfahrenseinführung zu steigern. Verfahrensanbieter benötigen auch Systeme, die in Terminzeit, Personalarbeitsablauf und Patientenerwartungen passen. Ihre Arbeit ist für den Markt für Blepharitis-Behandlung relevant, da die Gerätenutzung sowohl von der klinischen Akzeptanz als auch von Zahlungsentscheidungen abhängt.
KI-gestützte Meibografie wird zu einem Differenzierungswerkzeug, da sie die Augenlid-Beurteilung objektiver gestalten kann. Standardisierte Schweregradaufzeichnungen können Anbietern auch helfen, Behandlungsentscheidungen gegenüber Kostenträgern und Patienten zu erläutern. Unternehmen, die Diagnosewerkzeuge, Arzneimittel, Geräte und Hygieneprodukte anbieten, haben die Möglichkeit, koordiniertere Behandlungspfade zu schaffen. Telemedizinisch geführte Lidfotografie und Heimhygiene-Abonnements bleiben aufkommende Ansätze. Sie stehen im Einklang mit dem Online-Wachstum und der Präferenz einiger Patienten für selbstverwaltete chronische Versorgung. Diese Modelle können wiederkehrende Hygienekäufe unterstützen und gleichzeitig eine Überweisung erfordern, wenn klinische Befunde einer Bewertung bedürfen. Der Markt für Blepharitis-Behandlung bleibt offen für Partnerschaften, da eine durchgängige diagnostische und therapeutische Eigentümerschaft noch nicht etabliert wurde. Dies lässt Raum für Unternehmen, Patientenidentifikation, Produktversorgung und Nachsorge aufeinander abzustimmen, ohne die Rolle der Fachbeurteilung zu ersetzen. Der Markt für Blepharitis-Behandlung kann daher Unternehmen belohnen, die Kontinuität über wiederholte Behandlungsentscheidungen hinweg unterstützen. Ein koordinierter Pfad kann es einfacher machen, Diagnoseergebnisse mit der geeigneten Therapie und Nachsorge zu verbinden.
Marktführer in der Blepharitis-Behandlungsbranche
-
AbbVie Inc.
-
Bausch + Lomb Corporation
-
Alcon Inc.
-
Tarsus Pharmaceuticals, Inc.
-
Santen Pharmaceutical Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Blepharitis-Behandlung Unternehmen in diesem Bericht
- Abbvie
- Alcon
- Bausch + Lomb Corporation
- Bruder Healthcare Company
- Eyevance Pharmaceuticals
- I-MED Pharma Inc.
- Johnson & Johnson Vision Care, Inc.
- Laboratoires Thea
- Lumenis
- NovaBay Pharmaceuticals, Inc.
- Novartis
- OCuSOFT Inc.
- Santen Pharmaceuticals
- Scope Ophthalmics Ltd.
- Sight Sciences, Inc.
- Sun Pharmaceuticals Industries
- Tarsus Pharmaceuticals, Inc.
Neueste Industrielle Entwicklungen in Markt für Blepharitis-Behandlung
- Juni 2026: Glaukos Corporation, ein ophthalmologisches Pharma- und Medizintechnologieunternehmen, schloss die Patientenrekrutierung für seine klinische Phase-2-Studie zur Bewertung von GLK-321 als Behandlung für Demodex-Blepharitis ab.
- März 2026: Die Nationale Medizinproduktebehörde Chinas (NMPA) genehmigte TP-03 (ophthalmologische Lösung Lotilaner 0,25 %) für die Behandlung von Demodex-Blepharitis, vermarktet von Grand Pharmaceutical Group als exklusivem Lizenznehmer von Tarsus für Greater China.
Globaler Berichtsumfang für den Markt für Blepharitis-Behandlung
Gemäß dem Umfang des Berichts umfasst die Blepharitis-Behandlung das Management von Lidentzündungen zur Reduzierung von Symptomen und zur Vorbeugung von Komplikationen. Sie beinhaltet typischerweise eine gute Augenlid-Hygiene, warme Kompressen, Lidrandreinigungen und in einigen Fällen Medikamente wie antibiotische oder entzündungshemmende Augentropfen oder -salben.
Der Markt für Blepharitis-Behandlung ist nach Krankheitstyp in anteriore Blepharitis, posteriore Blepharitis und gemischte anteriore und posteriore Blepharitis segmentiert. Nach Behandlungstyp ist der Markt in Augenlid-Hygieneprodukte, künstliche Tränen und Gleitmittel, topische Antibiotika, topische Kortikosteroide und Entzündungshemmer, orale Antibiotika und Entzündungshemmer, gerätegestützte Therapien und andere Behandlungstypen segmentiert. Nach Anwendung ist der Markt in Management der akuten Blepharitis, Langzeitpflege bei chronischer Blepharitis, Behandlung der bakteriellen Blepharitis, Behandlung der Demodex-Blepharitis und mit Meibom-Drüsen-Dysfunktion assoziierte Behandlung segmentiert. Nach Vertriebskanal ist der Markt in Krankenhausapotheken, Einzelhandelsapotheken und Drogerien, Online-Apotheken und E-Commerce sowie andere Vertriebskanäle segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, den asiatisch-pazifischen Raum, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Marktbericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Für jedes Segment werden Marktgröße und Prognose in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Anteriore Blepharitis |
| Posteriore Blepharitis |
| Gemischte anteriore und posteriore Blepharitis |
| Augenlid-Hygieneprodukte |
| Künstliche Tränen und Gleitmittel |
| Topische Antibiotika |
| Topische Kortikosteroide und Entzündungshemmer |
| Orale Antibiotika und Entzündungshemmer |
| Gerätegestützte Therapien |
| Andere Behandlungstypen |
| Management der akuten Blepharitis |
| Langzeitpflege bei chronischer Blepharitis |
| Behandlung der bakteriellen Blepharitis |
| Behandlung der Demodex-Blepharitis |
| Mit Meibom-Drüsen-Dysfunktion assoziierte Behandlung |
| Krankenhausapotheken |
| Einzelhandelsapotheken und Drogerien |
| Online-Apotheken und E-Commerce |
| Andere Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Krankheitstyp | Anteriore Blepharitis | |
| Posteriore Blepharitis | ||
| Gemischte anteriore und posteriore Blepharitis | ||
| Nach Behandlungstyp | Augenlid-Hygieneprodukte | |
| Künstliche Tränen und Gleitmittel | ||
| Topische Antibiotika | ||
| Topische Kortikosteroide und Entzündungshemmer | ||
| Orale Antibiotika und Entzündungshemmer | ||
| Gerätegestützte Therapien | ||
| Andere Behandlungstypen | ||
| Nach Anwendung | Management der akuten Blepharitis | |
| Langzeitpflege bei chronischer Blepharitis | ||
| Behandlung der bakteriellen Blepharitis | ||
| Behandlung der Demodex-Blepharitis | ||
| Mit Meibom-Drüsen-Dysfunktion assoziierte Behandlung | ||
| Nach Vertriebskanal | Krankenhausapotheken | |
| Einzelhandelsapotheken und Drogerien | ||
| Online-Apotheken und E-Commerce | ||
| Andere Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Blepharitis-Behandlung bis 2031 erreichen?
Der Markt für Blepharitis-Behandlung soll bis 2031 2,06 Milliarden USD erreichen und von 1,55 Milliarden USD im Jahr 2026 mit einer CAGR von 5,75 % wachsen. Sein Wachstum wird durch mehr Diagnosen, chronische Versorgungsbedarfe und gezielte Demodex-Behandlung gestützt.
Welcher Krankheitstyp wächst am schnellsten in der Blepharitis-Behandlung?
Posteriore Blepharitis ist der am schnellsten wachsende Krankheitstyp mit einer erwarteten CAGR von 8,58 % bis 2031. Eine stärkere Anerkennung der Meibom-Drüsen-Dysfunktion ist ein zentraler Faktor in diesem Ausblick.
Warum erhält Demodex-Blepharitis mehr klinische Aufmerksamkeit?
Die ophthalmologische Lösung Lotilaner 0,25 % bietet eine von der FDA zugelassene gezielte Behandlung, während europäische Klinikdaten Kollaretten bei 54 % der Besucher fanden.
Welche Behandlungskategorie expandiert am schnellsten?
Gerätegestützte Therapien sollen bis 2031 mit einer CAGR von 8,22 % wachsen, gestützt durch das Interesse an Therapien, die Meibom-Drüsen-Obstruktion behandeln.
Welche Region hat die stärksten Wachstumsaussichten?
Der asiatisch-pazifische Raum soll bis 2031 mit einer CAGR von 8,25 % wachsen, gestützt durch einen breiteren Spezialistenzugang und einen wachsenden Fokus auf Meibom-Drüsen-Dysfunktion.