
Rindfleischmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
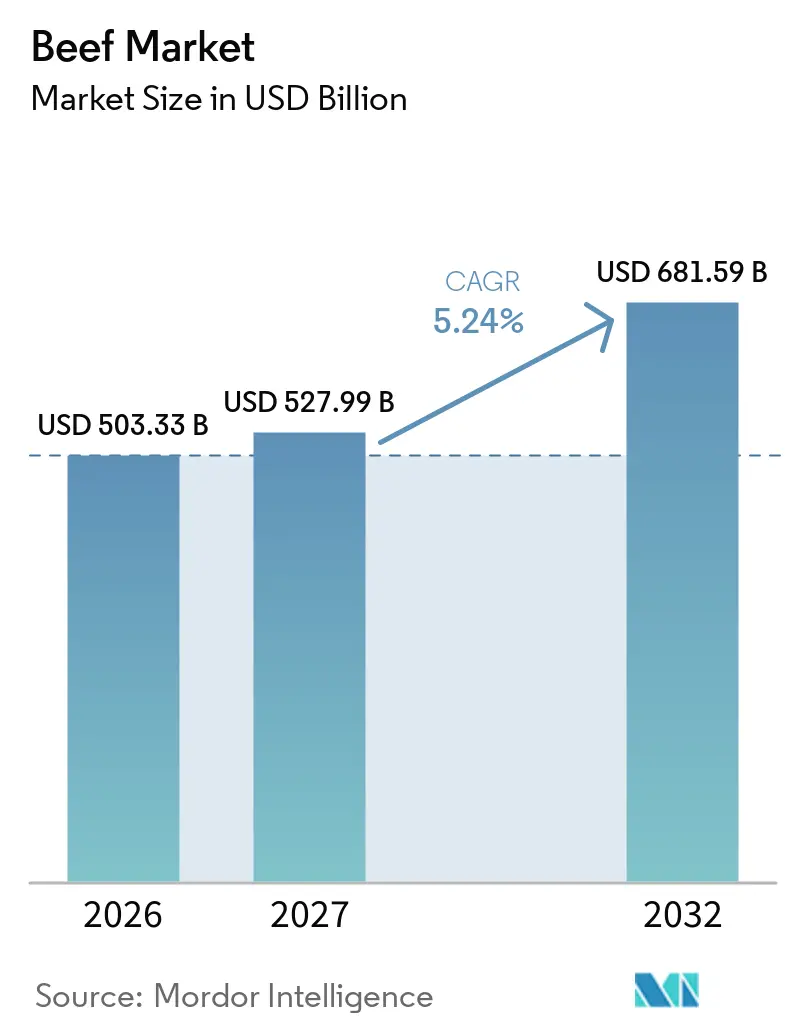
| Marktgröße (2027) | 527.99 Milliarden US-Dollar |
| Marktgröße (2032) | 681.59 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.24 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Rindfleischmarkt Analyse von Mordor Intelligence
Die Größe des Rindfleischmarktes wird voraussichtlich von 503,33 Milliarden USD im Jahr 2026 auf 527,99 Milliarden USD im Jahr 2027 wachsen und soll bis 2032 einen Wert von 681,59 Milliarden USD bei einem CAGR von 5,24 % im Zeitraum 2027–2032 erreichen. Der Markt wird durch etablierte Verbraucherpräferenzen, vielfältige kulinarische Anwendungen sowie die Nachfrage aus dem Einzel- und Gastronomiebereich gestützt. Die regionale Marktentwicklung spiegelt sich wandelnde Ernährungsgewohnheiten, veränderte Verbraucherpräferenzen und Verbesserungen in den Vertriebsnetzen wider. Die Produktdiversifizierung, einschließlich praktischer Formate, verarbeiteter Produkte und Premium-Angebote, erweitert kontinuierlich die Auswahl für Verbraucher. Die Wettbewerbslandschaft umfasst etablierte Fleischverarbeiter mit umfangreichen Lieferketten sowie Unternehmen, die sich durch Produktqualität, Markenführung und wertschöpfende Angebote differenzieren. Fortlaufende Produktinnovationen, sich wandelnde Konsummuster und die Ausweitung gastronomischer Anwendungen tragen zur kontinuierlichen Entwicklung des Marktes bei.
Wichtigste Erkenntnisse des Berichts
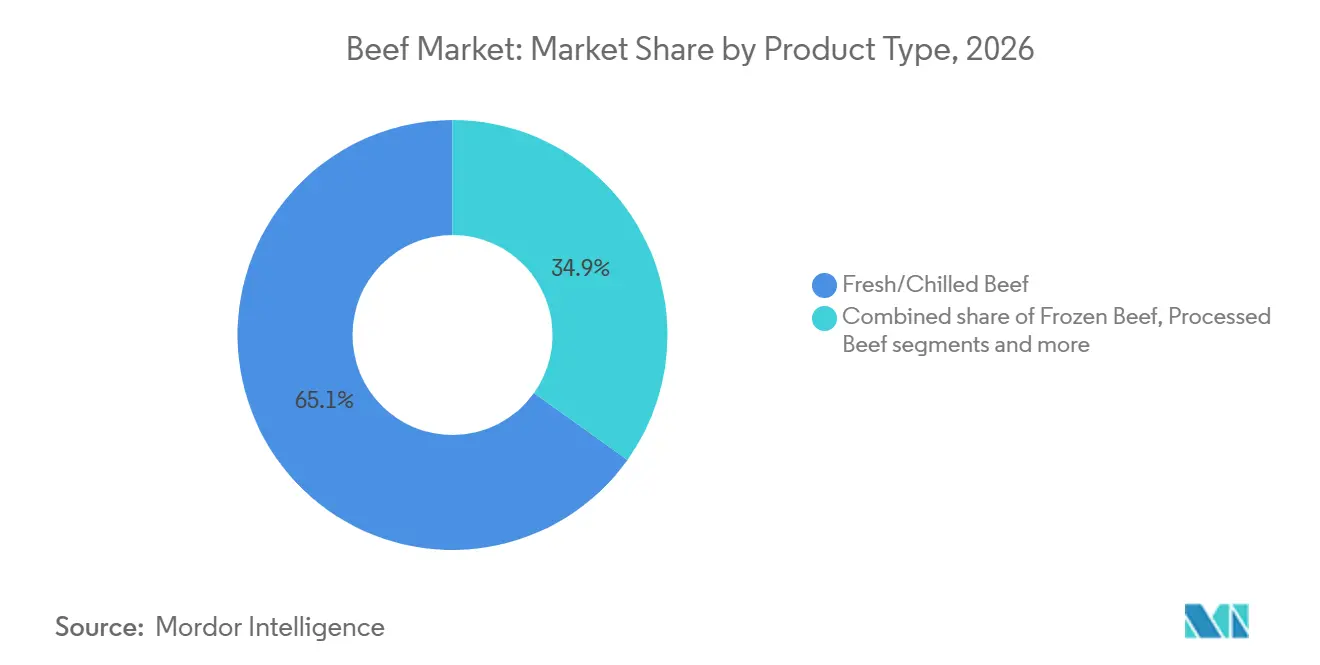
- Nach Produkttyp führte frisches/gekühltes Rindfleisch mit einem Marktanteil von 65,13 % im Jahr 2026, während verarbeitetes Rindfleisch mit einem prognostizierten CAGR von 6,72 % bis 2032 das höchste Wachstum verzeichnete.
- Nach Schnitttyp hielt Hackfleisch im Jahr 2026 einen Marktanteil von 32,50 % und soll bis 2032 mit einem CAGR von 5,80 % wachsen.
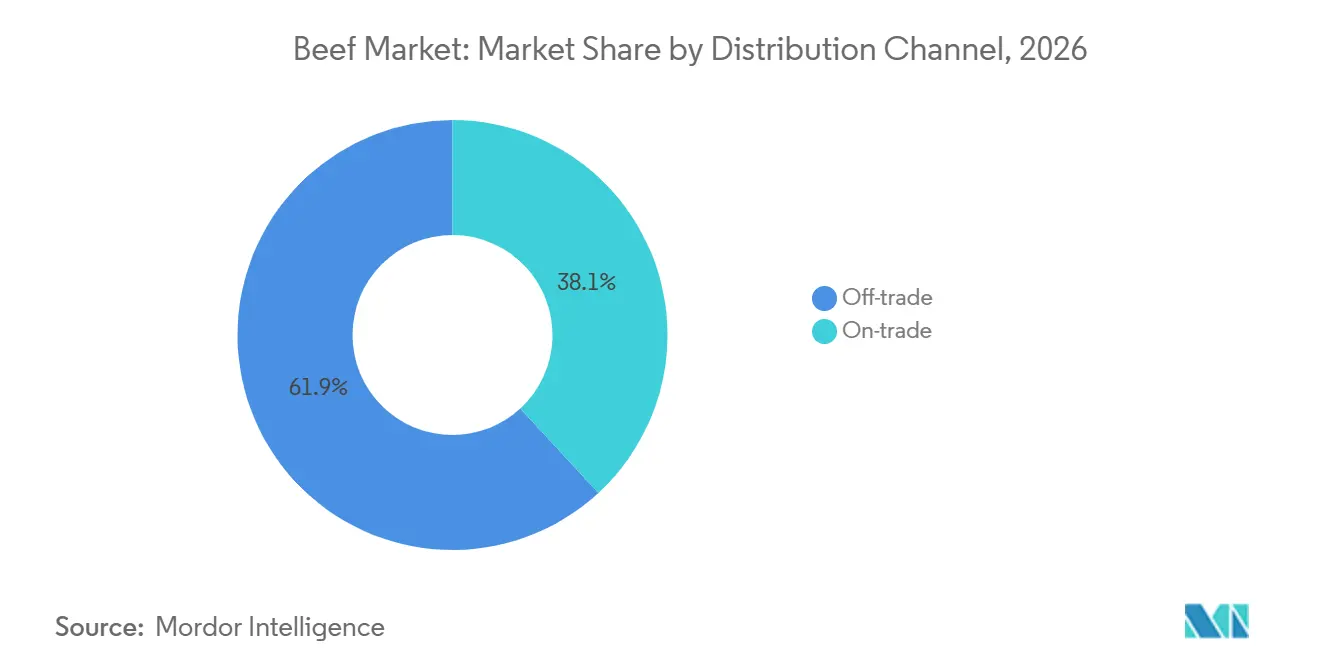
- Nach Vertriebskanal hielt der Einzelhandel im Jahr 2026 einen Anteil von 61,87 %, während der Außer-Haus-Verzehr mit einem prognostizierten CAGR von 5,49 % bis 2032 das höchste Wachstum verzeichnete.
- Nach Geografie entfiel auf Nordamerika im Jahr 2026 ein Anteil von 35,13 %, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 6,20 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Robuste Verbrauchernachfrage nach Rindfleisch | +1.4% | Global, insbesondere Nordamerika und aufstrebende Märkte in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Nachfrage nach praktischen und erschwinglichen Hackfleischprodukten | +0.9% | Nordamerika, Europa, städtische Zentren in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Premiumisierung durch Marken- und zertifiziertes Rindfleisch | +0.7% | Nordamerika, Naher Osten, Ostasien | Langfristig (≥ 4 Jahre) |
| Ausweitung der Gastronomienachfrage nach Rindfleisch | +0.8% | Global; Asien-Pazifik, Naher Osten und Afrika mit dem stärksten Wachstum | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach proteinreichen tierischen Lebensmitteln | +0.7% | Global; Kanada, Vereinigte Staaten und Australien führend | Mittelfristig (2–4 Jahre) |
| Ausweitung von verarbeiteten und kochfertigen Rindfleischprodukten | +0.6% | Asien-Pazifik, Europa, Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Robuste Verbrauchernachfrage nach Rindfleisch
Die Verbrauchernachfrage nach Rindfleisch wird durch etablierte Ernährungspräferenzen, den Geschmack und seine Rolle als Proteinquelle bei alltäglichen Mahlzeiten und besonderen Anlässen gestützt. Laut der Verbraucherforschung der National Cattlemen's Beef Association aus dem Jahr 2026 gaben 74 % der Verbraucher an, mindestens einmal wöchentlich Rindfleisch zu essen, während mehr als 80 % beabsichtigten, ihren Rindfleischkonsum beizubehalten oder zu steigern[1]. Der Geschmack bleibt ein wesentlicher Faktor, der diese Präferenzen unterstützt, ebenso wie die Vielseitigkeit von Rindfleisch bei verschiedenen Mahlzeiten und Küchen. Seine Verwendung in einer breiten Palette traditioneller Gerichte, Burgern und anderen zubereiteten Mahlzeiten trägt dazu bei, seine Relevanz bei verschiedenen Konsumgelegenheiten aufrechtzuerhalten. Das anhaltende Verbraucherinteresse an vertrauten rindfleischbasierten Lebensmitteln unterstützt Wiederholungskäufe und hält die Nachfrage in Einzel- und Gastronomiekanälen aufrecht.
Nachfrage nach praktischen und erschwinglichen Hackfleischprodukten
Die Nachfrage nach praktischen und erschwinglichen Hackfleischprodukten wird durch ihre Vielseitigkeit, einfache Zubereitung und Eignung für alltägliche Mahlzeiten gestützt. Laut der Jahresend-Verbraucherübersicht 2025 der National Cattlemen's Beef Association hatten 62 % der Verbraucher in der vorangegangenen Woche Hackfleisch als Zutat zu Hause verwendet, während 52 % Hamburger oder Hackfleischpastetchen konsumiert hatten[2]. Hackfleisch verzeichnete im Jahr 2025 zudem ein Wachstum von 3,1 % im Jahresvergleich beim Einzelhandelsabsatzvolumen, was auf anhaltende Käufe über verschiedene Preisklassen hinweg hindeutet. Seine Verwendung in Burgern, Tacos, Nudelgerichten und anderen vertrauten Mahlzeiten ermöglicht es Verbrauchern, abwechslungsreiche Gerichte mit einer vielseitigen Zutat zuzubereiten. Diese Eigenschaften unterstützen Wiederholungskäufe und stärken die Nachfrage nach praktischen Hackfleischprodukten in Haushalts- und Gastronomieanwendungen.
Premiumisierung durch Marken- und zertifiziertes Rindfleisch
Die Premiumisierung durch Marken- und zertifiziertes Rindfleisch unterstützt die Marktnachfrage, indem sie Verbraucher anspricht, die gleichbleibende Qualität, einen unverwechselbaren Geschmack und eine höhere Sicherheit hinsichtlich der Produktstandards suchen. Markenrindfleischangebote differenzieren Produkte durch Merkmale wie Rasse, Herkunft, Produktionspraktiken und Qualitätseinstufung, sodass Unternehmen eine Bandbreite von Verbraucherpräferenzen bedienen können. Zertifizierungsprogramme und Qualitätssicherungslabels helfen Verbrauchern zudem, Produkte zu identifizieren, die bestimmte Standards erfüllen, während Premium-Zuschnitte und spezialisierte Produktsortimente die Kaufoptionen erweitern. Diese Strategien ermöglichen es Produzenten und Einzelhändlern, die Markenbekanntheit zu stärken, das Verbrauchervertrauen aufzubauen und das Interesse an höherwertigen Rindfleischprodukten in Einzel- und Gastronomiekanälen zu fördern.
Ausweitung der Gastronomienachfrage nach Rindfleisch
Die Ausweitung der Gastronomienachfrage nach Rindfleisch wird durch die Aufnahme rindfleischbasierter Gerichte in Schnellrestaurants, Casual-Dining-Betriebe und gehobene Restaurants gestützt. Laut dem Agriculture and Horticulture Development Board stieg die Nachfrage nach rindfleischbasierten asiatischen Gerichten im Vereinigten Königreich um 1,0 %, nach indischen Gerichten um 0,2 % und nach herzhaften Backwaren um 3,9 % in den 52 Wochen bis September 2025[3]. Diese Zahlen verdeutlichen die Chancen für Rindfleisch in verschiedenen Küchen und Mahlzeitenformaten. Seine Vielseitigkeit in Burgern, Backwaren und international inspirierten Gerichten ermöglicht es Gastronomiebetreibern, unterschiedliche Verbraucherpräferenzen zu bedienen und ihr Menüangebot zu erweitern. Die anhaltende Präsenz von Rindfleisch in vertrauten Gerichten und innovativen Restaurantmahlzeiten unterstützt seine Relevanz bei verschiedenen Gastronomieanlässen und -umgebungen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wettbewerb durch alternative Proteine und kostengünstigere Fleischsorten | -0.3% | Nordamerika, Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Umweltauswirkungen und Tierschutzbedenken | -0.2% | Globale institutionelle Käufer | Langfristig (≥ 4 Jahre) |
| Kosten und Nachweisanforderungen für Premium-Rindfleischaussagen | -0.1% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Kosten für Lebensmittelsicherheitsverifizierung und regulatorische Compliance | -0.1% | Global, mit höchster Intensität in Europa und asiatisch-pazifischen Exportmärkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wettbewerb durch alternative Proteine und kostengünstigere Fleischsorten
Der Wettbewerb durch alternative Proteine und kostengünstigere Fleischsorten stellt ein Hemmnis für den Rindfleischmarkt dar, indem er Verbrauchern zusätzliche Wahlmöglichkeiten über verschiedene Preisklassen und Ernährungspräferenzen hinweg bietet. Geflügel und Schweinefleisch können preisbewusste Verbraucher ansprechen, die erschwingliche Proteinoptionen suchen, während pflanzliche Fleischalternativen Personen ansprechen, die ihren Konsum tierischer Produkte reduzieren möchten. Unterschiede in der Zubereitungszeit, dem wahrgenommenen gesundheitlichen Nutzen und der Eignung für bestimmte Ernährungspräferenzen können Kaufentscheidungen weiter beeinflussen. Da Verbraucher Erschwinglichkeit, Geschmack und Ernährungsaspekte abwägen, können einige Rindfleisch bei ausgewählten Mahlzeiten durch andere Proteinquellen ersetzen. Dieser Wettbewerb veranlasst Rindfleischproduzenten und Einzelhändler, die Produktqualität aufrechtzuerhalten, Wertversprechen zu stärken und ihr Angebot zu diversifizieren, um das Verbraucherinteresse zu erhalten.
Umweltauswirkungen und Tierschutzbedenken
Umweltauswirkungen und Tierschutzbedenken stellen ein Hemmnis für den Rindfleischmarkt dar, da Verbraucher, Regulierungsbehörden und Akteure der Lebensmittelindustrie zunehmend die Nachhaltigkeits- und ethischen Implikationen der Viehzucht berücksichtigen. Die Rindfleischproduktion ist mit Treibhausgasemissionen, Landnutzung und Wasserverbrauch verbunden, was einen stärkeren Fokus auf verantwortungsvolles Ressourcenmanagement entlang der Lieferkette erfordert. Tierschutzerwartungen beeinflussen auch die Tierhaltung, den Transport und die Schlachtpraktiken und veranlassen Produzenten, angemessene Tierschutzstandards einzuhalten und die Transparenz zu verbessern. Diese Überlegungen können die Wahrnehmung und Kaufpräferenzen der Verbraucher beeinflussen, insbesondere bei Personen, die umweltverantwortlich und ethisch beschaffte Lebensmittel bevorzugen. Infolgedessen sehen sich Rindfleischproduzenten mit zunehmenden Erwartungen konfrontiert, verantwortungsvolle Produktionspraktiken nachzuweisen und gleichzeitig Produktqualität und Verbrauchervertrauen aufrechtzuerhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Verarbeitete Formate überholen Frischfleisch in der WertschöpfungsketteFrisches und gekühltes Rindfleisch hält den größten Produkttyp-Anteil und macht 65,13 % des Marktumsatzes im Jahr 2026 aus, gestützt durch Verbraucherpräferenzen für frisches Fleisch und seine weit verbreitete Verwendung in der Haushaltsküche und im Gastronomiebereich. Seine etablierte Präsenz in Fleischabteilungen des Einzelhandels und seine Eignung für die Zubereitung einer Vielzahl von Gerichten halten die Nachfrage über mehrere Konsumgelegenheiten hinweg aufrecht. Gastronomiebetreiber verlassen sich ebenfalls auf frisches und gekühltes Rindfleisch für Produkte, bei denen Frische, Aussehen und Qualität wichtige Überlegungen sind. Diese Anwendungen stärken die führende Position des Segments im Rindfleischmarkt.
Verarbeitetes Rindfleisch ist der am schnellsten wachsende Produkttyp und soll im Zeitraum 2027–2032 mit einem CAGR von 6,72 % wachsen, angetrieben durch die Nachfrage nach praktischen, kochfertigen, verzehrfertigen und aufwärmbaren Produkten. Produkteinführungen mit rindfleischbasierten Burgern, Pfannengerichten und Enchiladas veranschaulichen die Ausweitung praktischer Mahlzeitenoptionen. Premium-Mehrwertangebote, darunter vollständig gegartes Brisket, gewürztes Hackfleisch und dünn geschnittenes Steak, diversifizieren das Segment weiter, indem sie Verbraucher ansprechen, die sowohl Komfort als auch differenzierte Produkte suchen. Diese Entwicklungen unterstützen eine breitere Produktauswahl und ein anhaltendes Wachstum der Nachfrage nach verarbeitetem Rindfleisch.

Nach Schnitttyp:
Hackfleisch behauptet die FührungspositionHackfleisch hält den größten Schnitttyp-Anteil mit 32,50 % des Marktumsatzes im Jahr 2026 und ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 5,80 % im Zeitraum 2027–2032. Seine Vielseitigkeit in der Haushaltsküche, bei Gastronomieburger und bei der institutionellen Mahlzeitenzubereitung unterstützt die Nachfrage über ein breites Spektrum von Konsumgelegenheiten hinweg. Seine Eignung für Gerichte wie Fleischsaucen, Tacos und Fleischbällchen stärkt seine Rolle in der alltäglichen Küche und der gewerblichen Lebensmittelzubereitung weiter.
Die übrigen Schnitttypen, darunter Steaks, Braten, Brisket, Querrippen, gewürfeltes oder geschnittenes Rindfleisch und andere Rindfleischzuschnitte, bedienen unterschiedliche kulinarische Präferenzen und Zubereitungsmethoden. Steaks eignen sich für gehobene Gastronomie und Heimkochanlässe, während Braten und Brisket für langsames Garen und traditionelle Mahlzeiten geeignet sind. Querrippen und gewürfeltes oder geschnittenes Rindfleisch unterstützen spezialisierte Zubereitungen in verschiedenen Küchen, einschließlich Hotpot- und Grillgerichten. Diese Vielfalt an Anwendungen ermöglicht es dem Segment, unterschiedliche Verbraucherpräferenzen in Einzel- und Gastronomiekanälen zu bedienen.
Nach Vertriebskanal:
Einzelhandel hält Umsatzführung, während Außer-Haus-Verzehr an Dynamik gewinntEinzelhandelskanäle halten den größten Vertriebsanteil und machen 61,87 % des Rindfleischmarktumsatzes im Jahr 2026 aus, gestützt durch Supermärkte, Verbrauchermärkte, Fachgeschäfte, unabhängige Metzger und den Online-Handel. Supermärkte und Verbrauchermärkte dienen als wichtige Einkaufsorte, indem sie frische, gekühlte, tiefgekühlte und verpackte Rindfleischprodukte für den Haushaltskonsum anbieten. Fachgeschäfte und unabhängige Metzger bedienen Verbraucher, die Premium-Zuschnitte, spezialisierte Produkte und rückverfolgbare Herkunft suchen, während der Online-Handel zusätzlichen Komfort durch Heimlieferung und breiteren Produktzugang bietet. Diese Kanäle bedienen gemeinsam unterschiedliche Kaufpräferenzen und Haushaltsbedürfnisse.
Außer-Haus-Verzehr-Kanäle sollen im Zeitraum 2027–2032 mit einem CAGR von 5,49 % wachsen, gestützt durch die Nachfrage aus Restaurants, Hotels und anderen Gastronomiebetrieben. Rindfleisch bleibt eine vielseitige Menüzutat in verschiedenen Gastronomieformaten, wobei Steaks in Restaurantangeboten und mexikanisch inspirierte Gerichte, darunter Tacos und Burritos, zusätzliche Anwendungen bieten. Die Gastronomienachfrage profitiert auch von der Vielfalt kulinarischer Traditionen und Gastronomieerlebnisse in verschiedenen Regionen. Die Kombination aus Haushaltseinkäufen über Einzelhandelskanäle und zubereiteten Rindfleischgerichten über Außer-Haus-Verzehr-Betriebe unterstützt die Nachfrage in der gesamten Vertriebslandschaft.
Geografische Analyse
Nordamerika Rindfleischmarkt
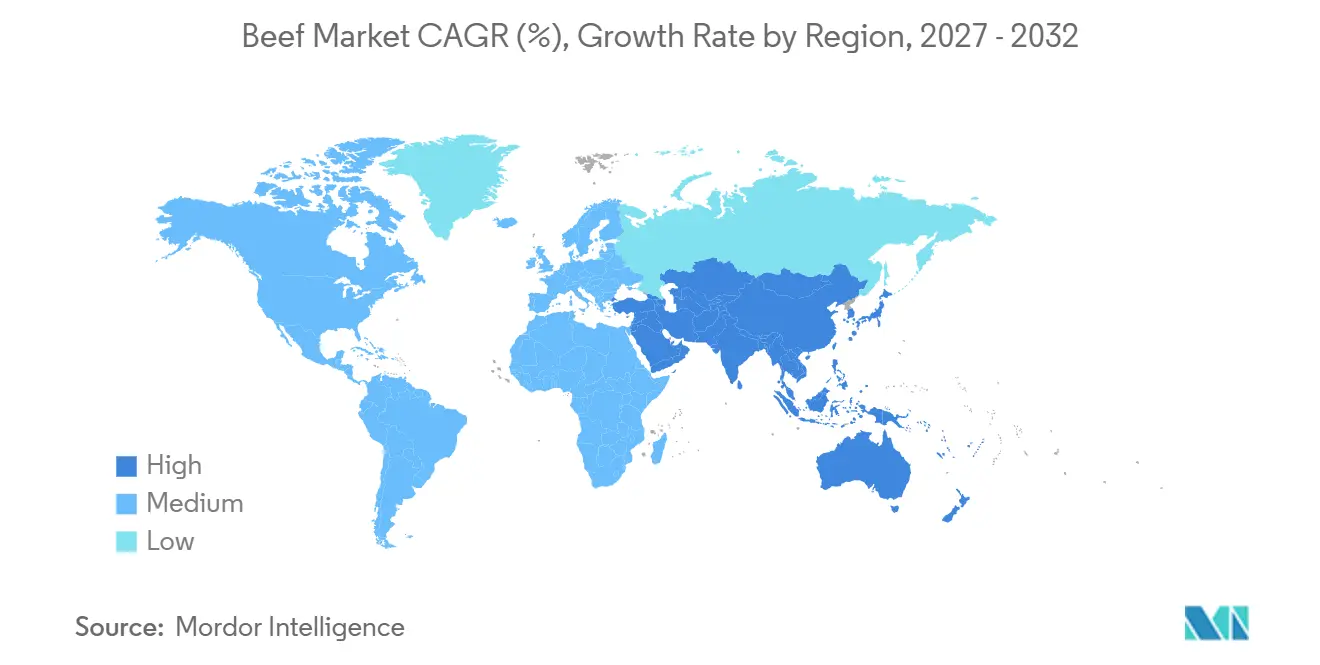
Nordamerika hält den größten Anteil am Rindfleischmarkt und macht 35,13 % des Umsatzes im Jahr 2026 aus, gestützt durch etablierte Rindfleischkonsummuster, integrierte Lieferketten sowie umfangreiche Einzelhandels- und Gastronomienetzwerke in den Vereinigten Staaten, Kanada und Mexiko. Die Region profitiert von einer starken Haushaltsnachfrage nach Hackfleisch, Steaks und anderen Rindfleischprodukten sowie von anhaltendem Interesse an Premium- und Weidehaltungsangeboten. In Kanada erreichte die Einzelhandelsnachfrage nach Rindfleisch im Jahr 2025 ihr stärkstes Niveau seit den frühen 1980er Jahren, während die anhaltende Nachfrage nach Hackfleisch zu einer Aufwärtskorrektur der Verbrauchsprognose des Landes für 2026 beitrug. Diese Faktoren festigen Nordamerikas etablierte Position im globalen Rindfleischkonsum und -vertrieb.
APAC Rindfleischmarkt
Asien-Pazifik ist der am schnellsten wachsende regionale Markt und wird voraussichtlich im Zeitraum 2027–2032 mit einer durchschnittlichen jährlichen Wachstumsrate von 6,20 % expandieren, unterstützt durch sich verändernde Ernährungsgewohnheiten, Bevölkerungswachstum und eine steigende Nachfrage in verschiedenen Gastronomie- und Haushaltskonsumkanälen. Indien trägt zur regionalen Entwicklung durch seine große Büffelfleischproduktionsbasis und einen steigenden Inlandskonsum bei, der für 2026 voraussichtlich um rund 2 % zunehmen wird. Unterdessen spiegeln die Nachfragemuster in China und anderen asiatischen Märkten unterschiedliche Verbraucherpräferenzen, Kaufbedingungen und Gastronomiebedarfe wider. Die vielfältige Konsumbasis der Region und die sich ausdehnenden Lebensmittelvertriebsnetze bieten Rindfleischlieferanten auf mehreren Märkten Chancen.
EMEA und Südamerika Rindfleischmarkt
Europa, Südamerika sowie der Nahe Osten und Afrika stellen wichtige Märkte mit unterschiedlichen Konsum- und Versorgungsmerkmalen dar. Europa verbindet einen etablierten Rindfleischkonsum mit internationaler Beschaffung, während Südamerika von einer erheblichen Rinderproduktion und einer stark exportorientierten Verarbeitungsindustrie profitiert. Brasilien exportierte im Jahr 2025 einen Rekordwert von 3,5 Millionen Tonnen Rindfleisch, während Argentinien internationale Märkte weiterhin mit einem breiten Sortiment an Rindfleischprodukten belieferte. Im Nahen Osten wird die Nachfrage durch Gastronomieaktivitäten, Tourismus und die Abhängigkeit von importiertem Rindfleisch gestützt, wobei die Halal-Zertifizierung für den Marktzugang weiterhin von Bedeutung ist. In ganz Afrika bieten Urbanisierung sowie die Entwicklung formeller Einzelhandels- und Gastronomiekanäle Wachstumschancen für den Rindfleischmarkt.
Wettbewerbslandschaft
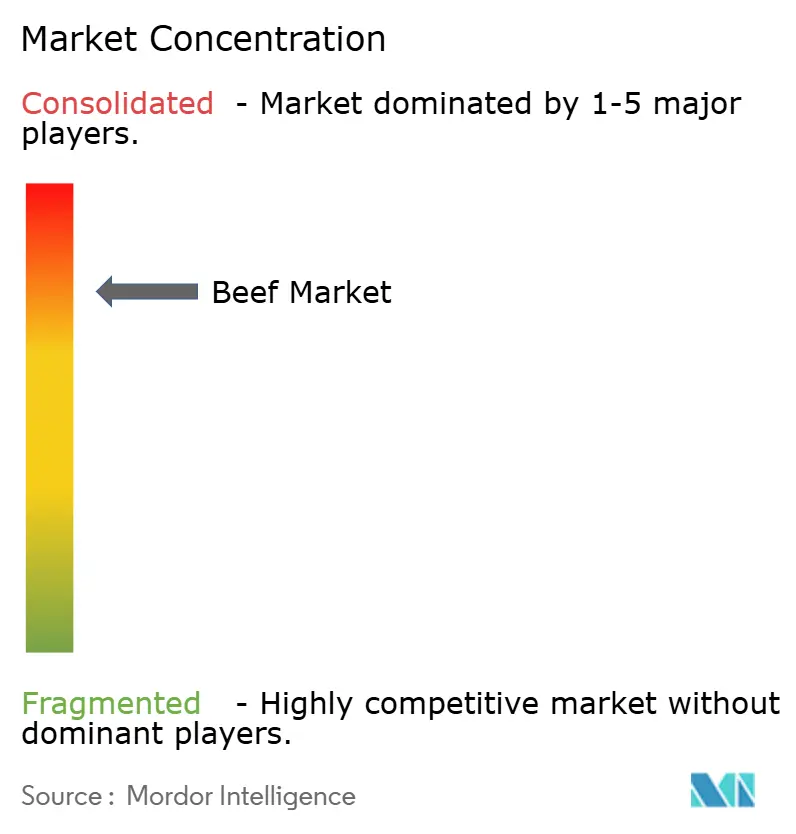
Der Rindfleischmarkt ist konsolidiert, wobei eine relativ kleine Gruppe etablierter Verarbeiter durch umfangreiche Produktionsanlagen, Viehbeschaffungsnetzwerke und Vertriebskapazitäten bedeutende Marktpositionen hält. Zu den führenden Unternehmen zählen JBS Foods, Tyson Foods, Inc., Cargill, Incorporated, Marfrig Global Foods S.A. und American Foods Group, LLC. Ihre etablierten Aktivitäten in den wichtigsten Rindfleisch produzierenden Regionen, kombiniert mit dem Zugang zu inländischen und internationalen Märkten, stützen ihre Wettbewerbspositionen in den Kategorien Frisch-, Tiefkühl- und verarbeitetes Rindfleisch.
Führende Unternehmen verfolgen weiterhin Kapazitätserweiterungen, operative Optimierungen und die Integration der Lieferkette, um ihre Marktpräsenz zu stärken. JBS hat für 2026 umfangreiche Kapitalinvestitionspläne skizziert, darunter Projekte zur Erweiterung der Rindfleischverarbeitungskapazität und zur geografischen Expansion. Tyson Foods gab im August 2026 Änderungen an seinem Rindfleischverarbeitungsnetzwerk in den Vereinigten Staaten bekannt und konzentriert den Betrieb auf ausgewählte Standorte. Cargill schloss im November 2025 die Übernahme der vollständigen Eigentümerschaft an Teys Australia ab und stärkte damit sein Engagement in der Rindfleischverarbeitung und den damit verbundenen Lieferkettenaktivitäten. Diese Entwicklungen spiegeln unterschiedliche Ansätze im Kapazitätsmanagement, in der betrieblichen Effizienz und in der geografischen Reichweite wider.
Weitere Marktteilnehmer tragen zur Wettbewerbslandschaft bei, indem sie spezifische regionale Märkte, Kundengruppen und Produktkategorien bedienen. Der Wettbewerb erstreckt sich über frisches, gekühltes, tiefgekühltes und verarbeitetes Rindfleisch, wobei sich Unternehmen durch Produktqualität, Verarbeitungskapazitäten, Beschaffungsvereinbarungen und Vertriebsreichweite differenzieren. Kontinuierliche Investitionen in die Produktionsinfrastruktur, Produktentwicklung und das Lieferkettenmanagement ermöglichen es den Marktteilnehmern, auf sich verändernde Kundenanforderungen zu reagieren und ihre Positionen im Rindfleischmarkt zu behaupten.
Rindfleischbranche Marktführer
-
JBS Foods
-
Tyson Foods, Inc.
-
Cargill, Incorporated
-
Marfrig Global Foods S.A.
-
American Foods Group, LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Rindfleischmarkt Unternehmen in diesem Bericht
- JBS Foods
- Tyson Foods, Inc.
- Cargill, Incorporated
- ButcherBox, Inc.
- Marfrig Global Foods S.A.
- American Foods Group, LLC
- Hormel Foods Corporation
- Conagra Brands, Inc.
- Smithfield Foods, Inc.
- OSI Group
- Greater Omaha Packing Co.
- Agri Beef
- Harris Ranch Beef Company
- Certified Angus Beef LLC
- Creekstone Farms Premium Beef LLC
- Wolverine Packing Co.
- Omaha Steaks International, Inc.
- Teton Waters Ranch
- Boar’s Head Brand
- The Kraft Heinz Company
Neueste Industrielle Entwicklungen in Rindfleischmarkt
- August 2026: Tyson Foods kündigte Pläne an, seine Rindfleischoperationen auf Anlagen in Dakota City, Nebraska; Holcomb, Kansas; und Amarillo, Texas zu konzentrieren. Die Umstrukturierung umfasst die Einstellung des Betriebs in seiner Rindfleischanlage in Joslin, Illinois, und der kochfertigen Anlage in Eagle Mountain, Utah, sowie den Verkauf seiner Anlage in Pasco, Washington. Das Unternehmen zielt darauf ab, die Betriebseffizienz zu verbessern und die Kapazität an das begrenzte Rinderangebot anzupassen.
- Februar 2026: JBS USA begann mit dem Spatenstich für eine Erweiterung seiner Rindfleischproduktionsanlage in Cactus, Texas. Das Projekt umfasst eine neue Verarbeitungshalle und einen erweiterten Hackfleischraum, der die Betriebseffizienz verbessern und die Produktionskapazität erhöhen soll. Der Bau sollte voraussichtlich Anfang 2027 abgeschlossen sein und die Rindfleischverarbeitungsinfrastruktur des Unternehmens stärken.
- Januar 2026: ButcherBox führte frische Rindfleischprodukte in mehr als 1.400 Target-Filialen in den Vereinigten Staaten ein und erweiterte damit seinen Vertrieb über sein etabliertes Abonnementgeschäft hinaus. Das Sortiment umfasst Hackfleisch, Ribeye-Steak, New-York-Strip-Steak und Hüftsteak. Die Einführung erweitert den Zugang zu seinem Weidehaltungsrindfleisch über einen bedeutenden stationären Einzelhandelspartner.
- November 2025: Cargill schloss den Erwerb des Eigentumsanteils der Familie Teys ab und übernahm damit die vollständige Eigentümerschaft an Teys Australia und Teys USA. Die Transaktion konsolidiert die beiden Unternehmen unter Cargill nach einer langjährigen Partnerschaft. Teys beliefert weiterhin Einzel-, Gastronomie- und Industriekunden sowie internationale Märkte mit frischem Rindfleisch und Mehrwertprodukten.
Globaler Rindfleischmarkt Berichtsumfang
Der Rindfleischmarkt umfasst die Produktion, Verarbeitung und den Vertrieb von Rindfleischprodukten für den Haushaltskonsum und Gastronomieanwendungen. Der Markt ist nach Produkttyp segmentiert, einschließlich frischem und gekühltem Rindfleisch, Tiefkühlrindfleisch, verarbeitetem Rindfleisch und Rindfleisch in Dosen. Nach Schnitttyp umfasst der Markt Hackfleisch, Steaks, Braten, Brisket, Querrippen, gewürfeltes und geschnittenes Rindfleisch sowie andere Rindfleischzuschnitte. Nach Vertriebskanal ist der Markt in Außer-Haus-Verzehr und Einzelhandel unterteilt. Geografisch umfasst der Markt Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika. Marktprognosen werden in Wert in USD und Volumen in Einheiten angegeben.
Segmentierungsübersicht
| Frisches/Gekühltes Rindfleisch |
| Tiefkühlrindfleisch |
| Verarbeitetes Rindfleisch |
| Rindfleisch in Dosen |
| Hackfleisch |
| Steaks |
| Braten |
| Brisket |
| Querrippen |
| Gewürfeltes/Geschnittenes Rindfleisch |
| Sonstige Rindfleischzuschnitte |
| Außer-Haus-Verzehr | |
| Einzelhandel | Supermärkte/Verbrauchermärkte |
| Fachgeschäfte | |
| Online-Händler | |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Frisches/Gekühltes Rindfleisch | |
| Tiefkühlrindfleisch | ||
| Verarbeitetes Rindfleisch | ||
| Rindfleisch in Dosen | ||
| Nach Schnitttyp | Hackfleisch | |
| Steaks | ||
| Braten | ||
| Brisket | ||
| Querrippen | ||
| Gewürfeltes/Geschnittenes Rindfleisch | ||
| Sonstige Rindfleischzuschnitte | ||
| Nach Vertriebskanal | Außer-Haus-Verzehr | |
| Einzelhandel | Supermärkte/Verbrauchermärkte | |
| Fachgeschäfte | ||
| Online-Händler | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der globale Rindfleischsektor bis 2032 erreichen?
Der Rindfleischmarkt wird voraussichtlich bis 2032 einen Wert von 681,59 Milliarden USD erreichen und von 2027 an mit einer CAGR von 5,24 % wachsen.
Welcher Produkttyp wächst im Rindfleischbereich am schnellsten?
Verarbeitetes Rindfleisch soll bis 2032 mit einem CAGR von 6,72 % wachsen.
Welche Region führt beim globalen Rindfleischumsatz?
Nordamerika hielt im Jahr 2026 einen Anteil von 35,13 % am globalen Umsatz.
Welche Region soll am schnellsten wachsen?
Asien-Pazifik soll bis 2032 mit einem CAGR von 6,20 % wachsen.