
Marktgröße und Marktanteil für Batteriezellen-Röntgeninspektionssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 236.27 Millionen US-Dollar |
| Marktgröße (2031) | 440.14 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 13.25 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Batteriezellen-Röntgeninspektionssysteme von Mordor Intelligence
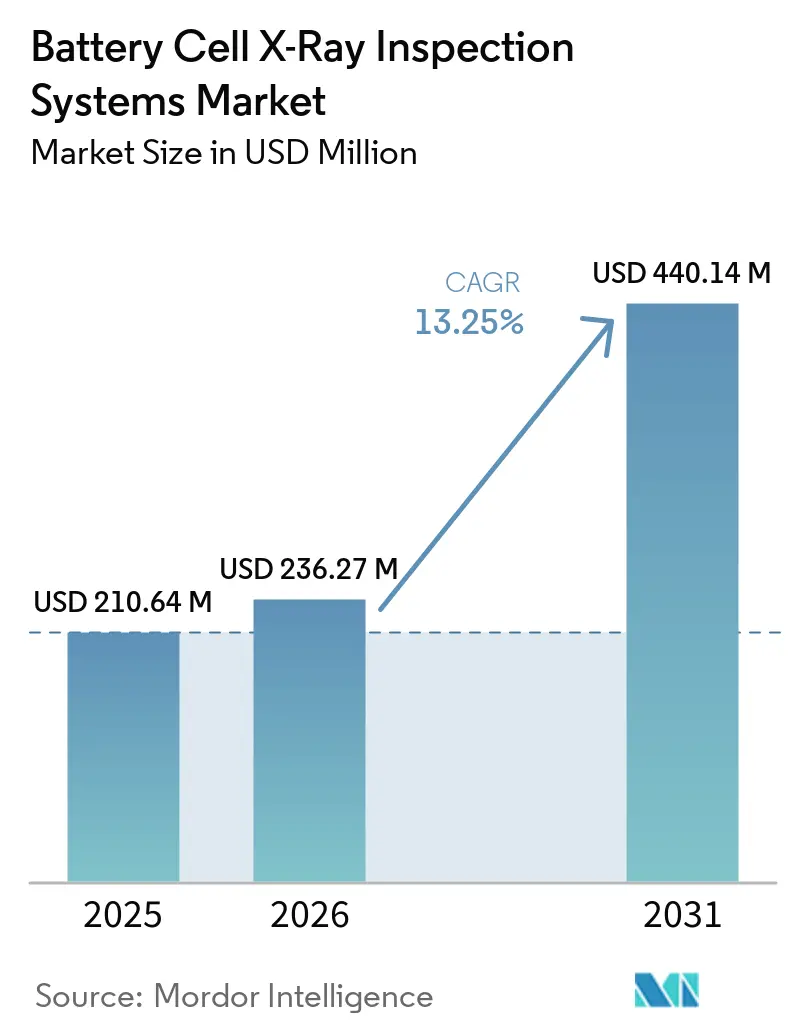
Die Marktgröße für Batteriezellen-Röntgeninspektionssysteme wurde im Jahr 2025 auf 210,64 Millionen USD geschätzt und wird voraussichtlich von 236,27 Millionen USD im Jahr 2026 auf 440,14 Millionen USD bis 2031 anwachsen, bei einer CAGR von 13,25 % während des Prognosezeitraums 2026–2031. Gigafactory-Erweiterungen in Ostasien, Europa und Nordamerika erhöhen den Bedarf an Inspektionskapazitäten, die mit der Zellenproduktion Schritt halten können. Ausfälle auf Zellenebene können Module und Packs beeinträchtigen, weshalb Hersteller der Fehlervermeidung und dokumentierten Qualitätskontrollen mehr Gewicht beimessen. Die Beschaffung verlagert sich von einzelnen 2D-Systemen hin zu gestuften Plattformen, die sowohl Zellen als auch Module an einem einzigen Standort unterstützen können. Dies schafft größere Chancen im Markt für Batteriezellen-Röntgeninspektionssysteme für Anbieter, die Bildgebungsgeräte, Analysesoftware, Integration und laufenden Service kombinieren. Kapitalverfügbarkeit, Lieferzeiten für Komponenten und Unterschiede in den Zertifizierungsanforderungen können einige Kaufentscheidungen verzögern, obwohl das Rückrufrisiko weiterhin Investitionen in die Inline-Inspektion unterstützt.
Wichtigste Erkenntnisse des Berichts
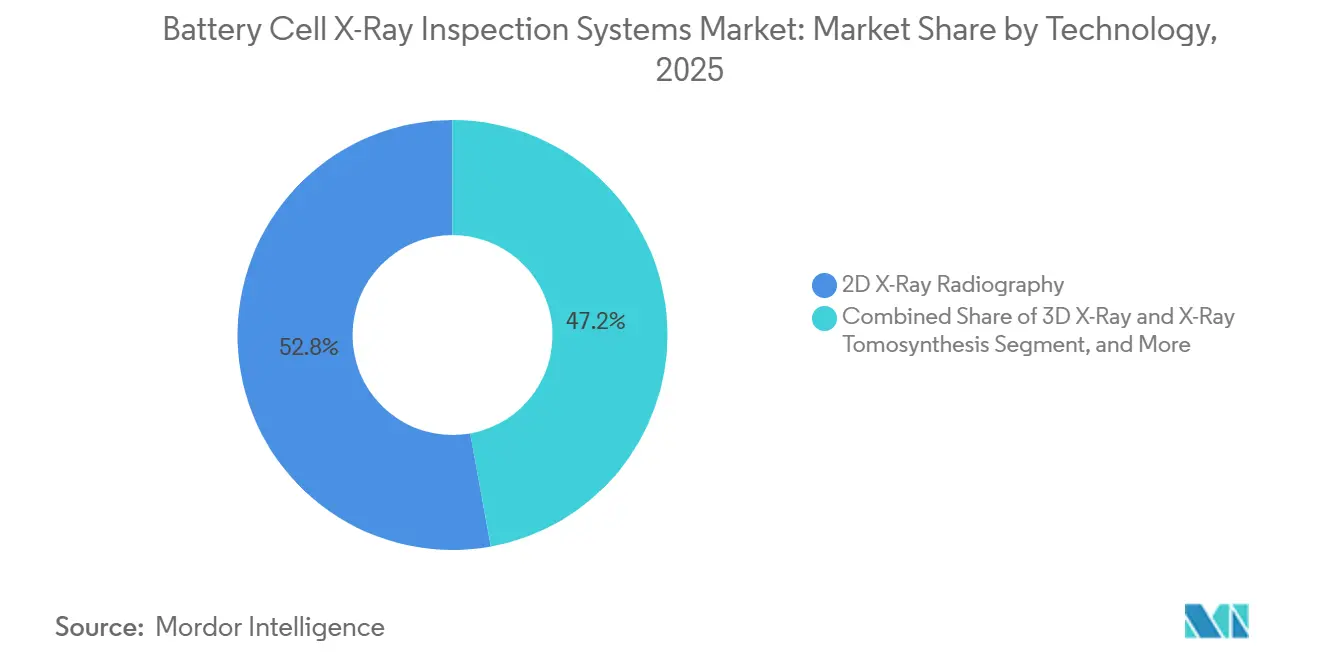
- Nach Technologie hielt 2D-Röntgenradiographie im Jahr 2025 einen Marktanteil von 52,84 % am Markt für Batteriezellen-Röntgeninspektionssysteme, während Röntgen-Computertomographie bis 2031 voraussichtlich mit einer CAGR von 14,68 % wachsen wird.
- Nach Batteriezellenformat entfielen auf Prismatische Zellen im Jahr 2025 41,73 % des Marktanteils am Markt für Batteriezellen-Röntgeninspektionssysteme, während Zylindrische Zellen bis 2031 voraussichtlich mit einer CAGR von 14,47 % wachsen werden.
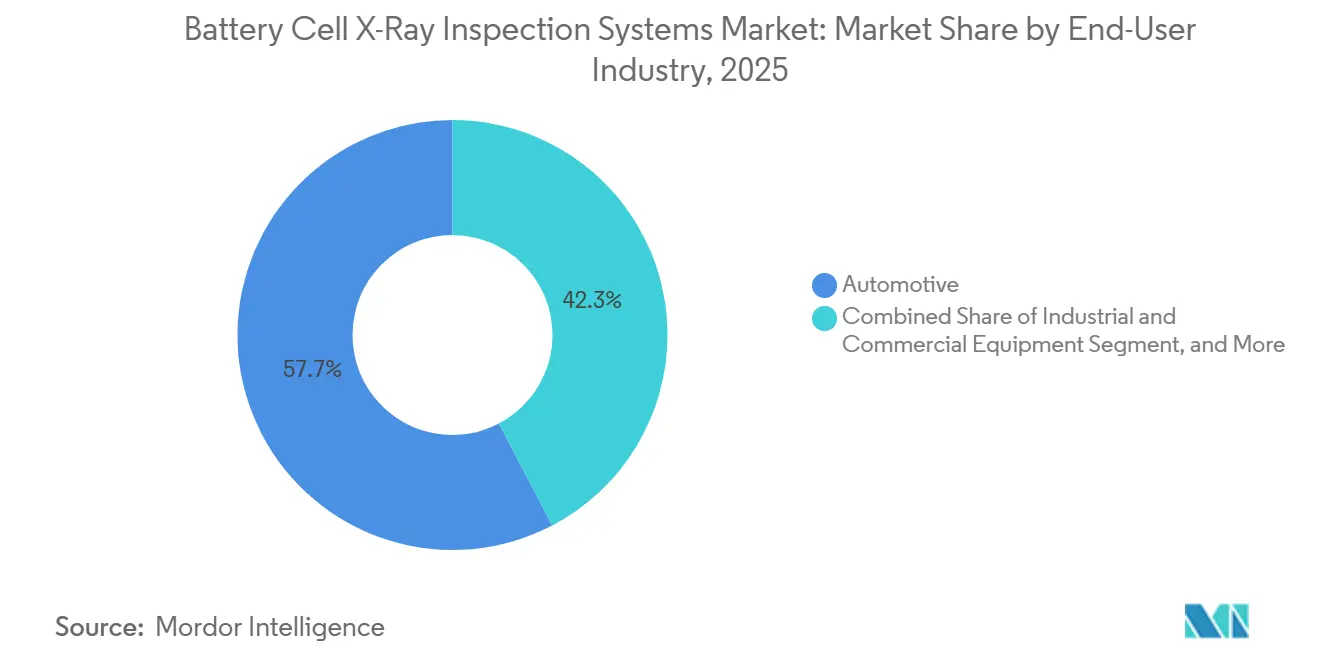
- Nach Endverbraucherbranche entfiel auf die Automobilindustrie im Jahr 2025 ein Marktanteil von 57,68 %, während Energiespeichersysteme bis 2031 voraussichtlich mit einer CAGR von 14,21 % wachsen werden.
- Nach Komponente entfiel auf Röntgenhardware im Jahr 2025 ein Marktanteil von 72,46 %, während Inspektions- und Bildanalysesoftware bis 2031 voraussichtlich mit einer CAGR von 14,74 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 58,91 % und wird bis 2031 voraussichtlich mit einer CAGR von 14,96 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Batteriezellen-Röntgeninspektionssysteme
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erweiterung der Gigafactory-Produktionskapazität | +3.5% | Global, mit Schwerpunkt in China, Südkorea, Deutschland und den Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Umstieg auf 100 % Inline-Inspektion | +2.8% | Global, mit früher Einführung in Asien-Pazifik und Ausweitung auf Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Strengere Batteriesicherheits- und Qualitätsstandards | +2.1% | Nordamerika und Europa, mit Ausweitung auf Asien-Pazifik im Rahmen von Chinas GB 38031-2025 | Mittelfristig (2–4 Jahre) |
| Einführung KI-basierter Fehlerklassifizierung | +1.8% | Global, angeführt von China und Deutschland | Mittelfristig (2–4 Jahre) |
| Einführung großformatiger Batteriezellen | +1.4% | Global, konzentriert in Südkorea, China und Deutschland | Mittelfristig (2–4 Jahre) |
| Nachfrage nach geschlossener Fertigungsnachverfolgbarkeit | +0.9% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erweiterung der Gigafactory-Produktionskapazität
Kapazitätserweiterungen bei Gigafactories erhöhen direkt die Nachfrage im Markt für Batteriezellen-Röntgeninspektionssysteme nach Batteriezellen-Inspektionsgeräten, da jede neue Produktionslinie Inline-Inspektionsstationen für die jeweiligen Zellenformate benötigt. Tesla verpflichtete sich im Mai 2026 zu 250 Millionen USD für zusätzliche 4680-Zellen-Produktionskapazität in Grünheide, Deutschland, und erhöhte damit sein geplantes Jahresproduktionsziel von 8 GWh auf 18 GWh und schuf mehr als 1.500 batteriebezogene Arbeitsplätze. Die Zellenproduktion soll in der ersten Hälfte des Jahres 2027 beginnen, was den Bedarf an qualifizierter Produktionsausrüstung verlängert. LG Energy Solution plante außerdem zwei zusätzliche Zylindrische-Zellen-Linien im Werk Nanjing 9 in der zweiten Hälfte des Jahres 2026, jede mit einer Kapazität von 2 GWh. Da die Produktion pro Schicht steigt, müssen Inspektionssysteme Zellen prüfen, ohne die Liniengeschwindigkeit zu beeinträchtigen. Der Markt für Batteriezellen-Röntgeninspektionssysteme profitiert daher, wenn Hersteller Offline-Prüfungen durch Inline-Systeme ersetzen, die in weniger als 2 Sekunden pro Zelle arbeiten können.
Umstieg auf 100 % Inline-Inspektion
Hersteller wechseln von der statistischen Stichprobenprüfung zur Inspektion jeder produzierten Zelle, was die Anzahl der im Markt für Batteriezellen-Röntgeninspektionssysteme benötigten Systeme pro Anlage erhöht. Eine Studie aus Januar 2024 zeigte, dass eine Excillum MetalJet-Röntgenquelle und ein Hochgeschwindigkeits-Photonenzähldetektor einen 1-Sekunden-CT-Scan einer prismatischen Zelle für die Inline-Überhanginspektion auf einer Linie mit 20 Zellen pro Minute abschließen konnten.[1] Eine weitere Studie beschrieb eine prozessübergreifende Röntgenmethode, die mehrere Inspektionspunkte in einem CT-Scan vor der Elektrolytbefüllung zusammenfasst und so die Anzahl der Scans und die Zykluszeit reduziert. Diese Erkenntnisse machen Hochgeschwindigkeitsdetektoren und Bildrekonstruktionsfähigkeiten bei der Geräteauswahl wichtiger. Anbieter werden zunehmend nach den Kosten der Inspektion jeder Zelle bewertet, nicht nur nach den Röntgenröhrenspezifikationen. Der Markt für Batteriezellen-Röntgeninspektionssysteme wird auch durch automatisierte Pipelines unterstützt, die Überhangmessung, Schweißnahtintegrität und Fremdpartikelerfassung bei Produktionsgeschwindigkeit abdecken.
Strengere Batteriesicherheits- und Qualitätsstandards
Batteriestandards werden für Produkte und für die zu ihrer Herstellung verwendeten Systeme anspruchsvoller. IEC 62933-5-2:2025 erweiterte die Brandausbreitungs-Sicherheitsanforderungen für netzgekoppelte Batterie-Energiespeichersysteme, einschließlich überarbeiteter Validierungstests für Gasentwicklung und Brandausbreitungskontrollen.[2] Chinas GB 38031-2025 verschärfte die Anforderungen an Wärmeausbreitungstests und wurde im Januar 2026 verbindlich. Die EU-Anforderung zum Batteriepass tritt im Februar 2027 in Kraft und erfordert Informationen zu Chemie, Recyclinganteil und Fertigungsqualitätsnachweisen. Gerätekäufer benötigen daher Systeme, die Aufzeichnungen auf Zellenebene in kompatiblen Formaten speichern und exportieren können. Änderungen in der Zellchemie oder im Format für regulierte Anwendungen können auch Nachfrage nach unterschiedlichen CT-Konfigurationen und Energieniveaus erzeugen.
Einführung KI-basierter Fehlerklassifizierung
KI-basierte Fehlererkennung verlagert die Inspektion von einer Bestehen-oder-Nichtbestehen-Aufgabe hin zu einer Quelle für Prozessfeedback. Eine Studie aus dem Jahr 2026 über ein verbessertes YOLOv8-Modell unter Verwendung von Sichtlicht- und Röntgendaten berichtete von einer mittleren durchschnittlichen Präzision von 87,5 % bei 0,5 und einer industriellen Gesamterkennungsgenauigkeit von 97,49 % bei 35,9 Frames pro Sekunde. ZEISS INSPECT X-Ray, Nikon Metrology AI Reconstruction und Comet Yxlon Battery Insights wenden automatisierte Analysen an, um die Abhängigkeit von Fachgutachtern zu reduzieren. Klassifizierte Daten können auch Muster bei Anodenüberhangvariationen oder anderen wiederkehrenden Fehlern identifizieren. Produktionsteams können diese Informationen nutzen, um die vorgelagerte Ausrichtung zu korrigieren, bevor sich Ausschuss ansammelt. Infolgedessen wird die Softwarekompetenz zu einem wichtigeren Wettbewerbspunkt im Markt für Batteriezellen-Röntgeninspektionssysteme, während Inspektions- und Bildanalysesoftware bis 2031 voraussichtlich mit einer CAGR von 16,74 % wachsen wird.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Integrationskosten | -2.0% | Global, am stärksten in Nordamerika und Südamerika | Mittelfristig (2–4 Jahre) |
| Lange Lieferantenqualifizierungszyklen | -1.6% | Global, am ausgeprägtesten in Europa und Südkorea | Mittelfristig (2–4 Jahre) |
| Engpässe bei Röntgenröhren und Hochleistungsdetektoren | -1.1% | Global, mit akutem Druck in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Fragmentierung über Märkte hinweg | -0.8% | Grenzüberschreitend, insbesondere zwischen Europa, den Vereinigten Staaten, China und Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Integrationskosten
Hohe Anfangsinvestitionen können die Einführung im Markt für Batteriezellen-Röntgeninspektionssysteme verzögern, insbesondere bei kleineren Herstellern und Greenfield-Betreibern außerhalb etablierter ostasiatischer Lieferketten. CT-Systeme für Produktionslinien benötigen abgeschirmte Gehäuse, Förderbänder, Konnektivität zu Fertigungsleitsystemen und Bildanalysesoftware. Eine Anlage, die mehrere Zellenformate produziert, benötigt möglicherweise 8–12 dedizierte Inspektionspunkte, um eine vollständige Inline-Abdeckung über alle Prozessschritte zu gewährleisten. Brownfield-Projekte können mehr Ausgaben für mechanische und softwarebezogene Änderungen erfordern als für die Geräte selbst. Anbieter sehen sich außerdem mit separaten Strahlenschutz-Zertifizierungsanforderungen in den Vereinigten Staaten, Deutschland und China konfrontiert. Obwohl geringerer Ausschuss und geringeres Rückrufrisiko den langfristigen Geschäftsfall unterstützen können, bleiben die anfänglichen Kapitalanforderungen eine Einschränkung für den Markt für Batteriezellen-Röntgeninspektionssysteme.
Lange Lieferantenqualifizierungszyklen
Batteriehersteller wenden Qualifizierungsprozesse nach Automobilstandard auf Systeme an, die für Traktionszellen eingesetzt werden. Die Lieferantenqualifizierung kann von der ersten Bewertung bis zur Validierung beim Kunden 12–24 Monate dauern. Das bedeutet, dass ein System mit starker Laborleistung möglicherweise 2 oder mehr Jahre nach seiner Markteinführung keine Produktionserlöse generiert. Anbieter, die mit mehreren Originalgeräteherstellern zusammenarbeiten, müssen gleichzeitig unterschiedliche Bewertungsverfahren managen. Kunden können auch verlangen, dass Anwendungsingenieure während der Qualifizierung vor Ort bleiben. Diese Anforderungen begünstigen etablierte Lieferanten mit nachgewiesener Erfolgsbilanz und können die Einführung neuer Inspektionstechnologien verlangsamen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie: 2D-Radiographie unterstützt Produktionsvolumina, während CT die Inspektionsfähigkeit erweitert
2D-Röntgenradiographie hielt im Jahr 2025 einen Marktanteil von 52,84 % am Markt für Batteriezellen-Röntgeninspektionssysteme, was ihre Rolle bei der Hochvolumeninspektion von Elektrodenüberhängen, Schweißnähten und Laschenpositionen widerspiegelt. Ihre kurzen Zykluszeiten machen sie für zylindrische und prismatische Produktionslinien mit anspruchsvollen Durchsatzanforderungen geeignet. Ein 2D-System hat auch geringere Kapitalkosten als ein vollständiges CT-System. Dies macht die Technologie zu einer praktischen Wahl für Betreiber, die den kontinuierlichen Linienbetrieb priorisieren, während 3D-Röntgen und Röntgentomosynthese eine Rekonstruktion mit begrenztem Winkel für Schichtzählprobleme und größere Delaminierungen in Pouch-Zellen bieten.
Röntgen-Computertomographie wird bis 2031 voraussichtlich mit einer CAGR von 14,68 % wachsen, da Hersteller mehr Details zu sicherheitskritischen internen Merkmalen benötigen. CT kann Anoden-Kathoden-Überhang, Separatorzustand und Hohlraumverteilung bei der Elektrolytbefüllung bewerten. Die Marktgröße für Batteriezellen-Röntgeninspektionssysteme im CT-Bereich wird durch den Bedarf an volumetrischer Bildgebung unterstützt, die 2D-Radiographie nicht bieten kann. Die MetalJet-Studie von 2024 demonstrierte 1-Sekunden-CT-Bildgebung für prismatische Zellen bei einer Rate, die mit 20 Zellen pro Minute kompatibel ist. Diese Leistungsschwelle macht Inline-CT für den Produktionseinsatz relevanter, und ähnliche Geschwindigkeitsanforderungen werden voraussichtlich Installationen bis 2031 unterstützen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Batteriezellenformat: Prismatische Zellen führen, während Zylindrische Zellen an Dynamik gewinnen
Prismatische Zellen entfielen im Jahr 2025 auf 41,73 % des Marktanteils am Markt für Batteriezellen-Röntgeninspektionssysteme. Ihre Rolle in chinesischen Elektrofahrzeug-Lieferketten, einschließlich Blade-Zellen und großformatiger prismatischer Designs von CATL und BYD, unterstützt eine konstante Inspektionsnachfrage. Ihre rechteckige Form vereinfacht das Vorrichtungsdesign, während großformatige Packs eine vollständige Inspektion wirtschaftlich wichtig machen. Pouch-Zellen benötigen spezialisierte Vorrichtungen, da ihre flexiblen Gehäuse die Wiederholbarkeit beeinflussen können.
Knopf- und Münzzellen bleiben eine fokussierte Anwendung für Hörgeräte, Medizingeräte und IoT-Sensoren. Die Inspektion dieser Zellen konzentriert sich auf die Elektrodenausrichtung und die Dichtungsintegrität des Gehäuses. Zylindrische Zellen werden bis 2031 voraussichtlich mit einer CAGR von 14,47 % wachsen, da die Kapazität der 46er-Serie zunimmt. Samsung SDI begann Anfang 2025 mit der Massenproduktion von 46-mm-Zylindrischen Zellen in Südkorea. LG Energy Solution meldete im April 2026 einen Auftragsrückstand von über 100 GWh für neue Zylindrische-Zellen-Bestellungen, wobei die 46er-Serienproduktion in seinem US-Werk bis Jahresende geplant war. Eine Patentanmeldung aus dem Jahr 2026 befasste sich auch mit der CT-Inspektion mehrerer zylindrischer Batterien zur Identifizierung interner Defekte durch Batch-Scanning, was auf Aufmerksamkeit für Methoden bei höheren Produktionsvolumina hinweist.
Nach Endverbraucherbranche: Automobilindustrie bleibt der größte Nutzer, während Energiespeicher an Tempo gewinnen
Automobilanwendungen repräsentierten im Jahr 2025 57,68 % des Marktanteils am Markt für Batteriezellen-Röntgeninspektionssysteme. Die Produktion von Elektrofahrzeugzellen bleibt die größte Quelle der Inspektionsnachfrage, da Traktionsbatterien hohen Sicherheits- und Qualitätserwartungen unterliegen. Thermische Durchgehvorfälle können Sicherheits- und Reputationsrisiken für Originalgerätehersteller schaffen. Die Unterhaltungselektronik verwendet zylindrische, prismatische und Pouch-Zellen für Telefone, Laptops und Wearables, was flexible Systeme begünstigt. Luft- und Raumfahrt sowie Verteidigung sind volumenmäßig kleiner, erfordern aber Premium-Systeme und dokumentierte Aufzeichnungen auf Zellenebene.
Batterierecycling und Zweitlebens-Operationen gewinnen an Aufmerksamkeit, da zurückgegebene Zellen vor der Wiederverwendung in Zweitlebens-Packs bewertet werden. Röntgeninspektion kann die interne Struktur bewerten, ohne die Zelle zu öffnen, und Mikro-CT hat Überhang, Porosität und Kontaktverlust in Feststoff-Pouch-Zellen gemessen. Energiespeichersysteme werden bis 2031 voraussichtlich mit einer CAGR von 14,21 % wachsen, unterstützt durch Teslas Megapack-3-Produktionsstart im August 2026 in seiner 50-GWh-Anlage in Brookshire. Industrie- und Gewerbeausrüstung erhöht die Nachfrage, da Blei-Säure-Installationen auf Lithium-Ionen-Systeme umgestellt werden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Komponente: Hardware führt beim Umsatz, während Software strategisches Gewicht gewinnt
Röntgenhardware entfiel im Jahr 2025 auf 72,46 % des Komponentenumsatzes und ist damit der größte Teil der Marktgröße für Batteriezellen-Röntgeninspektionssysteme nach Komponente. Diese Kategorie umfasst Röntgenröhren, Hochspannungsnetzteile, Detektoren, abgeschirmte Gehäuse und Bewegungssteuerungsstufen. Detektor- und Quelltechnologie bleibt kapitalintensiv, was die Ausgaben auf physische Systeme konzentriert. Röntgenröhren erzeugen Nachmarktbedarf durch Neukalibrierung und Austausch, während Dienstleistungen Installation, Integration, Inbetriebnahme, Wartung, Reparatur und Modernisierung umfassen. Komplexere Systeme erhöhen den Wert von Serviceverträgen, die die Betriebszeit unterstützen.
Inspektions- und Bildanalysesoftware wird bis 2031 voraussichtlich mit einer CAGR von 14,74 % wachsen. Die Verlagerung spiegelt einen Wechsel von der reinen Hardwaredifferenzierung hin zu Plattformen wider, die Inspektionsergebnisse interpretieren und teilen können. Software kann Inspektionsergebnisse mit Fertigungsleitsystemdaten verknüpfen und nachvollziehbare Qualitätsnachweise unterstützen. Comet Yxlon Battery Insights und Waygate Technologies-Angebote zeigen ihre Bedeutung in der Batteriezellen-Röntgeninspektionssysteme-Branche. Wiederkehrende Software-Upgrades können Lieferantenbeziehungen verlängern und den relativen Umsatzanteil der Hardware über den Prognosezeitraum reduzieren.
Geografische Analyse
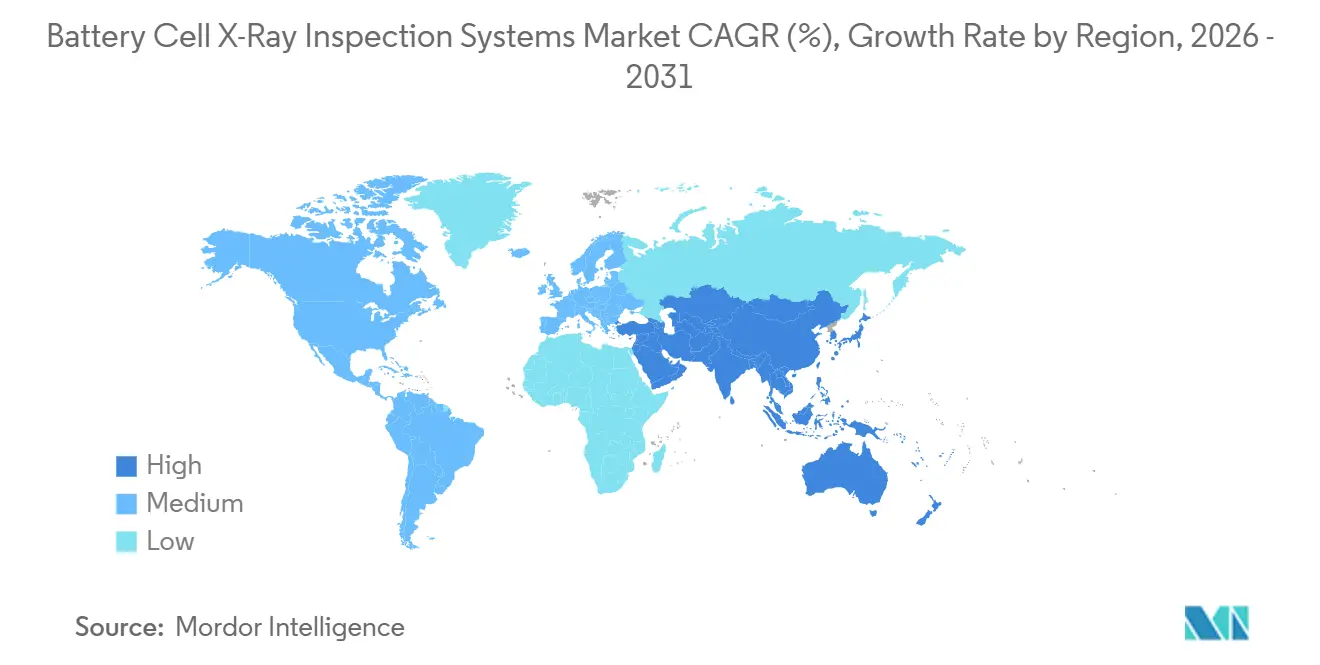
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 58,91 % am Markt für Batteriezellen-Röntgeninspektionssysteme und wird bis 2031 voraussichtlich mit einer CAGR von 14,96 % wachsen. China, Südkorea und Japan machen den größten Teil der regionalen Nachfrage aus, da sie dichte Lithium-Ionen-Zellen-Fertigungsnetzwerke beherbergen. Chinas Position wird durch CATL, BYD und eine breitere Gruppe von Zellenlieferanten unterstützt. Der GB-38031-2025-Standard und interne Qualitätsanforderungen verstärken die Nachfrage nach Fehlerdokumentation und Prozesskontrolle. Chinesische Anbieter wie Unicomp Technology und Dandong Aolong konkurrieren bei mittleren Inline-Geräten, während Südkorea von 46er-Serienerweiterungen profitiert und Japan durch Shimadzu und Matsusada Precision relevant bleibt.
Europa und Nordamerika sind die nächsten bedeutenden Regionen für den Markt für Batteriezellen-Röntgeninspektionssysteme. Europas Nachfrage kommt von Projekten in Deutschland, dem Vereinigten Königreich und der nordischen Region. Teslas geplante 18-GWh-Kapazität in Giga Berlin, PowerCos Salzgitter-Anlage und AESC Sunderland unterstützen langzyklische Infrastrukturnachfrage. Die EU-Anforderung zum Batteriepass ab Februar 2027 wird Qualitätsnachweise in kompatiblen Formaten erfordern.[3] In Nordamerika unterstützen DOE-geförderte Kapazitätsprogramme und Energiespeicherproduktion die Nachfrage, einschließlich Forge Nanos Projekt in North Carolina und Teslas Anlage in Brookshire.
Der Nahe Osten und Afrika sowie Südamerika bleiben Frühphasenmärkte für Inspektionssysteme. Die Nachfrage bezieht sich derzeit eher auf die Lokalisierung von Lieferketten und importierte Geräte als auf eine breite inländische Zellenproduktion. Saudi-Arabien und die Vereinigten Arabischen Emirate verfügen über Referenzinstallationen im Zusammenhang mit Elektrofahrzeug- und Saubere-Energie-Programmen, während Brasilien die Lithiumgewinnung und nachgelagerte Verarbeitung vorantreibt. Die kommerzielle Zellenproduktion im großen Maßstab bleibt eine mittelfristige Perspektive, aber Handels- und Ursprungsanforderungen können lokale Lieferketten vor 2031 unterstützen.

Wettbewerbslandschaft
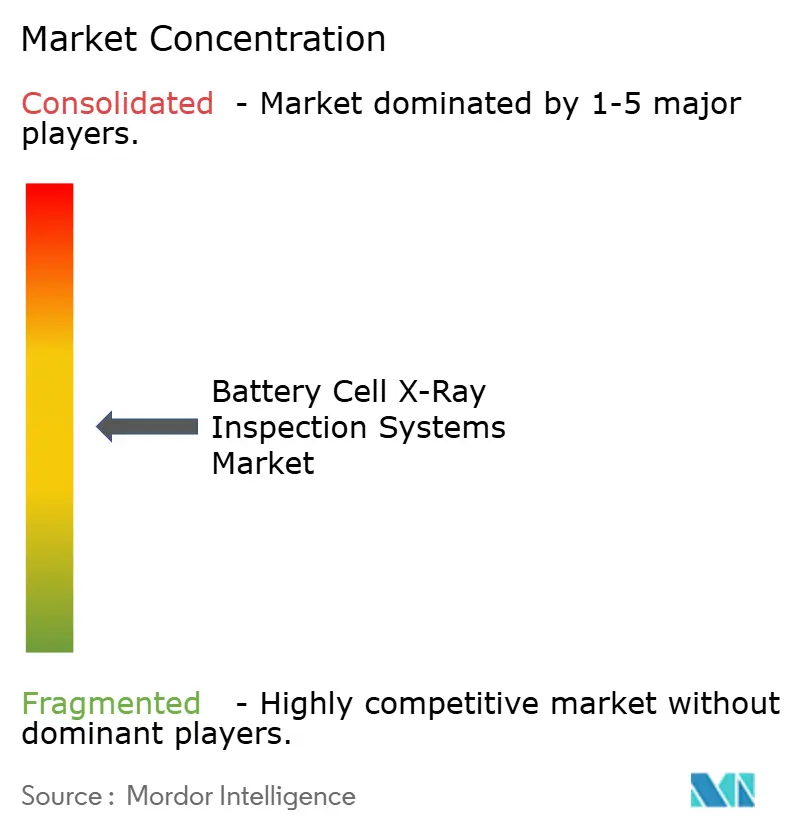
Der Markt für Batteriezellen-Röntgeninspektionssysteme ist bei Hochleistungsanwendungen mäßig konsolidiert. Fünf bis acht Anbieter machen einen Großteil des Umsatzes mit Tier-1-Gigafactory-Kunden aus. Comet Yxlon, Waygate Technologies, Nikon Metrology, ZEISS Group und Shimadzu Corporation bilden die Premium-Gruppe. Sie konkurrieren bei CT-Auflösung, Softwarefunktionen und Serviceabdeckung im Markt für Batteriezellen-Röntgeninspektionssysteme. Comet Yxlon brachte im April 2026 die großformatige FF85-CT-Konfiguration auf den Markt. Das System scannt Elektrofahrzeug-Batteriepacks bis zu 1.000 kg bei 24-Mikrometer-Auflösung und erweitert sein Angebot von Systemen auf Zellenebene auf die Pack-Inspektion.
Waygate Technologies und Liminal Insights gaben im März 2026 eine Technologie- und Kanalpartnerschaft bekannt. Ihr kombinierter Ansatz verbindet industrielle CT und Radiographie mit KI-gesteuerter Ultraschallanalyse. Ein Proof of Concept am UK Battery Industrialisation Centre umfasste mehr als 400 Zellen und berichtete von über 10 % Kosteneinsparungen bei einer 12-prozentigen Verbesserung der Fehlererfassungsrate. Viscom SE erhöhte seine Auftragseingangs-Prognose für 2026 auf 90 Millionen EUR bis 100 Millionen EUR, entsprechend 101 Millionen USD bis 113 Millionen USD, nach einem großen Inline-CT-Auftrag. Sein Auftragsbestand für das erste Halbjahr 2026 stieg im Jahresvergleich um 62,2 %.
Chinesische Lieferanten unter der Führung von Unicomp Technology und Dandong Aolong stärken ihre Position bei mittleren Systemen. KI-native Softwareanbieter bieten auch Nachrüstoptionen für bestehende Röntgensysteme an und unterstützen die Automatisierung, ohne die gesamte installierte Hardware zu ersetzen. Eine Patentanmeldung aus dem Jahr 2026, die die gleichzeitige CT-Inspektion mehrerer zylindrischer Zellen abdeckt, spiegelt den Fokus auf Durchsatz wider, da die Volumina der 46er-Serie steigen. Der Markt für Batteriezellen-Röntgeninspektionssysteme verfügt daher über etablierte Premium-Lieferanten, während Softwareintegration und kostenorientierter regionaler Wettbewerb die Lieferantenauswahl weiterhin prägen.
Marktführer in der Branche der Batteriezellen-Röntgeninspektionssysteme
-
YXLON International GmbH
-
Nikon Metrology NV
-
Viscom AG
-
Nordson Corporation
-
Waygate Technologies GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Tesla begann mit der Produktion von Megapack 3 in seiner Anlage in Brookshire, Texas, mit einer geplanten Kapazität von 50 GWh pro Jahr, die dem Energiespeicherprodukt gewidmet ist. Der Umfang der Anlage macht sie zu Teslas größtem dedizierten Energiespeicher-Fertigungsstandort und erweitert direkt das adressierbare Volumen, das eine Qualitätskontrolle auf Zellenebene erfordert.
- Juni 2026: Viscom SE erhöhte seine Auftragseingangs-Prognose für 2026 auf 90 Millionen EUR bis 100 Millionen EUR (101 Millionen USD bis 113 Millionen USD) nach einem großen Auftrag in der Inline-CT-Inspektion für Batteriezellen-Anwendungen. Die Neuaufträge stiegen im ersten Halbjahr 2026 um 30,2 % auf 55,7 Millionen EUR, wobei der Auftragsbestand zum 30. Juni 2026 im Jahresvergleich um 62,2 % auf 38 Millionen EUR anstieg.
- April 2026: LG Energy Solution meldete, dass sein Auftragsrückstand nach neuen Bestellungen von insgesamt 100 GWh für zylindrische Zellen der 46er-Serie 440 GWh überschritten hatte. Das Unternehmen hatte die Produktion im 4695-Format in Ochang, Südkorea, aufgenommen und plante, bis Jahresende die 4680-46120-Produktion in seinem Werk in Arizona zu beginnen.
- April 2026: Nikon Metrology hat ein Jahr seit der Ankündigung einer strategischen Partnerschaft mit Varex Imaging Corporation zur Entwicklung hochauflösender Röntgendetektoren und integrierter Inspektionsabläufe für Lithium-Ionen-Batteriezellen und -Module abgeschlossen.


Globaler Berichtsumfang für den Markt für Batteriezellen-Röntgeninspektionssysteme
Der Marktbericht für Batteriezellen-Röntgeninspektionssysteme ist segmentiert nach Technologie (2D-Röntgenradiographie, 3D-Röntgen und Röntgentomosynthese sowie Röntgen-Computertomographie), Batteriezellenformat (Zylindrische Zellen, Prismatische Zellen, Pouch-Zellen sowie Knopf- und Münzzellen), Endverbraucherbranche (Automobilindustrie, Unterhaltungselektronik, Energiespeichersysteme, Industrie- und Gewerbeausrüstung, Luft- und Raumfahrt sowie Verteidigung, Batterierecycling und Zweitlebens-Operationen sowie sonstige Endverbraucherbranchen), Komponente (Röntgenhardware, Inspektions- und Bildanalysesoftware sowie Dienstleistungen [Installation und Integration, Kalibrierung und Inbetriebnahme, Wartung und Reparatur sowie Upgrades und Modernisierung]) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| 2D-Röntgenradiographie |
| 3D-Röntgen und Röntgentomosynthese |
| Röntgen-Computertomographie |
| Zylindrische Zellen |
| Prismatische Zellen |
| Pouch-Zellen |
| Knopf- und Münzzellen |
| Automobilindustrie |
| Unterhaltungselektronik |
| Energiespeichersysteme |
| Industrie- und Gewerbeausrüstung |
| Luft- und Raumfahrt sowie Verteidigung |
| Batterierecycling und Zweitlebens-Operationen |
| Sonstige Endverbraucherbranchen |
| Röntgenhardware | |
| Inspektions- und Bildanalysesoftware | |
| Dienstleistungen | Installation und Integration |
| Kalibrierung und Inbetriebnahme | |
| Wartung und Reparatur | |
| Upgrades und Modernisierung |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Technologie | 2D-Röntgenradiographie | ||
| 3D-Röntgen und Röntgentomosynthese | |||
| Röntgen-Computertomographie | |||
| Nach Batteriezellenformat | Zylindrische Zellen | ||
| Prismatische Zellen | |||
| Pouch-Zellen | |||
| Knopf- und Münzzellen | |||
| Nach Endverbraucherbranche | Automobilindustrie | ||
| Unterhaltungselektronik | |||
| Energiespeichersysteme | |||
| Industrie- und Gewerbeausrüstung | |||
| Luft- und Raumfahrt sowie Verteidigung | |||
| Batterierecycling und Zweitlebens-Operationen | |||
| Sonstige Endverbraucherbranchen | |||
| Nach Komponente | Röntgenhardware | ||
| Inspektions- und Bildanalysesoftware | |||
| Dienstleistungen | Installation und Integration | ||
| Kalibrierung und Inbetriebnahme | |||
| Wartung und Reparatur | |||
| Upgrades und Modernisierung | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| ASEAN | |||
| Übriges Asien-Pazifik | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Batteriezellen-Röntgeninspektionssysteme?
Die Marktgröße für Batteriezellen-Röntgeninspektionssysteme wird im Jahr 2026 auf 236,27 Millionen USD geschätzt und soll bis 2031 bei einer CAGR von 13,25 % 440,14 Millionen USD erreichen.
Warum führen Batteriehersteller Inline-Röntgeninspektion ein?
Hersteller führen Inline-Inspektion ein, um Zellendefekte bei Produktionsgeschwindigkeit zu identifizieren, die Rückverfolgbarkeit zu unterstützen und das Risiko von Sicherheitsvorfällen und kostspieligen Rückrufen zu reduzieren.
Welche Röntgentechnologie wächst am schnellsten für Batteriezellen?
Röntgen-Computertomographie wird bis 2031 voraussichtlich mit einer CAGR von 14,68 % wachsen, da sie volumetrische Bildgebung interner Zellenmerkmale bietet.
Welches Batteriezellenformat erzeugt die größte Inspektionsnachfrage?
Prismatische Zellen hielten im Jahr 2025 41,73 % der Nachfrage, während Zylindrische Zellen bis 2031 voraussichtlich mit einer CAGR von 14,47 % wachsen werden.
Welcher Endverbraucher wird Inspektionssysteme voraussichtlich am schnellsten einführen?
Energiespeichersysteme werden bis 2031 voraussichtlich mit einer CAGR von 14,21 % wachsen, unterstützt durch größere netzmaßstäbliche Batteriebereitstellungen.
Welche Region führt die Nachfrage nach Batteriezellen-Röntgeninspektionssystemen an?
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 58,91 % und wird bis 2031 voraussichtlich mit einer CAGR von 14,96 % wachsen, unterstützt durch die Zellenproduktion in China, Südkorea und Japan.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
