
Marktgröße und Marktanteile für Flüssigverpackungskartons in Bangladesch
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 19.35 Millionen US-Dollar |
| Marktgröße (2027) | 20.81 Millionen US-Dollar |
| Marktgröße (2032) | 27.79 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.96 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Flüssigverpackungskartons in Bangladesch von Mordor Intelligence
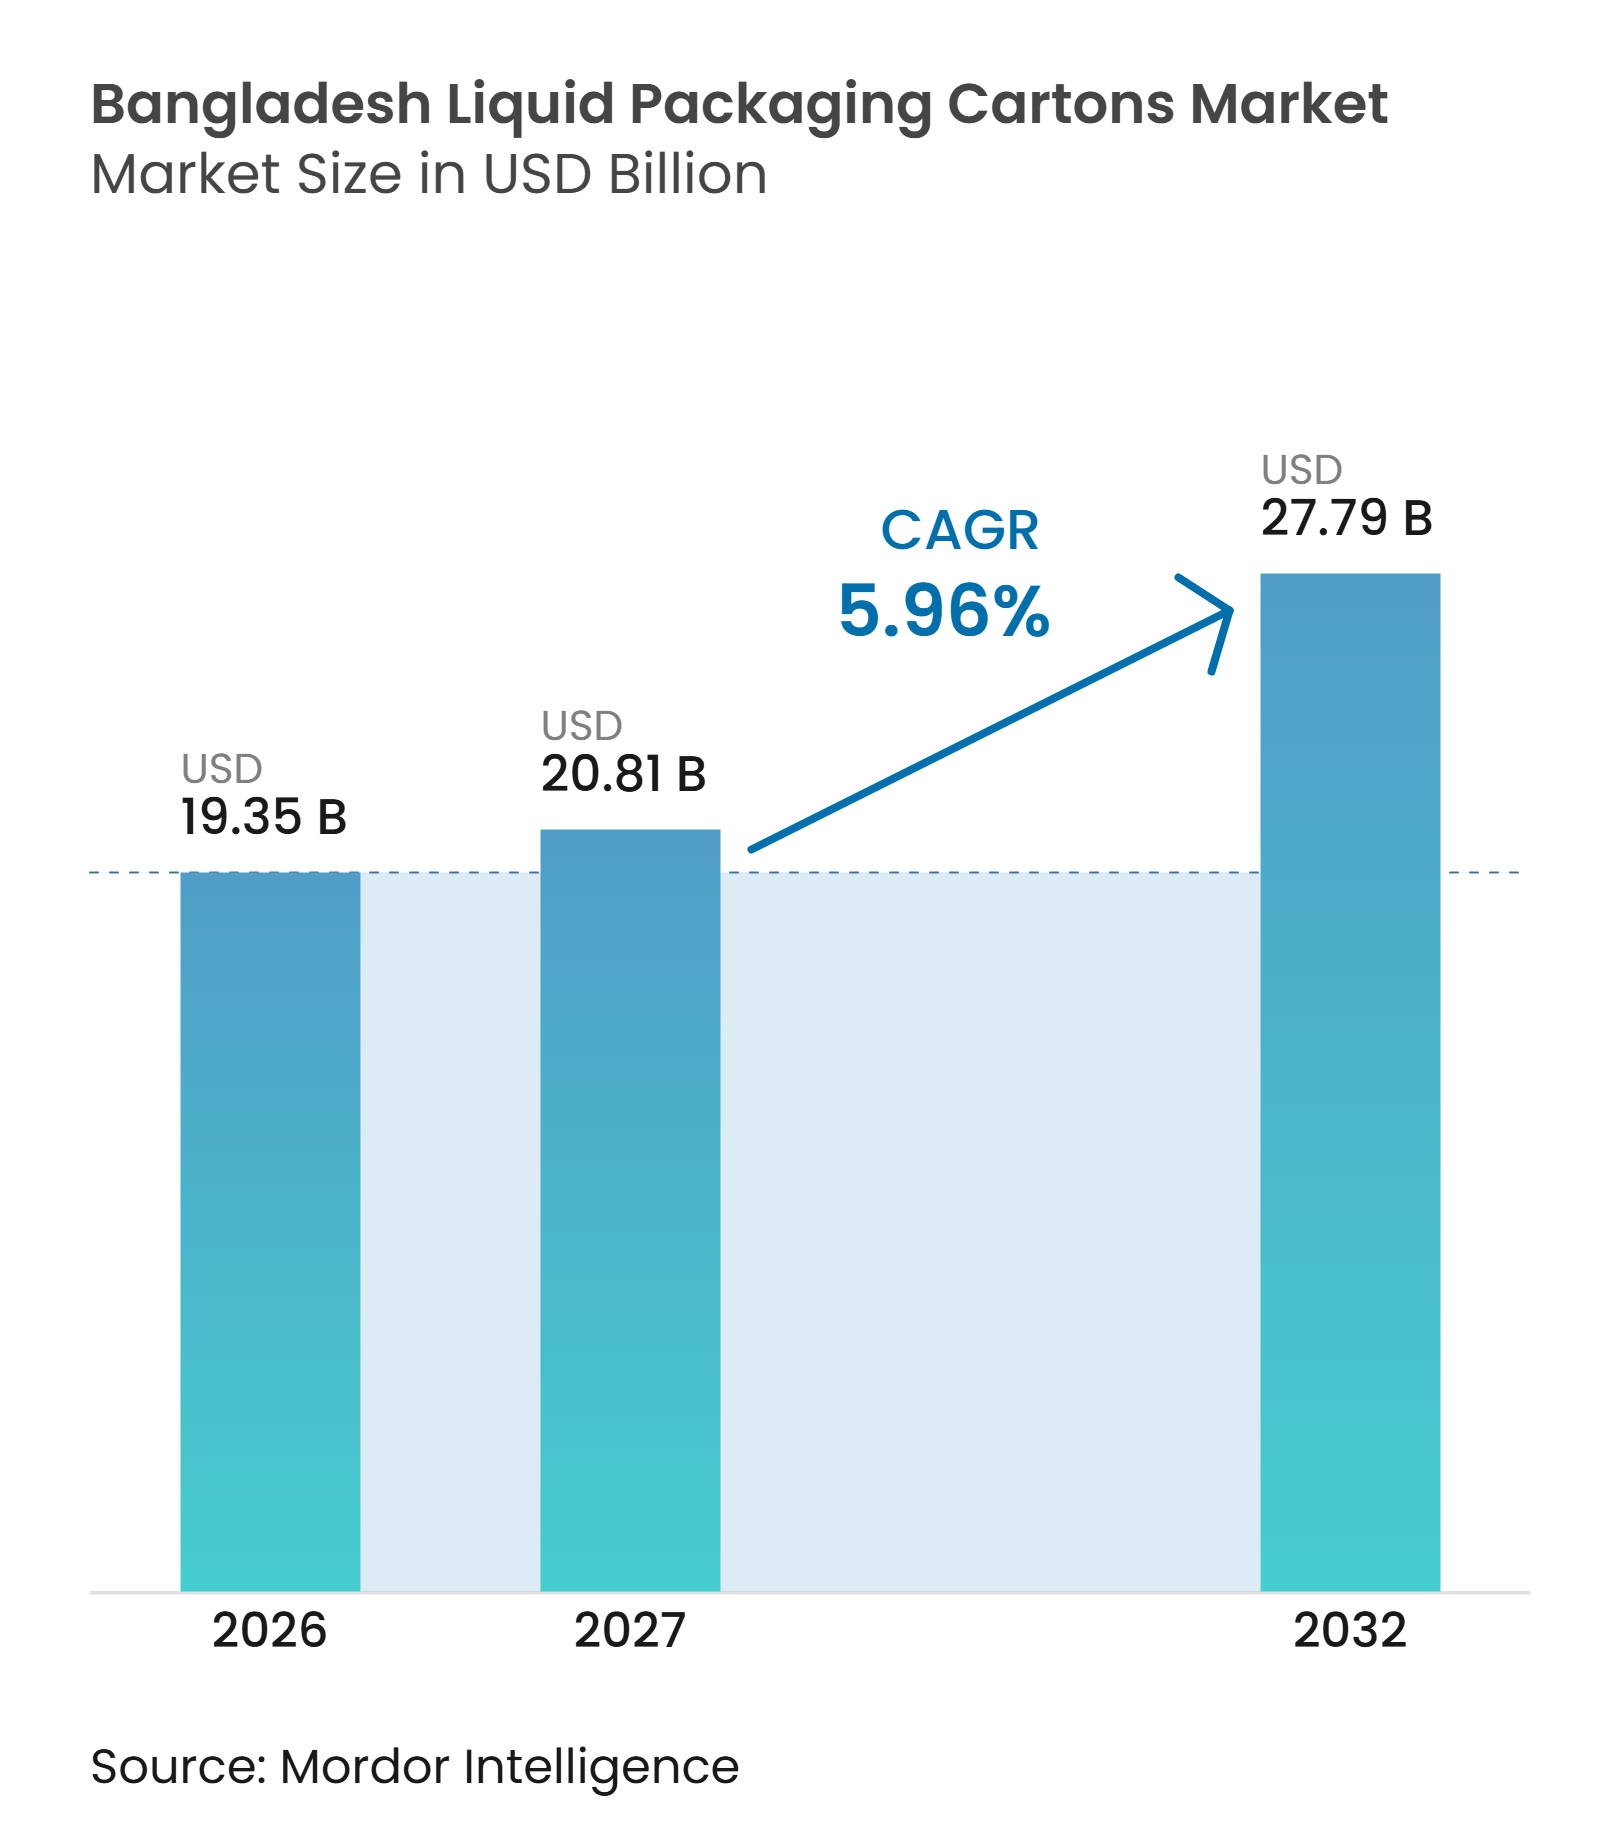
Die Marktgröße für Flüssigverpackungskartons in Bangladesch soll von 19,35 Milliarden USD im Jahr 2026 auf 20,81 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 27,79 Milliarden USD erreichen, was einem CAGR von 5,96 % über den Zeitraum 2027–2032 entspricht.
Der Markt für Flüssigverpackungskartons in Bangladesch wird durch die Formalisierung der Milcherfassung und -verarbeitung gestützt, die Volumen aus informellen Kanälen in verpackte UHT-Produkte verlagert. Aseptische Kartons bleiben zentral, da sie die Verteilung von Molkerei- und Getränkeprodukten in Gebieten mit begrenzter Kühlung ermöglichen. Kleinere Formate unterstützen zudem Schulspeisung-Programme und reduzieren die Barausgaben für Verbraucher, die häufig verpackte Getränke kaufen. Lieferanten reagieren darauf, indem sie die regionale Produktionskapazität erhöhen, flexible Abfüllanlagen einsetzen und kohlenstoffärmere Barrierematerialien verwenden. Die Inputkosten für Aluminiumfolie, Karton und Polymere sowie schwache Kartonsammelsysteme bleiben Einschränkungen für den Markt für Flüssigverpackungskartons in Bangladesch.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp entfielen aseptische Kartons im Jahr 2026 auf 91,47 % des Marktanteils für Flüssigverpackungskartons in Bangladesch und sollen bis 2032 mit einem CAGR von 6,14 % wachsen.
- Nach Anwendung entfiel Milch im Jahr 2026 auf 57,12 % der Kartonnachfrage, während pflanzenbasierte Getränke bis 2032 voraussichtlich mit einem CAGR von 7,01 % wachsen werden.
- Nach Packungsgröße entfielen Formate unter 250 ml im Jahr 2026 auf 46,74 % des Marktes für Flüssigverpackungskartons in Bangladesch und sollen bis 2032 mit einem CAGR von 6,56 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Formalisierung der Milchwertschöpfungskette | +1.6% | National, mit frühen Gewinnen in den Korridoren Dhaka und Rajshahi | Mittelfristig (2–4 Jahre) |
| UHT-Milchverteilung über die großen Städte hinaus | +1.4% | National, mit dem größten Einfluss in den Divisionen Chittagong, Rajshahi und Khulna | Mittelfristig (2–4 Jahre) |
| Saft- und Funktionsgetränkeportfolios | +1.0% | Dhaka und Chittagong, mit Ausstrahlungseffekten auf Sylhet | Kurzfristig (≤ 2 Jahre) |
| Institutionelle Programme und Schulspeisung mit Milch | +0.8% | National, in 61 Distrikten im Rahmen des Regierungsprogramms | Kurzfristig (≤ 2 Jahre) |
| Geringe Anforderungen an die Kühlkettenverteilung | +0.6% | Global, mit einem strukturellen Vorteil im ländlichen Bangladesch | Langfristig (≥ 4 Jahre) |
| Reduzierung von Lebensmittelverlusten durch haltbare Flüssignahrungsverpackungen | +0.4% | National | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Formalisierung der Milchwertschöpfungskette in Bangladesch
Die Milchwertschöpfungskette in Bangladesch weist einen großen informellen Anteil auf, wobei laut der zitierten Forschung 91 % der Milch über informelle Kanäle vermarktet werden. Diese Struktur setzt Milch inkonsistenten Qualitätskontrollen, Verteilungsverlusten und fragmentierten Erfassungspraktiken aus. Das Dairy Development Board wurde 2026 unter dem Ministerium für Fischerei und Viehzucht gegründet, um die Milcherfassung zu organisieren, Qualitätsstandards zu stärken und die Verarbeitung zu regulieren. Der Markt für Flüssigverpackungskartons in Bangladesch profitiert davon, wenn Milch in die formelle Verarbeitung übergeht, da UHT-Produkte ein zuverlässiges Umgebungsverteilungsformat erfordern. Die Green Dairy Partnership hat 34 Dorf-Milchsammelzentren im südwestlichen Bangladesch eingerichtet, um formelle Beschaffungs- und Verarbeitungsverbindungen zu stärken.[1] Forschungen mit Schwerpunkt auf Rajshahi identifizierten auch eine unvollständige Kühlkettenabdeckung, Zwischenhändler und schwache Rückverfolgbarkeit als Hindernisse, die die formelle Verarbeitung angehen kann.
Ausweitung der UHT-Milchverteilung über die großen Städte hinaus
UHT-Milch in aseptischen Kartons bietet einen praktischen Weg zu Verbrauchern, die außerhalb gekühlter Verteilungsnetze leben. PRAN Dairy berichtete, dass der jährliche UHT-Milchkonsum um mehr als 10 % wuchs, unterstützt durch über 16.000 Vertragslandwirte, 7 regionale Hubs und 120 Dorf-Milchsammelzentren. Einzelhändler in Sekundärstädten können UHT-Bestände ohne den Energie- und Verderbnisaufwand von gekühlten Lagerbeständen halten. Dieser Vorteil unterstützt den Markt für Flüssigverpackungskartons in Bangladesch in Comilla, Barishal, Bogra und Dinajpur, wo Händler kleinere Verkaufsstellen mit länger haltbaren Produkten beliefern können. Das geplante Schulspeisung-Programm richtet sich an 31,3 Lakh Schüler in 19.419 Grundschulen und kann verlässliche lokale Nachfrageknoten schaffen. Das breitere Verteilungsnetz kann auch die Reichweite von Säften und angereicherten Getränken verbessern, da Verarbeiter Routen über die großen Städte hinaus ausbauen.
Wachstum der Saft- und Funktionsgetränkeportfolios
Steuererhöhungen reduzierten die Kategorie der kohlensäurehaltigen Erfrischungsgetränke in Bangladesch von BDT 10.000 Crore im Geschäftsjahr 2022/23 auf BDT 8.000 Crore im Geschäftsjahr 2024/25, was das Interesse an Säften, kalorienärmeren Getränken und Produkten mit gesundheitsbezogener Positionierung förderte. Eine Studie aus dem Jahr 2026 zur Nachfrage nach verpacktem Fruchtsaft in Dhaka ergab, dass das Gesundheitsbewusstsein die Kaufabsicht städtischer Verbraucher stark beeinflusste. Aseptische Kartons eignen sich für diesen Produktmix, da sie Flüssigprodukte bei der Umgebungslagerung schützen. Der Markt für Flüssigverpackungskartons in Bangladesch kann daher von der Portfolioerweiterung von PRAN und Akij profitieren, da diese städtische Verbraucher mit Saft- und Gesundheitsgetränkeangeboten ansprechen. Kartons bieten auch die Haltbarkeit, die Einzelhändler in Hochtemperaturbedingungen benötigen. Diese Produktverschiebung verbreitert die Nachfrage über Milch hinaus, obwohl Molkereiprodukte die Kernanwendung nach Volumen bleiben.
Institutionelle Programme und Schulspeisung mit Milch
Schulspeisung-Programme schaffen eine vorhersehbare Nachfrage nach 200-ml-UHT-Packungen und reduzieren die Abhängigkeit von diskretionären Haushaltsausgaben. Im Dezember 2025 weitete das Livestock and Dairy Development Project sein Schulspeisung-Programm auf 600 Grundschulen in 61 Distrikten aus und erreichte 161.004 Schüler mit täglichen 200-ml-UHT-Milchkartons. BRAC Dairy and Food Products, Akij Dairy, PRAN Dairy und Rangpur Dairy belieferten das Programm unter staatlicher Aufsicht. Das vorgeschlagene nationale Schulspeisung-Programm kann strukturierte Nachfrage in unterversorgte Upazilas ausweiten. Die Rolle der Direktion für Grundschulbildung macht die Einhaltung von Qualitätsvorschriften zu einem wichtigeren kommerziellen Faktor, während das DLS-Qualitätskontrolllabor Tests für schulverteilte UHT-Milch vorschreibt. Diese Anforderungen unterstützen etablierte aseptische Formate und stärken die Nachfrage nach kleinen Kartons im Markt für Flüssigverpackungskartons in Bangladesch.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preissensitivität bei Premiumprodukten | -0.9% | National, am stärksten in ländlichen und halbstädtischen Märkten | Mittelfristig (2–4 Jahre) |
| Volatilität der Importmaterialkosten | -0.8% | Global, mit dem höchsten Weitergaberisiko im importabhängigen Bangladesch | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Kartonsammel- und Recyclinginfrastruktur | -0.4% | National, am stärksten ausgeprägt außerhalb von Dhaka | Langfristig (≥ 4 Jahre) |
| Geringe industrielle Verarbeitung von Inlandsmilch | -0.3% | National, am stärksten im nördlichen Milchgürtel | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preissensitivität bei Premiumprodukten unter bangladeschischen Verbrauchern
Der Preisunterschied zwischen UHT-Milch in Kartons und loser Milch begrenzt die Akzeptanz bei einkommensschwachen Haushalten. Die bereitgestellte Forschung bezifferte den täglichen Pro-Kopf-Milchkonsum auf 165 ml, unterhalb der Empfehlung der Weltgesundheitsorganisation von 250 ml, und verknüpfte die Erschwinglichkeit mit dieser Lücke. Eine Dhaka-Studie aus dem Jahr 2026 ergab, dass subventionierte Preisgestaltung die Lebensmittelauswahl einkommensschwacher Verbraucher stärker beeinflusste als Gesundheits- oder Markenhinweise. Kleinere Einzelhändler können loser oder in Beuteln verpackter Milch mehr Regalfläche einräumen, wenn Kartonprodukte sich langsam verkaufen. Packungsgrößeninnovationen können den absoluten Kaufpreis senken, aber höhere Materialkosten können den Spielraum zur Senkung der Einzelhandelspreise einschränken. Der Markt für Flüssigverpackungskartons in Bangladesch bleibt daher außerhalb wohlhabender städtischer Gebiete stärker der Kaufkraft der Haushalte ausgesetzt.
Volatilität bei importierten Karton-, Aluminiumfolie- und Polymer-Inputs
Bangladesch importiert die für aseptische Kartons benötigten Mehrschichtmaterialien, darunter beschichteten Karton, Aluminiumfolie und Polymerschichten. Flexible Packaging Europe berichtete, dass geopolitische Störungen die BOPP-Folienpreise im zweiten Quartal 2026 stark ansteigen ließen, während LDPE um 31 % und Aluminiumfolie um 12 % im gleichen Zeitraum stiegen. Einige Inputpreise erholten sich von den Höchstständen des zweiten Quartals im dritten Quartal, aber Aluminiumfolie lag weiterhin 11 % über dem Niveau des dritten Quartals 2025.[2] Die Abwertung des Taka erhöht den Druck, da Importe von Kartonmaterialien in Fremdwährung abgerechnet werden. Langfristige Lieferverträge können Preisanpassungen für Konverter und Verarbeiter verzögern, wenn die Rohstoffpreise schnell steigen. Regionale Produktionskapazitäten in Indien und Vietnam können die Versorgungsoptionen langfristig verbessern, beseitigen jedoch nicht das kurzfristige Rohstoffrisiko.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
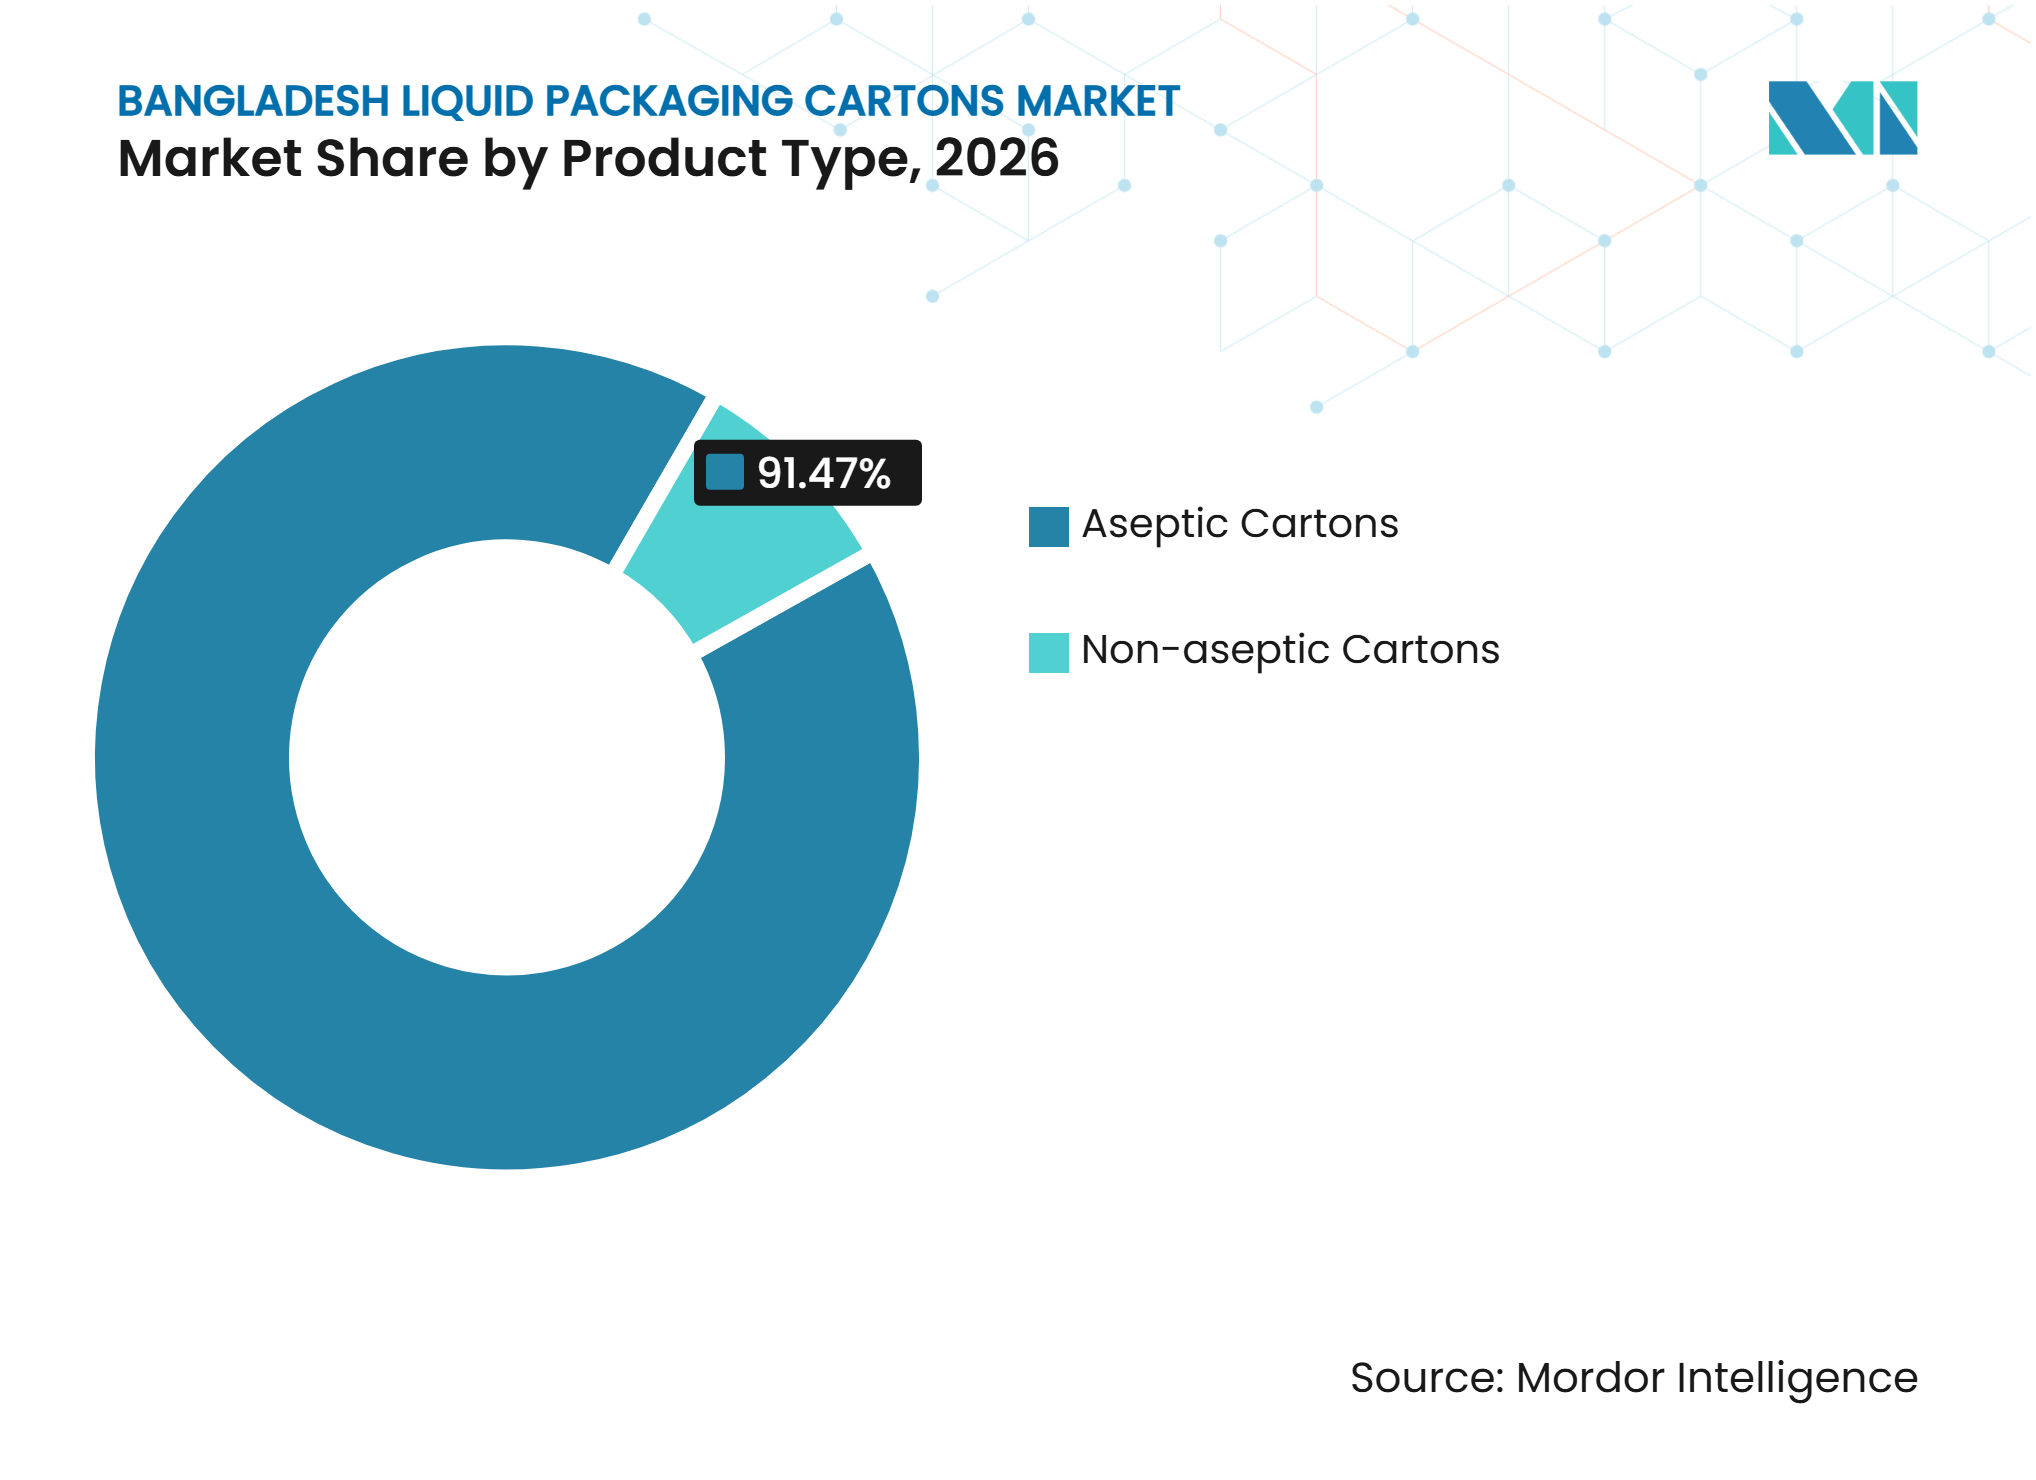
Aseptische Kartons definieren die UmgebungsverteilungAseptische Kartons hielten im Jahr 2026 einen Marktanteil von 91,47 % am Markt für Flüssigverpackungskartons in Bangladesch und sollen bis 2032 mit einem CAGR von 6,14 % wachsen. Ihre führende Position spiegelt die Notwendigkeit wider, Milch und Getränke ohne breite Kühllogistik zu verteilen. Mehrschichtige Kartons kombinieren Karton, Aluminiumfolie und Polyethylen, um Produkte vor Licht und Sauerstoff zu schützen. Dieses Format bietet Verarbeitern eine Option für eine längere Umgebungshaltbarkeit ohne synthetische Konservierungsstoffe. Lebensmittelsicherheitssysteme führender Verarbeiter unterstützen ebenfalls den Einsatz validierter aseptischer Verpackungen.
Nicht-aseptische Kartons machten die verbleibenden 8,53 % der Nachfrage aus und werden hauptsächlich für gekühlte Molkereiprodukte im modernen Einzelhandel verwendet. Ihr adressierbares Volumen ist begrenzt, da laut der bereitgestellten Forschung nur 10 % der Milch an irgendeinem Punkt in der Wertschöpfungskette unter Kühlkettenbedingungen gelagert werden. Supermärkte expandieren, aber dieser Kanal bleibt kleiner als das breitere Einzelhandelssystem Bangladeschs. Tetra Pak führte eine papierbasierte Barrieretechnologie mit 92 % erneuerbarem Inhalt und einer gemeldeten Reduzierung des CO₂-Fußabdrucks von bis zu 43 % ein, was die Umweltposition aseptischer Formate verbessern kann. Der Markt für Flüssigverpackungskartons in Bangladesch wird weiterhin auf aseptische Technologie angewiesen sein, während gekühlte Kartons im modernen Handel von Dhaka und Chittagong konzentriert bleiben.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Milch verankert die Nachfrage, während pflanzenbasierte Getränke expandierenMilch machte im Jahr 2026 57,12 % der Kartonnachfrage aus und ist damit die größte Anwendung im Markt für Flüssigverpackungskartons in Bangladesch. PRAN Dairy, BRAC Dairy, Milk Vita und Akijs Marke Farm Fresh stützen die formelle UHT-Milchversorgungsbasis. Das Schulspeisung-Programm versorgte 161.004 Schüler täglich mit 200-ml-UHT-Milchkartons und schuf eine regelmäßige Nachfrage nach Kartons außerhalb normaler Einzelhandelskanäle. Saft ist die zweitgrößte Anwendung, unterstützt durch das Verbraucherinteresse an verpackten Produkten mit gesundheitsbezogener Positionierung. Andere Milchprodukte als Milch, Energiegetränke, Funktionsgetränke und Flüssignahrung fügen kleinere, aber wachsende Nachfragequellen hinzu.
Pflanzenbasierte Getränke sollen bis 2032 mit einem CAGR von 7,01 % wachsen, der höchsten Anwendungsrate in der bereitgestellten Forschung. Wachsendes Bewusstsein für Laktoseintoleranz, Importe internationaler Marken und lokale Arbeit an Hafer- und Sojagetränken unterstützen diese Kategorie in einem frühen Stadium. Diese Produkte benötigen denselben Umgebungsbarriereschutz wie Molkereiprodukte und erfordern möglicherweise eine strengere Abfüllung und Qualitätskontrolle. Diese Anforderung begünstigt aseptische Lieferanten, die eine konsistente Konvertierungs- und Abfüllleistung unterstützen können. Der Markt für Flüssigverpackungskartons in Bangladesch hat daher die Möglichkeit, die Nachfrage zu diversifizieren, ohne sich ausschließlich auf konventionelle Milchmengen zu stützen. Die Kategorie bleibt im Vergleich zu Milch und Saft klein, führt aber einen höherwertigen Anwendungsfall für Kartons ein.
Nach Packungsgröße:
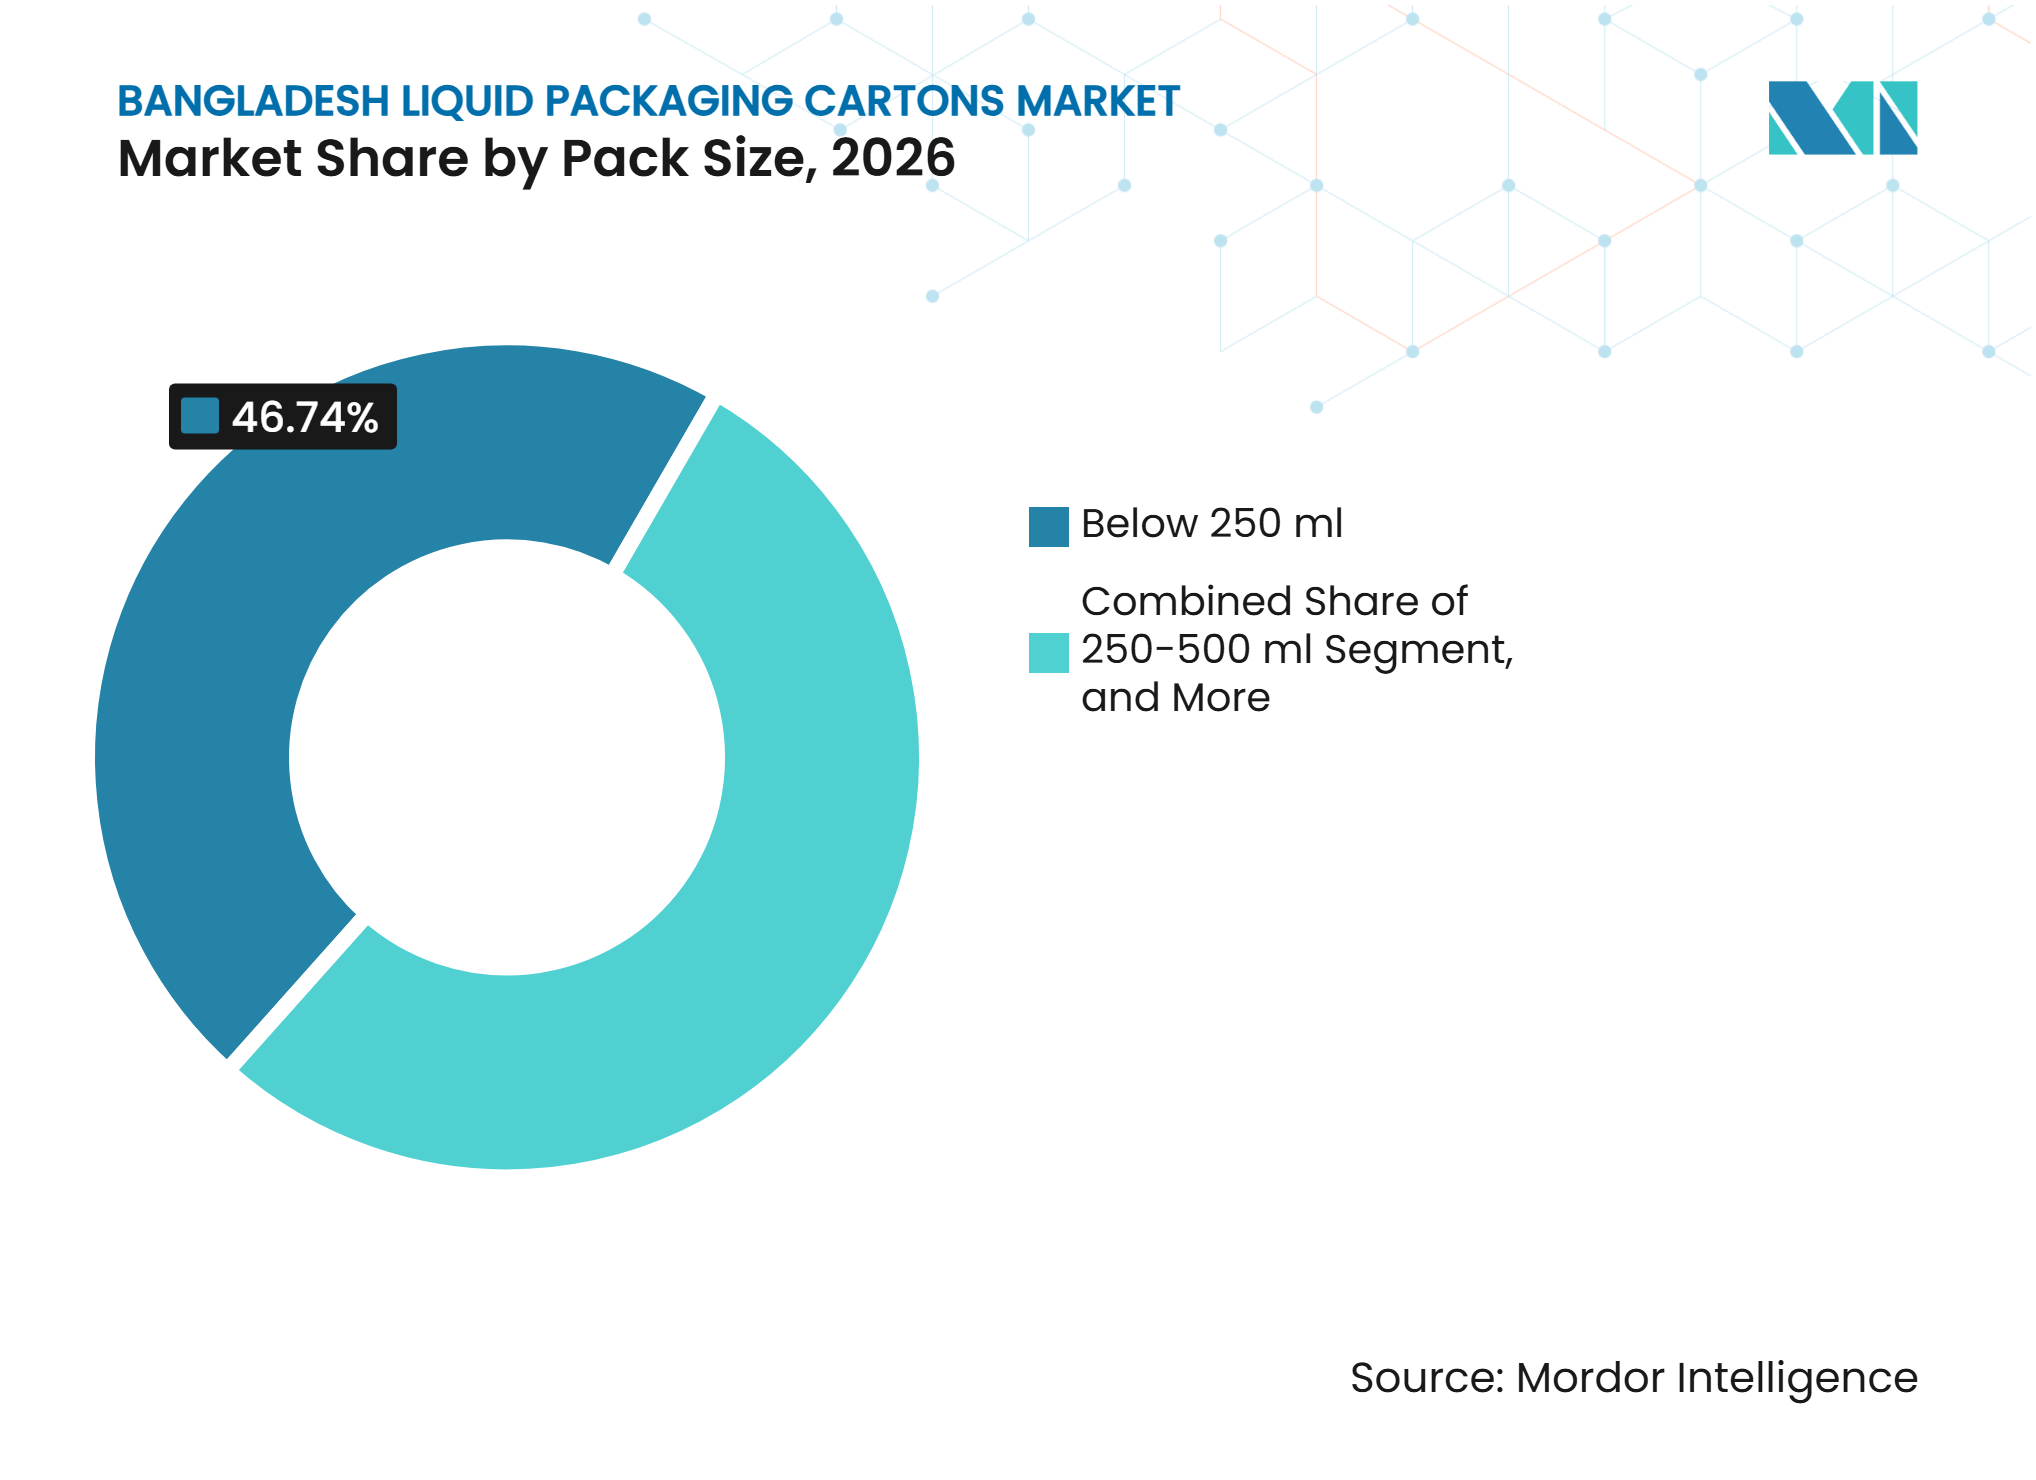
Kleine Packungen unterstützen Erschwinglichkeit und institutionelle NachfrageFormate unter 250 ml machten im Jahr 2026 46,74 % der Marktgröße für Flüssigverpackungskartons in Bangladesch aus und sollen bis 2032 mit einem CAGR von 6,56 % wachsen. Das Format ist wichtig, da es die Barkosten jedes Kaufs für preissensitive Verbraucher senkt. Es entspricht auch der 200-ml-Packung, die von Schulspeisung-Programmen verwendet wird. Städtische Pendler und kleine Einzelhändler können Einzelportionsprodukte leichter lagern als größere Formate. Diese Kombination unterstützt sowohl den Einzelhandelszugang als auch die institutionelle Nachfrage.
Das Segment 250–500 ml bedient Haushaltskäufe von Milch und Saft, insbesondere im modernen Einzelhandel. Packungen über 500 ml werden in der Gastronomie, im Catering, in Bäckereien, in Krankenhausernährungsprogrammen und in der Lebensmittelverarbeitung verwendet, stehen aber im Wettbewerb mit Großgebinden aus Kunststoff in informellen Kanälen. Formatwechsel können die Produktivität der Abfülllinien verringern, wenn Hersteller 100-ml- und 1-Liter-Formate auf denselben Anlagen betreiben. SIGs Neo-Plattform unterstützt Formatwechsel in unter 15 Minuten und reagiert damit auf den Bedarf an verschiedenen Packungsgrößen. Der Markt für Flüssigverpackungskartons in Bangladesch könnte Lieferanten bevorzugen, die flexible Abfüllleistung anbieten können, da die Nachfrage nach Packungsgrößen vielfältiger wird.

Geografische Analyse
Division Dhaka
Die Division Dhaka konzentriert den formellen Konsum von Flüssignahrung, die organisierte Molkereiverarbeitung und den modernen Einzelhandel und ist damit das wichtigste Nachfragezentrum für den Markt für Flüssigverpackungskartons in Bangladesch. Die Bevölkerung der Division übersteigt 24 Millionen und umfasst erhebliche Land-Stadt-Migration, die die Lebensmitteleinkaufsgewohnheiten hin zu verpackten und haltbaren Flüssigkeiten verschoben hat. PRAN Dairys Verteilungshub und Akij Food and Beverages Dhamrai-Anlage befinden sich im größeren Industriekorridor Dhaka, und Akij eröffnete dort im September 2025 eine hochkapazitive Produktionslinie für verpacktes Wasser. Die Filialexpansion von Shwapno bietet mehr organisierten Regalplatz für Kartons. Die Inspektionstätigkeit der Bangladesh Food Safety Authority macht die Einhaltung von Vorschriften zu einem stärkeren kommerziellen Faktor für Molkerei- und Getränkelieferanten.
Division Chittagong
Die Division Chittagong ist ein Importgateway für Kartonsubstrate und ein wichtiges Konsumzentrum für kartonverpackte Molkerei- und Getränkeprodukte, sodass die Hafeneffizienz die Kosten und Verfügbarkeit von importiertem Karton, Aluminiumfolie und Polymerschichten beeinflusst. PRAN und Akij weiten die Distribution auf Verkaufsstellen in Sekundärstädten aus, während UHT-Milch es Einzelhändlern ermöglicht, Kühlkosten zu vermeiden. Die Hügelregionen bieten eine besondere Chance, da unzuverlässige Stromversorgung umgebungsstabile Produkte praktischer macht als gekühlte Alternativen und die Kartonverteilung in Rangamati, Khagrachhari und Bandarban unterstützt. Diese Doppelrolle macht Chittagong für den Markt für Flüssigverpackungskartons in Bangladesch bedeutsam.
Regionale Märkte jenseits der großen Zentren
Rajshahi ist als vorgelagerte Milchregion wichtig und umfasst den Produktionsgürtel Sirajganj, Pabna und Natore. Milk Vita betreibt dort ländliche Kühldepots, während PRAN-Erfassungshubs Milch in die formelle Verarbeitung leiten. Khulna profitiert von der Green Dairy Partnership und ihren 34 Dorf-Milchsammelzentren, die das Volumen formell verfügbarer Milch für Verarbeiter erhöhen können. Die diasporaverbundene Verbraucherbasis von Sylhet und durch Überweisungen gestützte Einkommen unterstützen eine frühere Akzeptanz von Premium-Molkerei- und Getränkeprodukten, während die IFC-Finanzierung für Mymensingh Agro Getränkekapazitäten im zentralnördlichen Korridor hinzufügen kann. Barishal und Rangpur bleiben weniger entwickelte Kartonmärkte, aber die Schulspeisung-Abdeckung kann eine erste formelle Nachfragebasis schaffen.
Wettbewerbslandschaft
Marktkonzentration
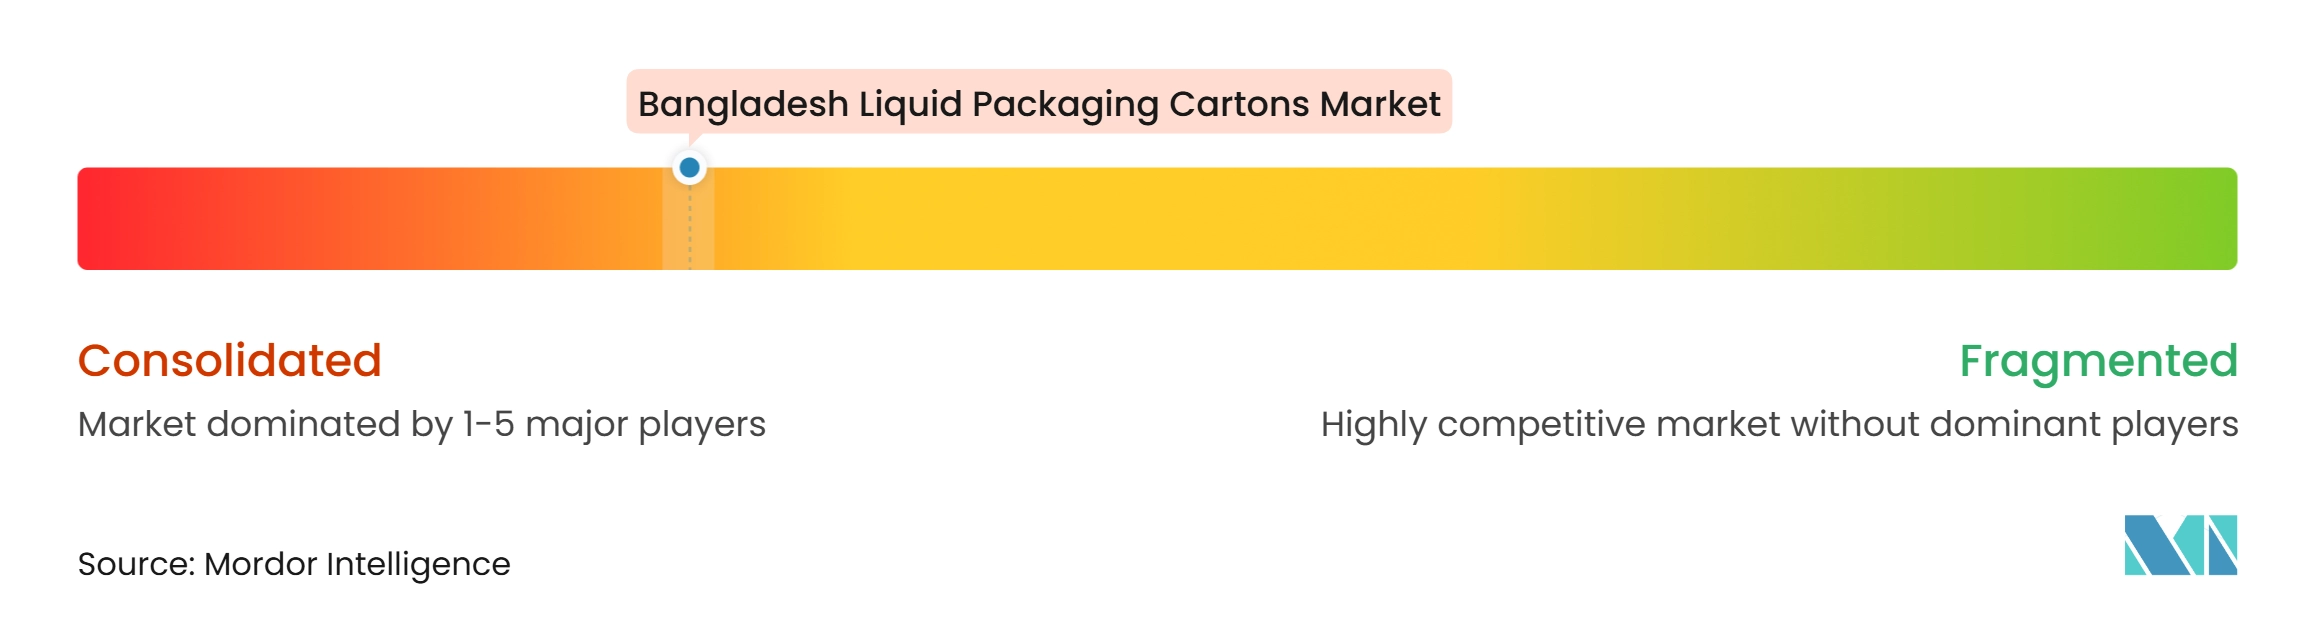
Der Markt für Flüssigverpackungskartons in Bangladesch ist auf der Ebene der Technologie- und Kartonmaterialversorgung konzentriert. Tetra Pak ist der führende Lieferant von aseptischen Abfüllanlagen und Kartonhülsen für große inländische Molkereiprozessoren. Seine Position wird durch die gegenseitigen Abhängigkeiten zwischen Abfüllanlagen, Hülsenformaten, Wartung und Betriebsverfahren gestärkt, die Wechselkosten für Verarbeiter schaffen, die in eine einzige Kartonplattform investiert haben. Tetra Pak erweiterte seine Anlage in Binh Duong, Vietnam, im Juli 2025 und erhöhte die jährliche Kapazität auf über 30 Milliarden Packungen und fügte 15 Verpackungsformate hinzu. Die erweiterte Anlage stärkt die regionale Versorgungskapazität in der Nähe südasiatischer Handelsrouten.
SIG ist der wichtigste Herausforderer durch seine Markteinheit für Indien und Bangladesch sowie seine Anlage in Ahmedabad, die im Februar 2025 eröffnet wurde. Das Unternehmen investierte 90 Millionen EUR (101,7 Millionen USD) in die Anlage mit einer anfänglichen Jahreskapazität von 4 Milliarden Packungen und mehr als 300 Arbeitsplätzen.[3] Die Neo-Plattform kann Formate in unter 15 Minuten wechseln und adressiert damit die Nachfrage nach einer Vielzahl von Packungsgrößen. Greatview kann durch kompatible Hülsen für Tetra-Pak-kompatible Linien konkurrieren, während IPI, jetzt Teil von Oji Holdings, seine regionale Versorgungsrolle durch neue Kapazitäten ausbauen kann.
Oji Liquid Pak begann im Oktober 2026 mit dem Bau einer aseptischen Kartonanlage im Wert von 110 Millionen USD in Vietnam mit einer geplanten Kapazität von bis zu 8 Milliarden Packungen pro Jahr, wenn der Betrieb 2028 aufgenommen wird. Inländische Verarbeiter, darunter PRAN Dairy, BRAC Dairy, Milk Vita und Akij, konkurrieren darum, die UHT-Milchverteilung in Distrikte auszuweiten, in denen informelle Milch noch dominiert. Ihr Wettbewerb erhöht die Nachfrage nach formeller Abfüllung und Kartonversorgung, obwohl sie Käufer und keine Kartonhersteller sind. Kleine 100–125-ml-Kartons bleiben eine potenzielle Marktlücke, da kein Lieferant ein bangladeschspezifisches Design entwickelt hat, das niedrige Stückkosten mit Umgebungsstabilität verbindet. Tetra Paks papierbasierte Barriere und SIGs aluminiumfreies Terra-Alu-free-Format weisen auf zukünftige Materialverbesserungen hin, während Lebensmittelsicherheitsvorschriften und DLS-Qualitätskontrollen etablierte Lieferanten begünstigen.
Marktführer in der Branche für Flüssigverpackungskartons in Bangladesch
-
Tetra Pak International SA
-
SIG Group AG
-
Elopak ASA
-
Greatview Aseptic Packaging Co. Ltd.
-
Nippon Paper Industries Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Bangladeschischer Markt für Flüssigkeitsverpackungskartons Unternehmen in diesem Bericht
- Tetra Pak International SA
- SIG Group AG
- Elopak ASA
- Greatview Aseptic Packaging Co. Ltd.
- Nippon Paper Industries Co., Ltd.
- Pactiv Evergreen Inc.
- UFlex Limited
- IPI Srl
- Lami Packaging (Kunshan) Co. Ltd.
- Oji Holdings Corporation
- Stora Enso Oyj
- Smurfit Westrock plc
- Parksons Packaging Ltd.
- Lamipak (SuZhou) Co., Ltd.
- Shandong Bihai Packaging Materials Co. Ltd.
- Southern Packaging Group Ltd.
- Adam Pack SA
- Milk Vita
- PRAN Dairy Limited
- BRAC Dairy and Food Enterprise
- Akij Food and Beverage Ltd.
- Packmat Industries Limited
- Food Plast International
Neueste Industrielle Entwicklungen in Bangladeschischer Markt für Flüssigkeitsverpackungskartons
- Oktober 2026: Die Oji Group begann durch ihre Tochtergesellschaft Oji Liquid Pak mit dem Bau einer aseptischen Kartonverpackungsanlage im Wert von 110 Millionen USD in der Provinz Dong Nai, Vietnam. Die 57.000 m² große Anlage zielt auf eine jährliche Produktionskapazität von bis zu 8 Milliarden Packungen ab und ist für den Betrieb im Jahr 2028 geplant, was die aseptische Kartonversorgung im asiatisch-pazifischen Raum erweitert und eine potenzielle Beschaffungsoption für in Bangladesch ansässige Molkerei- und Getränkeverarbeiter schafft.
- Juni 2026: Der IFC-Vorstand genehmigte eine Gesamtfinanzierung von 35 Millionen USD für PRAN Dairy Limited (15 Millionen USD) und Mymensingh Agro Limited (20 Millionen USD) zur Erweiterung der Molkerei-Produktions- und Verarbeitungskapazität, zur Einrichtung von Molkerei-Hubs und Milchsammelzentren sowie zur Skalierung der Getränkeproduktion in Bangladesch.
- Februar 2026: Die Übergangsregierung Bangladeschs gründete das Dairy Development Board durch eine Bekanntmachung im Amtsblatt des Ministeriums für Fischerei und Viehzucht und schuf damit eine gesetzliche Behörde für Qualität, Produktion und Marktmanagement im Milchsektor.
- Dezember 2025: Das Livestock and Dairy Development Project in Bangladesch weitete sein von der Weltbank finanziertes Schulspeisung-Programm auf 600 Grundschulen in 61 Distrikten aus und erreichte 161.004 Schüler mit täglichen 200-ml-UHT-Milchkartonpackungen. BRAC Dairy, Akij Dairy, PRAN Dairy und Rangpur Dairy wurden mit der Belieferung des Programms beauftragt.
Berichtsumfang für den Markt für Flüssigverpackungskartons in Bangladesch
Der Markt für Flüssigverpackungskartons in Bangladesch umfasst die Produktion, Lieferung und den Verbrauch von kartonbasierten Verpackungslösungen für die Lagerung, Konservierung, den Transport und die Verteilung von flüssigen und halbflüssigen Lebensmittel- und Getränkeprodukten in Bangladesch. Der Markt umfasst aseptische und nicht-aseptische Kartons, die typischerweise aus mehreren Schichten aus Karton, Kunststoff und Aluminiumfolie hergestellt werden, die Schutz vor äußeren Verunreinigungen, Licht, Sauerstoff und Feuchtigkeit bieten und dabei helfen, die Produktqualität zu erhalten und die Haltbarkeit zu verlängern.
Der Bericht über den Markt für Flüssigverpackungskartons in Bangladesch ist segmentiert nach Produkttyp (Aseptische Kartons und Nicht-aseptische Kartons), Anwendung (Milch, Säfte, Pflanzenbasierte Getränke, Milchprodukte (ohne Milch), Energie- und Funktionsgetränke, Flüssignahrung und Sonstige Anwendungen) sowie Packungsgröße (Unter 250 ml, 250–500 ml und Über 500 ml). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Aseptische Kartons |
| Nicht-aseptische Kartons |
| Milch |
| Säfte |
| Pflanzenbasierte Getränke |
| Milchprodukte (ohne Milch) |
| Energie- und Funktionsgetränke |
| Flüssignahrung |
| Sonstige Anwendungen |
| Unter 250 ml |
| 250–500 ml |
| Über 500 ml |
| Nach Produkttyp | Aseptische Kartons |
| Nicht-aseptische Kartons | |
| Nach Anwendung | Milch |
| Säfte | |
| Pflanzenbasierte Getränke | |
| Milchprodukte (ohne Milch) | |
| Energie- und Funktionsgetränke | |
| Flüssignahrung | |
| Sonstige Anwendungen | |
| Nach Packungsgröße | Unter 250 ml |
| 250–500 ml | |
| Über 500 ml |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Flüssigverpackungskartons in Bangladesch?
Die Größe des bangladeschischen Marktes für Flüssigkeitsverpackungskartons wird voraussichtlich von 19,35 Millionen USD im Jahr 2026 auf 20,81 Millionen USD im Jahr 2027 steigen und bis 2032 einen Wert von 27,79 Millionen USD erreichen.
Was treibt die Nachfrage nach Flüssigverpackungskartons in Bangladesch an?
Formelle Molkereiverarbeitung, UHT-Verteilung über die großen Städte hinaus, Schulspeisung-Programme sowie Saft- und Funktionsgetränkeportfolios stützen die Nachfrage.
Welcher Produkttyp führt die Nachfrage nach Flüssigverpackungskartons in Bangladesch an?
Aseptische Kartons führten im Jahr 2026 mit einem Anteil von 91,47 % und sollen bis 2032 mit einem CAGR von 6,14 % wachsen.
Welche Anwendung weist die höchste prognostizierte Wachstumsrate auf?
Pflanzenbasierte Getränke sollen bis 2032 mit einem CAGR von 7,01 % wachsen, der höchsten Rate unter den bereitgestellten Anwendungen.
Warum sind Kartons unter 250 ml in Bangladesch wichtig?
Packungen unter 250 ml hielten im Jahr 2026 einen Anteil von 46,74 %, da sie erschwingliche Käufe, die Schulspeisung-Verteilung und den Einzelportionskonsum unterstützen. Ihr prognostizierter CAGR von 6,56 % macht dieses Format auch zum am schnellsten wachsenden Packungsgrößenformat.
Was begrenzt die breitere Kartonakzeptanz in Bangladesch?
Preissensitivität der Verbraucher, Importmaterialkosten, begrenzte Recyclinginfrastruktur und geringe industrielle Milchverarbeitung bleiben Einschränkungen. Diese Probleme sind am stärksten ausgeprägt, wo Kaufkraft, Sammelsysteme und formelle Distribution begrenzt bleiben.