
Marktgröße und Marktanteil für automatisierte Schädlingsüberwachungssysteme
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 2.40 Milliarden US-Dollar |
| Marktgröße (2032) | 3.40 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.21 % |
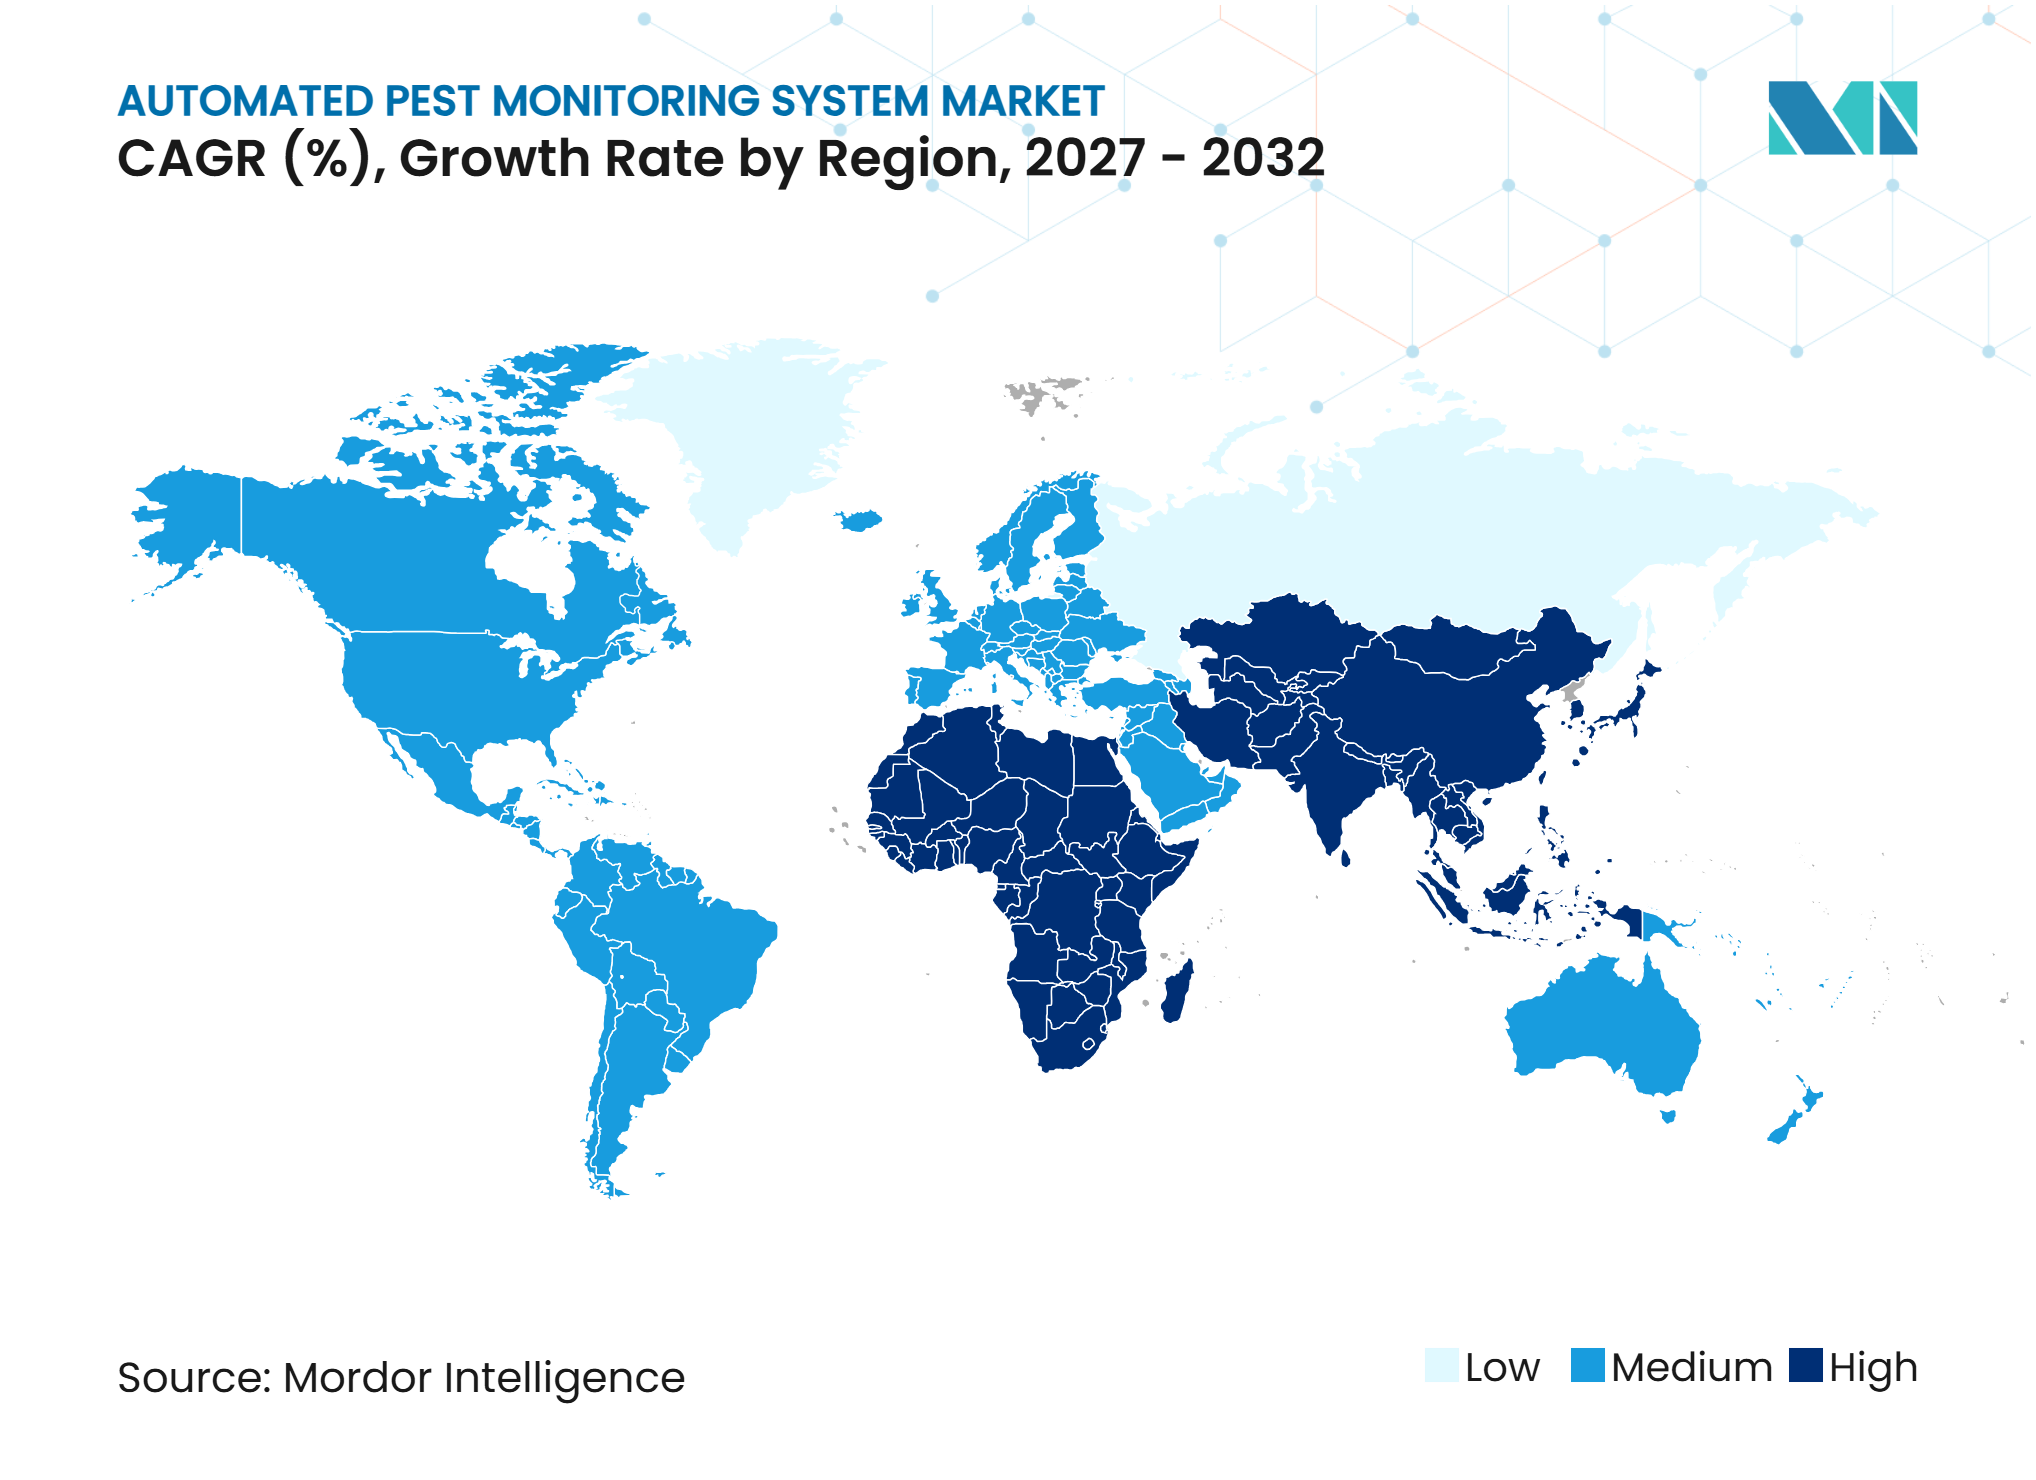
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für automatisierte Schädlingsüberwachungssysteme von Mordor Intelligence
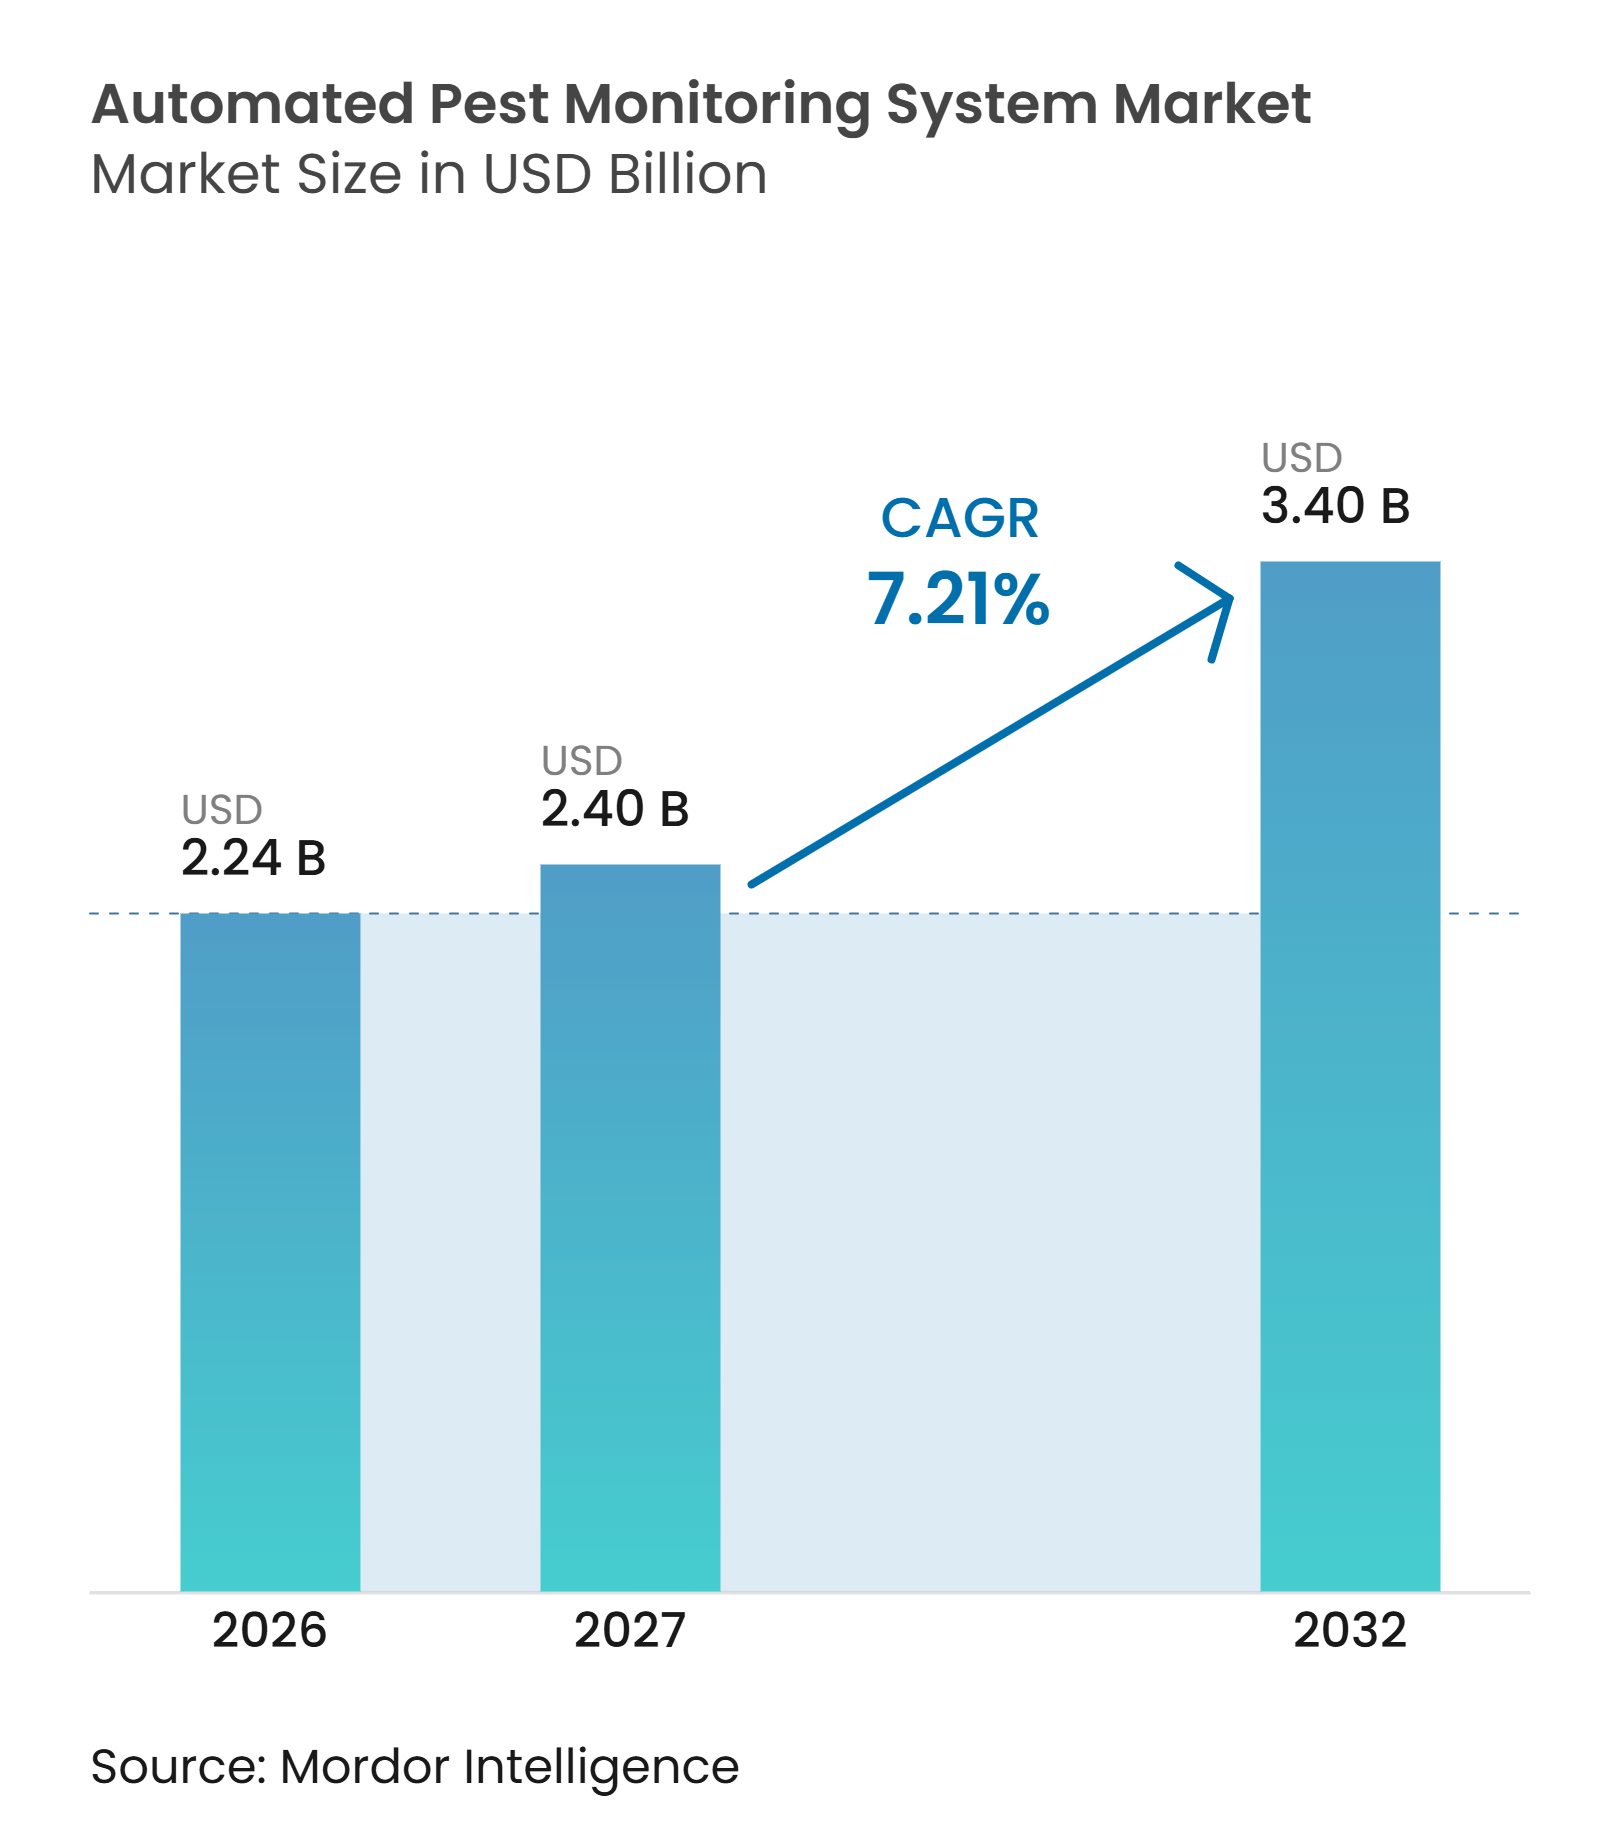
Die Marktgröße für automatisierte Schädlingsüberwachungssysteme wurde im Jahr 2026 auf 2,24 Milliarden USD geschätzt und wird voraussichtlich von 2,40 Milliarden USD im Jahr 2027 auf 3,40 Milliarden USD bis 2032 bei einem CAGR von 7,21 % von 2027 bis 2032 wachsen. Der Markt verlagert sich von periodischer manueller Bestandsaufnahme und kalenderbasierter Ausbringung hin zu kontinuierlicher Überwachung, die Schädlingsaktivitäten in Echtzeit erfasst. Sinkende Sensorkosten, eine breitere ländliche Konnektivität und strengere Vorschriften zum Chemikalieneinsatz verändern die Art und Weise, wie Landwirte, Lebensmittelverarbeiter und Schädlingsbekämpfungsanbieter Behandlungsentscheidungen treffen. Die frühe Nachfrage kam hauptsächlich aus dem hochwertigen Gartenbau, aber auch kommerzielle Lebensmittelbetriebe und Lagerhausbetreiber setzen zunehmend auf vernetzte Überwachung. Diese breitere Nutzerbasis schafft Chancen für Anbieter, die Überwachungsgeräte mit zuverlässiger Datenübertragung und verwertbaren Behandlungsprotokollen kombinieren. Der Wettbewerb konzentriert sich auf die Skalierung installierter Geräte, die Genauigkeit der Artenidentifikation und die Fähigkeit, Überwachungsdaten in bestehende Betriebssysteme zu integrieren.
Wichtigste Erkenntnisse des Berichts
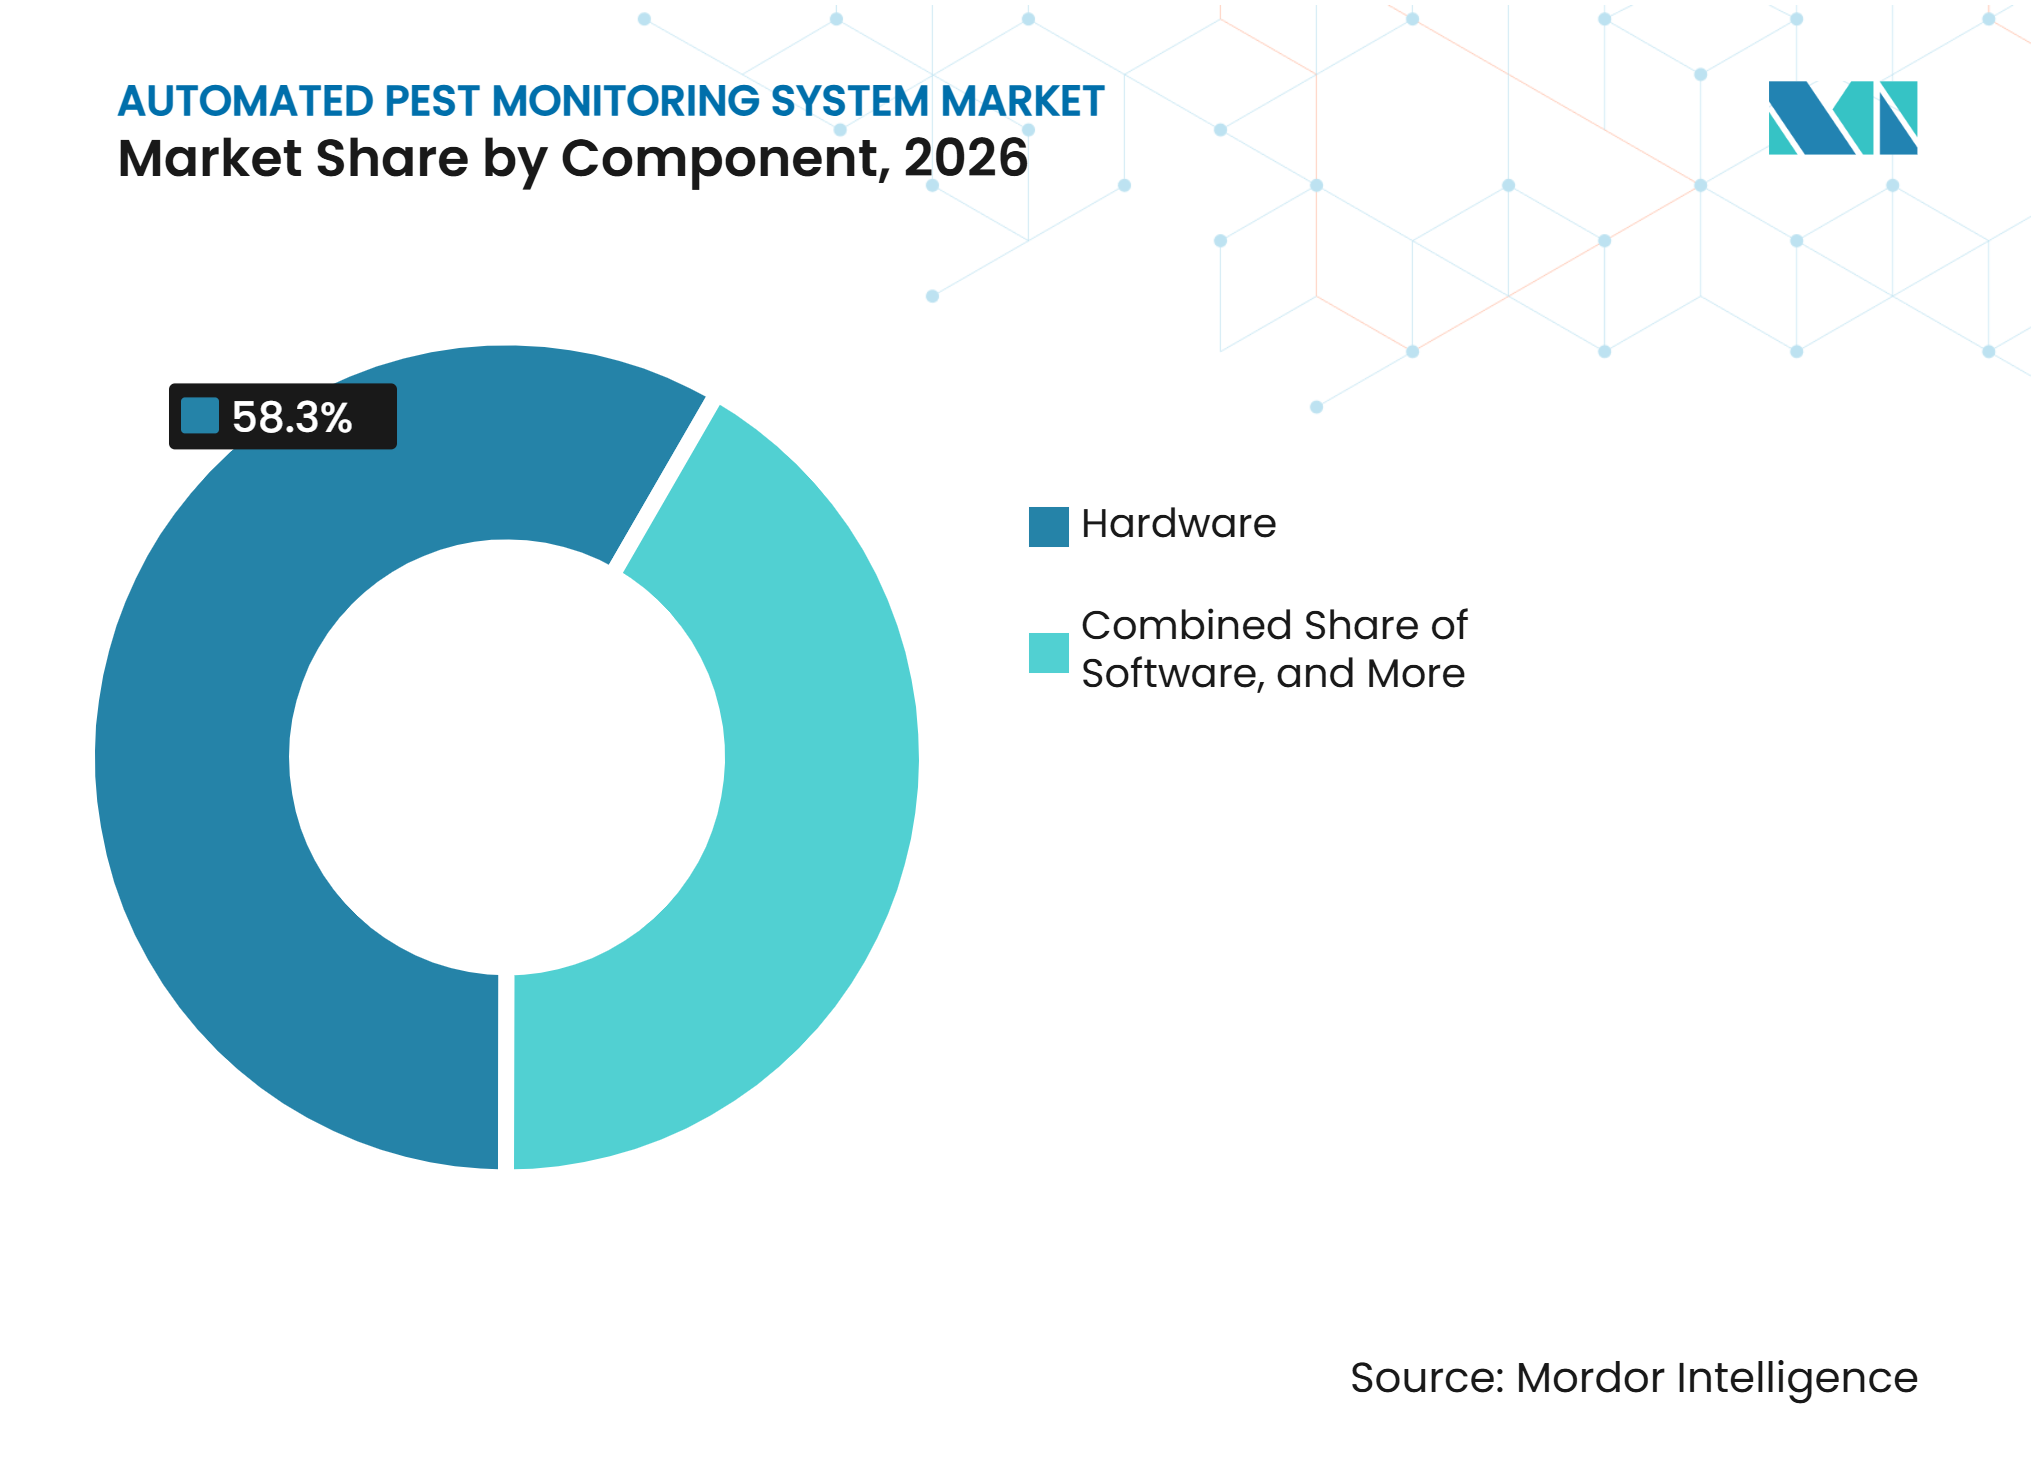
- Nach Komponente entfiel im Jahr 2026 ein Marktanteil von 58,3 % auf Hardware im Markt für automatisierte Schädlingsüberwachungssysteme, während Dienstleistungen von 2027 bis 2032 voraussichtlich mit einem CAGR von 9,4 % wachsen werden.
- Nach Überwachungstechnologie entfielen im Jahr 2026 27 % der Marktgröße für automatisierte Schädlingsüberwachungssysteme auf Fallenüberwachungsgeräte, während die Bilderkennungsüberwachung von 2027 bis 2032 voraussichtlich mit einem CAGR von 8,1 % wachsen wird.
- Nach Schädlingsart entfielen im Jahr 2026 32 % des Marktanteils auf Insekten, während Nagetiere von 2027 bis 2032 voraussichtlich mit einem CAGR von 8,5 % wachsen werden.
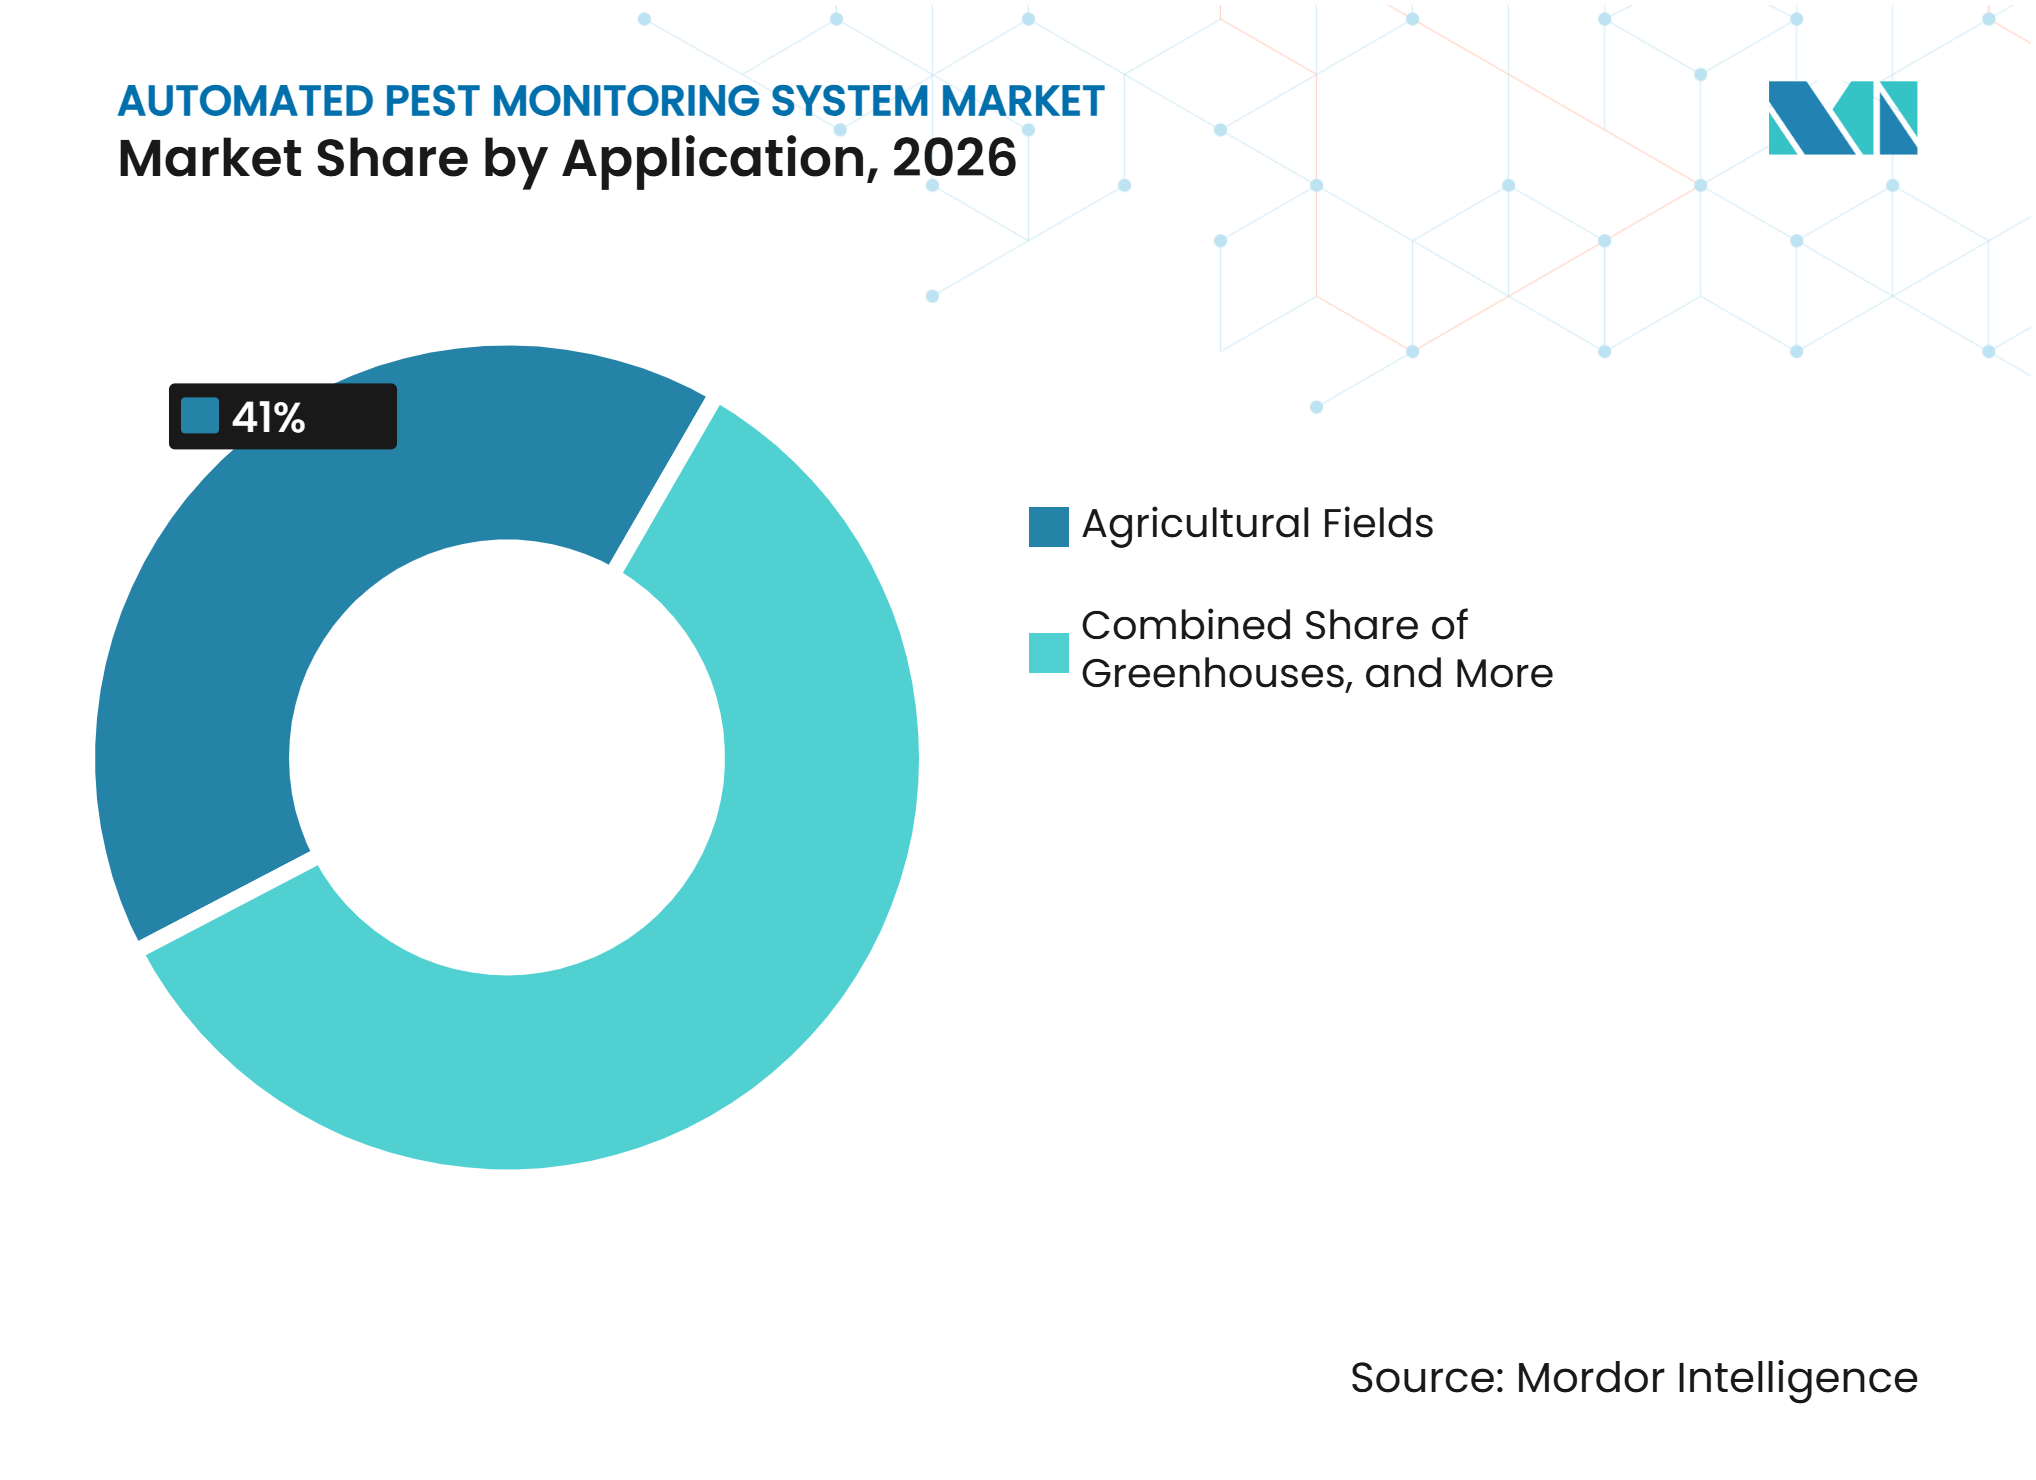
- Nach Anwendung entfielen im Jahr 2026 41 % des Marktanteils auf landwirtschaftliche Felder, während Gewächshäuser von 2027 bis 2032 voraussichtlich mit einem CAGR von 8,3 % wachsen werden.
- Nach Geografie entfiel im Jahr 2026 ein Marktanteil von 45 % auf Nordamerika, während Asien-Pazifik von 2027 bis 2032 voraussichtlich mit einem CAGR von 8,2 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Beschränkungen des Chemikalieneinsatzes und Druck zur Einhaltung von Rückstandsgrenzwerten | +1.2% | Global, konzentriert in der Europäischen Union, den Vereinigten Staaten, Brasilien und China | Mittelfristig (2–4 Jahre) |
| Arbeitskräftemangel und reduzierte Kosten für die Bestandsaufnahme | +1.1% | Nordamerika, Europa, Australien und Japan | Kurzfristig (≤ 2 Jahre) |
| IoT- und KI-Integration im präzisen Schädlingsmanagement | +1.4% | Global, angeführt von den Vereinigten Staaten, Kanada, China, Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Rückverfolgbarkeit von Exportkulturen und digitale Prüfanforderungen | +0.9% | Vereinigte Staaten, Mexiko, Brasilien, Spanien, Niederlande und Australien | Mittelfristig (2–4 Jahre) |
| Schwankungen des Schädlingsdrucks durch klimatische Variabilität | +1.0% | Global, mit hoher Intensität in den Vereinigten Staaten, Indien, China, Brasilien und Südafrika | Langfristig (≥ 4 Jahre) |
| Sinkende Sensorkosten und Ausbau der ländlichen Konnektivität | +0.8% | Asien-Pazifik, Naher Osten, Afrika und Südamerika, einschließlich Indien, China, Brasilien und Indonesien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Beschränkungen des Chemikalieneinsatzes und Druck zur Einhaltung von Rückstandsgrenzwerten
Pestizid-Rückstandsvorschriften erhöhen den Bedarf an zuverlässigen Aufzeichnungen über Schädlingsaktivitäten und Behandlungsentscheidungen. Im Juli 2025 verabschiedete die Europäische Kommission die Verordnung (EU) 2025/1305 der Kommission, mit der die Höchstgehalte an Rückständen für acht Wirkstoffe in bestimmten landwirtschaftlichen Erzeugnissen geändert wurden [1]. In den Vereinigten Staaten legt die Umweltschutzbehörde (EPA) Pestizid-Rückstandstoleranzen gemäß 40 CFR Teil 180 fest, der die maximal zulässigen Rückstandsgehalte in oder auf Lebensmitteln festlegt [2]. Automatisierte Fallen liefern zeitnahe Schädlingsfangdaten und helfen Landwirten, Behandlungsentscheidungen auf der Grundlage beobachteter Schädlingsaktivitäten zu treffen, anstatt sich ausschließlich auf feste Zeitpläne zu verlassen. Bei der Integration in Betriebsmanagementsysteme können diese Plattformen Überwachungsdaten mit Behandlungsprotokollen verknüpfen und so datierte Dokumentationen erstellen, die Inspektionen, Lieferantenprüfungen und Zertifizierungsanforderungen des Lebensmitteleinzelhandels unterstützen. Infolgedessen profitiert der Markt für automatisierte Schädlingsüberwachungssysteme von der Nachfrage nach konsistenterer Schädlingsüberwachung und digitalen Aufzeichnungen zur Unterstützung der Compliance.
Arbeitskräftemangel und reduzierte Kosten für die Bestandsaufnahme
Arbeitskräftemangel erhöht den Bedarf an effizienteren Feldüberwachungspraktiken in entwickelten Agrarmärkten. Einschränkungen bei der Arbeitskräfteverfügbarkeit wurden in Nordamerika, Europa, Australien und Japan gemeldet, insbesondere in arbeitsintensiven landwirtschaftlichen Betrieben. Vernetzte Fallen und bildbasierte Zählsysteme können den Bedarf an wiederholten manuellen Inspektionen reduzieren, insbesondere auf großen Flächen mit hochwertigen Kulturen. Ihr Nutzen ist besonders relevant, wenn Schädlingsaktivitäten häufig an mehreren Standorten während kurzer Hochrisikophasen überwacht werden müssen. Die Fernüberwachung ermöglicht es Managern auch, Feldbesuche auf der Grundlage von Alarmen und erkannter Schädlingsaktivität zu priorisieren, anstatt routinemäßige Inspektionsrunden an jedem Standort durchzuführen. Dies unterstützt die Nachfrage im Markt für automatisierte Schädlingsüberwachungssysteme bei landwirtschaftlichen Betrieben, die Kosten für die Bestandsaufnahme senken und gleichzeitig eine regelmäßige Schädlingsüberwachung aufrechterhalten möchten.
IoT- und KI-Integration im präzisen Schädlingsmanagement
Internet-of-Things (IoT)-Sensoren, Computer Vision und Vorhersagemodelle verbessern die Erfassung und Analyse von Schädlingsüberwachungsdaten für landwirtschaftliche Entscheidungsprozesse. Ein 2025 in Frontiers in Plant Science veröffentlichter Übersichtsartikel erörterte den Einsatz landwirtschaftlicher Sensornetzwerke, darunter LoRaWAN, 5G und Satellitenkonnektivität, zur Übertragung von Daten an cloudbasierte Plattformen für KI-gestützte Analysen und prädiktive Erkenntnisse. Der Bericht identifizierte zudem optoelektronische, akustische und Impedanzsensoren als Technologien zur Erkennung von Schädlingsaktivitäten. Diese Fähigkeiten ermöglichen es Überwachungssystemen, vielfältige schädlingsbezogene Informationen zu erfassen und eine zeitgerechtere Erkennung zu unterstützen. SemiosBio Technologies Inc. gab an, mehr als 10.000 automatisierte Insektenkamerafallen eingesetzt zu haben, die Landwirten über ihre digitale Plattform tägliche Fallenbilder, Schädlingszählungen und Schädlingsdruckwarnungen bereitstellen. Durch die Umwandlung von Überwachungsdaten in umsetzbare Warnmeldungen ermöglichen diese Technologien frühere Schädlingsbekämpfungsentscheidungen und treiben die Nachfrage nach automatisierten Schädlingsüberwachungssystemen an.
Rückverfolgbarkeit von Exportkulturen und digitale Prüfanforderungen
Exportlieferketten erfordern zunehmend dokumentierte Aufzeichnungen über Lebensmittelbewegungen und Produktionspraktiken. Im August 2025 schlug die Lebensmittel- und Arzneimittelbehörde (FDA) vor, das Compliance-Datum für ihre Lebensmittelrückverfolgbarkeitsregel auf den 20. Juli 2028 zu verlängern [3]. In Kanada verpflichten die Vorschriften für sichere Lebensmittel für Kanadier die meisten Lebensmittelunternehmen, die Lebensmittel exportieren, einschließlich derjenigen, die frisches Obst und Gemüse für den Export anbauen und ernten, zur Führung von Rückverfolgbarkeitsaufzeichnungen. Automatisierte Schädlingsüberwachungssysteme können diese Anforderungen ergänzen, indem sie Schädlingsbeobachtungen mit Zeitstempeln versehen, Warnmeldungen mit aufgezeichneten Managementmaßnahmen verknüpfen und Überwachungsdaten auf Betriebsmanagement- oder Compliance-Plattformen übertragen. Dies kann die Konsistenz der Aufzeichnungen verbessern und die Abhängigkeit von manuellen Protokollen verringern, die möglicherweise unvollständig oder verzögert sind. Diese Fähigkeiten decken die Nachfrage im Markt für automatisierte Schädlingsüberwachungssysteme bei Erzeugern, Packbetrieben und Exporteuren ab, die ihre digitale Dokumentation für Käuferprüfungen und Lieferkettenüberprüfungen stärken möchten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitions- und Integrationskosten | -1.2% | Global, mit hoher Intensität in Indien, Brasilien, Südafrika, Mexiko und Indonesien | Kurzfristig (≤ 2 Jahre) |
| Lücken bei ländlicher Konnektivität und Stromversorgungszuverlässigkeit | -0.8% | Asien-Pazifik, Naher Osten, Afrika und Südamerika, einschließlich Indien, Indonesien, Brasilien, Südafrika und Kenia | Mittelfristig (2–4 Jahre) |
| Lücken bei der Modellgenauigkeit für lokale Schädlingsarten | -0.7% | Indien, China, Brasilien, Südafrika und Australien | Mittelfristig (2–4 Jahre) |
| Fragmentiertes Dateneigentum und fehlende Interoperabilitätsstandards | -0.6% | Vereinigte Staaten, Deutschland, Vereinigtes Königreich, China und Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitions- und Integrationskosten
Die Gesamtkosten eines automatisierten Schädlingsüberwachungsprogramms umfassen Hardware, Installation, Konnektivität, Softwarezugang, Systemintegration und laufenden Support. Diese Ausgaben können die Einführung bei Kleinbauern und Lebensmittelbetreibern mit eingeschränkten Kapitalbudgets einschränken. Eine 2025 in Frontiers in Plant Science veröffentlichte Übersichtsarbeit berichtete, dass landwirtschaftliche Drohnen, die in der Präzisionslandwirtschaft eingesetzt werden, je nach Ausstattung zwischen 1.000 und 25.000 USD kosten können. Die Kosten können weiter steigen, wenn Überwachungsplattformen in Betriebsmanagementsysteme, Compliance-Systeme oder Dienstleister-Workflows integriert werden müssen. Obwohl große kommerzielle Betriebe und Unternehmens-Lebensmittelbetriebe diese Ausgaben auf mehrere Standorte und höherwertige Betriebe verteilen können, fällt es kleineren Betreibern möglicherweise schwer, die Investition zu rechtfertigen. Infolgedessen sieht sich der Markt für automatisierte Schädlingsüberwachungssysteme mit Einführungshemmnissen konfrontiert, wenn die erwarteten betrieblichen Vorteile die kombinierten Kosten für Anschaffung, Bereitstellung und Integration nicht überwiegen.
Lücken bei ländlicher Konnektivität und Stromversorgungszuverlässigkeit
Zuverlässige Datenübertragung und Stromversorgung sind wichtig für automatisierte Schädlingsüberwachungssysteme, die auf kontinuierliche Konnektivität und Fernzugriff angewiesen sind. Eine Bewertung des Weltwirtschaftsforums aus dem Jahr 2025 hob unzureichende ländliche Konnektivität als Einschränkung für die Einführung digitaler Landwirtschaft hervor, insbesondere dort, wo eine zuverlässige Breitbandinfrastruktur nicht verfügbar ist. Obwohl Solarladung und Batteriepuffer die Systemzuverlässigkeit verbessern können, erhöhen sie die Installations- und Wartungsanforderungen. Diese Einschränkungen können die Bereitstellung in abgelegenen landwirtschaftlichen Gebieten in Teilen von Asien-Pazifik, Afrika, dem Nahen Osten und Südamerika beeinträchtigen. Infolgedessen könnte der Markt für automatisierte Schädlingsüberwachungssysteme in Gebieten, in denen die Konnektivitäts- und Strominfrastruktur keine zuverlässige Datenübertragung zu wirtschaftlich vertretbaren Kosten unterstützen kann, eine langsamere Einführung verzeichnen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Hardware führt, während Dienstleistungen schneller wachsenHardware entfiel im Jahr 2026 auf 58,3 % des Marktanteils für automatisierte Schädlingsüberwachungssysteme, was den Bedarf an intelligenten Fallen, automatisierten Kameras und sensorbestückten Köderstationen an jedem überwachten Standort widerspiegelt. Diese Geräte bilden die physische Schicht jeder Bereitstellung und bleiben auch dann unverzichtbar, wenn der Käufer einen abonnementbasierten Dienst wählt. Die Hardware-Nachfrage wird durch den Ersatz herkömmlicher Fallen durch vernetzte Einheiten angetrieben, die Aktivitätsdaten aufzeichnen und übertragen. Die installierte Basis bietet Anbietern auch einen Weg, später in der Kundenbeziehung Analyse-, Service- und Berichtsfunktionen zu verkaufen. Der führende Anteil der Hardware spiegelt die anhaltende Bedeutung physischer Geräte bei automatisierten Überwachungsbereitstellungen wider.
Dienstleistungen werden von 2027 bis 2032 voraussichtlich mit einem CAGR von 9,4 % wachsen, der schnellsten Rate unter allen Komponenten im Markt für automatisierte Schädlingsüberwachungssysteme. Verwaltete Überwachung verlagert Wartung, Modellaktualisierungen, Alarmprüfung und Schädlingsinterpretation vom Käufer auf den Anbieter. Dieser Ansatz kann Landwirten und Betrieben zugutekommen, denen internes Personal mit digitaler oder agronomischer Expertise fehlt. Er schafft auch wiederkehrende Einnahmen nach einer anfänglichen Geräteinstallation. Software verbindet die beiden Komponentengruppen, indem sie Alarme weiterleitet, Berichte organisiert und Sensormesswerte in verwertbare Informationen für Behandlungsentscheidungen übersetzt.



Nach Überwachungstechnologie:
Fallenüberwachungsgeräte führen, während Bilderkennungsüberwachung an Dynamik gewinntFallenüberwachungsgeräte entfielen im Jahr 2026 auf 27 % des Marktanteils, da Pheromon- und Lebensmittelköder-Fallen bereits weit verbreitet auf Bauernhöfen und in Lebensmittelbetrieben eingesetzt werden. Vernetzte Elektronik und automatisierte Kameras ermöglichen es bestehenden Fallenpraktiken, häufigere und konsistentere Daten zu generieren. Der Ansatz ist den Nutzern vertraut, was den Schulungsaufwand bei der Bereitstellung reduzieren kann. Er unterstützt auch die routinemäßige Überwachung an Standorten, an denen eine feste Fallenposition geeignet ist. Fallensysteme bieten daher einen praktischen Einstiegspunkt für viele Käufer im Markt für automatisierte Schädlingsüberwachungssysteme.
Die Bilderkennungsüberwachung wird von 2027 bis 2032 voraussichtlich mit einem CAGR von 8,1 % wachsen, da Computer Vision Schädlingsarten aus Feldbildern unter geeigneten Beleuchtungs- und Hintergrundbedingungen klassifizieren kann. Sensorbasierte Auslöserüberwachung verwendet Bewegungs-, Gewichts- oder optische Sensoren, um Schädlingsaktivitäten zu erkennen und Alarme auszulösen, insbesondere in Nagetierbekämpfungsumgebungen und anderen Anwendungen, bei denen eine sofortige Erkennung wichtiger ist als die Artenidentifikation. Diese Option kann in Nagetierbekämpfungsumgebungen und anderen kostensensiblen Programmen nützlich sein. Bildmodelle erfordern sorgfältige lokale Tests, da ähnliche Arten Identifikationsfehler verursachen können, wenn die Trainingsdaten nicht mit dem Einsatzgebiet übereinstimmen. Pessl Instruments GmbH adressierte einen spezifischen Identifikationsbedarf mit seinem iSCOUT Popillia-Zusatzmodul, das ein angepasstes Design für die Überwachung des Japanischen Käfers verwendet.
Nach Schädlingsart:
Insekten führen bei der Bereitstellung, Nagetiere gewinnen strategische RelevanzInsekten hatten im Jahr 2026 einen Marktanteil von 32 %, da die Insektenüberwachung auf Feldern, in Gewächshäusern, Lebensmittellagereinrichtungen und Verarbeitungsbetrieben erforderlich ist. Blattläuse, Thripse, Weiße Fliegen, Fruchtfliegen und Vorratsschädlingskäfer können die Ernte- und Produktqualität sowie gelagerte Waren gefährden. Hochwertige Kulturen bieten einen starken Anreiz, die Insektenaktivität genau zu verfolgen, da der Behandlungszeitpunkt sowohl den Ernteschaden als auch das Rückstandsrisiko beeinflussen kann. In der Lebensmittellagerung hilft die Insektenerkennung dabei, die Produktqualität zu schützen und das Kontaminationsrisiko zu reduzieren. Die Bandbreite der betroffenen Bereiche verleiht der Insektenüberwachung eine breite Rolle im Markt für automatisierte Schädlingsüberwachungssysteme.
Nagetiere werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 8,5 % wachsen, da Lebensmittelverarbeiter, Lagerhäuser und Gastgewerbeeinrichtungen vernetzte Köderstationen und intelligente Fallen einsetzen. Diese Nutzer benötigen datierte Erkennungsprotokolle zur Unterstützung des Markenschutzes, von Kundenaudits und Serviceüberprüfungen. Bell Laboratories Inc. bietet Mouse iQ an, ein intelligentes Mausfallensystem mit integrierten Sensoren, Bluetooth-Konnektivität und App-basierter Überwachung von Nagetiereraktivitäten. Die unterschiedlichen Überwachungsanforderungen bei Insekten und Nagetieren fördern die Nachfrage nach Systemen, die auf spezifische Schädlingsverhaltensweisen zugeschnitten sind.
Nach Anwendung:
Landwirtschaftliche Felder führen, während Gewächshäuser schneller wachsenLandwirtschaftliche Felder entfielen im Jahr 2026 auf 41 % des Marktanteils, unterstützt durch den Wert des Schutzes von Obstgarten-, Gemüse- und Spezialkulturflächen. Landwirte benötigen auch digitale Bestandsaufnahmeprotokolle, wenn Käufer oder Exportkanäle einen Nachweis über Schädlingsmanagementpraktiken verlangen. Der Feldeinsatz kann eine Herausforderung darstellen, da Geräte auf großen Flächen mit ungleicher Konnektivität und Stromversorgung betrieben werden müssen. Diese Bedingungen begünstigen langlebige Fallen und Geräte, die minimale Wartung erfordern. Landwirtschaftliche Felder bleiben die größte Nachfragebasis, da sowohl die Vermeidung von Ernteverlusten als auch die Behandlungsdokumentation wichtige Überlegungen sind.
Gewächshäuser werden von 2027 bis 2032 voraussichtlich mit einem CAGR von 8,3 % wachsen, da kontrollierte Umgebungen die Installation von Festkameras, Sensoren und vernetzten Steuerungssystemen vereinfachen. Betreiber können Schädlingsdaten mit Klimasteuerungs- und Bewässerungsprozessen in einer einzigen verwalteten Umgebung verknüpfen. Im Juli 2025 erwarb Biobest Ecoations Crop-Scanner-Überwachungs- und Bestandsaufnahme-Tool, die OKO 2 IPM- und Ertragsvorhersagelösung sowie das zugehörige geistige Eigentum, um seine automatisierten Gewächshausüberwachungs- und IPM-Fähigkeiten zu stärken. Lebensmittelverarbeitungsbetriebe, Lagerhäuser und Logistikeinrichtungen benötigen ebenfalls automatisierte Erkennung zwischen geplanten Servicebesuchen. Ihr Dokumentationsbedarf schafft einen zusätzlichen Anwendungsfall für den Markt für automatisierte Schädlingsüberwachungssysteme über die Pflanzenproduktion hinaus.

Geografische Analyse
Nordamerika
Nordamerika hatte im Jahr 2026 einen Anteil von 45 % am Markt für automatisierte Schädlingsüberwachungssysteme, gestützt durch eine große installierte Basis kommerzieller Schädlingserkennungsinfrastruktur. Rentokil Initial berichtete, dass seine PestConnect Optix-Plattform im Jahr 2025 über ihr cloudbasiertes KI-System 4,1 Millionen Bilder von Kundenstandorten verarbeitete. Dieser Umfang spiegelt die Nachfrage in der Gastronomie, im Gastgewerbe, im Einzelhandel und in gewerblichen Einrichtungen wider, wo datierte Aufzeichnungen die Lebensmittelsicherheit und betriebliche Kontrollen unterstützen können. Der Toleranzrahmen für Pestizidrückstände der Umweltschutzbehörde legt gesetzlich zulässige Rückstandsmengen in Lebensmitteln fest, unterstreicht die Bedeutung angemessener Pestizidanwendungspraktiken und unterstützt die Behandlungsdokumentation.
Asien-Pazifik
Für den Asien-Pazifik-Raum wird von 2027 bis 2032 ein CAGR von 8,2 % prognostiziert. Indiens Nationales Schädlingsüberwachungssystem (NPSS), das am 15. August 2024 eingeführt wurde, nutzt künstliche Intelligenz (KI) und maschinelles Lernen (ML), um Schädlinge und Krankheiten bei 61 Kulturen zu identifizieren und Echtzeit-Pflanzenschutzberatungen bereitzustellen. Die von der Regierung entwickelte Plattform umfasst eine mobile Anwendung und ein Webportal, die die digitale Schädlingsüberwachung und Schädlingsbekämpfungsdienstleistungen für Landwirte unterstützen. Dieses öffentliche System erhöht das Bewusstsein für Echtzeit-Schädlingsinformationen und unterstützt die breitere Nutzung digitaler Beratungstools. In Nature Food veröffentlichte Forschungsergebnisse ergaben, dass klimatische Anomalien im Zusammenhang mit dem El Niño–Southern Oscillation (ENSO) im kontinentalen Südostasien die Migration von Ernteschädlingen nach China begünstigen und zu Ernteertragsverlusten beitragen können. Japan und Südkorea bieten ebenfalls Chancen im Bereich des kontrollierten Gartenbaus, wo Konnektivität und inländische Hardwarekapazitäten fortschrittliche Einsätze unterstützen.
Europa, Südamerika, Afrika und der Nahe Osten
Der europäische Markt für automatisierte Schädlingsüberwachungssysteme wird durch Gewächshausautomatisierung und die Nachfrage nach digitalen Prüfprotokollen im Exporthortikulturbau unterstützt. Trapview schloss im November 2025 eine Partnerschaft mit Doktar, um automatisierte Insektenfallen und KI-basierte Prognosen mit einer IoT- und Satellitenplattform zu integrieren. Südamerika, der Nahe Osten und Afrika bieten ebenfalls Wachstumschancen, da die Digitalisierung der Landwirtschaft und die Nachfrage nach automatisierter Schädlingsüberwachung zunehmen.
Wettbewerbslandschaft
Marktkonzentration
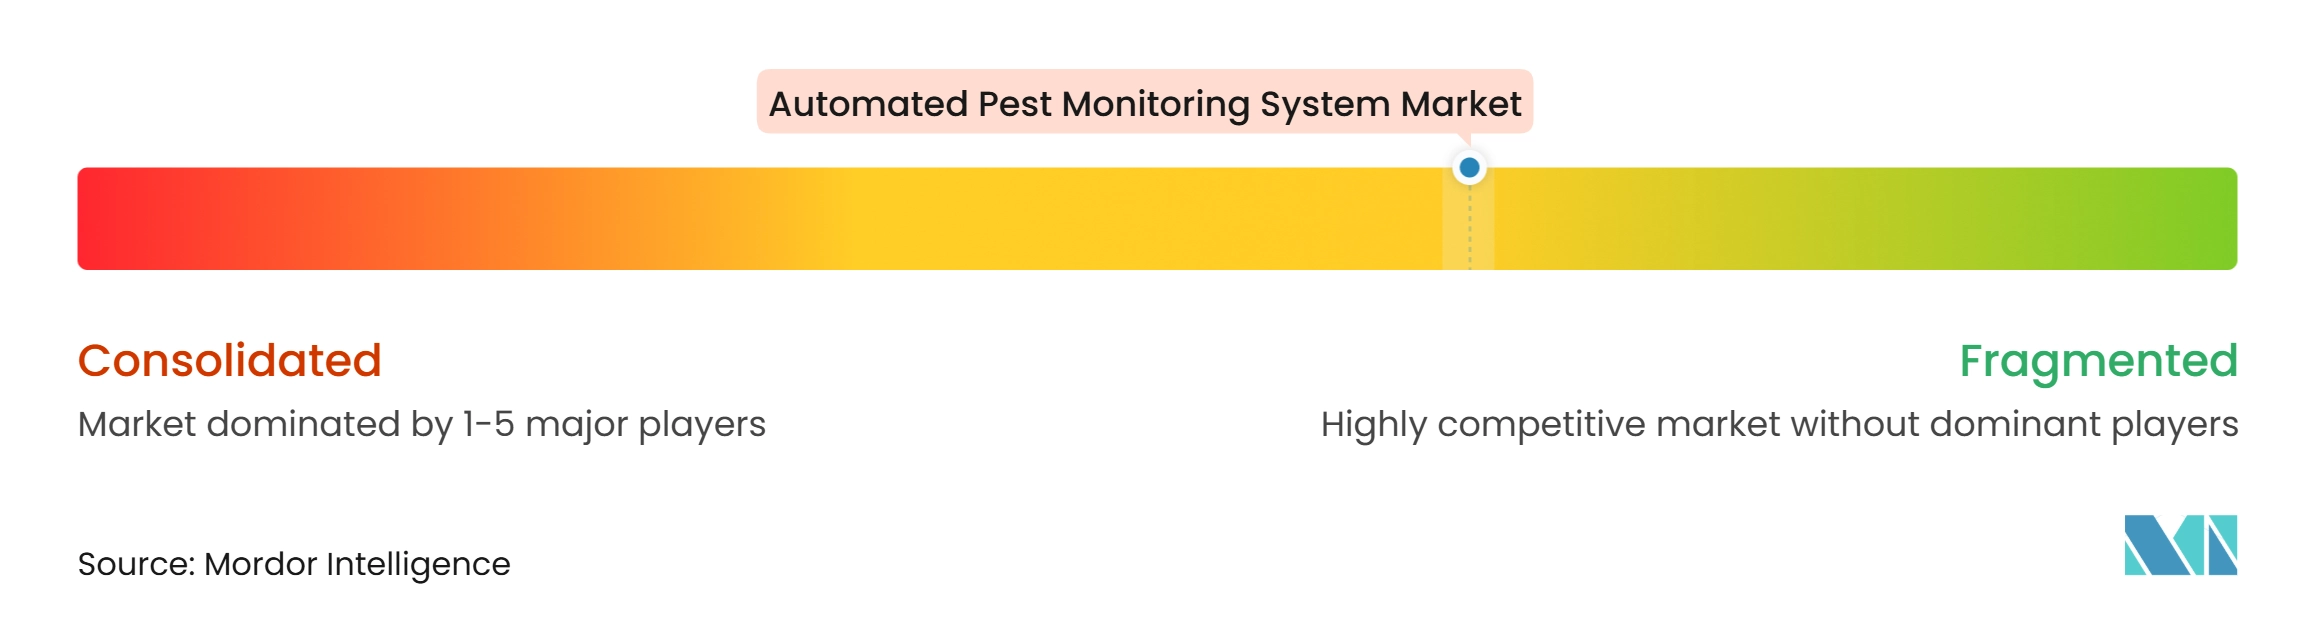
Der Markt für automatisierte Schädlingsüberwachungssysteme war im Jahr 2026 mäßig fragmentiert, wobei große Dienstleister und spezialisierte Technologieunternehmen aus unterschiedlichen Positionen konkurrierten. Rentokil Initial plc, Anticimex International AB und Ecolab Inc. nutzen Geräteskalierung, Kundenbeziehungen und umfassendere Serviceportfolios in gewerblichen Umgebungen. SemiosBio Technologies Inc., EFOS d.o.o. und Pessl Instruments GmbH konkurrieren durch artspezifische Modelle, landwirtschaftliche Daten und Integrationsoptionen. Die Pest Intelligence-Plattform von Ecolab Inc. integriert die Schädlingsüberwachung in eine umfassendere Datenverwaltungsumgebung für Einrichtungen. Der Markt bleibt offen für Anbieter, die Überwachungswarnungen mit Behandlungsentscheidungen verknüpfen können.
Rentokil Initial erwarb im Jahr 2025 36 Unternehmen, davon 31 im Bereich Schädlingsbekämpfung und 5 im Bereich Hygiene & Wohlbefinden, für eine Gesamtgegenleistung von 115 Millionen USD. Diese Akquisitionen generierten im Jahr vor dem Kauf einen Umsatz von rund 63 Millionen USD. Biobest erweiterte sein Gewächshausangebot durch die Übernahme der Crop-Scanner- und OKO 2-Technologien von Ecoation im Juli 2025. Pessl Instruments GmbH brachte im März 2025 das iSCOUT Popillia-Add-on für eine spezifische Anforderung zur Überwachung eines invasiven Käfers auf den Markt. Diese Schritte spiegeln den Einsatz von Akquisitionen, Produktspezialisierung und Systemintegration zur Erweiterung der Marktposition wider.
Kleinere Anbieter wie RapidAIM, Spotta Limited und FarmSense, Inc. verfolgen Chancen in den Bereichen Nagetierkennung, Bettwanzenerkennung und Feldinsektenidentifikation. Ihre Edge-KI-Designs können dort nützlich sein, wo die Konnektivität unbeständig ist oder Nutzer fokussierte Systeme benötigen. Die Skalierung dieser Systeme erfordert lokale Artendaten, Vertriebskapazitäten und Kundensupport. Partnerschaftsmodelle bleiben wichtig, wenn ein Technologieunternehmen die operative Reichweite eines Dienstleisters oder Distributors benötigt.
Marktführer im Bereich automatisierte Schädlingsüberwachungssysteme
-
Anticimex International AB
-
Rentokil Initial plc
-
Ecolab Inc.
-
SemiosBio Technologies Inc.
-
EFOS d.o.o.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für automatisierte Schädlingsüberwachungssysteme Unternehmen in diesem Bericht
- Anticimex International AB
- Rentokil Initial plc
- Ecolab Inc.
- SemiosBio Technologies Inc.
- EFOS d.o.o.
- Russell IPM Ltd
- Pessl Instruments GmbH
- Spotta Limited
- FarmSense, Inc.
- DTN, LLC
- Bell Laboratories, Inc.
- Pelsis Limited
- Pro AgroTech Ltd
- Flyttr Limited
- Sys-Control Ltd.
Neueste Industrielle Entwicklungen in Markt für automatisierte Schädlingsüberwachungssysteme
- November 2025: Trapview Group ging eine Partnerschaft mit dem in den Niederlanden ansässigen Doktar ein, um automatisierte Insektenfallen und KI-basierte Schädlingsprognosen in Doktars digitale Landwirtschaftsplattform zu integrieren und dabei Schädlingsaktivitätsdaten mit IoT-Hardware, Satellitenerkenntnissen und digitaler Analytik zu kombinieren.
- Oktober 2025: Microshare brachte EverSmart Pest auf den Markt, eine KI-gestützte Fernüberwachungsplattform, die Kamerabilder und Sensordaten von vorhandenen Fallen und Köderstationen integriert, um Nagetier- und Insektenaktivitäten zu erkennen und Warnmeldungen zu generieren.
- Juli 2025: Biobest erwarb Ecoations Crop-Scanner-Überwachungstool, die OKO 2 IPM- und Ertragsvorhersagelösung, das zugehörige geistige Eigentum und Personal, um seine automatisierten Gewächshausüberwachungsfähigkeiten zu erweitern.
Berichtsumfang des globalen Marktes für automatisierte Schädlingsüberwachungssysteme
Automatisierte Schädlingsüberwachungssysteme sind technologiebasierte Lösungen, die Kameras, Sensoren, Bilderkennung und vernetzte Fallen einsetzen, um Schädlingsaktivitäten zu erkennen, zu identifizieren und zu überwachen. Diese Systeme erfassen und analysieren Daten zur Schädlingsaktivität und generieren Warnmeldungen zur Unterstützung zeitgerechter Überwachungs- und Schädlingsbekämpfungsentscheidungen in landwirtschaftlichen, gewerblichen und industriellen Einrichtungen.
Der Markt für automatisierte Schädlingsüberwachungssysteme ist segmentiert nach Komponente (Hardware, Software und Dienstleistungen), nach Überwachungstechnologie (Bilderkennungsüberwachung, sensorbasierte Auslöserüberwachung, Fallenüberwachungsgeräte und andere Überwachungstechnologien), nach Schädlingsart (Insekten, Nagetiere und andere), nach Anwendung (Landwirtschaftliche Felder, Gewächshäuser, Lebensmittelverarbeitungsanlagen, Lager- und Logistikeinrichtungen und andere Anwendungen) sowie nach Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Hardware |
| Software |
| Dienstleistungen |
| Bilderkennungsüberwachung |
| Sensorbasierte Auslöserüberwachung |
| Fallenüberwachungsgeräte |
| Andere Überwachungstechnologien |
| Insekten |
| Nagetiere |
| Unkräuter |
| Andere |
| Landwirtschaftliche Felder |
| Gewächshäuser |
| Lebensmittelverarbeitungsbetriebe |
| Lagerhäuser und Logistikeinrichtungen |
| Andere Anwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Türkei |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Nach Komponente | Hardware | |
| Software | ||
| Dienstleistungen | ||
| Nach Überwachungstechnologie | Bilderkennungsüberwachung | |
| Sensorbasierte Auslöserüberwachung | ||
| Fallenüberwachungsgeräte | ||
| Andere Überwachungstechnologien | ||
| Nach Schädlingsart | Insekten | |
| Nagetiere | ||
| Unkräuter | ||
| Andere | ||
| Nach Anwendung | Landwirtschaftliche Felder | |
| Gewächshäuser | ||
| Lebensmittelverarbeitungsbetriebe | ||
| Lagerhäuser und Logistikeinrichtungen | ||
| Andere Anwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Türkei | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert des Marktes für automatisierte Schädlingsüberwachungssysteme?
Der Markt wird voraussichtlich von 2,40 Milliarden USD im Jahr 2027 auf 3,40 Milliarden USD bis 2032 wachsen, bei einem CAGR von 7,21 % von 2027 bis 2032.
Welche Komponente führt den Markt für automatisierte Schädlingsüberwachungssysteme an?
Hardware entfiel im Jahr 2026 auf 58,3 % des Marktanteils, unterstützt durch die Nachfrage nach intelligenten Fallen, Kameras und sensorbestückten Köderstationen.
Welche Region hält den größten Anteil am Markt für automatisierte Schädlingsüberwachungssysteme?
Nordamerika entfiel im Jahr 2026 auf 45 % des Marktanteils, unterstützt durch eine etablierte kommerzielle Schädlingsüberwachungsinfrastruktur.
Warum werden automatisierte Schädlingsüberwachungssysteme in Lebensmittelbetrieben eingesetzt?
Lebensmittelverarbeiter, Lagerhäuser und Gastgewerbeeinrichtungen nutzen diese Systeme, um Schädlingsaktivitäten zu erkennen, Überwachungsprotokolle zu führen und Lebensmittelsicherheitsprüfungen zu unterstützen.