
Marktgröße und Marktanteil der asiatisch-pazifischen 3D-Konstruktion
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 1.45 Milliarden US-Dollar |
| Marktgröße (2026) | 1.9 Milliarden US-Dollar |
| Marktgröße (2031) | 9.78 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 38.80 % |
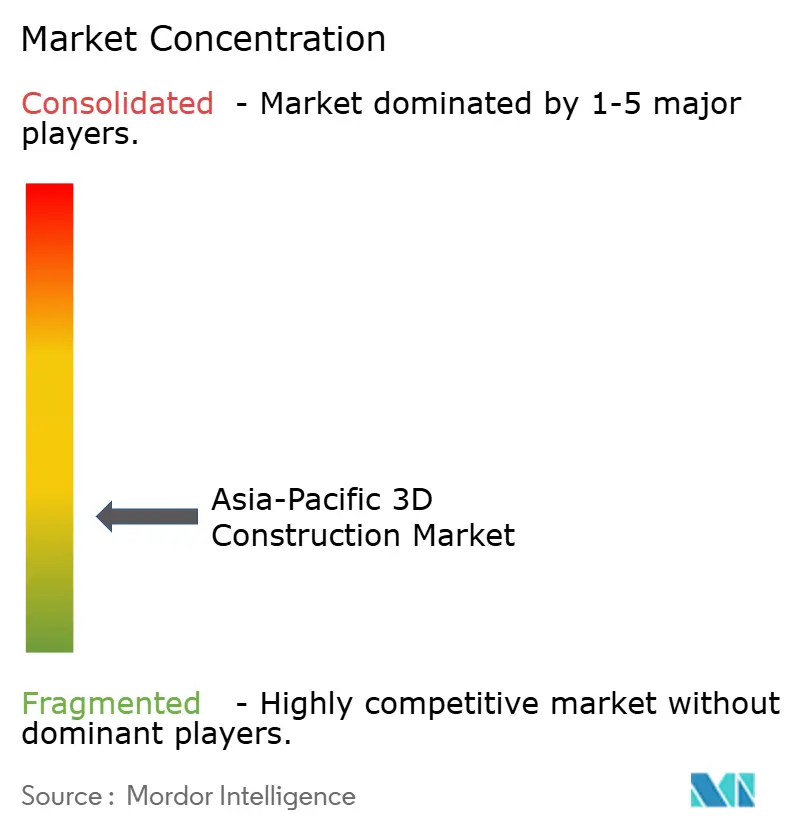
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der asiatisch-pazifischen 3D-Konstruktion von Mordor Intelligence
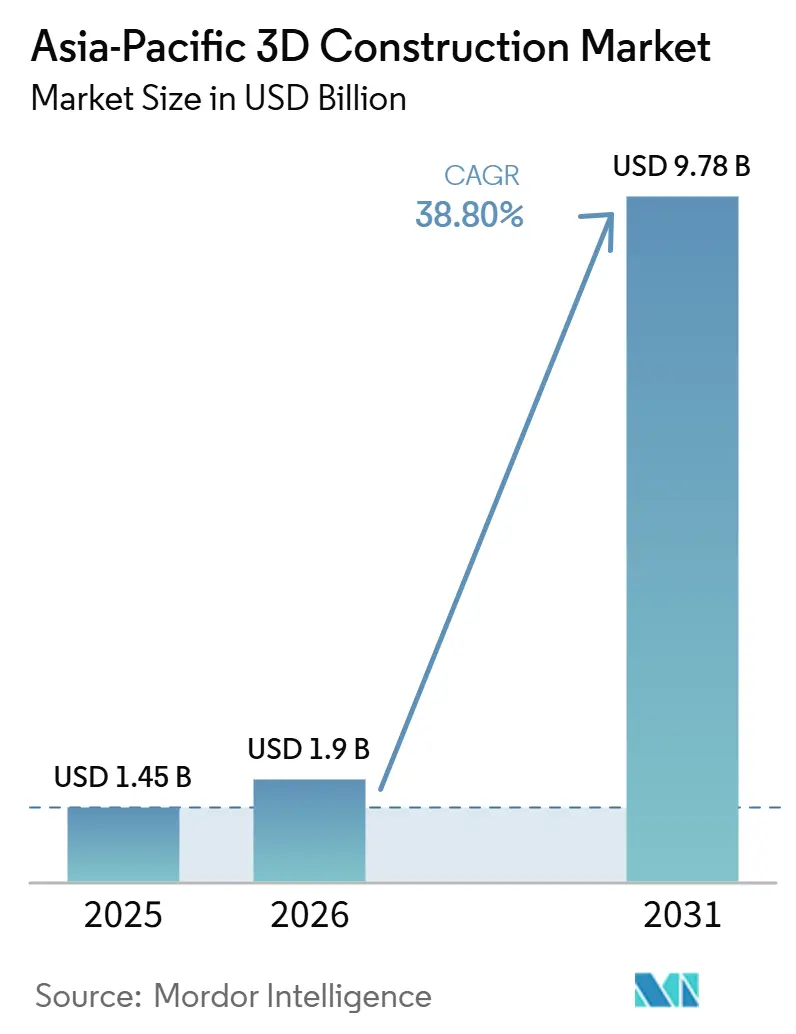
Die Marktgröße der asiatisch-pazifischen 3D-Konstruktion wird für 2025 auf 1,45 Milliarden USD, für 2026 auf 1,9 Milliarden USD geschätzt und soll bis 2031 einen Wert von 9,78 Milliarden USD erreichen, mit einer CAGR von 38,80 % von 2026 bis 2031. Der Anstieg im Jahr 2026 spiegelt die schnellere kommerzielle Nutzung von Großformat-Betonextrusionssystemen in China, Indien und Südostasien wider, wo Wohnungslücken und Smart-City-Programme eine verlässlichere Projektpipeline schaffen als bloße Pilotaktivitäten. Der asiatisch-pazifische 3D-Konstruktionsmarkt wird auch durch öffentliche Beschaffungsvorschriften geprägt, die additive Konstruktion mit Wohnungsbau-, Verkehrs- und kommunalen Infrastrukturprogrammen verknüpfen, was Lieferanten eine bessere Nachfragesichtbarkeit verschafft und Investitionen in die Rohstoffproduktion, den Druckereinsatz und den technischen Support freisetzt. Dieses regionale Muster unterscheidet sich von vielen anderen Märkten, da die Einführung über staatlich geförderte Umsetzungswege erfolgt, anstatt auf Vorzeigeprojekte beschränkt zu bleiben, was die frühe kommerzielle Unsicherheit sowohl für lokale Unternehmen als auch für externe Partner verringert. Die Wettbewerbsbedingungen bleiben fragmentiert, aber Materiallieferanten wie Holcim, Heidelberg Materials und Sika nehmen eine überproportional starke Stellung ein, da die strukturelle Zulassung stark von der Qualität des Mischungsdesigns, der Konsistenz und der Testdokumentation abhängt und nicht allein von der Druckerhardware. Die größte kurzfristige Einschränkung ist nach wie vor die uneinheitliche Regulierung in Südostasien, da mehrere Länder noch keine klaren Kodexpfade für gedruckte Betonkonstruktionen eingeführt haben, was die Finanzierung und Projektgenehmigung verlangsamt, selbst wenn die zugrunde liegende Technologie bereits einsatzbereit ist.
Wichtigste Erkenntnisse des Berichts
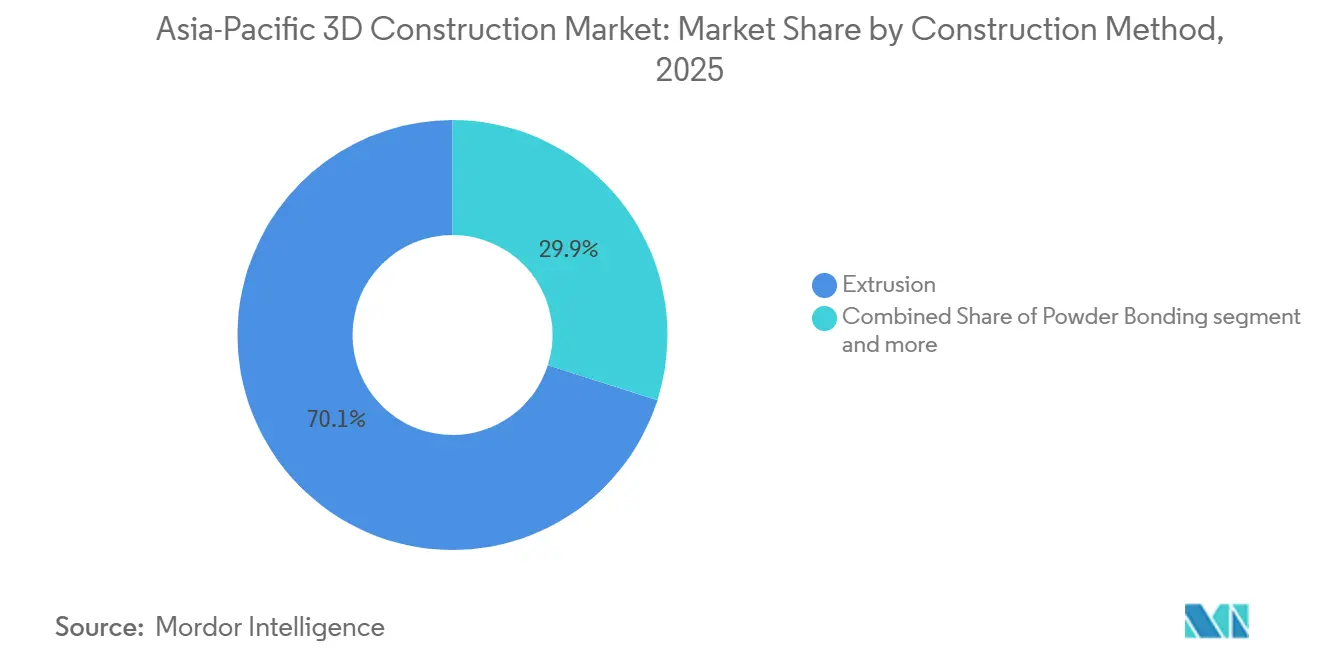
- Nach Konstruktionsmethode entfiel die Extrusion im Jahr 2025 auf 70,1 % der Marktgröße der asiatisch-pazifischen 3D-Konstruktion, während die Pulverbindung bis 2031 voraussichtlich mit einer CAGR von 45,8 % wachsen wird.
- Nach Materialtyp hielt Beton im Jahr 2025 einen Anteil von 56,9 % an der Marktgröße der asiatisch-pazifischen 3D-Konstruktion, während Metall bis 2031 voraussichtlich mit einer CAGR von 57,4 % wachsen wird.
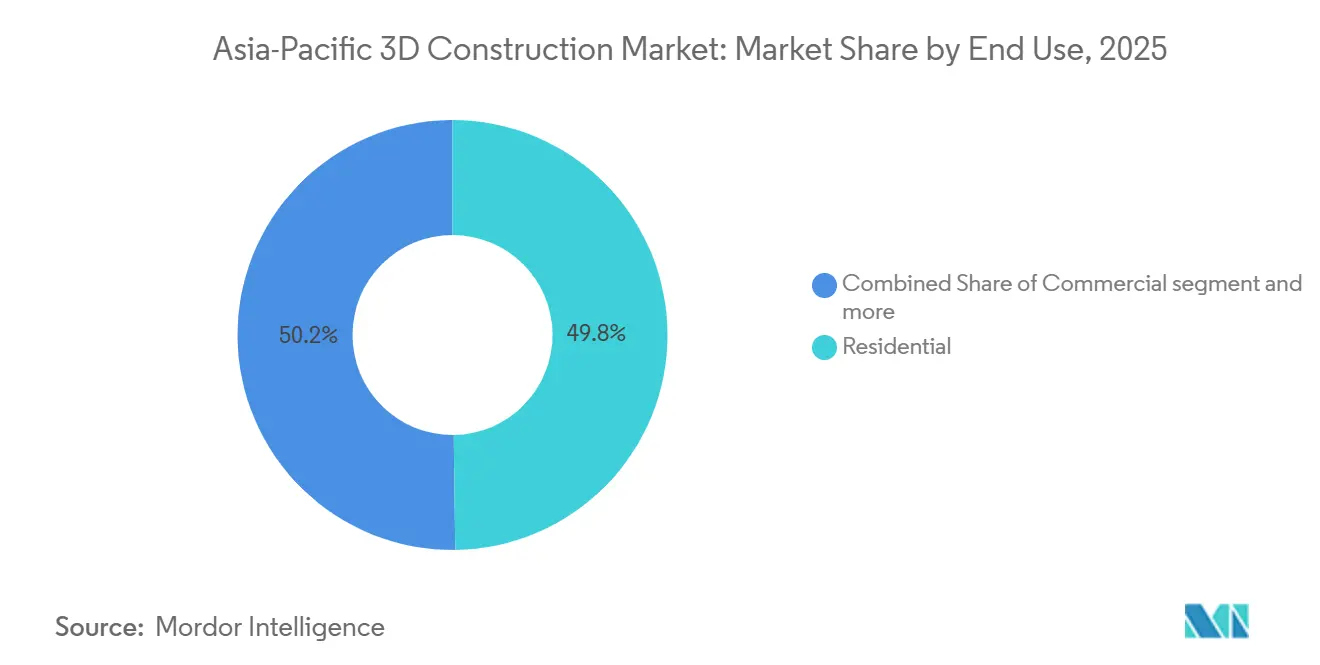
- Nach Endverwendung entfiel der Wohnbau im Jahr 2025 auf 49,8 % der Marktgröße der asiatisch-pazifischen 3D-Konstruktion, während die Infrastruktur bis 2031 voraussichtlich mit einer CAGR von 45,3 % wachsen wird.
- Nach Konstruktionsumgebung entfiel der Vor-Ort-Druck im Jahr 2025 auf 69,4 % der Marktgröße der asiatisch-pazifischen 3D-Konstruktion, während der Außerhalb-des-Standorts-Druck bis 2031 voraussichtlich mit einer CAGR von 42,1 % steigen wird.
- Nach Ländern hielt China im Jahr 2025 einen Anteil von 38,6 % am asiatisch-pazifischen 3D-Konstruktionsmarkt, während Indien bis 2031 voraussichtlich mit einer CAGR von 52,2 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz |
|---|---|---|
| Staatlich geführte Smart-City- und Wohnungsbaumandate | 7.50% | Gesamter asiatisch-pazifischer Raum, mit stärkster Konzentration in China, Indien, Singapur und Südkorea |
| Schnelle Urbanisierung und ländliches Wohnungsdefizit | 6.20% | Süd- und Südostasien, insbesondere Indien, Indonesien, die Philippinen und Vietnam |
| Kürzere Bauzyklen und geringere Arbeitsintensität | 5.80% | Gesamter asiatisch-pazifischer Raum, mit stärkerem Zug in Japan und Australien |
| Fortschritte im Mischungsdesign zur Verbesserung der strukturellen Zuverlässigkeit | 4.80% | China, Singapur, Japan und Südkorea |
| Nachfrage nach katastrophenresistenter Infrastruktur in Erdbeben- und Überschwemmungsgebieten | 3.50% | Japan, Indonesien, die Küstenregionen Indiens und die Philippinen |
| Kohlenstoffreduzierende Bindersysteme und Abfallreduzierung | 3.20% | Gesamter asiatisch-pazifischer Raum, insbesondere Australien, China und Singapur |
| Quelle: Mordor Intelligence | ||
Staatlich geführte Smart-City- und Fertigbau-Wohnungsmandate
Die staatliche Beschaffung hat sich über isolierte Pilotförderprogramme hinaus in formale Programmstrukturen entwickelt, was das frühe kommerzielle Risiko für den asiatisch-pazifischen 3D-Konstruktionsmarkt verringert und die Projektnachfrage für Lieferanten und Auftragnehmer transparenter gemacht hat. In China unterstützte der 14. Fünfjahresplan die Entwicklung eines leistungsorientierten 3D-Druckprogramms, das zum ersten 3D-gedruckten Tunnelauskleidungsprojekt des Landes führte, das im April 2026 auf dem Quergang der Hochgeschwindigkeitsbahn Guangzhou-Zhanjiang die formale Abnahmeprüfung bestand. Dieser Meilenstein ist bedeutsam, weil er zeigt, dass die staatliche Unterstützung nicht mehr auf den Niedriggeschosswohnungsbau beschränkt ist, sondern sich auf technisch anspruchsvolle unterirdische Verkehrsanwendungen ausweitet, bei denen der Nachweis der Zuverlässigkeit mehr Gewicht hat als Neuheit. Indien bewegt sich durch nationale Technologie- und Wohnungsbauinitiativen in eine ähnliche Richtung, und das von NITI Aayog beschriebene politische Umfeld zeigt, warum schnellere Bausysteme für eine viel größere Konstruktionsbasis in Betracht gezogen werden, als in Pilotprojekten allein sichtbar ist. Sobald öffentliche Stellen einen stetigen Mindestauftragsfluss schaffen, können Rohstofflieferanten, Druckerbetreiber und Projektentwickler dauerhafte Kapazitäten statt temporärer Einsätze rechtfertigen, was dem asiatisch-pazifischen 3D-Konstruktionsmarkt eine stärkere kommerzielle Basis verschafft, als einmalige Demonstrationen es je könnten.
Schnelle Urbanisierung und ländliches Wohnungsdefizit in aufstrebenden asiatisch-pazifischen Volkswirtschaften
Der Nachfragesog hinter dem asiatisch-pazifischen 3D-Konstruktionsmarkt ist eng mit dem Tempo der städtischen Expansion und dem Ausmaß des ungedeckten Wohnungsbedarfs in mehreren großen Entwicklungsländern verbunden. NITI Aayog stellte 2025 fest, dass fast 70 % der Gebäude, die Indien bis 2030 benötigen wird, noch zu bauen sind, was die Bedeutung von Konstruktionsmethoden unterstreicht, die Zeitpläne verkürzen können, ohne stark auf große Arbeitsteams angewiesen zu sein. Dieselbe Quelle beschrieb den Kelvin 6K Pro als Indiens ersten Vor-Ort-3D-Konstruktionsdrucker, der ein Flugasche-basiertes Geopolymer verwendet, um Häuser in weniger als 30 Tagen mit 30 % niedrigeren Kosten und 60 % schnellerer Fertigstellung als bei Standardmethoden zu liefern. Indonesien zeigt eine ähnliche Nachfragegeschichte, aber eine Studie von Inovasi aus dem Jahr 2025 ergab, dass die wichtigsten Engpässe Technologiekompatibilität und Auftragnehmerkapazität sind, nicht ein Mangel an Bedarf, was darauf hindeutet, dass das Einführungsproblem eher operativer als struktureller Natur ist. Diese Unterscheidung ist wichtig, weil angebotsseitige Lücken durch Schulung, Finanzierung und lokale Integrationsarbeit geschlossen werden können, was dem asiatisch-pazifischen 3D-Konstruktionsmarkt einen Weg zu schnellerer Skalierung bietet, sobald die Projektausführungssysteme mit der Wohnungsnachfrage Schritt halten. Das weitere Ergebnis ist, dass die Urbanisierung nicht nur Volumendruck erzeugt, sondern auch Methoden begünstigt, die Lieferfenster in Städten verkürzen können, wo Bauverzögerungen bereits hohe öffentliche und politische Kosten verursachen.
Kürzere Bauzyklen und geringere Arbeitsintensität
Zeiteinsparungen und geringerer Personalbedarf werden im asiatisch-pazifischen 3D-Konstruktionsmarkt zu direkten kommerziellen Gründen für die Einführung, insbesondere dort, wo das Arbeitsangebot knapp oder überaltert ist. In Singapur schloss die Nationale Universität Singapur, in Zusammenarbeit mit Woh Hup und unterstützt von BCA und NAMIC, im August 2025 den ersten Vor-Ort-3D-Betondruck von tragenden Strukturelementen des Landes ab, wobei die Mannstunden um 50 % und der Materialeinsatz um 30 % im Vergleich zu herkömmlichen Methoden reduziert wurden. Eine zweite Vor-Ort-Validierungsübung begann im Januar 2026, was bedeutsam ist, weil Wiederholungsarbeiten unter Betriebsbedingungen für Auftragnehmer nützlicher sind als ein einziger erfolgreicher Test. Japan fügt einen arbeitsdemografischen Aspekt hinzu, da Kizuki im November 2025 das erste staatlich genehmigte zweistöckige 3D-gedruckte Stahlbetonhaus des Landes mit einer 4-köpfigen Crew fertigstellte und damit zeigte, wie die Methode die Abhängigkeit von größeren Baustellenteams reduzieren kann. Dieses kleinere Crew-Profil ist wichtig für den Inselbau, abgelegene Standorte und Katastrophenschutzeinsätze, bei denen der Arbeitszugang eine härtere Grenze sein kann als die Lohnkosten. Im gesamten asiatisch-pazifischen 3D-Konstruktionsmarkt ist der Wertfall nun nicht nur an die Druckgeschwindigkeit gebunden, sondern auch an die Fähigkeit, strukturell glaubwürdige Arbeit mit weniger Arbeitern, weniger Umschlag und engerer Baustellenkoordination zu leisten.
Fortschritte im Mischungsdesign zur Verbesserung der strukturellen Zuverlässigkeit
Die Materialentwicklung schließt eine der am längsten bestehenden Bedenken im asiatisch-pazifischen 3D-Konstruktionsmarkt, nämlich ob gedruckte Mischungen strukturelle Anforderungen konsistent im großen Maßstab erfüllen können. NUS-Forscher berichteten im Januar 2026, dass eine druckbare Betonmischung mit 60 % recyceltem Abfallglaspulver anstelle von gewöhnlichem Portlandzement eine Druckfestigkeit von über 50 MPa lieferte, während die eingebettete Energie um 44 % und die Kohlenstoffemissionen um 52 % gegenüber herkömmlichem druckbarem Beton gesenkt wurden. Diese Ergebnisse sind bedeutsam, weil die Leistung stark genug war, um strukturelle Verifizierungsanforderungen zu erfüllen, was Projektträgern einen klareren Weg von Nachhaltigkeitsansprüchen zur tatsächlichen Kodexakzeptanz bietet. Heidelberg Materials hat dieses Thema auch durch evoBuild vorangetrieben, ein 3D-Druckmaterial mit einem Kohlenstoff-Fußabdruck von mehr als 50 % unter dem von herkömmlichem Portlandzement, bei gleichzeitiger Beibehaltung der Recyclingfähigkeit im strukturellen Einsatz. Da grüne Gebäudesysteme für den öffentlichen und institutionellen Bau immer relevanter werden, werden Lieferanten, die kohlenstoffarme Ansprüche mit dokumentierter Leistung verbinden können, wahrscheinlich einen Vorteil erlangen, den Druckerhersteller nicht leicht kopieren können. Das Ergebnis ist, dass der asiatisch-pazifische 3D-Konstruktionsmarkt nicht nur durch bessere Maschinen, sondern auch durch bessere Materialien gestärkt wird, die Unsicherheit bei der Zertifizierung, Beschaffung und langfristigen Vermögensverwaltung reduzieren.
Analyse der Hemmnisauswirkungen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen für Großformatdrucker | -5.5% | Gesamter asiatisch-pazifischer Raum, am stärksten bei kleinen und mittelgroßen Entwicklern in Süd- und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Fragmentiertes regulatorisches Umfeld und inkonsistente Genehmigungszyklen | -4.8% | Südostasien und Südasien, insbesondere Indonesien, die Philippinen und Vietnam | Mittelfristig (2–4 Jahre) |
| Lücken bei der Versicherungs- und Garantieakzeptanz | -3.2% | Gesamter asiatisch-pazifischer Raum, mit besonderer Relevanz in Australien und Indien | Mittelfristig (2–4 Jahre) |
| Begrenztes lokales Drucker-OEM-Ökosystem und Rohstoffengpässe | -2.8% | Südostasien, Südasien und pazifische Inselmärkte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen für Großformatdrucker
Die Druckerkosten sind nach wie vor eines der deutlichsten Hindernisse im asiatisch-pazifischen 3D-Konstruktionsmarkt, da kommerzielle Systeme im großen Maßstab 500.000 USD übersteigen können, bevor Installation, Kalibrierung und Materialintegration zum Gesamtbetrag hinzugefügt werden. Dieses Ausgabenprofil passt nicht leicht zur Finanzstruktur der kleinen und mittelgroßen Auftragnehmer, die einen Großteil der Wohn- und mittelgroßen Projektarbeiten in der Region durchführen. Das Problem wird durch das Fehlen aktiver Gebrauchtgerätmärkte und die begrenzte Verbreitung von Finanzierungsprodukten, die speziell für additive Konstruktionsanlagen konzipiert sind, verschärft. In vielen Ländern bedeutet das, dass ein Auftragnehmer das Technologierisiko, das Auslastungsrisiko und die Rückzahlungslast gleichzeitig tragen muss, was Kaufentscheidungen verlangsamt, selbst wenn Kundeninteresse vorhanden ist. Servicebasierte Einsatzmodelle und Leasingstrukturen können einen Teil dieses Drucks reduzieren, benötigen aber immer noch Skalierung, lokale Servicetiefe und zuverlässigen Projektfluss, bevor sie zu einer Mainstream-Antwort werden. Für den asiatisch-pazifischen 3D-Konstruktionsmarkt verschiebt sich die Anfangsinvestition daher von einem harten Stopp zu einem Timing-Problem, bleibt aber eine echte Einschränkung für die Geschwindigkeit, mit der die regionale Einführung über frühe Anwender und große öffentliche Projekte hinaus ausgeweitet werden kann.
Fragmentiertes regulatorisches Umfeld und inkonsistente Genehmigungszyklen in den asiatisch-pazifischen Ländern
Die Regulierung bleibt im asiatisch-pazifischen 3D-Konstruktionsmarkt uneinheitlich, und das macht Projektzeitpläne weniger vorhersehbar als die Technologie selbst. Singapur zeigt, dass ein klarerer ergebnisbasierter Weg Genehmigungen verkürzen kann, aber mehrere andere Märkte erfordern noch eine projektbezogene Auslegung, weil gedruckter Beton noch nicht sauber in anerkannte Gebäudekodex-Kategorien passt. Dies ist kommerziell bedeutsam, weil ein Mischungsdesign oder eine Druckereinrichtung, die in einem Land funktioniert, im nächsten oft neue Tests und Dokumentation erfordert, was eine einfache Standardisierung für Entwickler mit regionalen Plänen verhindert. Diese wiederholte Zertifizierungslast erhöht die Kosten, verzögert die Beschaffung und verlangsamt die Lernkurve, die sonst durch die Wiederverwendung erfolgreicher Systeme über mehrere Projekte hinweg entstehen sollte. Es unterteilt die Region auch in eine kleinere Gruppe von Hochsicherheitskorridoren, wie China, Singapur und Japan, und eine viel größere Gruppe von Märkten, in denen die Einführung nahe an der Pilotphase bleibt. Für den asiatisch-pazifischen 3D-Konstruktionsmarkt blockiert diese Fragmentierung die Nachfrage nicht, verzögert aber den Zeitpunkt, an dem die Nachfrage in wiederholbare, finanzierbare und skalierbare Projektaktivitäten umgewandelt werden kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Konstruktionsmethode:
Extrusion dominiert den Markt, Pulverbindung definiert Materialflexibilität neuDie Extrusion führte dieses Segment im Jahr 2025 mit einem Umsatzanteil von 70,1 %, und diese Position spiegelt die Tatsache wider, dass Extrusionssysteme die kommerziell ausgereiftesten Werkzeuge sind, die derzeit im asiatisch-pazifischen 3D-Konstruktionsmarkt betrieben werden. Die installierte Basis ist am stärksten in China und Indien, wo Auftragnehmer, öffentliche Stellen und Rohstofflieferanten bereits ein praktisches Betriebsökosystem rund um Portalsysteme, Bedienerschulung und Materialunterstützung aufgebaut haben. Die Extrusion profitiert auch von der breiten Kompatibilität mit sowohl standardmäßigen zementbasierten Mischungen als auch neueren Geopolymer-Mischungen, was die Umstellungslast für Unternehmen verringert, die 3D-Druck einführen möchten, ohne ihren gesamten Materialworkflow neu aufzubauen. Diese Nutzungstiefe schafft ihren eigenen Verstärkungseffekt, weil Lieferanten eher bereit sind, technische Support-Hubs zu eröffnen, wenn sie eine größere installierte Basis mit wiederholtem Materialbedarf bedienen können. In der asiatisch-pazifischen 3D-Konstruktionsbranche macht dies die Extrusion nicht nur zur führenden Methode nach Umsatz, sondern auch zum operativ vertrautesten Weg für neue Nutzer, die in das Feld einsteigen.
Die Pulverbindung ist heute kleiner, aber ihre prognostizierte CAGR von 45,8 % bis 2031 zeigt, dass sie von einer niedrigeren Basis in Anwendungen expandiert, bei denen Materialflexibilität wichtiger ist als die Vertrautheit mit installierter Hardware. Die Methode zeichnet sich dadurch aus, dass sie mit industriellen Nebenprodukten wie Flugasche, Schlacke und Keramikpulver arbeiten kann, was dazu beiträgt, die Exposition gegenüber Portlandzement-Preisschwankungen zu verringern und lokalisierte Materialstrategien in kostenempfindlichen Märkten zu unterstützen. Eine Studie aus dem Jahr 2025 in Progress in Additive Manufacturing unterstützte diese Richtung, indem sie zeigte, dass Geopolymer-Binder aus minderwertigem Metakaolin und Bodenasche die für den Baueinsatz erforderliche Druckbarkeit und Druckfestigkeit erreichen können[2]. Die Gruppe „Sonstige”, einschließlich Spritzbeton-basierter Ansätze, zieht nach Chinas Tunnelauskleidungsvalidierung im Jahr 2026 ebenfalls mehr Aufmerksamkeit auf sich, was darauf hindeutet, dass der asiatisch-pazifische 3D-Konstruktionsmarkt über das standardmäßige oberirdische Wanddruckmodell hinaus weiter wachsen wird, da unterirdische und spezialisierte Anwendungsfälle zunehmen.

Nach Materialtyp:
Beton sichert den Umsatz, Metall erschließt neue strukturelle MöglichkeitenBeton entfiel im Jahr 2025 auf 56,9 % des Segmentumsatzes und bleibt die primäre Materialbasis für den asiatisch-pazifischen 3D-Konstruktionsmarkt, da er niedrigere Kosten, vertraute Testmethoden und eine starke Übereinstimmung mit bestehenden Auftragnehmerpraktiken kombiniert. Die Kategorie ist nicht mehr auf gewöhnliche Portlandzementmischungen beschränkt, da sie nun Geopolymersysteme, recycelte Glaspulvermischungen und kohlenstoffärmere kommerzielle Binder umfasst, die die Leistungs- und Nachhaltigkeitsbandbreite für Projektteams erweitern. NUS zeigte Anfang 2026, dass hohe Ersatzquoten von Abfallglaspulver immer noch Druckfestigkeiten über 50 MPa liefern können, was erklärt, warum Beton der anpassungsfähigste Weg für sowohl strukturelle Glaubwürdigkeit als auch Emissionsreduzierung bleibt[1]. Heidelberg Materials hat denselben Punkt durch die Einführung von evoBuild in den seriellen Wohnungsbau verstärkt, mit einem Kohlenstoff-Fußabdruck von mehr als 50 % unter dem von herkömmlichem Portlandzement, was dem Segment stärkere Unterstützung gibt, da öffentliche und institutionelle Käufer nun nach Kohlenstoffleistung screenen. In der asiatisch-pazifischen 3D-Konstruktionsbranche behält Beton daher seine Führungsposition, weil er sowohl strukturelle als auch ökologische Anforderungen erfüllen kann, ohne Projektträger zu zwingen, unbekannte Genehmigungswege zu beschreiten.
Metall wird bis 2031 voraussichtlich mit einer CAGR von 57,4 % wachsen, was es zur am schnellsten wachsenden Materialkategorie macht, obwohl es immer noch von einer viel kleineren installierten Basis als Beton ausgeht. Die Attraktivität ergibt sich aus seinem potenziellen Einsatz in Stahlbauteilen, Brücken, Versorgungsrahmen und modularen Industrieanwendungen, bei denen gedruckte Metallteile Geometrie, Gewicht und Fertigungskomplexität auf eine Weise ansprechen können, die Standard-Guss- oder Schneidverfahren nicht können. Der Schritt zeigt auch, dass der asiatisch-pazifische 3D-Konstruktionsmarkt über zementbasierte Wohnstrukturen hinaus in ein breiteres Werkzeugset für die gebaute Umwelt expandiert, das hybride Struktursysteme umfasst. Verbundwerkstoffe und andere Materialien bleiben heute Nischenprodukte, gewinnen aber in Küsten- und Erdbebengebieten an Aufmerksamkeit, wo variable Dichte oder Mehrkomponentendesign dazu beitragen kann, Lasten effektiver zu verteilen als eine einzige homogene Mischung. Das verdrängt Beton kurzfristig nicht, erweitert aber die technische Obergrenze dessen, was regionale Lieferanten letztendlich für Infrastruktur und technisch gestaltete öffentliche Anlagen drucken können.
Nach Endverwendung:
Wohnbau führt das Volumen an, Infrastruktur erzielt WachstumsprämieDer Wohnungsbau entfiel im Jahr 2025 auf 49,8 % des Endverwendungsumsatzes, und diese Führungsposition ergab sich aus der engen Übereinstimmung zwischen dem regionalen Wohnungsmangel und den Kernvorteilen des gedruckten Bauens, nämlich Geschwindigkeit, geringere Arbeitsintensität und Wiederholbarkeit des Designs. Die stärkste Nachfragebasis liegt in China und Indien, wo Programme für erschwinglichen Wohnungsbau, öffentlichen Wohnungsbau und sozialen Wohnungsbau weiterhin einen praktischen Weg zur Skalierung gedruckter Wandsysteme und niedriggeschossiger Strukturformen schaffen. Die Wohnungsnachfrage wird auch dadurch unterstützt, dass Sekundärstädte oft eine schnellere Lieferung benötigen, aber nicht immer Zugang zu großen qualifizierten Arbeitskräften haben, was automatisierte Konstruktionsmethoden attraktiver macht, als sie es in vollständig gesättigten städtischen Kernen sein könnten. In diesem Teil des asiatisch-pazifischen 3D-Konstruktionsmarkts geht es beim Wertfall weniger um architektonische Neuheit als vielmehr darum, Bauzyklen zu verkürzen und gleichzeitig Arbeits- und Materialeinsatz zu kontrollieren. Deshalb bleibt der Wohnungsbau das Segment mit der breitesten aktuellen Volumenbasis, obwohl einige der sichtbarsten Technologiemeilensteine der Region anderswo auftreten.
Der Gewerbebau nimmt eine moderatere Position ein und wird noch stark von Demonstrationsprojekten, spezialisierten designorientierten Bauten und Projekten geprägt, bei denen Individualisierung einen klaren Kundenwert liefert. Infrastruktur ist das am schnellsten wachsende Endverwendungssegment mit einer CAGR von 45,3 % bis 2031, da öffentliche Stellen in Ländern wie China, Japan, Indonesien und Indien zunehmend an Methoden interessiert sind, die auf eingeschränkten Baustellen funktionieren, Reparaturpläne verkürzen und resilienzorientiertes Design unterstützen können. Der Tunnelauskleidungsmeilenstein in China und die seismische Zertifizierungsarbeit in Japan deuten beide auf eine breitere Rolle für gedrucktes Bauen in Infrastrukturumgebungen hin, wo Geschwindigkeit neben struktureller Zuverlässigkeit stehen muss. Diese Wachstumsprämie spiegelt auch die Tatsache wider, dass die Infrastruktur noch keine tief verwurzelte gedruckte Konstruktions-Lieferkette hat, sodass frühere Marktteilnehmer technische Standards, Liefermodelle und Beschaffungserwartungen leichter gestalten können als in ausgereiften Wohnbau-Workflows.
Nach Konstruktionsumgebung:
Vor-Ort-Skalierung bleibt bestehen, während Außerhalb-des-Standorts-Fabriken eine wettbewerbsfähige Logik aufbauenDer Vor-Ort-Druck entfiel im Jahr 2025 auf 69,4 % des Segmentumsatzes, was darauf hindeutet, dass der Vor-Ort-Einsatz das Zentrum der aktuellen Aktivitäten im asiatisch-pazifischen 3D-Konstruktionsmarkt bleibt. Das Modell bleibt attraktiv für großflächige Strukturen, öffentliche Wohnungslayouts und Projekte, bei denen der Transport überdimensionierter gedruckter Elemente ineffizient oder schwierig wäre. Es ist auch das Format, das die sichtbarsten regionalen Nachweise gezeigt hat, einschließlich des Vor-Ort-Drucks von Strukturelementen und Kindertagesstättenkomponenten in Singapur, wo die Außenarbeiten in 2 Tagen mit einem 170-Mann-Stunden-Prozess abgeschlossen wurden. Der Vor-Ort-Druck eignet sich für Märkte, in denen Behörden die Anwesenheit von Geräten über den gesamten Bauzyklus hinweg genehmigen und in denen Auftragnehmer die zusätzliche Logistik des Fabrikversands, der Lagerung und der endgültigen Positionierung vermeiden möchten. Das erklärt, warum er weiterhin den aktuellen Umsatz dominiert, auch wenn die betrieblichen Einschränkungen durch Wetter, Luftfeuchtigkeit und Vor-Ort-Koordination offensichtlich bleiben.
Der Außerhalb-des-Standorts-Druck wird bis 2031 voraussichtlich mit einer CAGR von 42,1 % wachsen, und seine Attraktivität liegt in einer engeren Produktionskontrolle und nicht nur in der Skalierung. Fabrikumgebungen reduzieren die Exposition gegenüber Temperatur- und Feuchtigkeitsschwankungen, was besonders in tropischen Teilen der Region relevant ist, wo die Zuverlässigkeit der Zwischenschichtbindung unter Freiluftbedingungen nachlassen kann. Der Außerhalb-des-Standorts-Weg unterstützt auch ein anderes Arbeitsmodell, da gedruckte Paneele oder Module im Wesentlichen fertig ankommen und die Baustelle in einen montagefokussierten Betrieb statt in eine vollständige Fertigungsumgebung verwandeln können. Dies ist im asiatisch-pazifischen 3D-Konstruktionsmarkt wichtig, weil viele Auftragnehmer Produktivitätsgewinne erzielen möchten, ohne für die gesamte Dauer des Projekts große Spezialgeräte auf jeder Baustelle platzieren zu müssen. Da sich digitale Designaufzeichnungen, Rückverfolgbarkeitsanforderungen und BIM-verknüpfte Beschaffungspraktiken im öffentlichen Bauwesen verbreiten, wird der fabrikbasierte Druck wahrscheinlich überall dort an Boden gewinnen, wo Qualitätskontrolle und Dokumentenkonsistenz genauso wichtig sind wie die reine Baugeschwindigkeit.
Geografische Analyse
Markt für 3D-Konstruktion in China und Indien
China repräsentierte im Jahr 2025 einen Anteil von 38,6 % am asiatisch-pazifischen Markt für 3D-Konstruktion, und dieser Vorsprung resultierte aus einem politischen Rahmen, der additive Konstruktion mit staatlich geförderten Projektabwicklungen, Forschungsfinanzierung und einer großen installierten Basis an Betonextrusionssystemen verknüpft. Die erste 3D-gedruckte Tunnelauskleidung des Landes, die im April 2026 am Querschlag der Hochgeschwindigkeitsstrecke Guangzhou–Zhanjiang verifiziert wurde, zeigte, dass die chinesische Implementierung weit über grundlegende Wohnbaudemonstrationsprojekte hinausgegangen ist und in unterirdische Verkehrsanwendungen mit strengeren Betriebsanforderungen vorgedrungen ist. Diese Verschiebung ist bedeutsam, weil schwere Infrastruktur die adressierbare Marktchance für Drucker, Materialien und technische Dienstleistungen weit stärker erweitert als alleinstehende Vorzeigeobjekte. Indien folgt mit der stärksten Wachstumsdynamik und verzeichnet bis 2031 eine CAGR von 52,2 %, wobei seine Position direkt mit einem großen städtischen Wohnungsdefizit und einem politischen Umfeld verknüpft ist, das additive Fertigung nun als praktischen Bauermöglicher und nicht als Nischenexperiment betrachtet. Die Anmerkung von NITI Aayog aus dem Jahr 2025, dass 70 % der bis 2030 benötigten Gebäude Indiens noch zu errichten sind, erklärt, warum schnellere Bausysteme überhaupt politische Aufmerksamkeit gewinnen[3].
Asien-Pazifik-Markt für 3D-Konstruktion
Japan nahm im Jahr 2025 eine wichtige mittlere Position ein, und seine Bedeutung beruht auf regulatorischer Stärke und nicht auf absolutem Volumen. Die im November 2025 abgeschlossene Fertigstellung des ersten staatlich genehmigten, seismisch zertifizierten zweigeschossigen gedruckten Stahlbetonhauses in Japan schuf einen praktischen Maßstab für andere erdbebengefährdete Märkte in ganz Asien. Australien bleibt durch seine inländische Technologieaktivität und das breitere Interesse an digital gesteuertem Bauen Teil des regionalen Wachstumsfeldes, während Südkorea durch seinen Normenrahmen und seine Fertigungspräsenz, die die gesamte Region unterstützt, weiterhin von Bedeutung ist. Diese Länder bestimmen noch nicht das Tempo des Gesamtvolumens, tragen jedoch wichtige ingenieurtechnische Tiefe und künftige Implementierungsbreite zum asiatisch-pazifischen Markt für 3D-Konstruktion bei.
Indonesien und der Rest der Region bilden den breitesten Optionspool für künftige Expansion, da Nachfragebedingungen vorhanden sind, auch wenn die Implementierungskapazität noch in einem frühen Stadium ist. Eine Studie aus dem Jahr 2025 in Inovasi ergab, dass Indonesiens Haupthindernisse das Verhalten der Auftragnehmer und die Hardware-Software-Integration sind und nicht eine schwache Nachfrage, was darauf hindeutet, dass die Akzeptanz schneller zunehmen kann, sobald sich die lokale Ausführungskapazität verbessert. Thailand zeigte ebenfalls, dass sich der Anwendungsbereich erweitert, als SCG 3D Printing im Juli 2026 gedruckte Betonriffstrukturen für die Wiederherstellung mariner Ökosysteme einsetzte und damit den Anwendungsfall über Gebäude hinaus auf ökologische Infrastruktur ausdehnte. Diese breitere Anwendungsmischung ist bedeutsam, weil sie zeigt, dass der asiatisch-pazifische Markt für 3D-Konstruktion nicht allein durch den Wohnungsbau wächst, sondern auch durch Anwendungsfälle in den Bereichen Resilienz, Wiederherstellung und öffentliche Bauten, die die Nachfrage in Ländern stützen können, die noch ihre ersten formalen Normierungswege aufbauen.
Wettbewerbslandschaft
Der asiatisch-pazifische 3D-Konstruktionsmarkt bleibt mäßig fragmentiert, und der Wettbewerb verteilt sich auf drei breite Gruppen: inländische Druckerhersteller und lokale Konstruktionsspezialisten, globale Plattformlieferanten, die Hardware und Schulungen bereitstellen, und multinationale Materialunternehmen, deren Mischungsdesigns oft die strukturellen Genehmigungsergebnisse prägen. Kein einzelnes Unternehmen hat genug regionale Reichweite, um Preise, Materialbedingungen oder Projektstandards im gesamten Markt zu kontrollieren, was das Feld für lokale Partnerschaften und länderspezifische Ausführungsmodelle offen hält. Materiallieferanten spielen eine stärkere Rolle, als viele frühe Beobachter erwartet hatten, da die strukturelle Zertifizierung genauso stark von dokumentierter Mischungskonsistenz und Leistungstests abhängt wie von Druckergenauigkeit oder Druckgeschwindigkeit. Der Wettbewerb ist am schärfsten in China und Indien, wo öffentliche Aufträge sowohl lokale Spezialisten als auch globale Teilnehmer anziehen und wo das Volumen groß genug ist, um dedizierte Support- und Versorgungsinfrastruktur zu rechtfertigen. Das bedeutet, dass der asiatisch-pazifische 3D-Konstruktionsmarkt nicht nur durch Maschinenkapazität, sondern auch durch Materialvalidierung, Regierungsbeziehungen und die Fähigkeit, von Pilotarbeiten zu Wiederholungsaufträgen überzugehen, umkämpft wird.
Ein klarer strategischer Schritt kam von Heidelberg Materials, das 3D-Druckmaterialien in seine Strategie-2030-Roadmap einbettete und auch mit der seriellen Lieferung von evoBuild für ein Wohnungsbau-3D-Druckprojekt begann, was ein langfristiges Engagement statt eines vorübergehenden Tests signalisiert. Ein weiterer kam von Kizuki, ONOCOM und COBOD, deren staatlich genehmigtes zweistöckiges gedrucktes Haus in Japan einen Technologiemeilenstein in einen Compliance-Maßstab verwandelte, der das Beschaffungs- und Designvertrauen in der gesamten Region beeinflussen kann. SCG 3D Printing fügte 2026 ein anderes Beispiel hinzu, indem es gedruckte Betonriffstrukturen für die Meeresrestaurierung einsetzte, was die sichtbare Anwendungsbasis erweiterte und zeigte, dass die Wettbewerbspositionierung auch aus öffentlichen Nachhaltigkeitsprojekten und nicht nur aus Gebäuden kommen kann. WinSun signalisierte auch durch seine Partnerschaft im Jahr 2024 zur Expansion nach Kanada Ambitionen nach außen und zeigte, wie asiatisch-pazifisch entwickelte Konstruktionsdruckplattformen bereits für Übersee-Lizenzierung und kommerzielle Nutzung positioniert werden.
Eine bedeutende Lücke besteht noch bei der Außerhalb-des-Standorts-Vorfertigung mit länderübergreifender struktureller Akzeptanz, da noch kein einzelner regionaler Akteur einen weithin anerkannten Betrieb für gedruckte Paneele aufgebaut hat, der in mehreren asiatisch-pazifischen Jurisdiktionen zertifiziert ist. Diese Lücke begünstigt Unternehmen, die Materialwissenschaft, Kodexengagement und lokale Projektdurchführung kombinieren können, anstatt sich allein auf den Geräteverkauf zu verlassen. Die regulatorische Fragmentierung erhöht auch das Ausführungsrisiko, da Unternehmen eine zertifizierte Mischung oder Maschineneinrichtung nicht leicht über mehrere Länder hinweg wiederverwenden können, ohne neue Tests durchzuführen, was die regionale Skalierung verlangsamt. Für den asiatisch-pazifischen 3D-Konstruktionsmarkt wird der Wettbewerbsvorteil wahrscheinlich denjenigen Teilnehmern gehören, die technische Fähigkeiten in länderspezifische Genehmigungswege umwandeln und dies dann mit lokalem Materialsupport, Auftragnehmertraining und zuverlässigen Liefernachweisen untermauern können.
Marktführer der asiatisch-pazifischen 3D-Konstruktionsbranche
-
Yingchuang Building Technique (Shanghai) Co., Ltd. (WinSun)
-
COBOD International A/S
-
ICON Technology, Inc.
-
Apis Cor Inc.
-
CyBe Construction B.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asien-Pazifik-Markt für 3D-Konstruktion Unternehmen in diesem Bericht
- Yingchuang Building Technique (Shanghai) Co., Ltd. (WinSun)
- COBOD International A/S
- ICON Technology, Inc.
- Apis Cor Inc.
- CyBe Construction B.V.
- Sika AG
- Holcim Ltd.
- PERI SE
- Putzmeister Group
- Heidelberg Materials AG
- WASP (World's Advanced Saving Project)
- Skanska AB
- Acciona S.A.
- MX3D
- Black Buffalo 3D Corporation
- Mighty Buildings, Inc.
- Contour Crafting Corporation
- XtreeE
Neueste Industrielle Entwicklungen in Asien-Pazifik-Markt für 3D-Konstruktion
- April 2026: Chinas erstes Demonstrationsprojekt für 3D-gedruckte Tunnelintegrationsauskleidung auf der Hochgeschwindigkeitsbahn Guangzhou-Zhanjiang bestand die formale Baustellenverifizierung, durchgeführt im Rahmen des nationalen Schlüssel-F&E-Programms des 14. Fünfjahresplans mit der China Railway Seventh Group und der China Railway Engineering Equipment Group als primären Implementierern. Das System verwendete intelligente Spritzgeräte, um gespritzten hochfesten Faserbeton zu drucken, und überwand Design-, Material-, Geräte- und Installationsherausforderungen für den unterirdischen additiven Bau – ein Technologiemeilenstein mit direkter Anwendbarkeit auf die expandierenden U-Bahn- und Hochgeschwindigkeitsbahninfrastrukturprogramme des asiatisch-pazifischen Raums.
- Januar 2026: Das NUS College of Design and Engineering und Woh Hup begannen eine zweite Vor-Ort-3D-Betondruckübung in Singapur, validiert von der Building and Construction Authority, nach dem Erfolg der ersten Vor-Ort-3DCP-Strukturelementverifizierung Singapurs im August 2025, die eine 50%ige Reduzierung der Mannstunden und einen 30%ig geringeren Materialverbrauch erzielte.
- November 2025: Kizuki Co., Ltd., in Zusammenarbeit mit ONOCOM und unter Verwendung eines COBOD BOD2-Druckers, fertigstellte Japans erstes staatlich genehmigtes zweistöckiges 3D-gedrucktes Stahlbetonhaus mit vollständiger nationaler Gebäudestandard-Erdbebenzerifizierung. Das Projekt, eine 50 m² große höhleninspirierte Struktur mit 3D-gedruckten Bögen, Bodenplatten und Dachelementen, wurde von einer 4-köpfigen Crew betrieben und etablierte ein Mindestarbeitsprofil, das direkt auf Japans alternde Bauarbeitskräfte anwendbar ist.
Berichtsumfang des asiatisch-pazifischen 3D-Konstruktionsmarkts
Segmentierungsübersicht
| Extrusion |
| Pulverbindung |
| Sonstige |
| Beton |
| Metall |
| Verbundwerkstoff |
| Sonstige Materialtypen |
| Wohnbau |
| Gewerbebau |
| Infrastruktur |
| Vor-Ort-Druck (In-situ) |
| Außerhalb-des-Standorts-Druck (Fabrik / Fertigteil) |
| China |
| Indien |
| Japan |
| Südkorea |
| Australien |
| Indonesien |
| Übriger asiatisch-pazifischer Raum |
| Nach Konstruktionsmethode | Extrusion |
| Pulverbindung | |
| Sonstige | |
| Nach Materialtyp | Beton |
| Metall | |
| Verbundwerkstoff | |
| Sonstige Materialtypen | |
| Nach Endverwendung | Wohnbau |
| Gewerbebau | |
| Infrastruktur | |
| Nach Konstruktionsumgebung | Vor-Ort-Druck (In-situ) |
| Außerhalb-des-Standorts-Druck (Fabrik / Fertigteil) | |
| Nach Land | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Übriger asiatisch-pazifischer Raum |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für die 3D-Konstruktion im asiatisch-pazifischen Raum?
Der asiatisch-pazifische 3D-Konstruktionsmarkt wird voraussichtlich mit einer CAGR von 38,8 % von 2026 bis 2031 wachsen und von 1,90 Milliarden USD im Jahr 2026 auf 9,78 Milliarden USD bis 2031 steigen.
Welches Land führt heute den regionalen Umsatz an?
China führte den regionalen Umsatz im Jahr 2025 mit einem Anteil von 38,6 % an, unterstützt durch staatlich geförderten Einsatz, Forschungsfinanzierung und eine tiefere installierte Basis von Konstruktionsdrucksystemen.
Welches Land wächst bis 2031 am schnellsten?
Indien ist das am schnellsten wachsende Ländersegment mit einer prognostizierten CAGR von 52,2 % bis 2031, gestützt durch einen großen Wohnungsmangel und ein unterstützendes politisches Umfeld für additive Fertigung.
Welche Konstruktionsmethode wird derzeit am häufigsten eingesetzt?
Die Extrusion ist die dominierende Methode mit einem Anteil von 70,1 % im Jahr 2025, da sie der ausgereifteste Ansatz ist und gut zu Beton- und Geopolymer-Workflows passt, die bereits in der Region eingesetzt werden.
Welcher Endverwendungsbereich bietet die stärkste Wachstumschance?
Infrastruktur ist die am schnellsten wachsende Endverwendung mit einer CAGR von 45,3 % bis 2031, begünstigt durch das Interesse an Tunneln, resilienten öffentlichen Bauten und Projekten unter schwierigen Standortbedingungen.