
Marktgröße und Marktanteil für Apfelsaftkonzentrat
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 5.71 Milliarden US-Dollar |
| Marktgröße (2032) | 7.34 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.15 % |
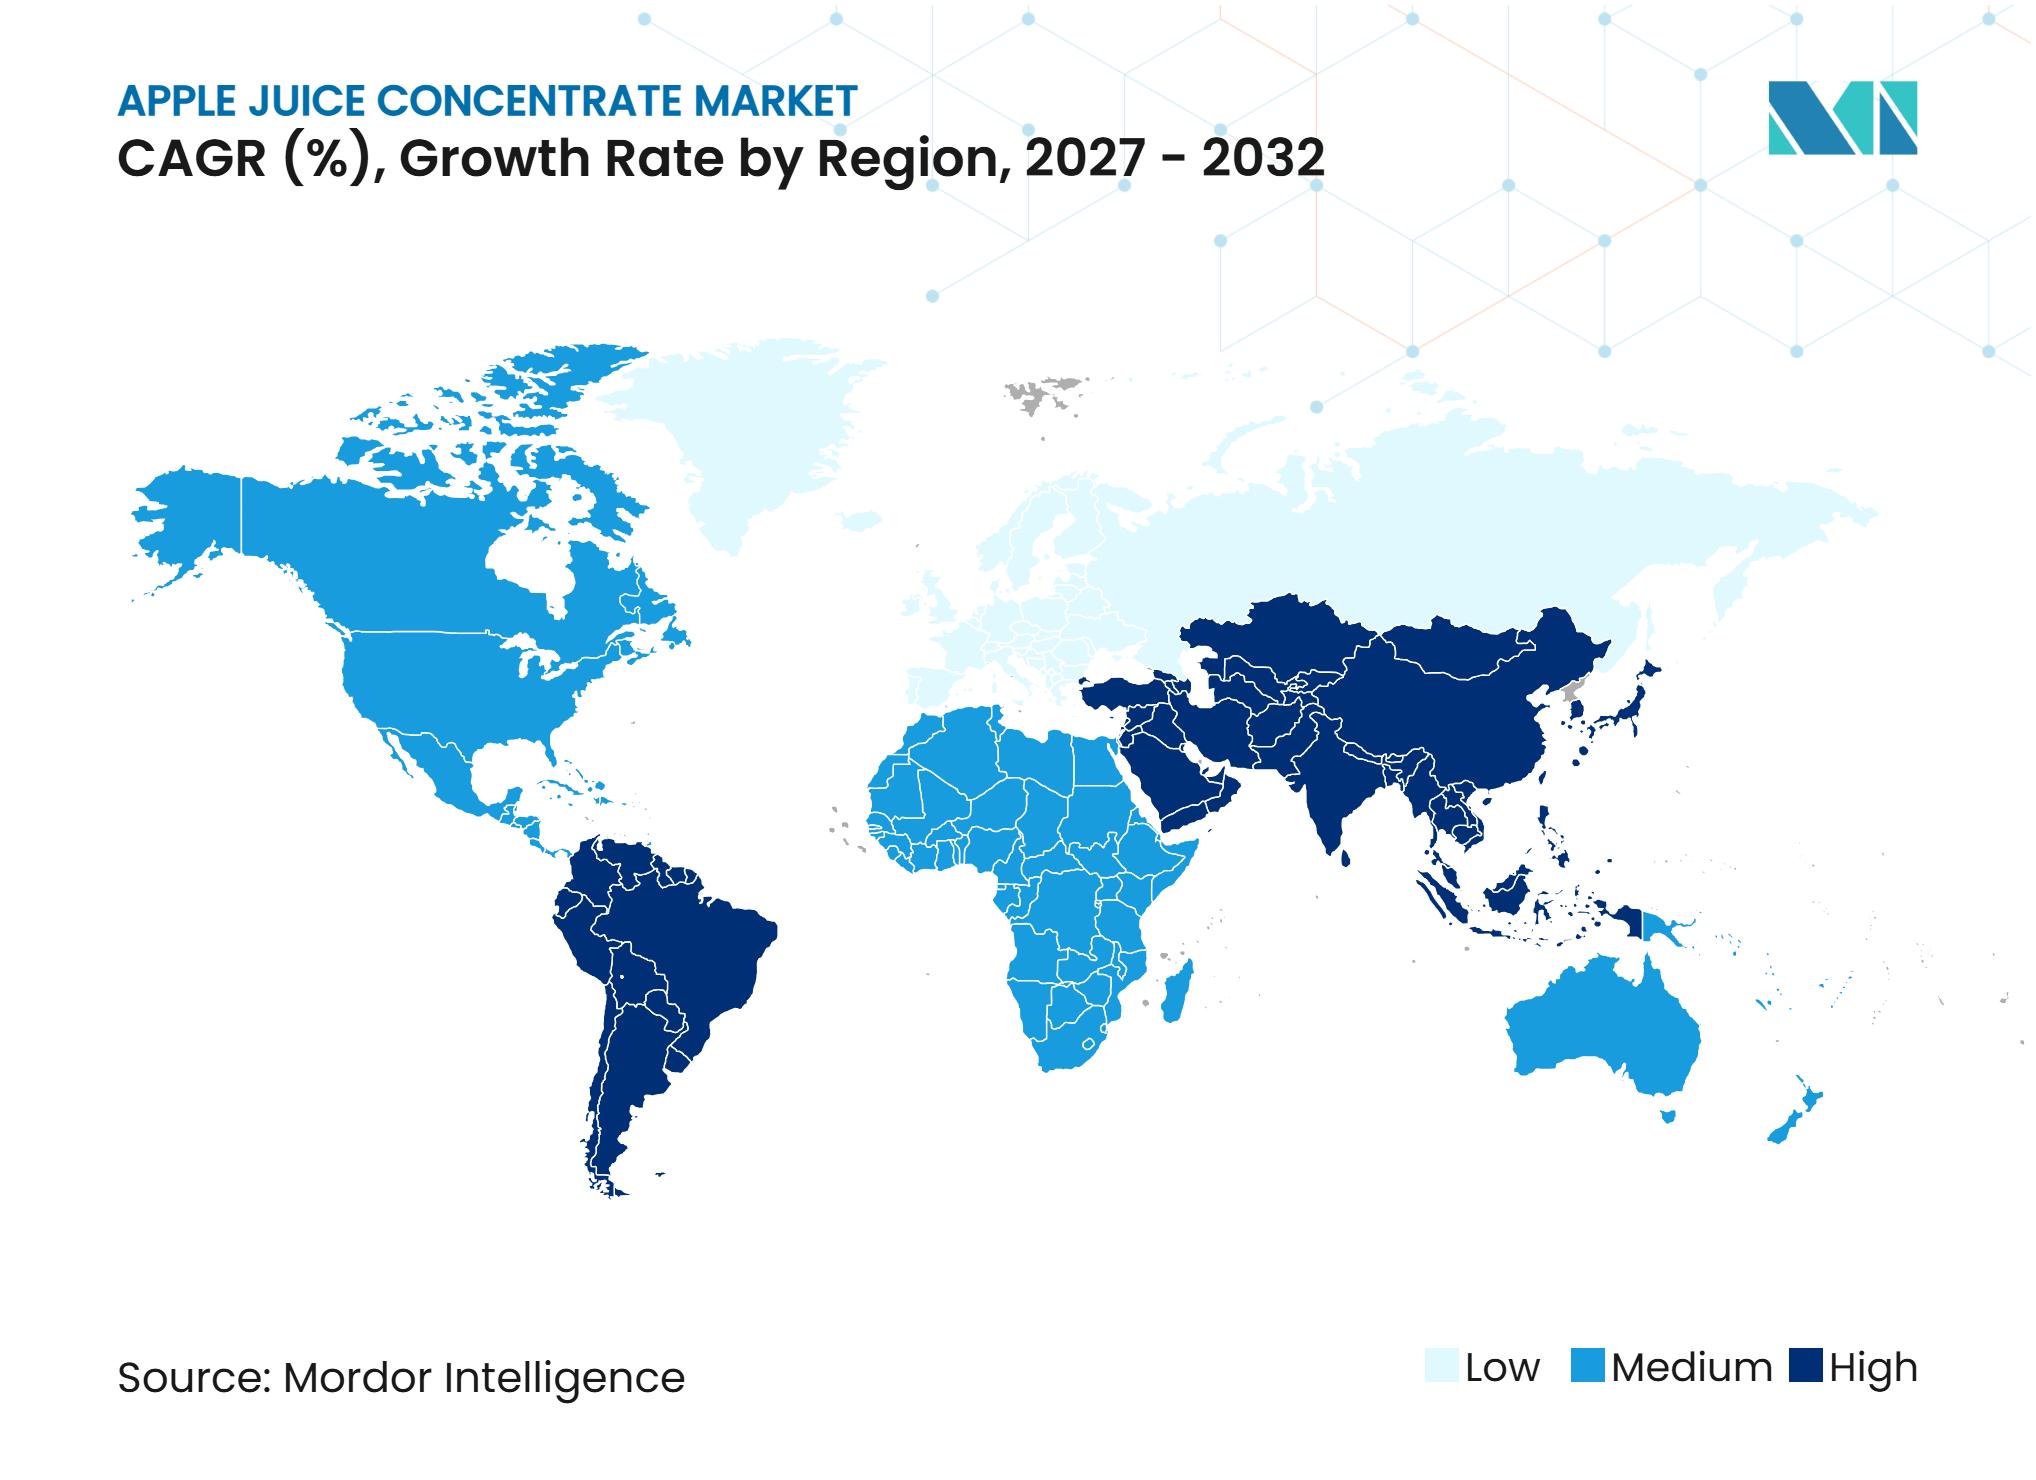
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Apfelsaftkonzentrat von Mordor Intelligence
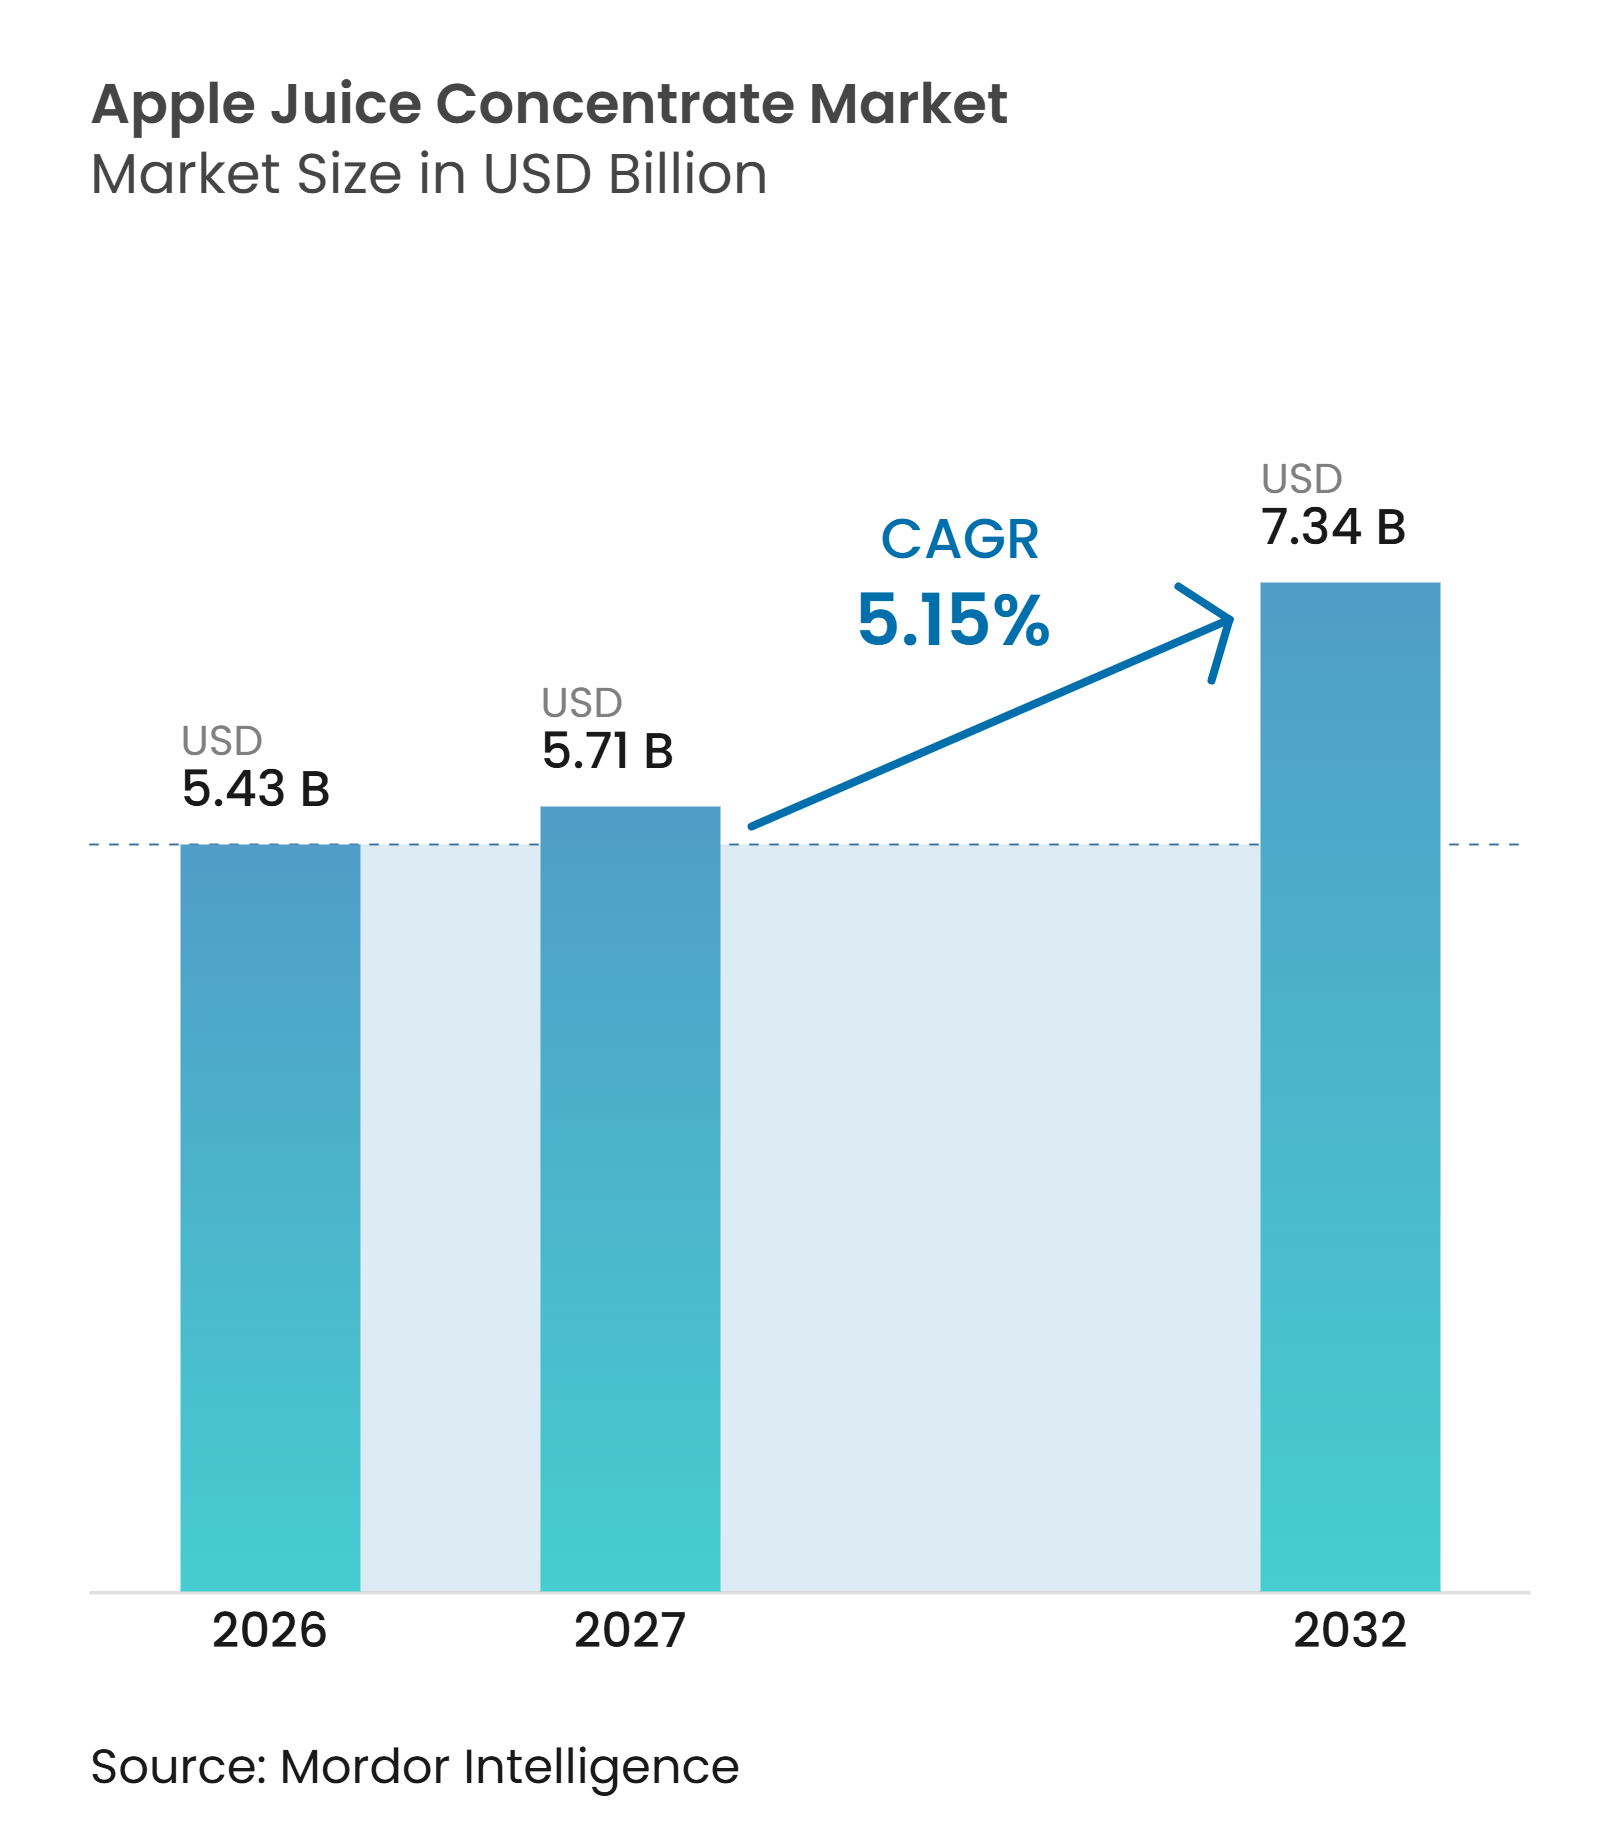
Die Marktgröße für Apfelsaftkonzentrat wird voraussichtlich von 5,43 Milliarden USD im Jahr 2026 auf 5,71 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 7,34 Milliarden USD bei einem CAGR von 5,15 % im Zeitraum 2027–2032 erreichen. Der Markt für Apfelsaftkonzentrat profitiert von der wachsenden Nachfrage nach fruchtbasierten Zutaten bei der Neuformulierung von Lebensmitteln und Getränken, da Hersteller Alternativen zu raffiniertem Zucker suchen. Apfelsaftkonzentrat bietet Süße, Feuchtigkeitsretention und Unterstützung für die Fermentation, was es zu einer vielseitigen Zutat für verschiedene Anwendungen macht. Chancen ergeben sich in deionisierten und biologischen Formaten, getrieben durch die Nachfrage nach spezialisierten Zutaten in Premium-Lebensmittel- und Getränkeformulierungen. Hersteller stärken zudem ihre Beschaffungsstrategien durch diversifizierte Liefernetzwerke und langfristige Beschaffungsvereinbarungen, um die Versorgungskontinuität zu verbessern. Lieferanten, die konsistente Qualität, Rückverfolgbarkeit und technischen Support bieten, sind gut positioniert, um von der steigenden Nachfrage in den Bereichen Getränke, Milchprodukte, Backwaren und Tiefkühlkost zu profitieren
Wichtigste Erkenntnisse des Berichts
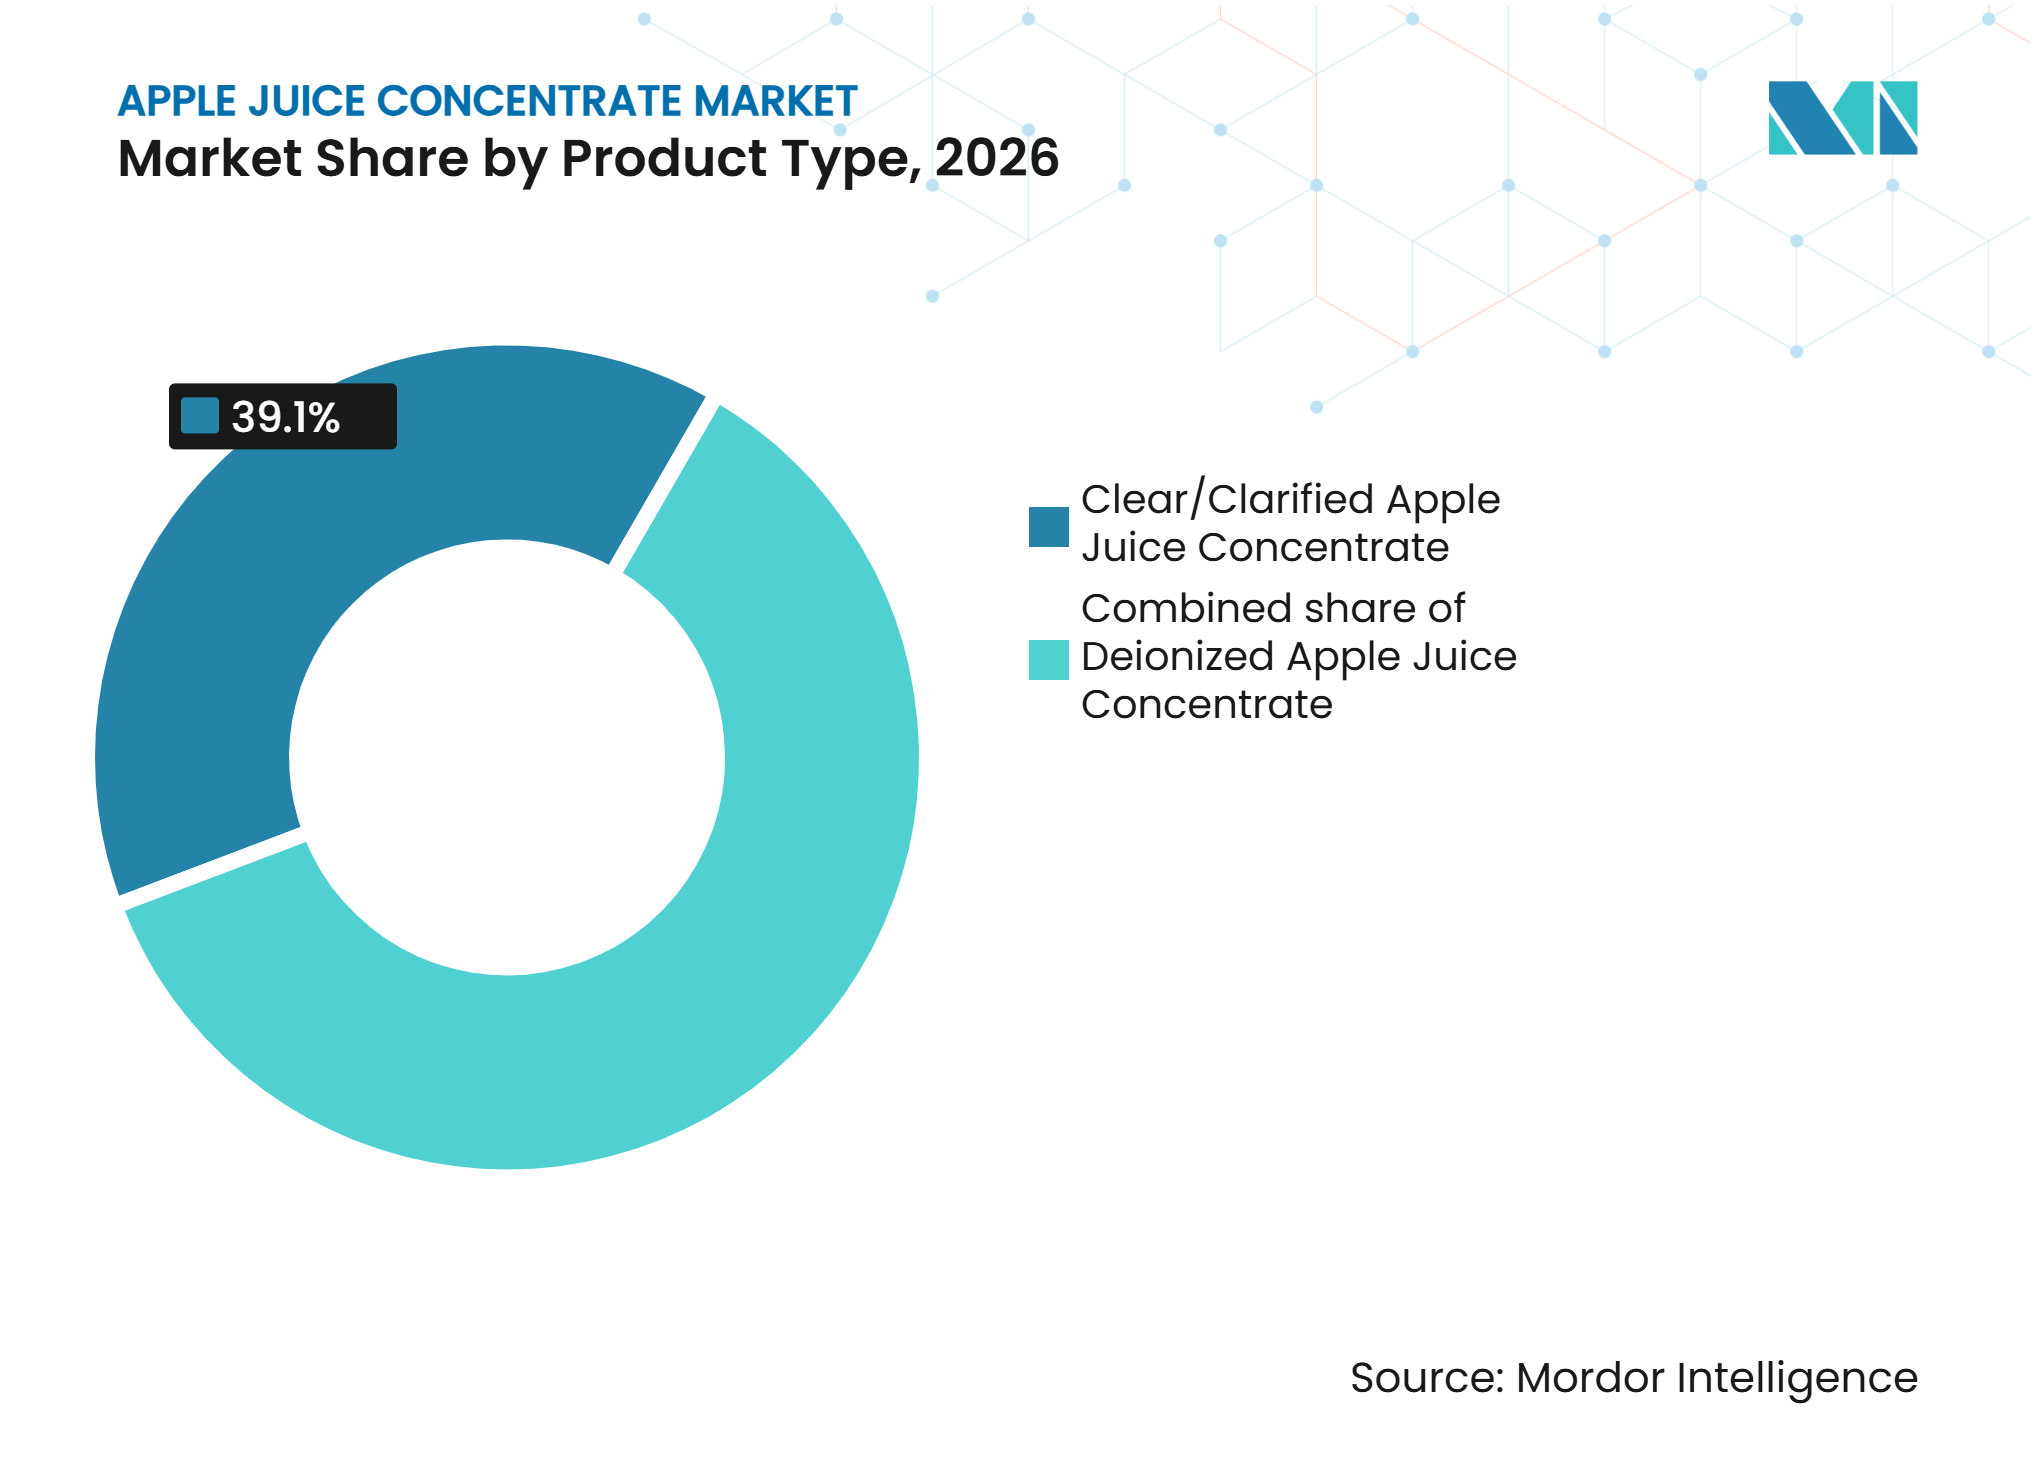
• Nach Produkttyp hielt klares/geklärtes Saftkonzentrat im Jahr 2026 einen Marktanteil von 39,12 % am Markt für Apfelsaftkonzentrat, während deionisiertes Apfelsaftkonzentrat bis 2032 voraussichtlich mit einem CAGR von 6,51 % wachsen wird.
• Nach Kategorie hielt konventionelles Apfelsaftkonzentrat im Jahr 2026 einen Marktanteil von 67,52 %, während biologisches Apfelsaftkonzentrat bis 2032 voraussichtlich mit einem CAGR von 7,28 % wachsen wird.
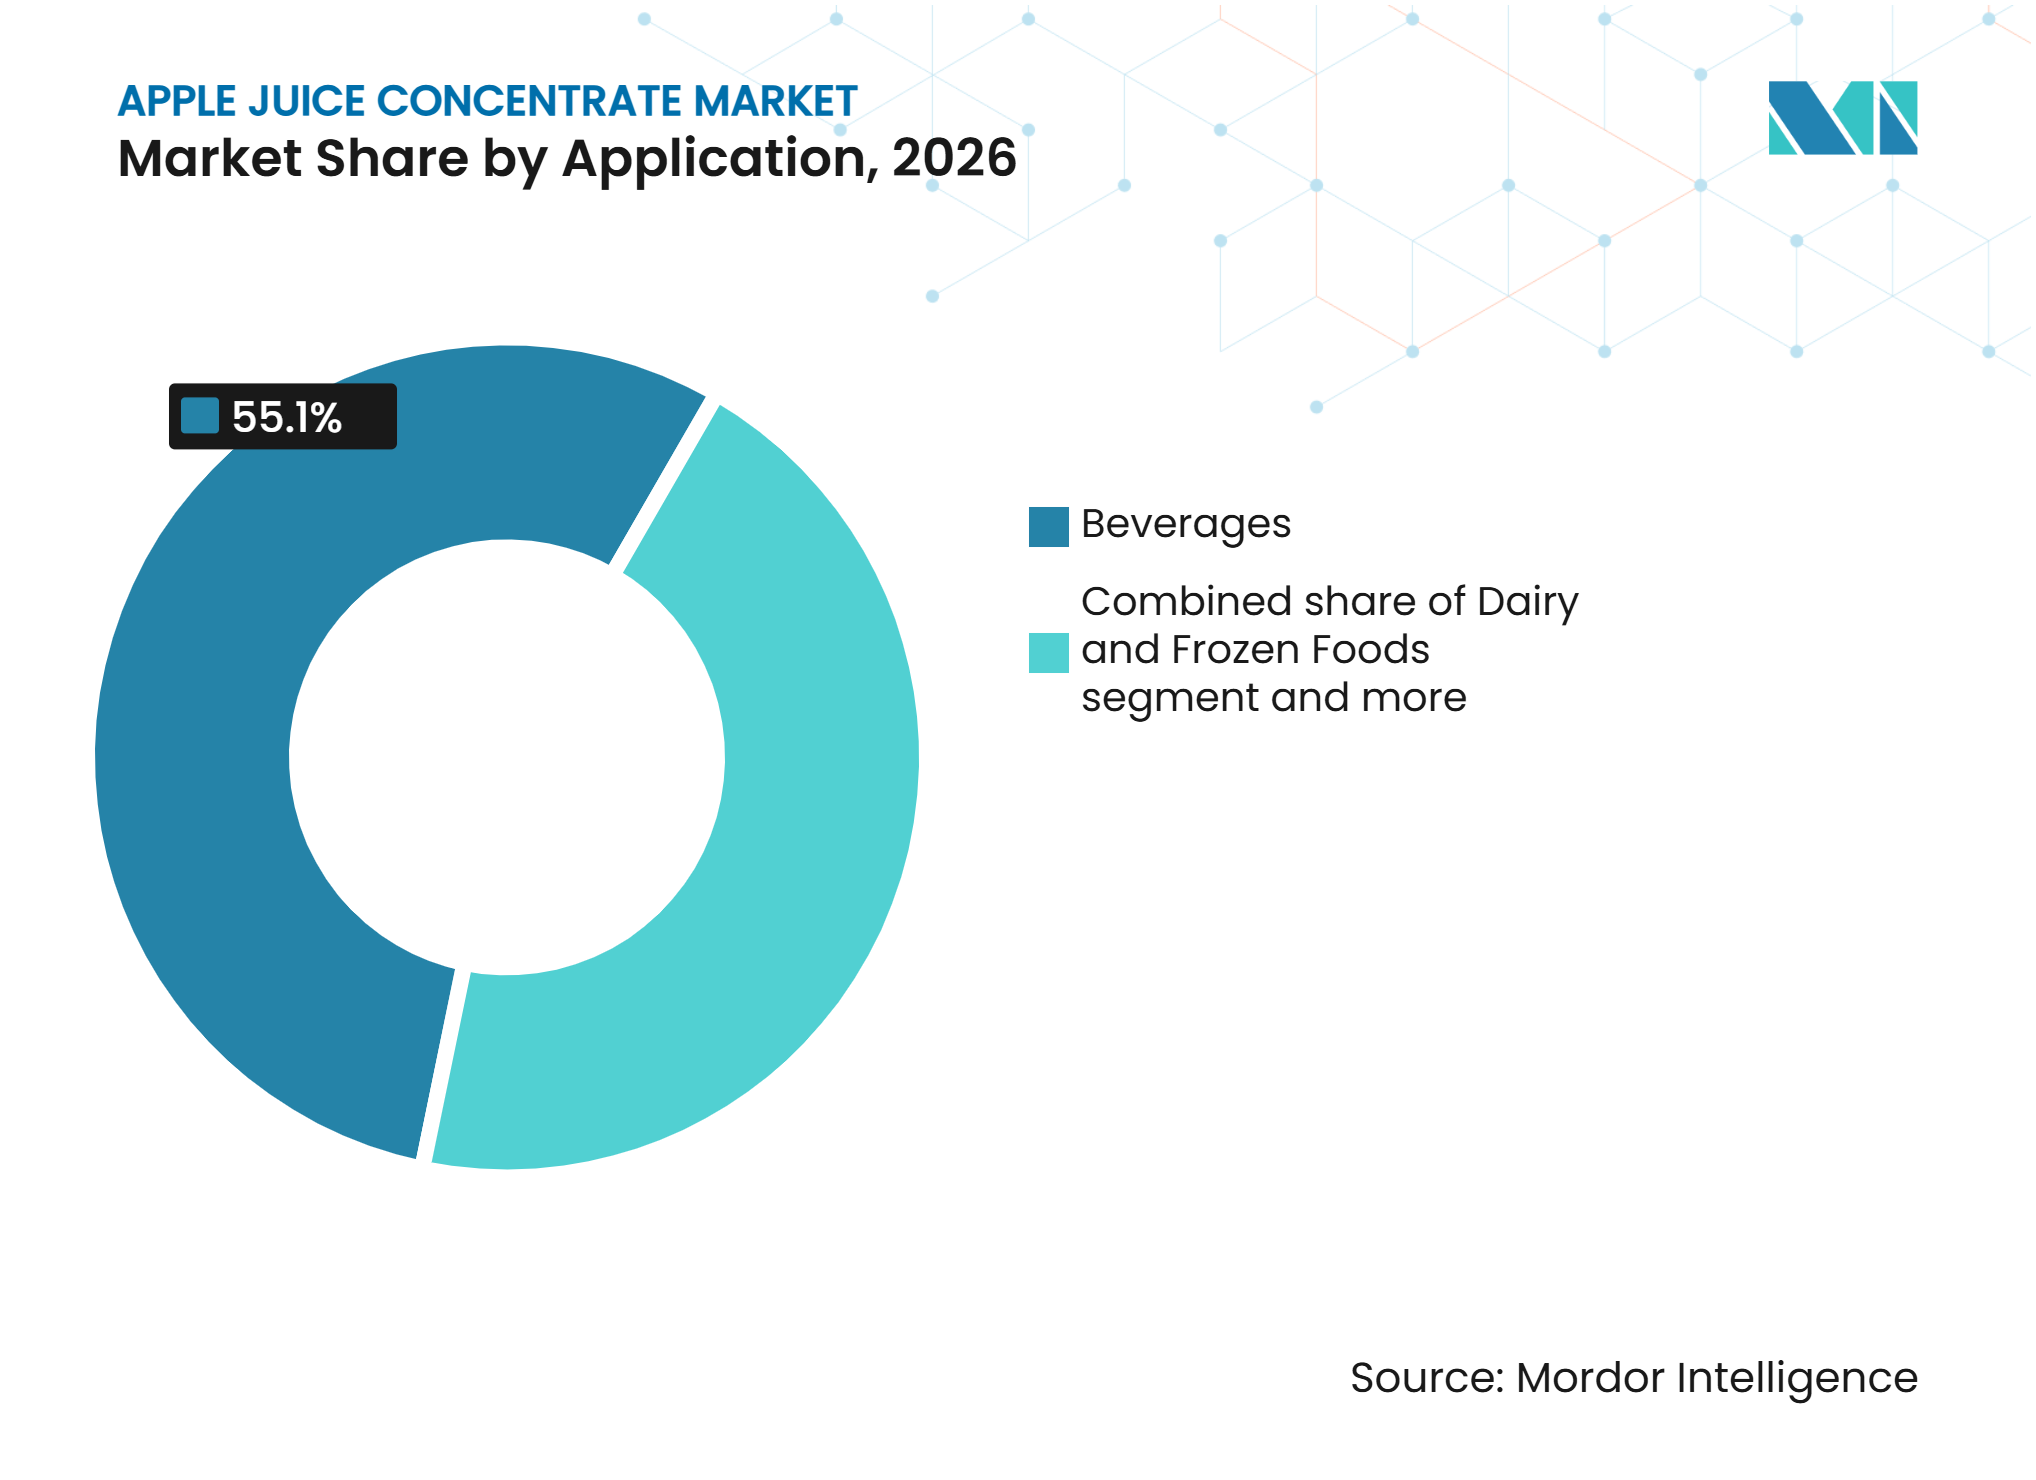
• Nach Anwendung hielten Getränke im Jahr 2026 einen Marktanteil von 55,12 % am Markt für Apfelsaftkonzentrat, während Milchprodukte und Tiefkühlkost bis 2032 voraussichtlich mit einem CAGR von 6,20 % wachsen werden.
• Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 32,51 % am Markt für Apfelsaftkonzentrat, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 6,12 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung auf den Markt für Apfelsaftkonzentrat*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Neuformulierung nach Clean-Label-Prinzip und Nachfrage nach fruchtbasierten Süßungszutaten | +1.2% | Global, mit frühen Gewinnen in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der Anwendungen von Apfelsaftkonzentrat in der Lebensmittelindustrie | +1.0% | Global, am stärksten in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach biologischem Apfelsaftkonzentrat und Premium-Fruchtzutaten | +0.8% | Nordamerika und Europa, mit zunehmenden Chancen in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Transporteffizienz und Lagervorteile von konzentriertem Apfelsaft | +0.6% | Global, insbesondere Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Zunehmende industrielle Nutzung von Äpfeln durch Saftverarbeitung | +0.7% | Global, insbesondere China, Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Ausbau der Obstverarbeitungsinfrastruktur und Produktionskapazität für Konzentrate | +0.9% | Global, mit starken Chancen in Asien-Pazifik und Schwellenmärkten | Langfristig (4–6 Jahre) |
| Quelle: Mordor Intelligence | |||
Neuformulierung nach Clean-Label-Prinzip und Nachfrage nach fruchtbasierten Süßungszutaten
Hersteller von Lebensmitteln und Getränken erkunden zunehmend fruchtbasierte Zutaten, um Initiativen zur Zuckerreduzierung und veränderte Verbraucherpräferenzen zu unterstützen. Apfelsaftkonzentrat bietet eine geeignete Formulierungsoption, die fruchtbasierte Süße liefert und gleichzeitig die Produktfunktionalität über verschiedene Anwendungen hinweg unterstützt. So versuchten laut dem International Food Information Council (IFIC) Food & Health im Jahr 2025 75 % der Amerikaner aktiv, Zucker einzuschränken oder zu vermeiden, während 63 % dieser Verbraucher gezielt auf zugesetzten Zucker abzielen [1]. Darüber hinaus nutzen 30 % die Nährwertangaben auf der Verpackung, um Produkte mit weniger zugesetztem Zucker zu identifizieren. Dieser wachsende Fokus auf die Zuckeraufnahme veranlasst Hersteller, alternative Süßungszutaten zu evaluieren und bestehende Produkte neu zu formulieren, was Chancen für Apfelsaftkonzentrat in den Bereichen Getränke, Milchprodukte und Backwaren schafft
Ausweitung der Anwendungen von Apfelsaftkonzentrat in der Lebensmittelindustrie
Der Markt für Apfelsaftkonzentrat profitiert von einem wachsenden Einsatz in der Lebensmittel- und Getränkeindustrie, da Hersteller zunehmend fruchtbasierte Zutaten in vielfältige Produktformulierungen integrieren. Die steigende Nachfrage nach natürlichen und minimal verarbeiteten Zutaten veranlasst Lebensmittelhersteller, fruchtbasierte Konzentrate als funktionale Komponenten in ihren Rezepturen einzusetzen. So hat beispielsweise im März 2026 das Landwirtschaftsministerium der Vereinigten Staaten darauf hingewiesen, dass Indiens wachsender Lebensmittelverarbeitungssektor die Nachfrage nach solchen Lebensmittelzutaten weiter ausgeweitet hat, unterstützt durch die steigende Verbraucherpräferenz für verarbeitete und verpackte Lebensmittel, was sich in den vielfältigen Anwendungen von Apfelkonzentrat in mehreren Produktkategorien widerspiegelt [2]. So wird beispielsweise Pilmifresh voraussichtlich sein Apfelkonzentrat 70 Brix – Niedrige Säure auf der SIAL Paris 2026 präsentieren, mit Zielanwendungen in fruchtbasierten Getränken, Milchprodukten, Backwaren, Speiseeis, Gelees, Marmeladen, Fertiggerichten und aromatisierten Sirupen.
Wachsende Nachfrage nach biologischem Apfelsaftkonzentrat und Premium-Fruchtzutaten
Der Markt für Apfelsaftkonzentrat wird durch die steigende Nachfrage nach biologischen fruchtbasierten Zutaten und Premium-Lebensmittel- und Getränkeformulierungen geprägt. So hatte Europa laut dem Bericht der Europäischen Kommission vom Mai 2025 etwa 47.000 Hektar biologische Apfelplantagen, die rund 720.000 Tonnen biologische Äpfel produzierten, wobei Saftäpfel eine eigene Kategorie innerhalb der biologischen Verarbeitung darstellen [3]. Darüber hinaus brachte FOGT im Juni 2026 ein biologisches Apfelsaftkonzentrat mit 70° Brix auf den Markt, das aus zertifiziert biologischen Äpfeln hergestellt und auf Getränkehersteller, Saftmischer, Ciderproduzenten und Lebensmittelverarbeiter ausgerichtet ist. Die biologischen Zertifizierungen des Produkts unterstützen seine Positionierung in Premium-Zutatanwendungen. Diese Entwicklungen schaffen Chancen für Konzentratehersteller, zertifizierte biologische Produktportfolios zu erweitern, Beschaffungsbeziehungen zu stärken und Hersteller zu bedienen, die rückverfolgbare, fruchtbasierte Zutaten suchen
Transporteffizienz und Lagervorteile von konzentriertem Apfelsaft
Apfelsaftkonzentrat bietet im Vergleich zu trinkfertigem Apfelsaft erhebliche Transport- und Lagervorteile aufgrund seines reduzierten Volumens und geringeren Wassergehalts. Seine konzentrierte Form ermöglicht es Herstellern, größere Mengen an Apfelfestsubstanzen mit weniger Verpackung und Lagerraum zu transportieren, was dazu beiträgt, Logistik- und Lageranforderungen zu reduzieren. Konzentrat bietet auch eine größere Flexibilität im Bestandsmanagement, da Hersteller es für eine spätere Rekonstitution entsprechend den Produktionsanforderungen lagern können. Diese Vorteile machen Apfelsaftkonzentrat zu einer kosteneffizienten und praktischen Zutat für Getränkehersteller, Lebensmittelverarbeiter und Industrienutzer, die in geografisch verteilten Märkten tätig sind.
Analyse der Hemmnisse im Markt für Apfelsaftkonzentrat*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Klimabedingte Volatilität der Apfelproduktion und Einschränkungen bei der Rohstoffversorgung | -1.2% | Weltweit, am höchsten in Europa, der Türkei und China | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch alternative Süßungsmittel und Direktsaftprodukte | -0.9% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Strenge Anforderungen an Lebensmittelsicherheit, Schadstoffkontrolle und Qualitätskonformität | -0.6% | Global, insbesondere Europa und Nordamerika | Mittel- bis langfristig (2–5 Jahre) |
| Konzentration des Exportangebots und Anfälligkeit gegenüber internationalen Handelsstörungen | -0.8% | Global, insbesondere China, Europa und Nordamerika | Kurz- bis mittelfristig (1–3 Jahre) |
| Quelle: Mordor Intelligence | |||
Klimabedingte Volatilität der Apfelproduktion und Einschränkungen bei der Rohstoffversorgung
Klimabedingte Volatilität in der Apfelproduktion und Einschränkungen bei der Rohstoffversorgung stellen erhebliche Herausforderungen für den Markt für Apfelsaftkonzentrat dar, da Apfelerträge, -qualität und Erntezeiträume stark von den Wetterbedingungen abhängen. Frost, Dürre, übermäßige Niederschläge und unregelmäßige saisonale Temperaturen können die Produktivität der Obstplantagen, die Fruchtreife und die Verfügbarkeit von Verarbeitungsäpfeln beeinträchtigen. Solche Schwankungen können Unsicherheiten bei der Rohstoffbeschaffung erzeugen, Beschaffungs- und Produktionskosten erhöhen und Produktionspläne stören. Darüber hinaus können Schwankungen in der Apfelqualität und im Zuckergehalt die Konzentratausbeute, die Geschmackskonsistenz und die Verarbeitungseffizienz beeinflussen, was es für Hersteller schwierig macht, eine stabile Produktion und eine zuverlässige Versorgung das ganze Jahr über aufrechtzuerhalten.
Wettbewerb durch alternative Süßungsmittel und Direktsaftprodukte
Der Wettbewerb durch alternative Süßungsmittel und Direktsaftprodukte stellt Herausforderungen für den Markt für Apfelsaftkonzentrat dar, da Getränkehersteller Zugang zu einer breiteren Palette von Zutaten und Saftformaten haben, um veränderten Formulierungsanforderungen gerecht zu werden. Alternative Süßungsmittel, darunter Stevia, Mönchsfrucht und andere pflanzenbasierte Süßungsmittel, bieten Möglichkeiten zur Reduzierung von zugesetztem Zucker bei gleichzeitiger Aufrechterhaltung der Produktsüße. Gleichzeitig sprechen Direktsäfte Verbraucher an, die Produkte suchen, die als näher an frisch gepresstem Saft wahrgenommen werden, mit minimaler Verarbeitung und natürlichen Geschmackseigenschaften. Diese Alternativen können die Beschaffungs- und Formulierungsentscheidungen der Hersteller beeinflussen, die Einführung von Apfelsaftkonzentrat in bestimmten Getränkeanwendungen einschränken und den Wettbewerb auf dem Markt für Fruchtsaftzutaten intensivieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Klare Formate führen, deionisierte Produkte wachsen schnellerKlares/geklärtes Apfelsaftkonzentrat machte im Jahr 2026 39,12 % des Marktes für Apfelsaftkonzentrat aus. Klares Apfelsaftkonzentrat nimmt eine führende Position im Markt ein, bedingt durch seine breite Anwendbarkeit bei der Saftrekonstitution, dem Saftmischen und Lebensmittelzutatformulierungen. Sein einheitliches Erscheinungsbild, die kontrollierte Säure und standardisierte Brix-Werte machen es für die Großserienproduktion geeignet, bei der eine wiederholbare Produktqualität unerlässlich ist. Getränkehersteller bevorzugen klare Konzentrate, um konsistente Formulierungen über verschiedene Produktionsstätten und Märkte hinweg zu entwickeln. Im Vergleich dazu bedient trübes Konzentrat speziellere Anwendungen, bei denen ein natürliches Erscheinungsbild und suspendierte Fruchtfeststoffe bevorzugt werden, während Konzentrate mit hohem Brix-Wert und enzymbehandelte Konzentrate spezifische industrielle Anforderungen erfüllen. Die breitere Anwendungspalette und Formulierungsflexibilität von klarem Apfelsaftkonzentrat unterstützen seine dominante Marktposition.
Deionisiertes Apfelsaftkonzentrat wird voraussichtlich bis 2032 mit einem CAGR von 6,51 % wachsen. Deionisiertes Apfelsaftkonzentrat eignet sich gut für spezialisierte Formulierungen, die fruchtbasierte Süße erfordern und dabei ein neutrales Farb-, Geschmacks- und Aromaprofil beibehalten. Es ist besonders geeignet für Funktionsgetränke, Sportgetränke und Milchprodukte, bei denen herkömmliches Apfelkonzentrat das Erscheinungsbild oder die sensorischen Eigenschaften des Endprodukts beeinflussen könnte. Sein reduzierter Mineralgehalt, die kontrollierte Säure und die Formulierungsflexibilität ermöglichen es Herstellern, fruchtbasierte Zutaten einzubeziehen, ohne die Produkteigenschaften wesentlich zu verändern. Das Format gewinnt an Relevanz in Premium-Anwendungen, bei denen eine konsistente sensorische Leistung und spezifische Zutatanforderungen wichtig sind. Seine spezialisierte Funktionalität ermöglicht es Produzenten auch, Nischenanwendungen zu bedienen und ihre Angebote von Standardqualitäten des Apfelsaftkonzentrats zu differenzieren.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kategorie:
Konventionelles Angebot hält die Skalierung, biologisches Angebot erzielt einen AufpreisKonventionelles Apfelsaftkonzentrat machte im Jahr 2026 67,52 % des Marktes für Apfelsaftkonzentrat aus. Konventionelles Apfelsaftkonzentrat nimmt eine dominante Position im Markt ein, bedingt durch seine etablierten Produktionsnetzwerke, die weitverbreitete Verfügbarkeit und wettbewerbsfähige Beschaffungskosten. Wichtige Erzeugerländer, darunter China, Polen, die Türkei, Chile und Argentinien, unterstützen eine breite Versorgungsbasis für Getränkehersteller und Lebensmittelverarbeiter. Die etablierten Beschaffungskanäle und die Kompatibilität mit standardmäßigen Verarbeitungsanforderungen machen konventionelles Konzentrat für großindustrielle Anwendungen geeignet. Hersteller können die Beschaffung auch über verschiedene Herkunftsländer diversifizieren, um die Versorgungskontinuität aufrechtzuerhalten und Beschaffungskosten zu steuern. Anerkannte internationale Qualitätsstandards unterstützen zudem konsistente Produktspezifikationen über Lieferanten und Märkte hinweg. Diese Vorteile unterstreichen die Bedeutung von konventionellem Apfelsaftkonzentrat bei der Deckung des Großmengenbedarfs in der globalen Lebensmittel- und Getränkeindustrie.
Biologisches Apfelsaftkonzentrat wird voraussichtlich bis 2032 mit einem CAGR von 7,28 % wachsen. Biologisches Apfelsaftkonzentrat profitiert von der wachsenden Nachfrage unter Lebensmittel- und Getränkeherstellern, die zertifizierte Zutaten für Premium-Produktformulierungen suchen. Die Entwicklung biologischer Apfelproduktions- und Verarbeitungsnetzwerke unterstützt die Verfügbarkeit zertifizierter Rohstoffe, während etablierte Rahmenbedingungen für die biologische Zertifizierung die Produktglaubwürdigkeit und Rückverfolgbarkeit stärken. Diese Anforderungen veranlassen Produzenten, in dedizierte Beschaffungs-, Lager- und Verarbeitungskapazitäten zu investieren, was die Qualitätskonsistenz entlang der Lieferkette unterstützt. Langfristige Beschaffungspartnerschaften helfen Herstellern zudem, zuverlässige Versorgung zu sichern und Beziehungen zu zertifizierten Verarbeitern zu stärken. Während konventionelle Produkte weiterhin Großmengenanwendungen bedienen, schafft biologisches Apfelsaftkonzentrat Chancen für Hersteller, Premium-Produktportfolios zu erweitern und wertschöpfende Marktsegmente zu bedienen.
Nach Anwendung:
Getränke liefern das Volumen, Milchprodukte und Tiefkühlkost tragen zum Wachstum beiGetränke hielten im Jahr 2026 einen Anteil von 55,12 % am Markt für Apfelsaftkonzentrat. Das Getränkesegment nimmt eine herausragende Position im Markt für Apfelsaftkonzentrat ein, bedingt durch seinen umfangreichen Einsatz in rekonstituierten Säften, Saftgetränken, Nektaren, Cidern und Funktionsgetränken. Apfelsaftkonzentrat dient sowohl als Aromatisierungs- als auch als Süßungszutat und bietet Herstellern Flexibilität bei der Produktformulierung und Zuckerreduzierungsinitiativen. Die Verfügbarkeit verschiedener Konzentratqualitäten unterstützt auch diverse Getränkeanforderungen, einschließlich Anwendungen, die eine kontrollierte Farbe, einen kontrollierten Geschmack und einen kontrollierten Mineralgehalt erfordern. Über Getränke hinaus zeigt sein Einsatz in Backwaren, Süßwaren, Soßen und Babynahrung seine Vielseitigkeit als Lebensmittelzutat. Etablierte Produktionskapazitäten und eine konsistente Nachfrage über diese Anwendungen hinweg unterstützen die starke Marktposition des Segments.
Milchprodukte und Tiefkühlkost werden voraussichtlich bis 2032 mit einem CAGR von 6,20 % wachsen. Das Segment Milchprodukte und Tiefkühlkost bietet vielfältige Anwendungen für Apfelsaftkonzentrat in Joghurt, Speiseeis, Tiefkühlnachspeisen und pflanzenbasierten Alternativen. Die Zutat liefert Süße und Fruchtgeschmack und unterstützt gleichzeitig die Formulierungsflexibilität über verschiedene Produkttypen hinweg. Deionisierte Qualitäten eignen sich besonders für Anwendungen, die Süße erfordern, ohne das Erscheinungsbild von hellfarbigen Produkten wesentlich zu beeinflussen. Das wachsende Interesse an Clean-Label-Formulierungen veranlasst Hersteller auch dazu, fruchtbasierte Zutaten in Milch- und Tiefkühlnachspeiseprodukte einzubeziehen. Die Notwendigkeit, Kosteneffizienz, Haltbarkeit und sensorische Qualität in Einklang zu bringen, unterstützt zudem den Einsatz von Konzentrat in der Großserienlebensmittelproduktion. Diese Anwendungen schaffen zusätzliche Wachstumschancen für Lieferanten von Apfelsaftkonzentrat über traditionelle Getränkeprodukte hinaus.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 32,51 % am Markt für Apfelsaftkonzentrat. Die Vereinigten Staaten nehmen eine bedeutende Position im Markt für Apfelsaftkonzentrat ein, unterstützt durch eine starke Nachfrage von Getränkeherstellern und Lebensmittelverarbeitern. Die Abhängigkeit von importiertem Konzentrat schafft Chancen für internationale Lieferanten, während Veränderungen der Handelsbedingungen Käufer dazu veranlassen, die Beschaffung über alternative Herkunftsländer zu diversifizieren. Investitionen in Verarbeitungs- und Verpackungsinfrastruktur stärken zudem die regionalen Versorgungskapazitäten und unterstützen die Nachfrage aus dem Gastronomie-, Institutionen- und Industriebereich. Das Vorhandensein etablierter Hersteller und die laufende Kapazitätsentwicklung unterstützen auch das langfristige Marktwachstum. Die Einhaltung der Kennzeichnungsvorschriften für Lebensmittel und Getränke bleibt ein wichtiger Bestandteil der Produktentwicklung und des Vertriebs und veranlasst Lieferanten, konsistente Qualitäts- und Regulierungsstandards aufrechtzuerhalten.
Asien-Pazifik
Asien-Pazifik wird voraussichtlich bis 2032 mit einem CAGR von 6,12 % wachsen. Asien-Pazifik wird voraussichtlich der am schnellsten wachsende regionale Markt für Apfelsaftkonzentrat sein, unterstützt durch den steigenden Konsum verpackter Getränke, die Urbanisierung und die wachsende Nachfrage nach verarbeiteten Lebensmitteln. China spielt eine bedeutende Rolle sowohl als wichtiger Produzent als auch als Exporteur von Apfelsaftkonzentrat, während die wachsende Nachfrage in Indien, Japan, Südkorea und Südostasien zusätzliche Chancen für Lieferanten schafft. Der Ausbau der Lebensmittelverarbeitungskapazitäten, der Vertriebsnetzwerke und der Portfolios verpackter Getränke unterstützt die regionale Einführung weiter. Der zunehmende Einsatz fruchtbasierter Zutaten in Funktionsgetränken und anderen verarbeiteten Lebensmittelanwendungen stärkt auch das Marktpotenzial. Darüber hinaus macht die lagerstabile Natur von Apfelsaftkonzentrat es für verschiedene Vertriebsumgebungen geeignet und unterstützt seine Einführung in Märkten mit unterschiedlicher Lager- und Lieferketteninfrastruktur.
Europa, Südamerika sowie Naher Osten und Afrika
Europa hält eine starke Position im Markt für Apfelsaftkonzentrat, unterstützt durch gut etablierte Produktions-, Verarbeitungs-, Verbrauchs- und Vertriebsnetzwerke in Polen, Deutschland, den Niederlanden, Ungarn und Italien. Die entwickelte Verarbeitungsinfrastruktur und die umfangreichen Handelsbeziehungen stärken seine Rolle als wichtiger globaler Knotenpunkt für Angebot und Nachfrage. Südamerika bietet ebenfalls erhebliche Chancen, wobei Chile und Argentinien durch ihre etablierten Obstverarbeitungsindustrien und expandierenden Exportnetzwerke zur regionalen Produktion und internationalen Versorgung beitragen. Unterdessen bieten der Nahe Osten und Afrika Wachstumschancen, da Lebensmittel- und Getränkehersteller zunehmend lagerstabile Zutaten einsetzen, um vielfältige Vertriebsmärkte zu bedienen. Die Lager- und Transportvorteile von Apfelsaftkonzentrat, kombiniert mit wachsenden städtischen Bevölkerungen und der Nachfrage nach verarbeiteten Lebensmitteln, unterstützen seine breitere Einführung in diesen Regionen.
Wettbewerbslandschaft
Marktkonzentration
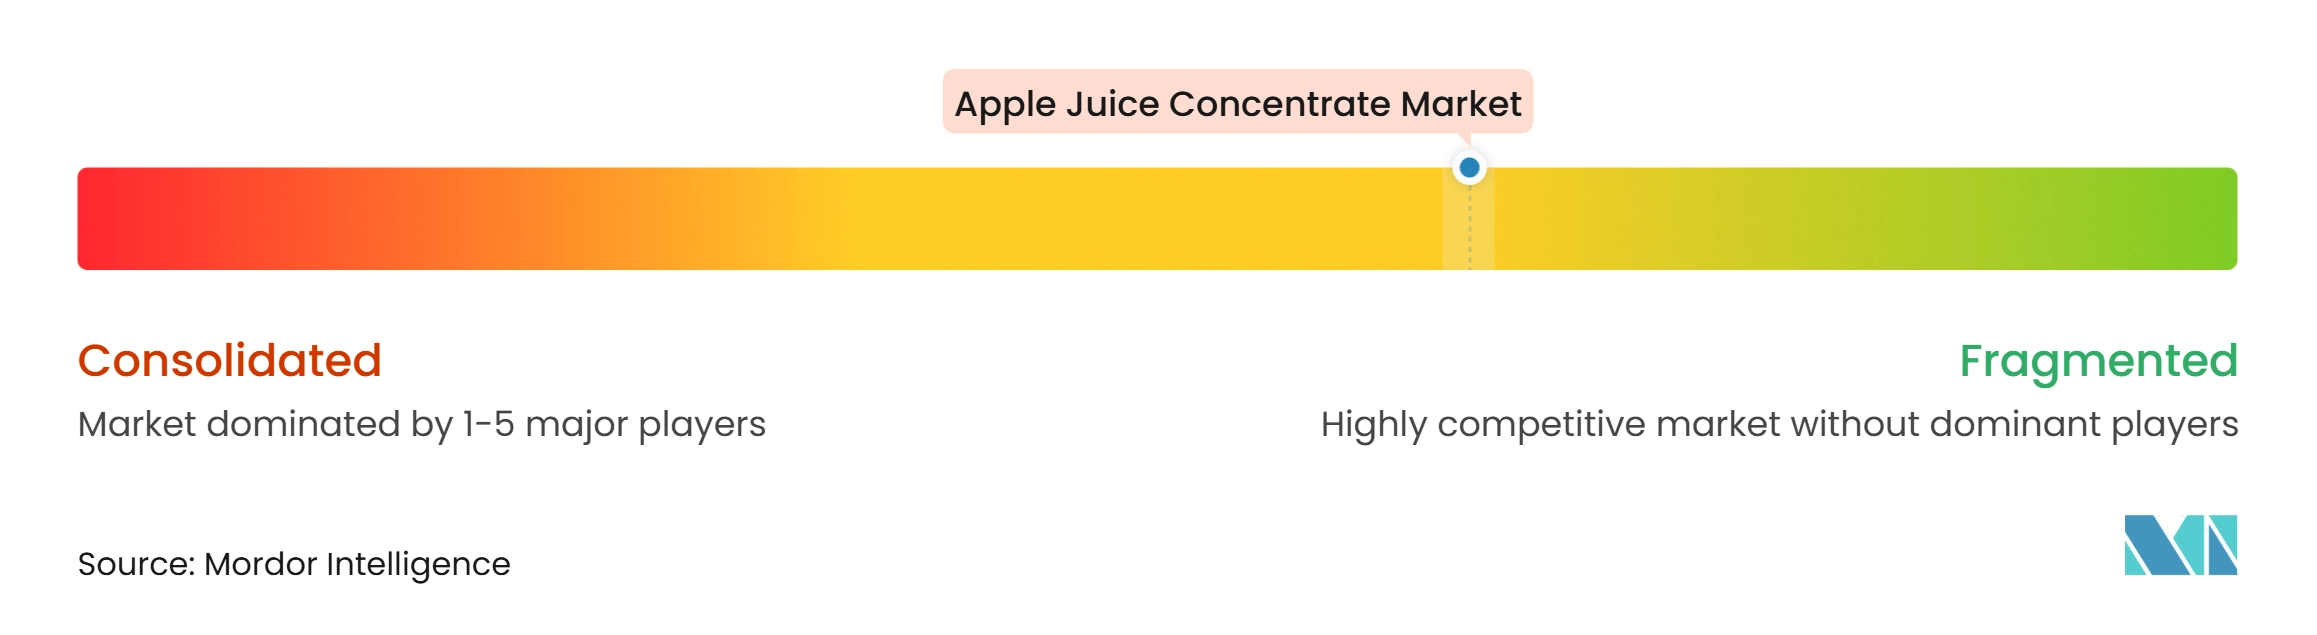
Der Markt für Apfelsaftkonzentrat ist mäßig fragmentiert, wobei der Wettbewerb durch Rohstoffbeschaffung, Verarbeitungskapazitäten, Produktqualität und kundenspezifische Anforderungen bestimmt wird. Große Verarbeiter stärken ihre Marktpositionen durch integrierte Betriebe, etablierte Versorgungsnetzwerke und die Fähigkeit, ergänzende Zutaten und technische Formulierungsunterstützung anzubieten. Unternehmen mit Kapazitäten in der Konzentratproduktion, der Aromawiedergewinnung und der Geschmacksentwicklung können Getränkeherstellern und Lebensmittelverarbeitern umfassendere Lösungen bieten. Die vertikale Integration hilft Lieferanten auch dabei, die betriebliche Effizienz zu verbessern, konsistente Produktspezifikationen aufrechtzuerhalten und langfristige Kundenbeziehungen aufzubauen. Diese Fähigkeiten ermöglichen es etablierten Marktteilnehmern, sowohl durch Produktionsvolumen als auch durch Mehrwertdienstleistungen zu konkurrieren, anstatt sich ausschließlich auf die Konzentratpreisgestaltung zu verlassen.
Der Wettbewerb kommt auch von spezialisierten Verarbeitern, die herkunftsspezifische Produkte, zertifizierte biologische Zutaten und maßgeschneiderte Konzentratqualitäten anbieten. Diese Lieferanten bedienen Lebensmittel- und Getränkehersteller, die rückverfolgbare Rohstoffe, spezifische Produkteigenschaften und eine größere Flexibilität bei Formulierung und Beschaffung suchen. Technische Fähigkeiten in der deionisierten Verarbeitung, der Aromawiedergewinnung und der Produktentwicklung ermöglichen es Lieferanten, ihre Angebote über Standardkonzentratprodukte hinaus zu differenzieren. Investitionen in Verarbeitungsanlagen, Verpackungsformate und angrenzende Lebensmittelzutatenkategorien stärken die Marktpräsenz der Unternehmen weiter und erweitern ihren Kundenstamm. Solche Entwicklungen ermöglichen es Herstellern auch, spezialisierte Anwendungen zu bedienen und auf sich verändernde Kundenanforderungen in verschiedenen Endverbraucherbranchen zu reagieren.
Regionale Beschaffungskapazitäten beeinflussen auch die Wettbewerbslandschaft, da Wetterbedingungen, Handelspolitiken und die Verfügbarkeit von Rohstoffen die Einkaufspräferenzen zwischen den Erzeugerländern verschieben können. Unternehmen mit diversifizierten Beschaffungsnetzwerken und etablierter Verarbeitungsinfrastruktur sind besser positioniert, um die Versorgungskontinuität aufrechtzuerhalten und Schwankungen bei der Apfelverfügbarkeit und den Beschaffungskosten zu bewältigen. Starke Beziehungen zu Erzeugern, Verarbeitern und internationalen Käufern unterstützen zudem eine konsistente Beschaffung und Verteilung über wichtige Märkte hinweg. Unterdessen bieten biologische Zertifizierung und spezialisierte Verarbeitungskapazitäten kleineren Lieferanten Möglichkeiten, in Premium- und Nischenanwendungen zu konkurrieren, ohne das Produktionsvolumen größerer Marktteilnehmer erreichen zu müssen. Insgesamt bleibt der Markt wettbewerbsintensiv, wobei integrierte Betriebe, Beschaffungsflexibilität, Verarbeitungsexpertise und Produktspezialisierung die Positionierung der wichtigsten Marktteilnehmer prägen.
Marktführer im Bereich Apfelsaftkonzentrat
-
AGRANA Beteiligungs-AG (Austria Juice GmbH)
-
Döhler Group (Döhler GmbH; SVZ International B.V.)
-
Yantai North Andre Juice Co., Ltd.
-
State Development & Investment Corporation (SDIC Zhonglu Fruit Juice Co., Ltd.)
-
Lassonde Industries Inc. (Old Orchard Brands, LLC)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Apfelsaftkonzentrat-Markt Unternehmen in diesem Bericht
- AGRANA Beteiligungs-AG (Austria Juice GmbH)
- Döhler Group (Döhler GmbH
- SVZ International B.V.)
- Yantai North Andre Juice Co., Ltd.
- State Development & Investment Corporation (SDIC Zhonglu Fruit Juice Co., Ltd.)
- Lassonde Industries Inc. (Old Orchard Brands, LLC)
- TTMFOOD
- Rauch Fruchtsäfte GmbH & Co OG
- Profruit (2006) Limited
- LemonConcentrate S.L.U.
- Ve.Ba. Cooperativa Ortofrutticola S.C.
- FruitSmart, Inc.
- Himachal Pradesh Horticultural Produce Marketing and Processing Corporation Ltd. (HPMC)
- Premier Juices
- Terkon Gıda Sanayi A.Ş.
- Freshco Industry Ltd.
- Invertec Foods S.A.
- Northwest Naturals LLC
- Shenzhen Channel Run Co., Ltd.
- MAK Food Company
- Bata Food
Neueste Industrielle Entwicklungen in Apfelsaftkonzentrat-Markt
- Juni 2026: FOGT (Luoran Food) brachte ein biologisches Apfelsaftkonzentrat mit 70° Brix auf den Markt, das aus zertifiziert biologischen Äpfeln aus der chinesischen Provinz Gansu hergestellt wird. Das Produkt richtet sich an Getränkehersteller, Saftmischer, Ciderproduzenten und Lebensmittelverarbeiter.
- Oktober 2025: AGRANA schloss die Übernahme der verbleibenden 49,99 %-Beteiligung an AUSTRIA JUICE von Raiffeisen Ware Austria ab und sicherte sich damit die vollständige Eigentümerschaft. Die Übernahme stärkte das integrierte Geschäft mit Apfelsaftkonzentrat, Getränkebasen und Aromen.
- August 2025: Yantai North Andre Juice Co., Ltd. erweiterte seinen Fokus auf Produktentwicklung und Vertrieb um entfärbte und entsäuerte Fruchtsaftkonzentrate, NFC-Apfelsaft und trüben Apfelsaft. Das Unternehmen hob auch Pläne für eine weitere Produktdiversifizierung hervor, um veränderten Kundenanforderungen gerecht zu werden und sein Fruchtzutatenportfolio zu erweitern.
Umfang des globalen Marktberichts für Apfelsaftkonzentrat
Der Markt für Apfelsaftkonzentrat umfasst konzentrierte Apfelsaftprodukte, die durch Entfernung von Wasser aus Apfelsaft hergestellt werden und hauptsächlich als Zutaten in Lebensmittel- und Getränkeanwendungen verwendet werden. Der Markt ist nach Produkttyp, Kategorie, Anwendung und Geografie segmentiert. Nach Produkttyp ist der Markt in Klares/Geklärtes, Trübes, Deionisiertes und Sonstiges Apfelsaftkonzentrat segmentiert. Nach Kategorie ist der Markt in Biologisch und Konventionell segmentiert. Nach Anwendung ist der Markt in Getränke, Backwaren und Süßwaren, Milchprodukte und Tiefkühlkost, Suppen und Soßen, Babynahrung und Sonstige Anwendungen segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie Naher Osten und Afrika segmentiert, mit weiterer Analyse wichtiger Länder und der verbleibenden regionalen Märkte. Marktprognosen für jedes Segment werden in Wert (USD) angegeben.
Segmentierungsübersicht
| Klares/Geklärtes Apfelsaftkonzentrat |
| Trübes Apfelsaftkonzentrat |
| Deionisiertes Apfelsaftkonzentrat |
| Sonstiges Apfelsaftkonzentrat |
| Biologisch |
| Konventionell |
| Getränke |
| Backwaren und Süßwaren |
| Milchprodukte und Tiefkühlkost |
| Suppen und Soßen |
| Babynahrung |
| Sonstige Anwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Klares/Geklärtes Apfelsaftkonzentrat | |
| Trübes Apfelsaftkonzentrat | ||
| Deionisiertes Apfelsaftkonzentrat | ||
| Sonstiges Apfelsaftkonzentrat | ||
| Nach Kategorie | Biologisch | |
| Konventionell | ||
| Nach Anwendung | Getränke | |
| Backwaren und Süßwaren | ||
| Milchprodukte und Tiefkühlkost | ||
| Suppen und Soßen | ||
| Babynahrung | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen Marktwert wird Apfelsaftkonzentrat bis 2032 erreichen?
Der Markt wird voraussichtlich bis 2032 einen Wert von 7,34 Milliarden USD erreichen und ausgehend von 5,71 Milliarden USD im Jahr 2027 mit einem CAGR von 5,15 % wachsen.
Welcher Produkttyp von Apfelsaftkonzentrat wächst am schnellsten?
Deionisiertes Apfelsaftkonzentrat wird voraussichtlich bis 2032 mit einem CAGR von 6,51 % wachsen, da es eine neutrale Farbe, einen neutralen Geschmack und eine neutrale Säure für spezialisierte Formulierungen bietet.
Welche Anwendung macht den größten Anteil am Einsatz von Apfelsaftkonzentrat aus?
Getränke hielten im Jahr 2026 einen Anteil von 55,12 %, unterstützt durch rekonstituierte Säfte, Saftgetränke, Nektare, Cider und Funktionsgetränke.
Was sind die Hauptrisiken für Lieferanten von Apfelsaftkonzentrat?
Klimabedingte Erntevolatilität, alternative Süßungsmittel und der Wettbewerb durch Direktsaftprodukte sind die wichtigsten in der vorliegenden Forschung identifizierten Hemmnisse.