
Größe und Marktanteil des Marktes für alternative Brennstoffe und Rohstoffe (AFR) für die Öl- und Gasindustrie
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
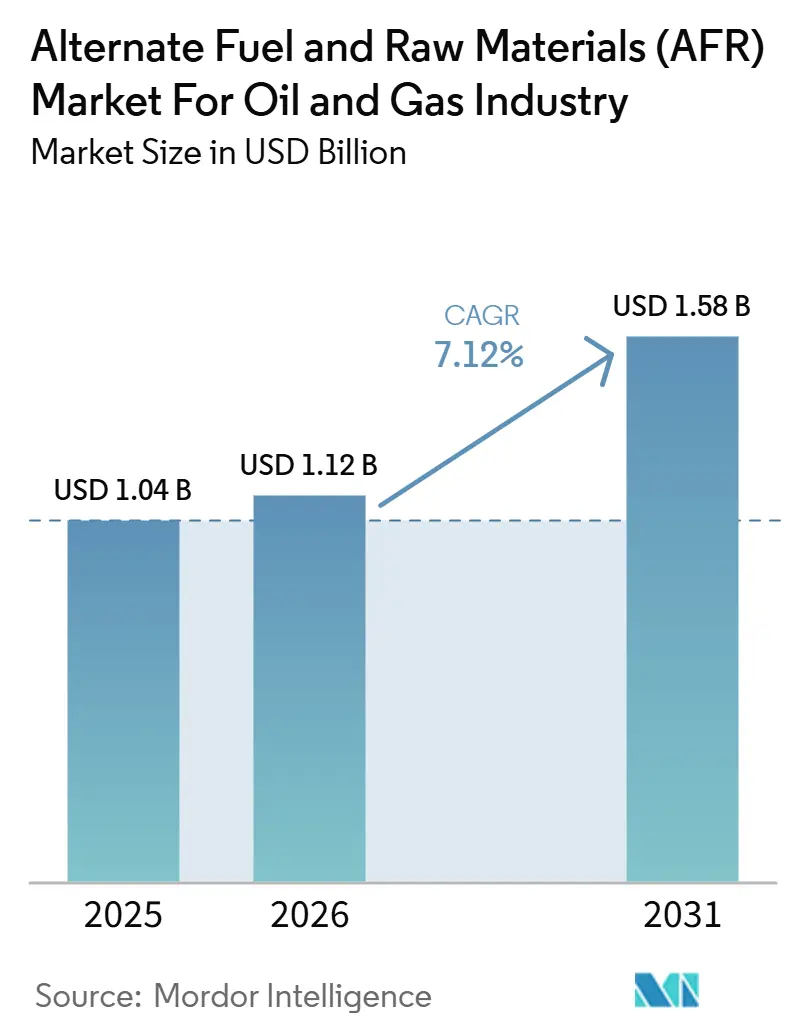
| Marktgröße (2026) | 1.12 Milliarden US-Dollar |
| Marktgröße (2031) | 1.58 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.12 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für alternative Brennstoffe und Rohstoffe (AFR) für die Öl- und Gasindustrie von Mordor Intelligence
Die Marktgröße des Marktes für alternative Brennstoffe und Rohstoffe für die Öl- und Gasindustrie wird voraussichtlich von 1,04 Milliarden USD im Jahr 2025 und 1,12 Milliarden USD im Jahr 2026 auf 1,58 Milliarden USD bis 2031 wachsen, mit einer CAGR von 7,12 % zwischen 2026 und 2031. Das Wachstum des Marktes für alternative Brennstoffe und Rohstoffe (AFR) für Öl und Gas wird durch größere Mengen an Bohrungsabfällen, strengere Entsorgungsvorschriften und die zunehmende Nutzung alternativer Einsatzstoffe durch Raffinerien unterstützt. Diese Bedingungen verlagern die Abfallbehandlung von einer reinen Entsorgungstätigkeit hin zur Rückgewinnung nützlicher Brennstoffe und Materialeinsätze, insbesondere dort, wo rückgewonnene Öle in bestehende Industriesysteme eingespeist werden können. Zertifizierte Verarbeiter können davon profitieren, da Betreiber dokumentierte Abfallbewegungen, zuverlässige Produktqualität und einen klaren Nachweis benötigen, der die Umweltberichterstattung und Kundenaudits unterstützt. Die Vor-Ort-Rückgewinnung gewinnt zunehmend an Bedeutung, wo Offshore-Transport und zentrale Behandlung hohe Kosten, längere Handhabungszeiten und begrenzten Zugang zu qualifizierten Einrichtungen verursachen. Der Wettbewerb konzentriert sich auf Kapazitäten zur Behandlung gefährlicher Abfälle, Prüfung, Mischung und Rückgewinnungstechnologien.
Wichtigste Erkenntnisse des Berichts
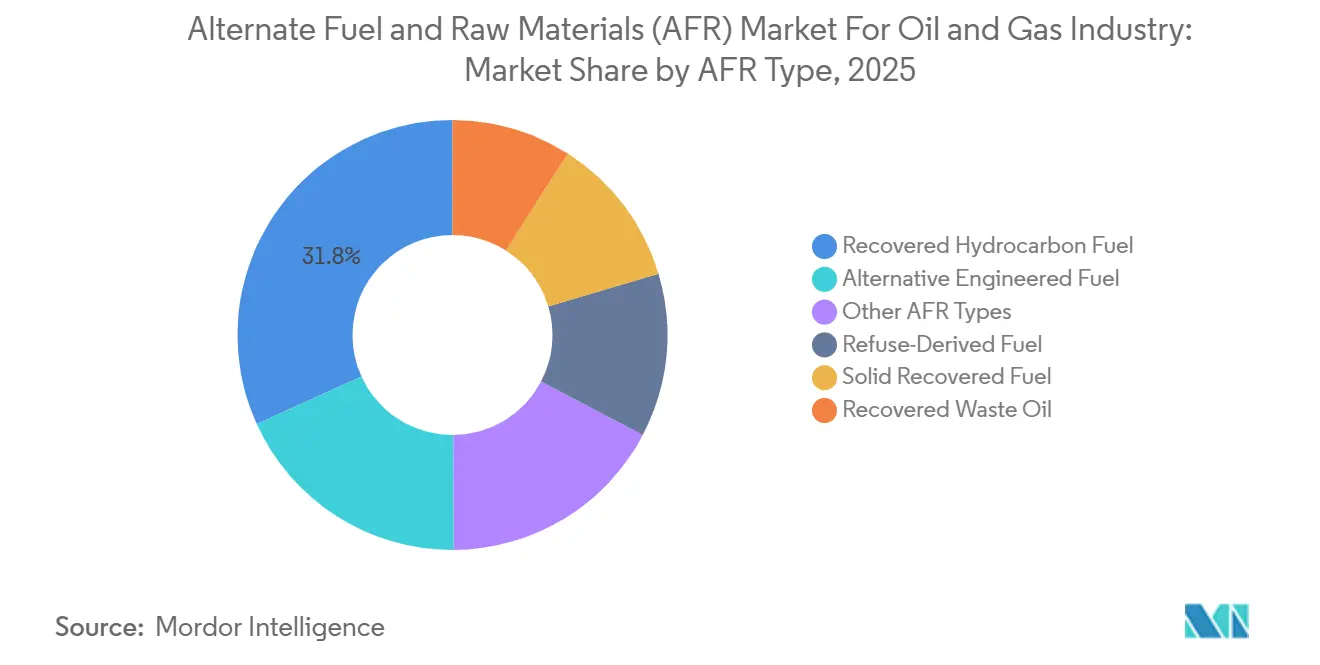
- Nach AFR-Typ hielt rückgewonnener Kohlenwasserstoffbrennstoff im Jahr 2025 einen Marktanteil von 31,8 % am Markt für alternative Brennstoffe und Rohstoffe (AFR) für Öl und Gas, während alternativer technischer Brennstoff bis 2031 voraussichtlich mit einer CAGR von 7,9 % wachsen wird.
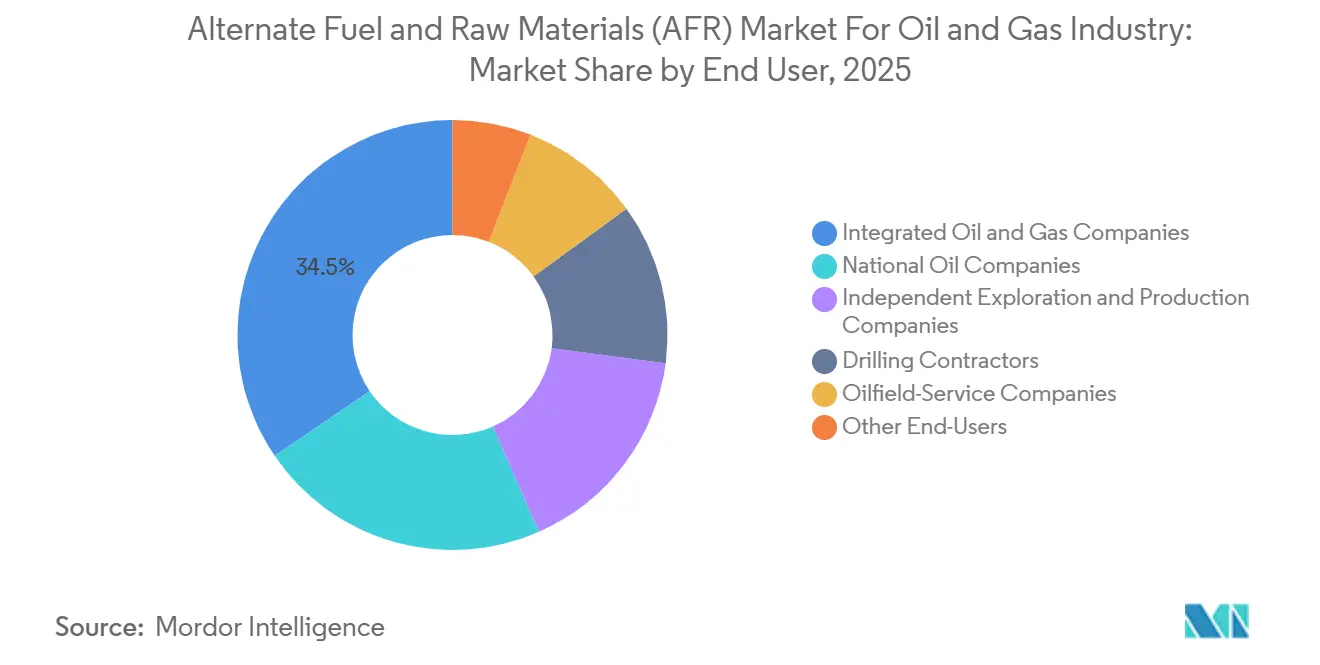
- Nach Endnutzer hielten integrierte Öl- und Gasunternehmen im Jahr 2025 einen Marktanteil von 34,5 % am Markt für alternative Brennstoffe und Rohstoffe (AFR) für Öl und Gas, während nationale Ölgesellschaften bis 2031 voraussichtlich mit einer CAGR von 8,2 % wachsen werden.
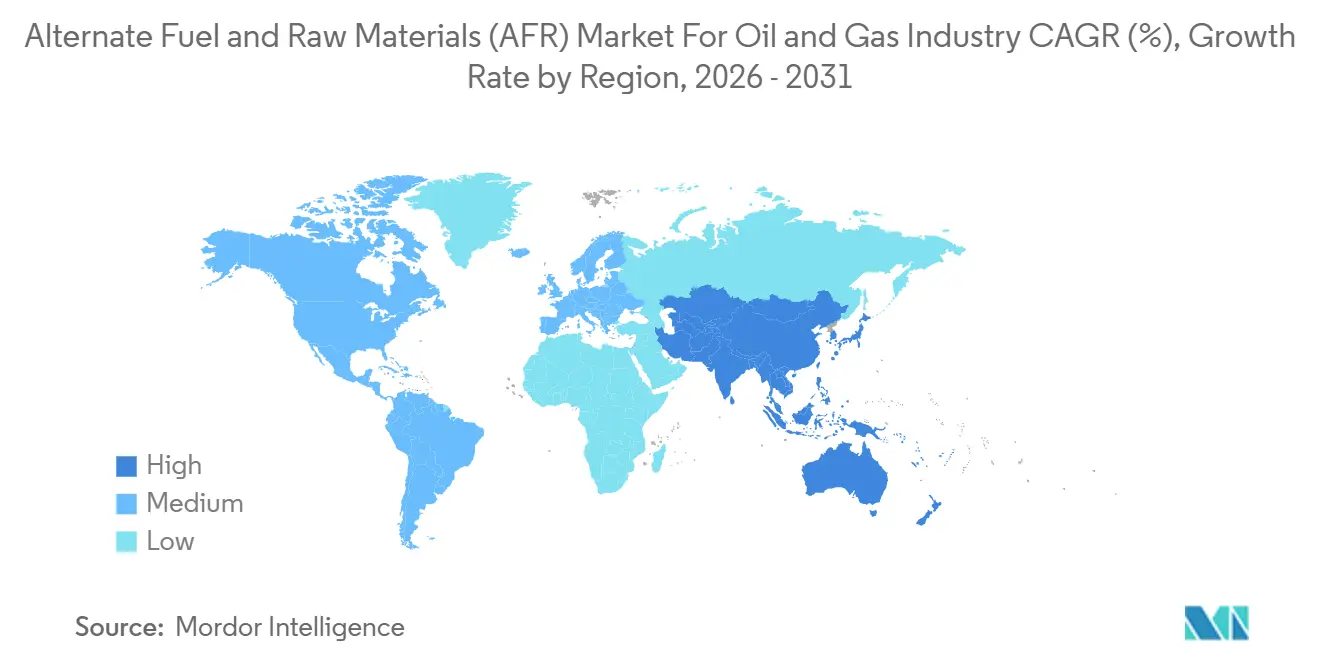
- Nach Geografie hielt Europa im Jahr 2025 einen Marktanteil von 37,6 % am Markt für alternative Brennstoffe und Rohstoffe (AFR) für Öl und Gas, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 8,8 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Bohr- und Produktionsabfälle | +1.50% | Global, konzentriert in nordamerikanischen, nahöstlichen und asiatisch-pazifischen Upstream-Becken | Kurzfristig (≤ 2 Jahre) |
| Strengere Entsorgungsvorschriften und Null-Einleitungsregeln | +1.20% | Europäische Union, Nordsee und Nordamerika, mit Auswirkungen in südostasiatischen Offshore-Gebieten | Mittelfristig (2–4 Jahre) |
| Kohlenwasserstoffrückgewinnung aus ölbasiertem Bohrungsabfall | +1.30% | Global, mit Schwerpunkt in Lateinamerika, Asien-Pazifik und westafrikanischen Tiefwasseroperationen | Mittelfristig (2–4 Jahre) |
| Dekarbonisierung von Raffinerien und alternative Einsatzstoffe | +1.10% | Europa und Südamerika, mit früher Aktivität im Nahen Osten | Langfristig (≥ 4 Jahre) |
| CO₂-Bilanzierung und Ziele der Kreislaufwirtschaft | +0.80% | Nordamerika, Europa und von nationalen Ölgesellschaften geführte Märkte im Nahen Osten und in Asien | Langfristig (≥ 4 Jahre) |
| AFR-Rückgewinnung mit digitalem Abfalltracking | +0.50% | Vereinigtes Königreich, zentrale Märkte der Europäischen Union, Kanada und ausgewählte US-Bundesstaaten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Mengen an Bohr- und Produktionsabfällen
Ölbasierte Bohrkleinmengen enthalten üblicherweise 15–25 % Öl und 60–80 % Feststoffe und verbinden damit eine Entsorgungsherausforderung mit rückgewinnbaren Kohlenwasserstoffen. Eine Studie über ölbasiertes Bohrspülungsabfall aus dem chinesischen Yanchang-Ölfeld erzielte durch chemische Demulgierung und mechanische Entwässerung eine Ölrückgewinnungsrate von 95,6 %. Die gemeldeten Betriebskosten betrugen 8,1 USD pro Kubikmeter, was unter dem für konventionelle Pyrolyse genannten Referenzwert von 9,1 USD pro Kubikmeter liegt. Da die Bohraktivitäten in Asien-Pazifik und Lateinamerika zunehmen, können die Abfallmengen die zentralisierte Entsorgungskapazität übersteigen. Der Markt für alternative Brennstoffe und Rohstoffe (AFR) für Öl und Gas hat daher ein stärkeres Argument für Rückgewinnungssysteme, die bereits bei der Feldplanung berücksichtigt werden. Eine Vor-Ort-Vorbehandlung kann die Menge an Abfall reduzieren, die zu einer zertifizierten Einrichtung transportiert werden muss.
Rückgewinnung von Kohlenwasserstoffen aus ölbasiertem Bohrungsabfall
Die Kohlenwasserstoffrückgewinnung wird zunehmend als Quelle nutzbarer Brennstoffe und Rohstoffe betrachtet und nicht mehr nur als Sanierungsschritt. Ein im November 2025 erteiltes US-Patent beschreibt ein System, das in einem selbsttragenden Prozess Feststoffe, Wasser und mehrere Kohlenwasserstofffraktionen aus Bohrungsabfall trennt. Das System soll atmosphärische Gasemissionen reduzieren und gleichzeitig Einsatzstoffe für alternative Brennstoffe oder petrochemische Verwendungen erzeugen. [1] Behandlungssysteme im Feldmaßstab und aktives geistiges Eigentum zeigen, dass Rückgewinnungsmethoden über kleine Demonstrationen hinausgehen. Dies gibt Bohrauftragnehmern und unabhängigen Produzenten mehr Möglichkeiten, ölbasiertes Bohrspülmittel vor Ort zu behandeln, anstatt den Transport als einzige praktische Lösung zu betrachten. Der Markt für alternative Brennstoffe und Rohstoffe (AFR) für Öl und Gas profitiert, wenn rückgewonnenes Basisöl eine konsistente Spezifikation für die industrielle Nutzung erfüllen kann.
Strengere Anforderungen an die Abfallentsorgung und Null-Einleitungsvorschriften
Die überarbeitete Industrieemissionsrichtlinie erweiterte die Anforderungen an das Umweltmanagement für betroffene Industrieanlagen und verpflichtete die Mitgliedstaaten, die Richtlinie bis zum 1. Juli 2026 umzusetzen. Die Richtlinie befasst sich neben Emissionskontrollen auch mit Abfall, Ressourcennutzung und Energieeffizienz. [2] Diese Anforderungen stärken die Nachfrage nach Verarbeitern, die eine konforme Behandlung und Abnahme dokumentieren können. Digitale Aufzeichnungen können informelle Entsorgungswege weniger praktikabel machen, da Abfallbewegungen leichter zu überprüfen sind. Dies begünstigt Anbieter, die Sammlung, Prüfung, Rückverfolgungsnachweise und etablierte industrielle Abnahmebeziehungen in einem Servicemodell vereinen. Der Markt für alternative Brennstoffe und Rohstoffe (AFR) für Öl und Gas kann sich infolgedessen stärker um zertifizierte Verarbeitungsnetzwerke konzentrieren.
Dekarbonisierung von Raffinerien und Übernahme alternativer Einsatzstoffe
Raffinerieninvestitionen in erneuerbare Kraftstoffe erweitern die Nachfrage nach qualifizierten alternativen Einsatzstoffen. Petrobras genehmigte im Juni 2026 eine Investitionsentscheidung in Höhe von 1,2 Milliarden USD für ein Bioraffinerieprojekt an der RPBC-Raffinerie in Cubatão. Das Projekt soll bis 2030 im Rahmen des brasilianischen Gesetzes über Kraftstoffe der Zukunft 15.000 Barrel pro Tag erneuerbaren Diesels und Bio-Kerosin produzieren. [3] Nationale Ölgesellschaften können diese Investitionen nutzen, um die Abfallrückgewinnung mit umfassenderen Kreislaufwirtschaftsprogrammen zu verknüpfen. Der Markt für alternative Brennstoffe und Rohstoffe (AFR) für Öl und Gas gewinnt an Relevanz, wenn Raffinerieoperatoren zuverlässige Materialströme statt isolierter Abfalldienstleistungen suchen. Dies erhöht auch den Wert von Verarbeitern, die eine rückverfolgbare, konsistente Einsatzstoffqualität liefern und die Betriebsanforderungen von Raffinerie- und Industriekunden erfüllen können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Variabilität gefährlicher Komponenten in Öl- und Gasabfällen | -0.80% | Global, mit der höchsten Variabilität in Offshore-Becken im Golf von Mexiko, in der Nordsee und in Südostasien | Mittelfristig (2–4 Jahre) |
| Komplexe Klassifizierungs- und Genehmigungsanforderungen | -0.70% | Europäische Union, Nordamerika und Südostasien | Mittelfristig (2–4 Jahre) |
| Hohe Kosten für die Behandlung in abgelegenen und Offshore-Gebieten | -0.90% | Offshore-Becken weltweit, insbesondere Westafrika, Südatlantik und südostasiatische Archipele | Langfristig (≥ 4 Jahre) |
| Begrenzte qualifizierte AFR-Abnahmeeinrichtungen | -0.60% | Schwellenmärkte in Lateinamerika, Afrika, Südasien und Südostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Behandlungskosten für abgelegene und Offshore-Operationen
Abgelegene und Offshore-Operationen sind mit höheren Behandlungskosten als landbasierte Standorte konfrontiert, da Abfälle häufig zu zertifizierten Einrichtungen transportiert werden müssen. Meereslogistik, Handhabung und Compliance-Anforderungen erhöhen die Kosten der zentralisierten Verarbeitung. Ein Fachbeitrag der Society of Petroleum Engineers berichtete von einer Basisölrückgewinnung von 60–81 % aus verbrauchten Bohrspülungen mittels Wärme und Druck ohne chemische Zusätze. [4] Das Verfahren befindet sich noch in der kommerziellen Skalierung, sodass viele Betreiber weiterhin auf thermische Desorption und Versand angewiesen sind. Eine Studie aus dem Jahr 2026 schätzte 170.000 USD Kapitalinvestition für ein modulares System, das 2.000 Kubikmeter pro Bohrung verarbeitet. Der Markt für alternative Brennstoffe und Rohstoffe (AFR) für Öl und Gas ist daher in etablierte Becken, die Vor-Ort-Ausrüstung unterstützen können, und in Erschließungsgebiete unterteilt, die auf kostspielige küstenbasierte Logistik angewiesen bleiben.
Variabilität gefährlicher Komponenten in Öl- und Gasabfällen
Öl- und Gasabfälle können polyzyklische aromatische Kohlenwasserstoffe, Baryt, Schwermetalle und synthetische Bohrspülungsadditive enthalten. Die Zusammensetzung ändert sich auch je nach Bohrlochdesign, Formation und Becken, was eine Prüfung jeder eingehenden Charge erfordert. Der Weltverband der Zement- und Betonindustrie stellt fest, dass für die Mitverbrennung verwendete Abfälle chemische Eignungsanforderungen erfüllen müssen, einschließlich Kontrollen flüchtiger Schwermetalle wie Quecksilber, Thallium und Cadmium. Probenahme, Prüfung und Ablehnung können die Verarbeitungskosten erhöhen, die Lieferung an Abnahmekunden verzögern und das Volumen begrenzen, das zu einem konsistenten Produkt gemischt werden kann. Die Klassifizierung kann auch je nach Rechtsordnung unterschiedlich sein, was Genehmigungsanforderungen für zwischen Terminals transferiertes Material hinzufügt. Diese Faktoren machen Compliance-Fähigkeiten im Markt für alternative Brennstoffe und Rohstoffe (AFR) für Öl und Gas wichtig.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach AFR-Typ:
Rückgewonnener Kohlenwasserstoffbrennstoff führt, während technische Brennstoffe an Dynamik gewinnenRückgewonnener Kohlenwasserstoffbrennstoff hielt im Jahr 2025 einen Anteil von 31,8 % an der Marktgröße des Marktes für alternative Brennstoffe und Rohstoffe (AFR) für Öl und Gas. Seine Energiedichte und Kompatibilität mit Zementöfen, Raffinerieheizungen und Industriebrennern reduzieren den Bedarf der Abnahmekunden, bestehende Anlagen zu verändern. Diese Kompatibilität unterstützt die Nutzung in Betrieben, die eine zuverlässige Brennstoffspezifikation benötigen. Große Mengen an Basisöl und synthetischen Bohrspülungsrückständen aus nordamerikanischen und Nordseeoperationen unterstützen ebenfalls etablierte Sammel- und Aufbereitungsnetzwerke. Diese Netzwerke ermöglichen es, rückgewonnenes Material vor der Lieferung an Endnutzer auf Brennstoffqualität zu bringen.
Alternativer technischer Brennstoff wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 7,9 % wachsen. Verbesserungen bei der Mischung und Vorbehandlung ermöglichen es, gemischte Öl- und Gasabfallfraktionen zu konsistenteren Brennstoffen zu formulieren. Dies erhöht den nutzbaren Anteil von Material, das zuvor wegen inkonsistenten Heizwerts abgelehnt wurde. Ersatzbrennstoff aus Abfällen bleibt eine sekundäre Option, wo nicht gefährlicher Industrieabfall zusammen mit Ölfeld-Betriebsabfall gesammelt wird. Fester Sekundärbrennstoff bleibt in Europa relevant, wo Nicht-Deponierungswege gefördert werden, und Chinas Norm GB/T 35170-2024 hat die Mitverbrennung in Zementöfen seit Februar 2025 unterstützt. Eine Studie zur Zusammensetzung von festem Sekundärbrennstoff und Ersatzbrennstoff aus Abfällen ergab, dass nach UNI EN 15359 klassifiziertes Material geringere Schwefeldioxidemissionen als konventionelle fossile Brennstoffe erzeugen kann. Rückgewonnenes Altöl wird in der Industrieheizung und in Anwendungen mit niedrigerer Spezifikation als Mischkomponente verwendet, während rückgewonnene synthetische Flüssigkeiten und verbrauchte Prozesschemikalien kleinere, spezialisierte Mengen bleiben.



Nach Endnutzer:
Integrierte Großkonzerne dominieren das Volumen, während nationale Ölgesellschaften am schnellsten wachsenIntegrierte Öl- und Gasunternehmen hielten im Jahr 2025 einen Anteil von 34,5 % an der Marktgröße des Marktes für alternative Brennstoffe und Rohstoffe (AFR) für Öl und Gas. Ihr Umfang an Upstream-Operationen erzeugt erhebliche Abfallmengen und unterstützt interne Umweltserviceteams, die Beschaffung, Dokumentation und regulatorische Anforderungen verwalten können. Viele betreiben auch Raffinerieanlangen, die interne Abnahmewege für rückgewonnenen Kohlenwasserstoffbrennstoff schaffen können. Die Weiterleitung von rückgewonnenem Material an Kessel oder bestehende Hydrobehandlungseinheiten kann die Wertschöpfungskette verkürzen. Öffentliche Verpflichtungen zu Emissionen und Ressourcennutzung machen messbare Abfall-zu-Brennstoff-Ergebnisse relevanter als die bloße Entsorgung.
Nationale Ölgesellschaften werden voraussichtlich bis 2031 mit einer CAGR von 8,2 % wachsen. Staatliche Produzenten im Nahen Osten, Afrika und Asien nutzen Rückgewinnungsprogramme, um Kreislaufwirtschaftsziele zu unterstützen und Entsorgungsausgaben zu reduzieren. Ihre Raffinerieninvestitionen können die Nachfrage nach rückverfolgbaren alternativen Einsatzstoffen erhöhen. Der Markt für alternative Brennstoffe und Rohstoffe (AFR) für Öl und Gas kann daher von Beschaffungsmodellen profitieren, die die Upstream-Abfallbehandlung mit Raffinerieoperationen verbinden. Unabhängige Explorations- und Produktionsunternehmen bilden eine fragmentierte Nachfragebasis und sind häufig auf Ölfeld-Dienstleister für das Abfallmanagement angewiesen. Bohrauftragnehmer und Ölfeld-Dienstleistungsunternehmen fungieren als Sammel- und Logistikintermediäre, und formelle Abfallserviceklauseln in Bohrverträgen können mehr Nachfrage zu spezialisierten Verarbeitern lenken.

Geografische Analyse
Europäischer Markt für alternative Brennstoffe und Rohstoffe (AFR) für die Öl- und Gasindustrie
Europa hielt im Jahr 2025 einen Marktanteil von 37,6 % am Markt für alternative Brennstoffe und Rohstoffe (AFR) für Öl und Gas. Die Region verfügt über ein dichtes Netz an Co-Processing-Anlagen und einen regulatorischen Rahmen, der abfallbasierte Brennstoffe gegenüber der Deponierung bevorzugt. Deutschland, die Niederlande, Belgien, Frankreich und das Vereinigte Königreich verfügen über wichtige industrielle Abnahmeinfrastrukturen. Die überarbeitete Richtlinie über Industrieemissionen verstärkt die Betonung von Emissionsgrenzwerten und dem Umweltmanagement in Industrieanlagen. Dies kann die Compliance-Belastung für Abfallerzeuger erhöhen und gleichzeitig höhere Qualitätsstandards von AFR-Produzenten erfordern.
Asiatisch-pazifischer Markt für alternative Brennstoffe und Rohstoffe (AFR) für die Öl- und Gasindustrie
Der asiatisch-pazifische Raum wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 8,8 % wachsen. Neue Upstream-Kapazitäten in Indonesien, Vietnam, Indien und China erhöhen das Bohrschlammaufkommen schneller als die lokalen konformen Entsorgungskapazitäten. Chinas Norm GB/T 35170-2024 erweiterte ab Februar 2025 die Grundlage für die Verwendung von vorbehandeltem brennbarem Material beim Co-Processing in Zementöfen. Diese regulatorische Grundlage ist bedeutsam, da Zementöfen einen potenziellen Absatzkanal für qualifizierte Materialien bieten, insbesondere wenn lokale Verarbeitungsnetzwerke die erforderlichen technischen Spezifikationen erfüllen können. Südkorea und Japan tragen ebenfalls zur Nachfrage bei, bedingt durch strenge Vorschriften zur Altölaufbereitung und hochspezifische Anforderungen an industrielle Heizbrennstoffqualitäten.
Markt für alternative Brennstoffe und Rohstoffe (AFR) für die Öl- und Gasindustrie in Nord- und Südamerika sowie im Nahen Osten und Afrika
Nordamerika ist die zweitgrößte regionale Position, gestützt durch Abfallmengen aus dem Permian Basin, dem Golf von Mexiko und den kanadischen Ölsanden. Die Einhaltung der US-amerikanischen Abfall- und Abwasservorschriften stützt die Nachfrage nach zugelassener Ölfeld-Abfallverarbeitung. Südamerika entwickelt sich durch Brasiliens Gesetz über Zukunftsbrennstoffe und die Investition von Petrobras in Höhe von 1,2 Milliarden USD in das RPBC-Projekt, das bis 2030 auf erneuerbare Brennstoffe abzielt. Der Nahe Osten und Afrika umfassen Programme nationaler Ölgesellschaften, die die Abfallverwertung sowohl als Compliance- als auch als Ressourcensicherheitsfrage behandeln. Der Markt für alternative Brennstoffe und Rohstoffe (AFR) für Öl und Gas in diesen Regionen wird durch die Verfügbarkeit qualifizierter Verarbeitungsstandorte in der Nähe von Upstream-Betrieben geprägt.
Wettbewerbslandschaft
Marktkonzentration
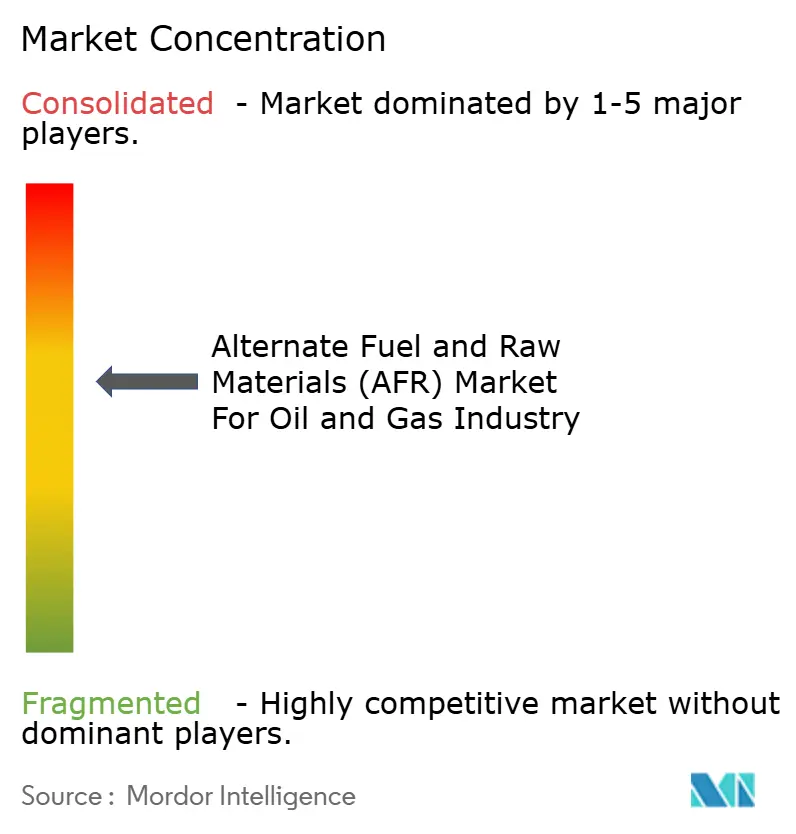
Der Markt für alternative Brennstoffe und Rohstoffe (AFR) für Öl und Gas ist in Verarbeitung und Logistik mäßig konsolidiert. Fünf bis sechs große Umweltdienstleistungs- und Abfallmanagementgruppen halten erhebliche zertifizierte Kapazitäten für gefährliche Abfälle, während regionale Spezialisten über Standort, technische Kompetenz oder bestimmte Abfallströme konkurrieren. Führende Anbieter streben die Kontrolle über Sammlung, Laborprüfung, Mischung und industrielle Abnahme an. Veolia schloss im Jahr 2026 die Übernahme von Clean Earth für 3,04 Milliarden USD ab. Die Transaktion verdoppelte Veolias US-amerikanischen Fußabdruck bei gefährlichen Abfällen und erhöhte den US-Gesamtumsatz auf 6,3 Milliarden USD.
Clean Harbors berichtete, dass der Umsatz seiner Safety-Kleen Sustainability Solutions im zweiten Quartal 2026 um 41 % gegenüber dem Vorjahr stieg, während das bereinigte EBITDA um 143 % zunahm. Das Unternehmen gab auch einen 10-Jahres-Entsorgungsvertrag im Wert von 600 Millionen USD für Verbrennungsabfälle und komplexe Abwässer bekannt. Diese Schritte zeigen, wie Größe, Entsorgungskapazität und langfristige Verträge Marktpositionen stärken können, indem zertifizierte Behandlungskapazitäten für Kunden mit komplexen Abfallströmen bereitgestellt werden. N+P Group, Geocycle, REMONDIS, Renewi, Tradebe und Indaver konzentrieren sich auf die vertikale Integration von Prüf- und Mischkapazitäten. Konsistente Heizwertqualität ist für Industriekunden wichtig, die einen zuverlässigen Brennstoffeinsatz benötigen.
Technologieorientierte Spezialisten schaffen Wettbewerb durch Rückgewinnungssysteme für definierte Abfalltypen und Behandlungsmethoden. Das US-Patent vom November 2025 für die Mitverarbeitung von Ölbohrungsabfall spiegelt die Aktivität in diesem Bereich wider. Modulare Rückgewinnungsausrüstung für abgelegene und Offshore-Standorte bleibt eine Marktlücke, da standardisierte kommerzielle Systeme begrenzt sind. Das Basler Übereinkommen und die GCCA-Rahmenwerke bieten Referenzpunkte für eine ordnungsgemäße Mitverarbeitung und Brennstoffqualitätssteuerung. Größere Gruppen können die Zertifizierung für gefährliche Abfälle leichter verwalten, was ihre Position stärken kann, wo Genehmigungsanforderungen komplex sind. Der Markt für alternative Brennstoffe und Rohstoffe (AFR) für Öl und Gas bleibt für kleinere Unternehmen offen, die spezialisierte Rückgewinnungsleistungen in der Nähe von Abfallerzeugungsstandorten anbieten und auf Bedingungen reagieren können, die einem zentralisierten Servicemodell nicht entsprechen.
Marktführer im Markt für alternative Brennstoffe und Rohstoffe (AFR) für die Öl- und Gasindustrie
-
Veolia Environnement S.A.
-
SUEZ S.A.
-
Remondis SE & Co. KG
-
Biffa Limited
-
Renewi plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für alternative Brennstoffe und Rohstoffe (AFR) für die Öl- und Gasindustrie Unternehmen in diesem Bericht
- Biffa Limited
- Blue Phoenix Group
- Clean Harbors, Inc.
- Covanta Holding Corporation (Reworld)
- EEW Energy from Waste GmbH
- Enva Group Limited
- FCC Servicios Medio Ambiente Holding, S.A.U.
- Geocycle SA
- Heidelberg Materials AG
- Holcim Ltd
- Indaver NV
- N+P Group B.V.
- PreZero International GmbH
- Ragn-Sells AB
- REMONDIS SE & Co. KG
- Renewi plc
- SARIA SE & Co. KG
- SUEZ S.A.
- Tradebe Environmental Services, LLC
- Veolia Environnement S.A.
- Viridor Limited
Neueste Industrielle Entwicklungen in Markt für alternative Brennstoffe und Rohstoffe (AFR) für die Öl- und Gasindustrie
- Juli 2026: Clean Harbors gab einen 10-jährigen Entsorgungsvertrag bekannt, der über seine Laufzeit auf einen Wert von 600 Millionen USD geschätzt wird und Verbrennungsabfälle sowie komplexe Abwassermengen eines in den USA ansässigen Herstellers abdeckt, der seine inländischen Aktivitäten ausbaut. Der Vertrag soll im vierten Quartal 2026 beginnen und bis 2030 volle Kapazität erreichen, was eine bedeutende langfristige Umsatzbindung für das Segment Umweltdienstleistungen des Unternehmens darstellt.
- Juni 2026: Petrobras genehmigte die endgültige Investitionsentscheidung für eine Bioraffinerie im Wert von 1,2 Milliarden USD an seiner Raffinerie Presidente Bernardes in Cubatão, Brasilien, mit einer Kapazität zur Produktion von 15.000 Barrel pro Tag Bio-Kerosin und erneuerbarem Diesel. Die Inbetriebnahme ist für 2030 geplant und steht im Einklang mit Brasiliens Gesetz über Kraftstoffe der Zukunft sowie den CORSIA-Mandaten für Luftfahrtkraftstoffe – dies stellt eines der größten Engagements eines nationalen Ölunternehmens im Bereich alternativer Einsatzstoffe dar.
- Mai 2026: Repsol nahm an seinem zweiten dedizierten Anlage für erneuerbare Kraftstoffe im Industriekomplex Puertollano die Großserienproduktion auf und produziert 100 % erneuerbaren Diesel aus gebrauchtem Speiseöl und agrarischen Lebensmittelrückständen mit einer Kapazität von 200.000 Tonnen erneuerbarem Diesel pro Jahr. Die Anlage produziert außerdem nachhaltigen Flugkraftstoff aus organischen Abfällen und nutzt erneuerbaren Wasserstoff aus Biogas, wodurch der Kohlendioxid-Fußabdruck des produzierten Diesels im Vergleich zu mineralölbasiertem Kraftstoff um bis zu 98 % weiter reduziert wird.
- März 2026: TotalEnergies nahm Frankreichs erste chemische Kunststoffrecyclinganlage auf der erdölfreien Plattform Grandpuits in Seine-et-Marne mit einer Kapazität von 15.000 Tonnen pro Jahr in Betrieb. Die Anlage wandelt nicht mechanisch recycelbare Kunststoffe in ein synthetisches Pyrolyseöl um, das fossile Einsatzstoffe in der petrochemischen Produktion ersetzt.
Umfang des Berichts über den Markt für alternative Brennstoffe und Rohstoffe (AFR) für die Öl- und Gasindustrie
Der Markt für alternative Brennstoffe und Rohstoffe (AFR) für die Öl- und Gasindustrie umfasst die Produktion, Verarbeitung, Lieferung und Nutzung alternativer Brennstoffe und sekundärer Rohstoffe. Diese Materialien werden aus Abfällen, industriellen Nebenprodukten, Biomasse und recycelten Materialien gewonnen und dienen dazu, den Verbrauch konventioneller fossiler Brennstoffe und primärer Rohstoffe in Öl- und Gasoperationen und der damit verbundenen Energieinfrastruktur zu reduzieren.
Der Markt für alternative Brennstoffe und Rohstoffe (AFR) für Öl und Gas ist nach AFR-Typ, Endnutzer und Geografie segmentiert. Nach AFR-Typ ist der Markt in rückgewonnenen Kohlenwasserstoffbrennstoff, alternativen technischen Brennstoff, Ersatzbrennstoff aus Abfällen (RDF), festen Sekundärbrennstoff (SRF), rückgewonnenes Altöl und andere AFR-Typen segmentiert. Nach Endnutzer ist der Markt in integrierte Öl- und Gasunternehmen, nationale Ölgesellschaften (NOCs), unabhängige Explorations- und Produktionsunternehmen (E&P), Bohrauftragnehmer, Ölfeld-Dienstleistungsunternehmen und andere Endnutzer segmentiert. Geografisch ist der Markt auf 26 Länder in den wichtigsten Regionen aufgeteilt. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) bereitgestellt.
Segmentierungsübersicht
| Rückgewonnener Kohlenwasserstoffbrennstoff |
| Alternativer technischer Brennstoff |
| Ersatzbrennstoff aus Abfällen |
| Fester Sekundärbrennstoff |
| Rückgewonnenes Altöl |
| Andere AFR-Typen |
| Integrierte Öl- und Gasunternehmen |
| Nationale Ölgesellschaften |
| Unabhängige Explorations- und Produktionsunternehmen |
| Bohrauftragnehmer |
| Ölfeld-Dienstleistungsunternehmen |
| Andere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach AFR-Typ | Rückgewonnener Kohlenwasserstoffbrennstoff | |
| Alternativer technischer Brennstoff | ||
| Ersatzbrennstoff aus Abfällen | ||
| Fester Sekundärbrennstoff | ||
| Rückgewonnenes Altöl | ||
| Andere AFR-Typen | ||
| Nach Endnutzer | Integrierte Öl- und Gasunternehmen | |
| Nationale Ölgesellschaften | ||
| Unabhängige Explorations- und Produktionsunternehmen | ||
| Bohrauftragnehmer | ||
| Ölfeld-Dienstleistungsunternehmen | ||
| Andere Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für alternative Brennstoffe und Rohstoffe (AFR) für die Öl- und Gasindustrie?
Der Markt für alternative Brennstoffe und Rohstoffe (AFR) für die Öl- und Gasindustrie hat im Jahr 2026 einen Wert von 1,12 Milliarden USD und wird voraussichtlich bis 2031 einen Wert von 1,58 Milliarden USD erreichen.
Welcher AFR-Typ führt bei Öl- und Gasanwendungen?
Rückgewonnener Kohlenwasserstoffbrennstoff führte im Jahr 2025 mit einem Anteil von 31,8 %, da er mit bestehenden Zementöfen, Raffinerieheizungen und Industriebrennern kompatibel ist. Seine etablierten Aufbereitungswege unterstützen ebenfalls seine Rolle im Markt für alternative Brennstoffe und Rohstoffe (AFR) für Öl und Gas. Der Brennstoff kann in konventionelle Industriesysteme eingespeist werden, ohne wesentliche Änderungen an der bestehenden Verbrennungsausrüstung des Kunden vorzunehmen.
Welcher Endnutzer wächst am schnellsten?
Nationale Ölgesellschaften werden voraussichtlich bis 2031 mit einer CAGR von 8,2 % wachsen, da sie Ressourcenrückgewinnungsprogramme ausbauen. Ihre Upstream-Anlagen und Raffinerieninvestitionen können die Abfallbehandlung mit einer zuverlässigen Nachfrage nach rückverfolgbaren Einsatzstoffen im Markt für alternative Brennstoffe und Rohstoffe (AFR) für Öl und Gas verbinden. Diese Struktur kann die Distanz zwischen Abfallerzeugung, Behandlung und Endnutzung reduzieren.
Welche Region wächst am schnellsten?
Asien-Pazifik wird voraussichtlich bis 2031 mit einer CAGR von 8,8 % wachsen, unterstützt durch Upstream-Aktivitäten und strengere Entsorgungsanforderungen. Chinas Norm für die Mitverbrennung in Zementöfen fügt einen wichtigen potenziellen Abnahmeweg hinzu, da sich die lokale Verarbeitungskapazität entwickelt. Dies kann qualifizierende Brennstoffe unterstützen, wenn Zementhersteller alternative thermische Einsatzstoffe benötigen, die die geltenden Spezifikationen erfüllen.
Wie konzentriert ist die Lieferantenbasis?
Verarbeitung und Logistik sind mäßig konsolidiert, da eine begrenzte Gruppe erhebliche zertifizierte Kapazitäten für gefährliche Abfälle kontrolliert. Regionale und technologieorientierte Anbieter konkurrieren weiterhin durch Standortnähe, modulare Rückgewinnungsmethoden und spezialisierte Handhabung komplexer Bohrungsabfallströme. Ihre Position ist am stärksten, wenn lokale Abfallchemie oder Transportbedingungen den Wert eines zentralisierten Servicemodells begrenzen.