
Marktgröße und Marktanteil für luftgestützte landwirtschaftliche Sprühsysteme
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 2.37 Milliarden US-Dollar |
| Marktgröße (2032) | 4.35 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 12.90 % |
| Schnellstwachsender Markt | Südamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
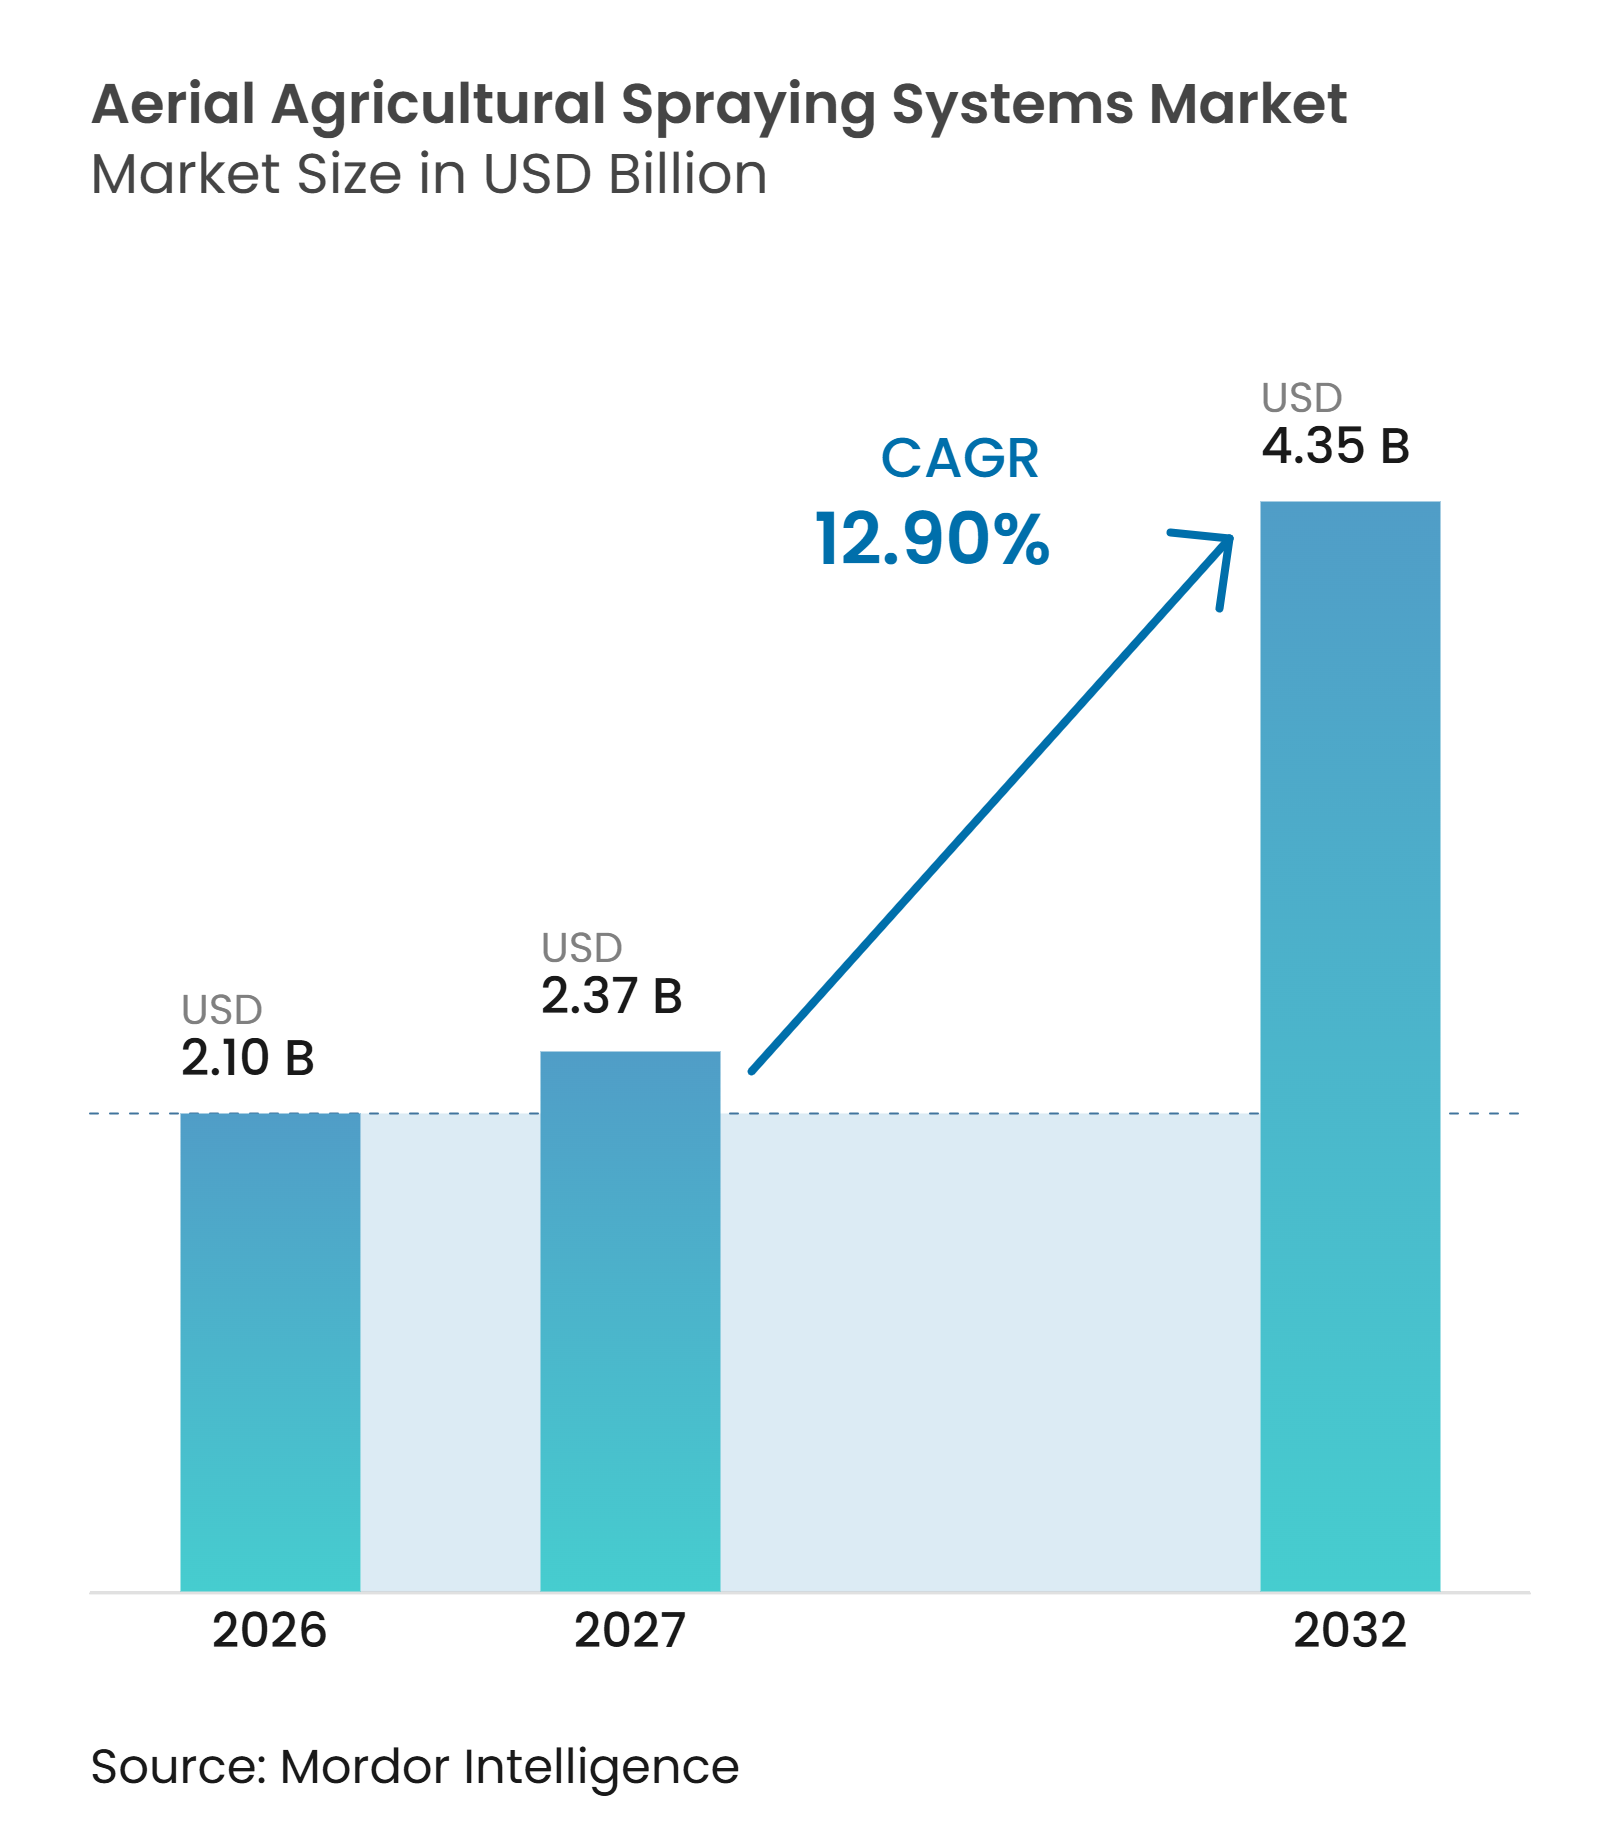
Marktanalyse für luftgestützte landwirtschaftliche Sprühsysteme von Mordor Intelligence
Die globale Marktgröße für luftgestützte landwirtschaftliche Sprühsysteme wurde im Jahr 2026 auf 2,10 Milliarden USD bewertet und wird voraussichtlich von 2,37 Milliarden USD im Jahr 2027 auf 4,35 Milliarden USD bis 2032 wachsen. Der Markt wird voraussichtlich mit einem CAGR von 12,9 % im Zeitraum 2027–2032 wachsen. Flottenergänzungen, Arbeitskräftemangel in der Landwirtschaft und präzisere Flüssigkeitsausbringungssysteme stützen die Nachfrage nach luftgestützten landwirtschaftlichen Sprühsystemen in den wichtigsten Anbauregionen. Der Ersatzbedarf für Batterien, Düsen, Ladegeräte und Durchflussregelungsgeräte generiert wiederkehrende Umsätze, sobald Betreiber etablierte Flotten aufgebaut haben. Öffentliche Fördermaßnahmen senken die Kostenbarriere für genossenschaftliche und dienstleistungsbasierte Beschaffungsmodelle, insbesondere in Indien, wo das Namo Drone Didi-Programm Frauen-Selbsthilfegruppen (SHGs), die Sprühdienstleistungen für Landwirte anbieten, eine zentrale finanzielle Unterstützung von 80 % der Drohnenpaketkosten gewährte, wobei jedes Paket vier Ersatzbatteriesätze, einen Düsensatz und ein Schnellladegerät umfassteNamo Drone Didi-Programm, Presseamt, pib.gov.in">[1]. Die behördliche Genehmigung für Flugbetrieb und Pestizideinsatz bleibt die wichtigste Voraussetzung für eine breitere Einführung in mehreren Märkten. Größere Nutzlastsysteme und Anwendungen biologischer Betriebsmittel erweitern die verfügbaren Anwendungsfälle im globalen Markt für luftgestützte landwirtschaftliche Sprühsysteme.
Wichtigste Erkenntnisse des Berichts
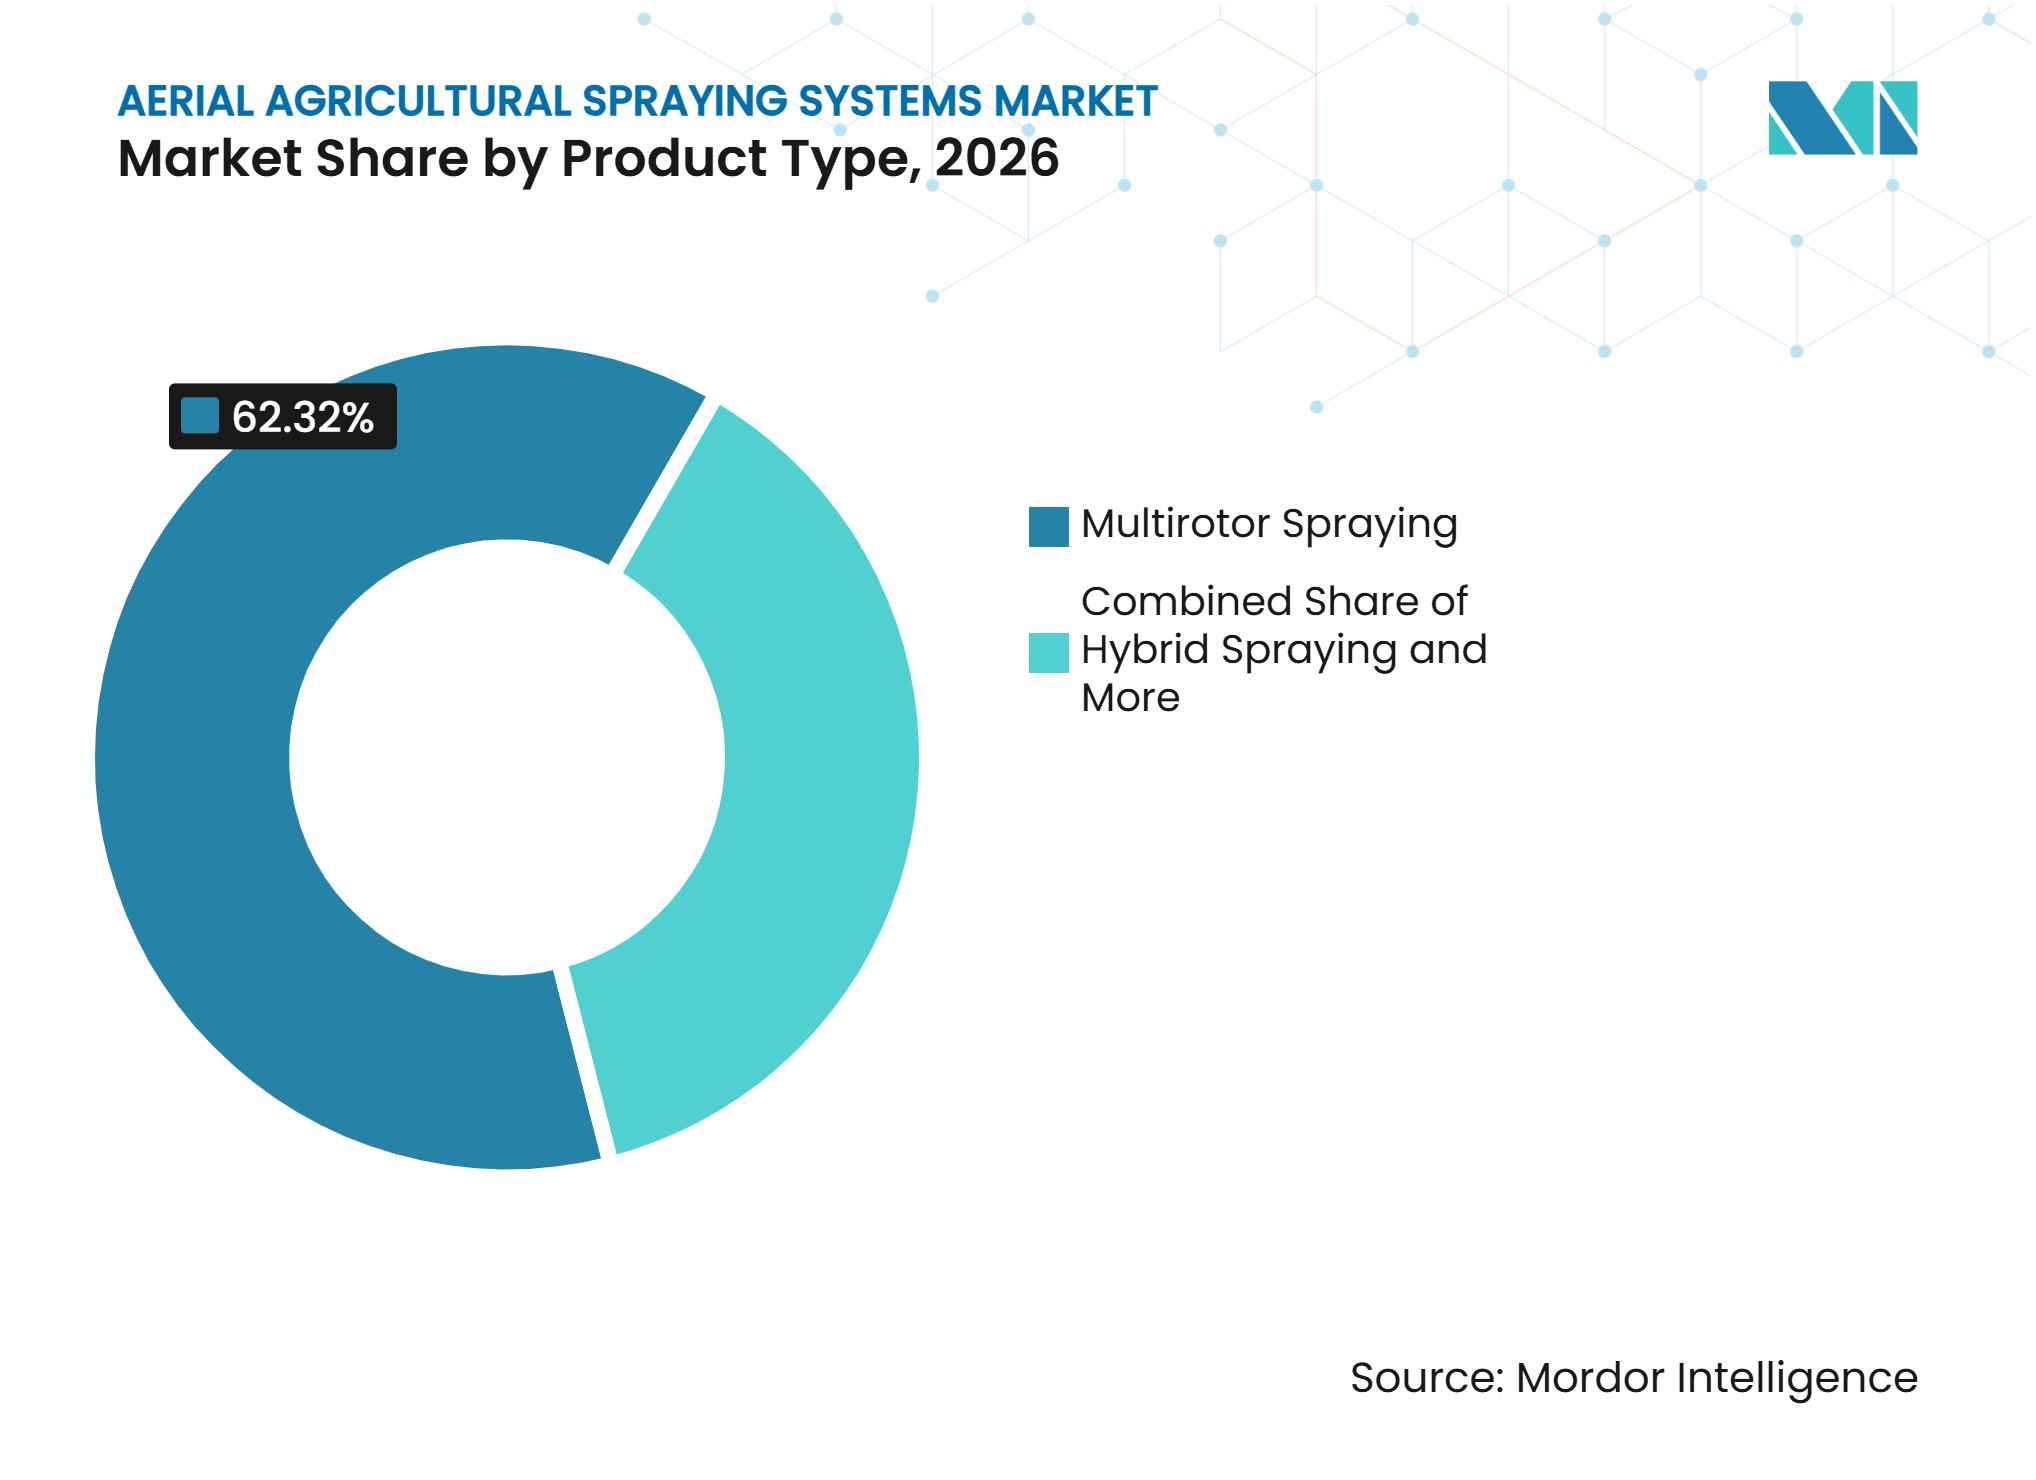
- Nach Produkttyp hielt Multirotor-Sprühung im Jahr 2026 einen Anteil von 62,32 % am globalen Markt für luftgestützte landwirtschaftliche Sprühsysteme. Hybrid-Sprühsysteme werden voraussichtlich mit einem CAGR von 22,13 % im Zeitraum 2027–2032 wachsen.
- Nach Nutzlastkapazität hielt das Segment bis zu 20 Liter im Jahr 2026 einen Anteil von 58,11 % an der globalen Marktgröße für luftgestützte landwirtschaftliche Sprühsysteme. Das Segment mit mehr als 100 Litern wird voraussichtlich mit einem CAGR von 18,17 % im Zeitraum 2027–2032 wachsen.
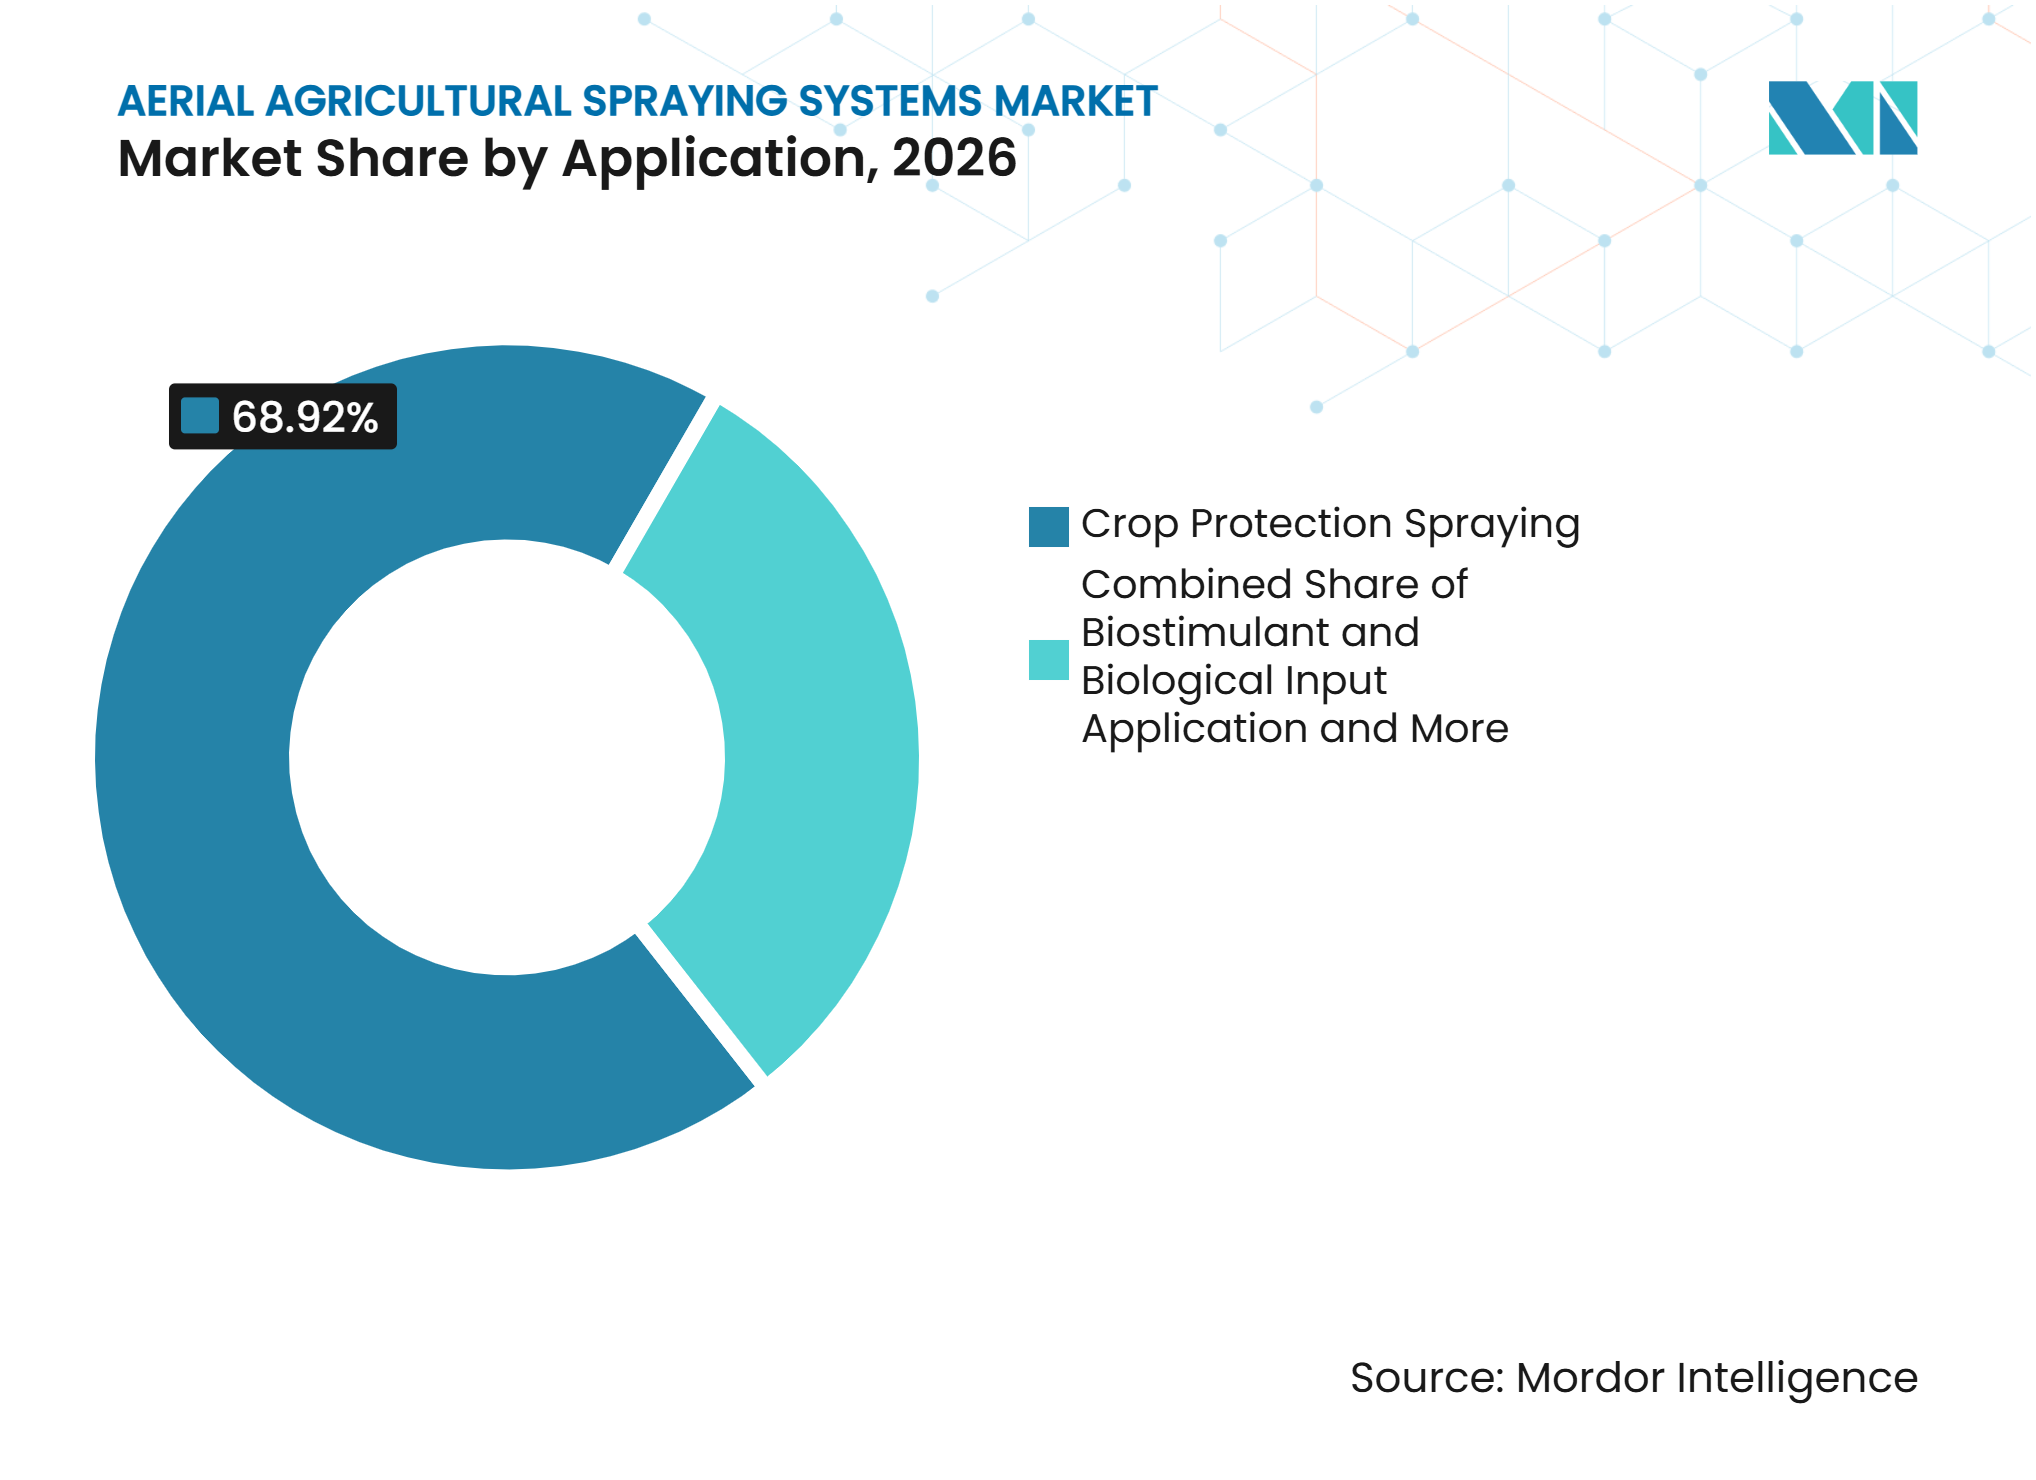
- Nach Anwendung entfiel auf Pflanzenschutzsprühung im Jahr 2026 ein Anteil von 68,92 % am globalen Markt für luftgestützte landwirtschaftliche Sprühsysteme. Die Anwendung von Biostimulanzien und biologischen Betriebsmitteln wird voraussichtlich mit einem CAGR von 20,35 % im Zeitraum 2027–2032 wachsen.
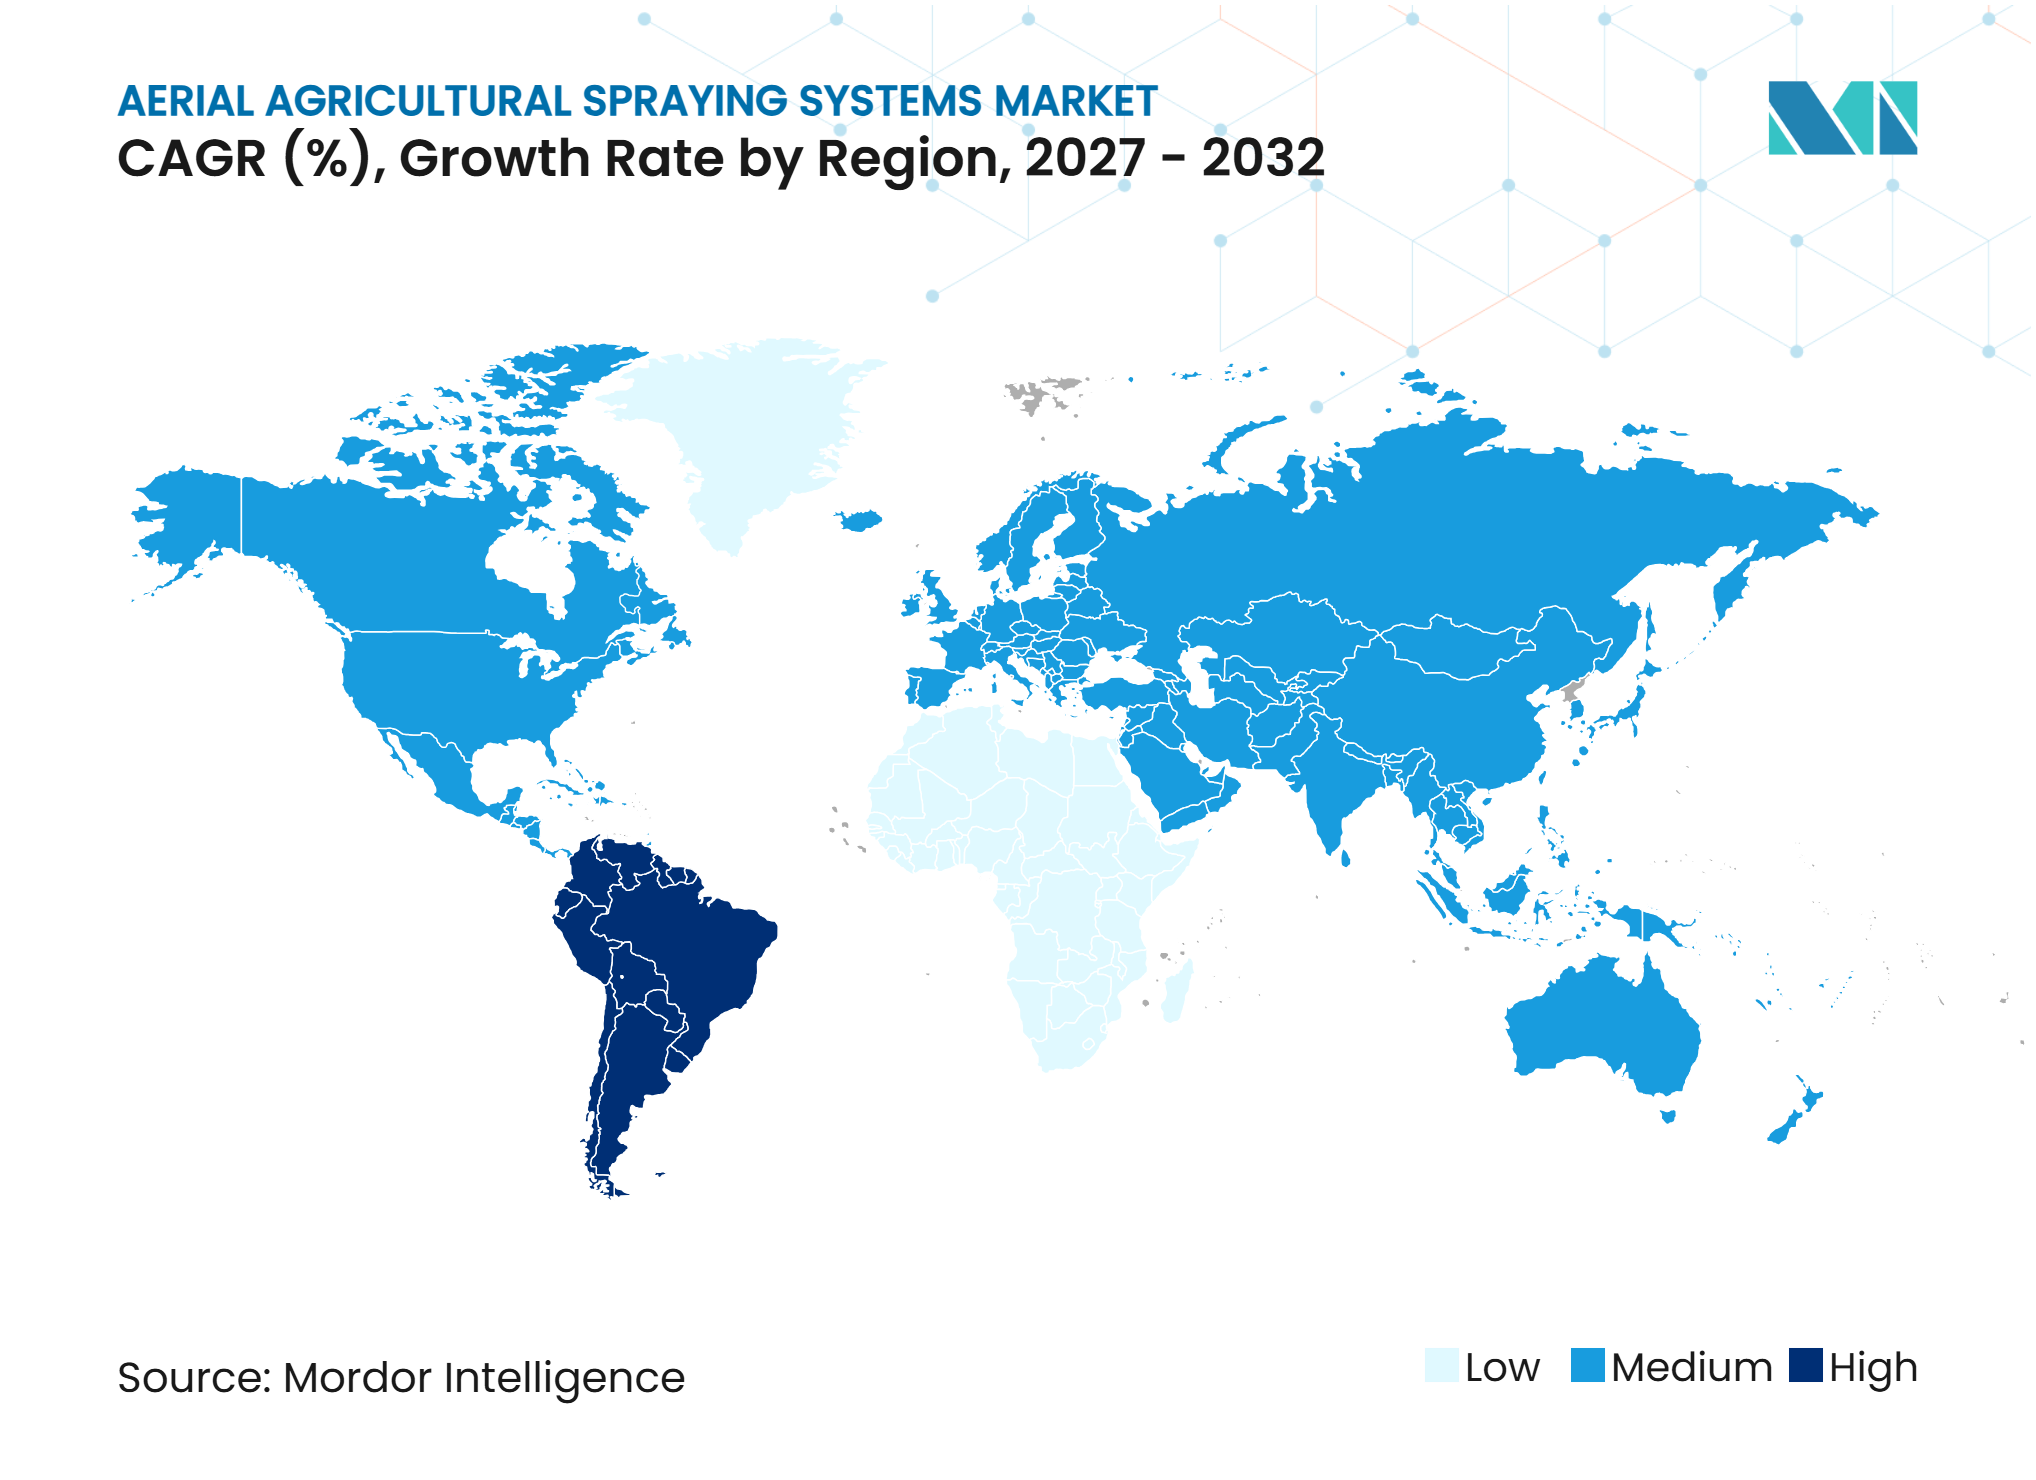
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2026 einen Anteil von 52,21 % am globalen Markt für luftgestützte landwirtschaftliche Sprühsysteme. Südamerika wird voraussichtlich mit einem CAGR von 18,67 % im Zeitraum 2027–2032 wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erweiterung der Flotten landwirtschaftlicher Sprühdrohnen | +2.4% | Global, angeführt von China, Japan, Indien, Brasilien und den Vereinigten Staaten, wo Flottenbereitstellungen und behandelte Anbauflächen zunehmen | Langfristig (≥ 4 Jahre) |
| Arbeitskräftemangel erhöht die Nachfrage nach ferngesteuerter Luftausbringung | +1.8% | Global, insbesondere Japan, Südkorea, Nordamerika, Europa und arbeitskräftebeschränkte Gartenbauregionen | Mittelfristig (2–4 Jahre) |
| Präzise Durchflussregelung reduziert Betriebsmittelverschwendung und Abdrift | +1.4% | Global, mit starker Relevanz in den Vereinigten Staaten, Europa, Japan und Australien, wo Umweltkonformität und Betriebsmitteleffizienz Priorität haben | Mittelfristig (2–4 Jahre) |
| Öffentliche Subventionen beschleunigen den Kauf von Sprühsystemen | +1.7% | China, Indien, Japan sowie ausgewählte europäische und südamerikanische Märkte | Kurzfristig (≤ 2 Jahre) |
| Schwieriges Gelände und Pflanzenbestände begünstigen den Luftzugang | +0.9% | Südamerika, Südostasien, Indien, China sowie hügelige oder fragmentierte Anbaugebiete weltweit | Langfristig (≥ 4 Jahre) |
| Heuschreckenbekämpfung und Notfallprogramme zum Pflanzenschutz | +0.5% | Afrika, der Nahe Osten, Südasien und Teile Südamerikas | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Erweiterung der Flotten landwirtschaftlicher Sprühdrohnen
Eine wachsende installierte Basis schafft Nachfrage nach kompletten Systemen und Ersatzkomponenten im globalen Markt für luftgestützte landwirtschaftliche Sprühsysteme. DJI Agriculture gab im November 2025 bekannt, dass seine globalen Lieferungen landwirtschaftlicher Drohnen für 2025 die Marke von 200.000 Einheiten überschritten haben, und in den Einführungsmaterialien vom Juli 2026 wurde die Anzahl der weltweit im Einsatz befindlichen landwirtschaftlichen DJI-Drohnen mit mehr als 600.000 angegeben. Dieselbe Veröffentlichung vom Juli 2026 stellte die Agras T55 mit einer Sprühkapazität von 50 Litern und das Agras T100 Dual Battery Spraying System mit einem 90-Liter-Sprühtank vor. Das erweiterte Produktsortiment ermöglicht es Betreibern, Geräte für Obstgärten, kleine Parzellen und Großflächenbetriebe auszuwählen. Alternde Flotten benötigen zudem Batterien, Ladegeräte, Zerstäuber und Düsen, was einen wiederkehrenden Umsatzstrom unterstützt. Dieser Effekt der installierten Basis verringert die Abhängigkeit von Neuanschaffungen allein.
Arbeitskräftemangel erhöht die Nachfrage nach ferngesteuerter Luftausbringung
Arbeitskräftemangel in der Landwirtschaft steigert das Interesse an ferngesteuerter Luftausbringung, wo manuelle oder konventionelle Luftarbeiten schwer zu besetzen sind. Das japanische Ministerium für Landwirtschaft, Forstwirtschaft und Fischerei (MAFF) berichtete im März 2026, dass die mit Drohnen behandelte Fläche im Haushaltsjahr 2024 geschätzte 1,196 Millionen Hektar erreichteStand der Drohnennutzung in der Landwirtschaft (HJ2), MAFF, maff.go.jp">[2]. Im Juni 2025 vereinbarten der Nationale Verband der landwirtschaftlichen Genossenschaftsverbände (JA Zennoh), die KDDI Corporation und KDDI Smart Drone die Entwicklung autonomer ferngesteuerter Sprühdienstleistungen mit dem Ziel der Kommerzialisierung bis zum Haushaltsjahr 2027. Die Vereinbarung reagierte auf eine schrumpfende landwirtschaftliche Erwerbsbevölkerung; die Landwirtschafts- und Forstzählung 2025 des MAFF zählte 1,036 Millionen landwirtschaftliche Kernarbeitskräfte mit einem Durchschnittsalter von 67,7 Jahren. Dienstleistungsbetreiber können ferngestütztes Flottenmanagement nutzen, um Gerätekosten auf mehrere Betriebe zu verteilen. Dieses Modell kann den Kauf in Richtung professioneller Betreiber mit höherem Auslastungsbedarf verlagern.
Öffentliche Subventionen beschleunigen den Kauf von Sprühsystemen
Kaufunterstützung kann den Investitionszyklus für Genossenschaften und kleinere Landwirtschaftsgruppen verkürzen. Indiens Namo Drone Didi-Programm gewährt ausgewählten Frauen-Selbsthilfegruppen (SHGs) eine zentrale finanzielle Unterstützung von 80 % der Kosten eines genehmigten Drohnenpakets, begrenzt auf 800.000 Indische Rupien (INR) (8.727 USD). Das Programm bietet außerdem eine Zinsvergünstigung von 3 % auf Darlehen, die Verbände auf Clusterebene der SHGs für die verbleibenden Kosten im Rahmen des Fonds für landwirtschaftliche Infrastruktur (AIF) aufnehmen. Indiens Unionshaushalt 2026–27 wies dem Programm 676,85 Crore INR (73,84 Millionen USD) zu, denselben Betrag wie der Haushaltsvoranschlag 2025–26. Diese Maßnahmen helfen Dienstleistern, Geräte zu erwerben, die einzelne Kleinbauern möglicherweise nicht direkt kaufen würden. Sie begünstigen auch Lieferanten, die öffentliche Beschaffungs- und Händlerqualifikationsanforderungen erfüllen können.
Präzise Durchflussregelung reduziert Betriebsmittelverschwendung und Abdrift
Präzise Durchflussregelung macht Luftsysteme relevanter, wenn Betreiber Tröpfchengröße und Ausbringungsrate steuern müssen. Guangzhou XAG Co., Ltd. (XAG) gibt an, dass das RevoSpray 5-System auf seiner P150 Max-Drohne Tröpfchengrößen von 60 bis 500 Mikron und eine maximale Durchflussrate von 32 Litern pro Minute unterstützt, die mit einem Vier-Düsen-Kit auf 46 Liter pro Minute steigt. Eine 2025 in der Fachzeitschrift International Journal of Agricultural and Biological Engineering veröffentlichte Übersichtsarbeit identifizierte Düsentyp, Fluggeschwindigkeit und Flughöhe als wichtige Parameter, die die Sprühablagerung und Abdrift bei Anwendungen mit unbemannten Luftfahrzeugen beeinflussen. Geräte mit steuerbarer Zerstäubung können Betreibern helfen, Anforderungen an das Abdriftmanagement zu erfüllen. Der Vorteil ist besonders relevant in Märkten, in denen die Umweltkonformität die Betriebsgenehmigungen beeinflusst. Bessere Aufzeichnungen und konsistente Sprüheinstellungen können auch die Argumentation für professionelle Dienstleistungsmodelle stärken.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Vorschriften für den landwirtschaftlichen Drohnenbetrieb | -1.1% | Global, insbesondere Nordamerika, Europa und Märkte mit sich entwickelnden Regeln für den Betrieb jenseits der Sichtlinie und Pilotenzertifizierung | Mittelfristig (2–4 Jahre) |
| Begrenzte Genehmigungen für die Luftausbringung von Pflanzenschutzmitteln | -0.9% | Europa, die Vereinigten Staaten, Kanada, Australien und Länder mit strengen Pestizid-Zulassungsregimen | Langfristig (≥ 4 Jahre) |
| Haftung für Sprühabdrift und Einschränkungen durch Wetterfenster | -0.8% | Global, mit hoher Relevanz in Europa, Nordamerika, Australien und dicht besiedelten Anbauregionen | Mittelfristig (2–4 Jahre) |
| Batterieausdauer und Nutzlastgrenzen für Hochkapazitätsanwendungen | -0.7% | Global, insbesondere Großbetriebe in Nordamerika, Südamerika, Australien und Afrika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Vorschriften für den landwirtschaftlichen Drohnenbetrieb
Unterschiedliche Zulassungs-, Pilotenlizenz-, Luftraum- und Fernbetriebsvorschriften erhöhen die Kosten für den Eintritt in mehrere Märkte. Die Federal Aviation Administration veröffentlichte im August 2025 einen Regelungsentwurf für den Betrieb jenseits der Sichtlinie, und die endgültige Regelung war bis Oktober 2026 noch nicht veröffentlicht. Ein abgeschlossener leistungsbasierter Rahmen könnte den Bedarf an individuellen Ausnahmegenehmigungen für einige Betriebe in den Vereinigten Staaten reduzieren. In Europa kann die landwirtschaftliche Sprühung eine spezifische Risikobewertung des Betriebs und eine Genehmigung der nationalen Luftfahrtbehörden erfordern. Diese Verfahren variieren je nach Zuständigkeitsbereich, was die Flottenbereitstellung und Serviceerweiterung verzögern kann. Hersteller können diese Barriere nicht allein durch Produktverbesserungen überwinden.
Begrenzte Genehmigungen für die Luftausbringung von Pflanzenschutzmitteln
Die Systemnachfrage bleibt begrenzt, wenn Pflanzenschutzetiketten keine Luft- oder Drohnenausbringung erlauben. Im Mai 2026 einigte sich der Rat der Europäischen Union auf seinen Standpunkt zur Änderung der Richtlinie 2009/128/EG, um Mitgliedstaaten zu ermöglichen, bestimmte Drohnentypen vom Verbot der Luftausbringung auszunehmen, vorbehaltlich der Risikobeurteilungsleitlinien der Europäischen Behörde für Lebensmittelsicherheit und eines delegierten Rechtsakts zur Bestimmung geeigneter Drohnen. Frankreichs Gesetz Nr. 2025-365 vom 23. April 2025 erlaubt die Drohnenausbringung von Biokontroll-, risikoarmen und ökologischen Landbauprodukten in bestimmten Umgebungen, einschließlich Hängen von mindestens 20 % und Bananenplantagen. Das Gesetz schuf auch einen experimentellen Pfad von bis zu drei Jahren für zusätzliche Anwendungsfälle. Breitere Geräteverkäufe hängen vom Fortschritt bei der chemischen Zulassung und den Prozessen zur Etikettenänderung ab. Allein die Hardware-Fähigkeit kann die rechtliche Ausbringungsgenehmigung nicht ersetzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Multirotor-Systeme führen, während Hybridplattformen die Abdeckung erweiternMultirotor-Sprühung hielt im Jahr 2026 einen Umsatzanteil von 62,32 %. Schweben und enge Manövrierfähigkeit machen diese Systeme gut geeignet für fragmentierte Parzellen, unregelmäßige Feldgrenzen, Obstgärten und Reisfelder. Diese Flexibilität unterstützt ihre weite Verbreitung in asiatischen Landwirtschaftssystemen und in anderen Regionen mit kleinen Feldgrößen. Starrflügler-Sprühplattformen dienen ausgewählten Großflächenanwendungen, bei denen lange Flugwege und offenes Gelände ihrem Betriebsprofil entsprechen. Pyka Inc. stellte im Februar 2025 den Pelican 2 vor, ein autonomes elektrisches Starrflügler-Sprühflugzeug. Es hat eine Nutzlast von 300 Litern und eine angegebene Arbeitsleistung von bis zu 90 Hektar pro Stunde. Bemannte Drehflügler-Luftfahrzeugsysteme bleiben für etablierte Auftragnehmernetze in Märkten mit langer Geschichte der Luftausbringung relevant.
Hybrid-Sprühsysteme werden voraussichtlich mit einem CAGR von 22,13 % von 2027 bis 2032 wachsen. Hybridkonstruktionen kombinieren senkrechtes Starten und Landen mit der Vorwärtsflugeffizienz von Starrflüglern. Eine 2025 in The Aeronautical Journal veröffentlichte Übersicht über landwirtschaftliche Sprüh-Unmanned Aerial Vehicles stellte fest, dass diese Konfiguration mehr Ausdauer und Abdeckung bietet. Sie behält auch den für beengte Bereiche erforderlichen Senkrechtstart. Die Kategorie eignet sich für Einsätze, die größere Reichweite benötigen, ohne die Präzision in geringer Höhe im globalen Markt für luftgestützte landwirtschaftliche Sprühsysteme zu verlieren.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Nutzlastkapazität:
Kleinere Systeme behalten das Volumen, während Hochkapazitätssegmente schneller wachsenDas Segment bis zu 20 Liter entfiel im Jahr 2026 auf 58,11 % des Umsatzes. Kompakte Systeme passen zu den kleineren Parzellen und niedrigeren Kapitalbudgets, die in vielen landwirtschaftlichen Gebieten des asiatisch-pazifischen Raums üblich sind. Ihre geringere Nutzlast macht sie auch für Betreiber praktisch, die zwischen verstreuten Feldern wechseln. Die Bereiche mehr als 20 bis 50 Liter und mehr als 50 bis 100 Liter bedienen professionelle Auftragnehmer, die mehr Tagesleistung wünschen. Diese mittleren Systeme überbrücken die Lücke zwischen Kleinbauernbetrieben und großen kommerziellen Flotten.
Das Segment mit mehr als 100 Litern wird voraussichtlich mit einem CAGR von 18,17 % von 2027 bis 2032 wachsen. Großflächenbetreiber legen größten Wert auf Flächenabdeckung pro Flug und kleinere Bodenmannschaften. DJI brachte die Agras T100 mit einem 100-Liter-Sprühtank im Juli 2025 weltweit auf den Markt und stellte im Juli 2026 ihr Dual-Battery-Sprühsystem vor. Hochkapazitätsgeräte benötigen auch Mischtanks, Ladegeräte und Feldstrominfrastruktur. Diese zusätzlichen Anlagen können die Wechselkosten erhöhen, sobald ein professioneller Betreiber im globalen Markt für luftgestützte landwirtschaftliche Sprühsysteme ein Plattform-Ökosystem gewählt hat.
Nach Anwendung:
Pflanzenschutz bildet die größte Basis, während biologische Betriebsmittel schneller wachsenPflanzenschutzsprühung entfiel im Jahr 2026 auf 68,92 % der globalen Marktgröße für luftgestützte landwirtschaftliche Sprühsysteme. Schädlings- und Krankheitsbehandlungen schaffen wiederkehrende Nachfrage bei Reis, Weizen, Soja, Baumwolle und Plantagenkulturen. Das Segment profitiert dort, wo die Luftausbringung nasse, steile oder dicht bewachsene Felder erreichen kann. Die Blattdüngerausbringung ist eine stabile sekundäre Anwendung, insbesondere dort, wo eine präzise Nährstoffausbringung manuelle Feldarbeit reduzieren kann. Heuschrecken- und Notfall-Pflanzenschädlingsbekämpfung schafft unregelmäßige Nachfrage, die von Ausbruchsbedingungen und öffentlichen Reaktionsprogrammen abhängt.
Die Anwendung von Biostimulanzien und biologischen Betriebsmitteln wird voraussichtlich mit einem CAGR von 20,35 % von 2027 bis 2032 wachsen. Diese Betriebsmittel können die Luftausbringung bevorzugen, wenn Betriebe eine schnelle Behandlung in bestimmten Kulturstadien benötigen. Im Januar 2026 berichtete Bioiberica, dass die Ausbringung seines Terra-Sorb-Komplexes per Drohne die Erträge in Feldversuchen in Indiana steigerte. Im Juni 2025 berichtete ABZ Innovation über Versuche mit Bio-Nat Kft., bei denen eine Drohne mit Controlled-Droplet-Application-Düsen zur Ausbringung mikrobieller Biostimulanzien auf Getreide- und Gartenbaukulturen in Ungarn eingesetzt wurde. Im September 2026 erteilte die irische Luftfahrtbehörde ZenaDrone eine Genehmigung für spezifische Betriebsrisikobewertungen für die Drohnenausbringung von Düngemitteln, Kalk, Biostimulanzien und anderen Nicht-Pflanzenschutzmitteln. Diese Genehmigung unterstützt einen separaten regulatorischen Pfad für einige biologische und bodenbezogene Betriebsmittel.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Der asiatisch-pazifische Raum hielt im Jahr 2026 einen Anteil von 52,21 % am globalen Umsatz. Chinas Fertigungsbasis, Japans Arbeitskräftemangel und Indiens Kaufunterstützungsprogramme schaffen eine breite regionale Nachfragebasis für den globalen Markt für luftgestützte landwirtschaftliche Sprühsysteme. DJI gab an, dass seine globalen Lieferungen landwirtschaftlicher Drohnen im Jahr 2025 200.000 Einheiten überschritten. Japans mit Drohnen behandelte Fläche erreichte im Haushaltsjahr 2024 laut dem Ministerium für Landwirtschaft, Forstwirtschaft und Fischerei geschätzte 1,196 Millionen Hektar. Indiens Namo Drone Didi-Programm zielt auf 15.000 Drohnen ab und unterstützt gruppenbasiertes Eigentum, was den Zugang über einzelne Landwirtschaftskäufer hinaus erweitern kannStand der Nutzung landwirtschaftlicher Drohnen, Ministerium für Landwirtschaft, Forstwirtschaft und Fischerei, maff.go.jp">[3].
Südamerika wird voraussichtlich mit einem CAGR von 18,67 % im Zeitraum 2027–2032 wachsen. Brasilien ist zentral für die regionale Expansion, da Großbetriebe, Geländeeinschränkungen und Auftragnehmermodelle eine höhere Geräteauslastung im globalen Markt für luftgestützte landwirtschaftliche Sprühsysteme unterstützen können. Guangzhou XAG Co., Ltd. (XAG) stellte die P150 und P60 in Brasilien gemeinsam mit CNH auf der Agrishow 2025 vor. Pyka Inc. gab im Januar 2026 eine Folgebestellung von SLC Agrícola für Pelican 2-Flugzeuge nach einer vorangegangenen Betriebssaison bekannt. Brasiliens Luftfahrt- und Agrarkonformitätsanforderungen bleiben wichtig, da der kommerzielle Maßstab Betreibergenehmigungen, Feldprotokolle und Produktnutzungskonformität erfordert.
Nordamerika nutzt Luftsprühsysteme neben etablierten bemannten Luftfahrzeugen und Bodengeräten. In Europa erlaubt Frankreichs Gesetzgebung von 2025 bestimmte Drohnenanwendungen. Eine umfassendere Änderung auf Ebene der Europäischen Union befindet sich noch in Verhandlung und hängt von den Leitlinien der Europäischen Behörde für Lebensmittelsicherheit und einem delegierten Rechtsakt ab. Die 2025 von der Federal Aviation Administration vorgeschlagene Regelung für den Betrieb jenseits der Sichtlinie könnte den US-amerikanischen Betrieb beeinflussen, und ihre endgültige Fassung war bis Oktober 2026 noch nicht veröffentlicht. Im Nahen Osten und in Afrika hilft die Drohnenausbildung der Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen zur Bekämpfung der Wüstenheuschrecke in Oman im Januar 2026 und in Mauretanien im September 2026 beim Aufbau einer zertifizierten Betreiberbasis.
Wettbewerbslandschaft
Marktkonzentration
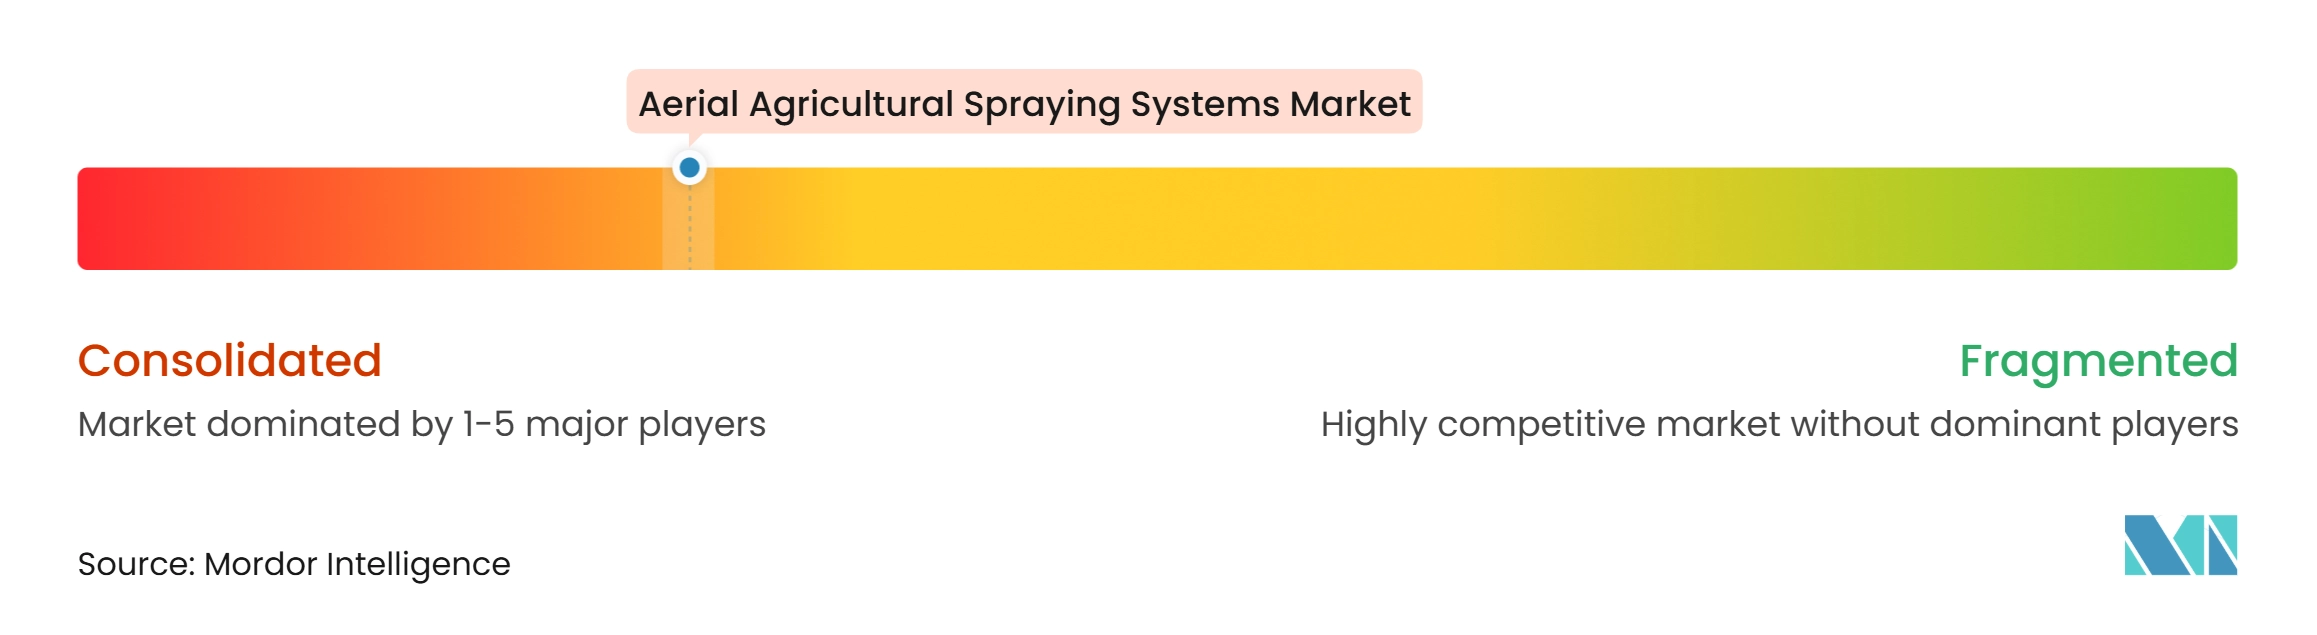
Der globale Markt für luftgestützte landwirtschaftliche Sprühsysteme ist konsolidiert. Der Wettbewerb konzentriert sich auf Produktpalette, Händler- und Serviceabdeckung, Markteinführungszeitpunkt sowie die Fähigkeit, Betreiber mit Batterien, Ladegeräten, Software und Ersatzteilen zu unterstützen. DJI erweiterte sein Portfolio im Juli 2025 um die Agras T100, T70P und T25P; zu seinen wichtigsten Märkten außerhalb Chinas zählen Brasilien, Mexiko, Thailand und Japan. Yamaha Motor Co., Ltd. hält seine stärkste Position in Japan. Im September 2025 erhielten fünf seiner FAZER R-Modelle für unbemannte Hubschrauber die Typzertifizierung Typ 2 vom Ministerium für Land, Infrastruktur, Transport und Tourismus. Häufige Portfolio-Aktualisierungen können den Flottenersatz fördern und Händlern helfen, Nutzer mit unterschiedlichen Nutzlastanforderungen zu bedienen.
Guangzhou XAG Co., Ltd. (XAG) nutzt Vertriebspartner, um professionelle Betreiber zu erreichen. Das Unternehmen verkauft die P150 und P60 in Brasilien über das Präzisionslandwirtschaftsnetzwerk von CNH und hat die P150 Max seit Februar 2026 über sein autorisiertes US-Händlernetzwerk verkauft. EAVISION nutzte Live-Demonstrationen auf der Agrishow 2026 in Brasilien, um seinen J150 Landwirten und Händlern vorzustellen. Pyka Inc.'s Pelican 2 bietet eine alternative Plattformkonfiguration für Pflanzenschutzarbeiten mit höherer Nutzlast und autonomem Starrflügler.
Konformität, Nutzlast, Ausdauer und Ausbringungsqualität prägen die Differenzierung der Anbieter. Das US-amerikanische Beschaffungsumfeld kann Plattformen begünstigen, die Sicherheits- und Beschaffungsanforderungen erfüllen. Hylio, Inc. gibt an, dass alle seine Produkte dem National Defense Authorization Act (NDAA) entsprechen, und sein Blue HYL-150 ARES wurde im April 2026 auf die Blue Unmanned Aircraft Systems Cleared List aufgenommen. SKK Holdings Limited (Rantizo, Inc.) positioniert sein in den USA gebautes Harvest 100 für Käufer, die NDAA-konforme Beschaffung benötigen. Der im Oktober 2026 abgeschlossene Kauf der Drohnen-Assets von Rantizo durch SKK verschaffte dem Unternehmen Zugang zu öffentlichen Märkten. Dieser Bericht gibt keine Marktanteile auf Unternehmensebene bekannt.
Marktführer in der Branche für luftgestützte landwirtschaftliche Sprühsysteme
-
DJI (DJI Agriculture)
-
Guangzhou XAG Co., Ltd. (XAG)
-
Yamaha Motor Co., Ltd.
-
EAVISION
-
Hylio, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für luftgestützte landwirtschaftliche Sprühsysteme Unternehmen in diesem Bericht
- DJI
- Guangzhou XAG Co., Ltd. (XAG)
- Yamaha Motor Co., Ltd.
- EAVISION
- Hylio, Inc.
- Pyka Inc.
- SKK Holdings Limited (Rantizo, Inc.)
- Xmobots Tecnologia Ltda.
- Draganfly Inc.
- TopXGun
- ABZ Innovation
- Rotor Technologies, Inc.
- Heilongjiang Huida Technology Co., Ltd.
- Shandong Joyance Intelligence Technology Co., Ltd.
- Exedy Drones
Neueste Industrielle Entwicklungen in Markt für luftgestützte landwirtschaftliche Sprühsysteme
- Oktober 2026: Pyka Inc. und Grupo HAME begannen Guatemalas erste autonome elektrische Luftsprühoperationen für Kulturpflanzen in Tecún Umán, San Marcos, nachdem Guatemalas Dirección General de Aeronáutica Civil das Pelican-Flugzeug für die landwirtschaftliche Sprühung genehmigt hatte. Der Einsatz unterstützt das Management der Schwarzen Sigatoka in den Bananenoperationen von Grupo HAME.
- Februar 2026: Guangzhou XAG Co., Ltd. (XAG) stellte die von der Federal Communications Commission genehmigte P150 Max auf der Spray Drone End User Conference auf dem US-Markt vor. Das Unternehmen gab an, dass die Drohne eine maximale Nutzlast von 80 Kilogramm hat, einem Betreiber die Steuerung von zwei Drohnen ermöglicht und mit zwei Ladegeräten und einem Nebelkühlturm in nur 7 Minuten aufgeladen werden kann.
- Februar 2025: Pyka Inc. stellte den Pelican 2 vor und erhielt die Genehmigung für den kommerziellen Betrieb von der Federal Aviation Administration. Das Unternehmen gab an, dass das Flugzeug eine Nutzlast von 300 Litern und eine Arbeitsleistung von bis zu 90 Hektar pro Stunde hat.
Umfang des globalen Marktberichts für luftgestützte landwirtschaftliche Sprühsysteme
Der Marktbericht für luftgestützte landwirtschaftliche Sprühsysteme ist segmentiert nach Produkttyp (Multirotor-Sprühung, Starrflügler-Sprühung, Hybrid-Sprühung und Sonstige), nach Nutzlastkapazität (bis zu 20 Liter, mehr als 20 bis 50 Liter, mehr als 50 bis 100 Liter und mehr als 100 Liter), nach Anwendung (Pflanzenschutzsprühung, Blattdüngerausbringung, Biostimulanzien- und biologische Betriebsmittelanwendung sowie Heuschrecken- und Notfall-Pflanzenschädlingsbekämpfung) sowie nach Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Multirotor-Sprühung |
| Starrflügler-Sprühung |
| Hybrid-Sprühung |
| Sonstige (bemannte Drehflügler-Luftfahrzeuge usw.) |
| Bis zu 20 Liter |
| Mehr als 20 bis 50 Liter |
| Mehr als 50 bis 100 Liter |
| Mehr als 100 Liter |
| Pflanzenschutzsprühung |
| Blattdüngerausbringung |
| Biostimulanzien- und biologische Betriebsmittelanwendung |
| Heuschrecken- und Notfall-Pflanzenschädlingsbekämpfung |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Kolumbien | |
| Peru | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Spanien | |
| Italien | |
| Russland | |
| briges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Australien | |
| Singapur | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Kenia | |
| Nigeria | |
| Übriges Afrika |
| Nach Produkttyp | Multirotor-Sprühung | |
| Starrflügler-Sprühung | ||
| Hybrid-Sprühung | ||
| Sonstige (bemannte Drehflügler-Luftfahrzeuge usw.) | ||
| Nach Nutzlastkapazität | Bis zu 20 Liter | |
| Mehr als 20 bis 50 Liter | ||
| Mehr als 50 bis 100 Liter | ||
| Mehr als 100 Liter | ||
| Nach Anwendung | Pflanzenschutzsprühung | |
| Blattdüngerausbringung | ||
| Biostimulanzien- und biologische Betriebsmittelanwendung | ||
| Heuschrecken- und Notfall-Pflanzenschädlingsbekämpfung | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Kolumbien | ||
| Peru | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| Russland | ||
| briges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Singapur | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Kenia | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie lautet die globale Marktprognose für luftgestützte landwirtschaftliche Sprühsysteme bis 2032?
Der Markt wird voraussichtlich bis 2032 4,35 Milliarden USD erreichen und im Zeitraum 2027–2032 mit einem CAGR von 12,9 % wachsen.
Welcher Produkttyp führt den globalen Markt für luftgestützte landwirtschaftliche Sprühsysteme an?
Multirotor-Sprühung führt mit einem Anteil von 62,32 % im Jahr 2026.
Welche Nutzlastkategorie wächst am schnellsten im globalen Markt für luftgestützte landwirtschaftliche Sprühsysteme?
Mehr als 100 Liter wird voraussichtlich mit einem CAGR von 18,17 % im Zeitraum 2027–2032 wachsen.
Welche Region wächst am schnellsten im globalen Markt für luftgestützte landwirtschaftliche Sprühsysteme?
Südamerika wird voraussichtlich mit einem CAGR von 18,67 % im Zeitraum 2027–2032 wachsen.