
スマートグラスによるリモート目視検査市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
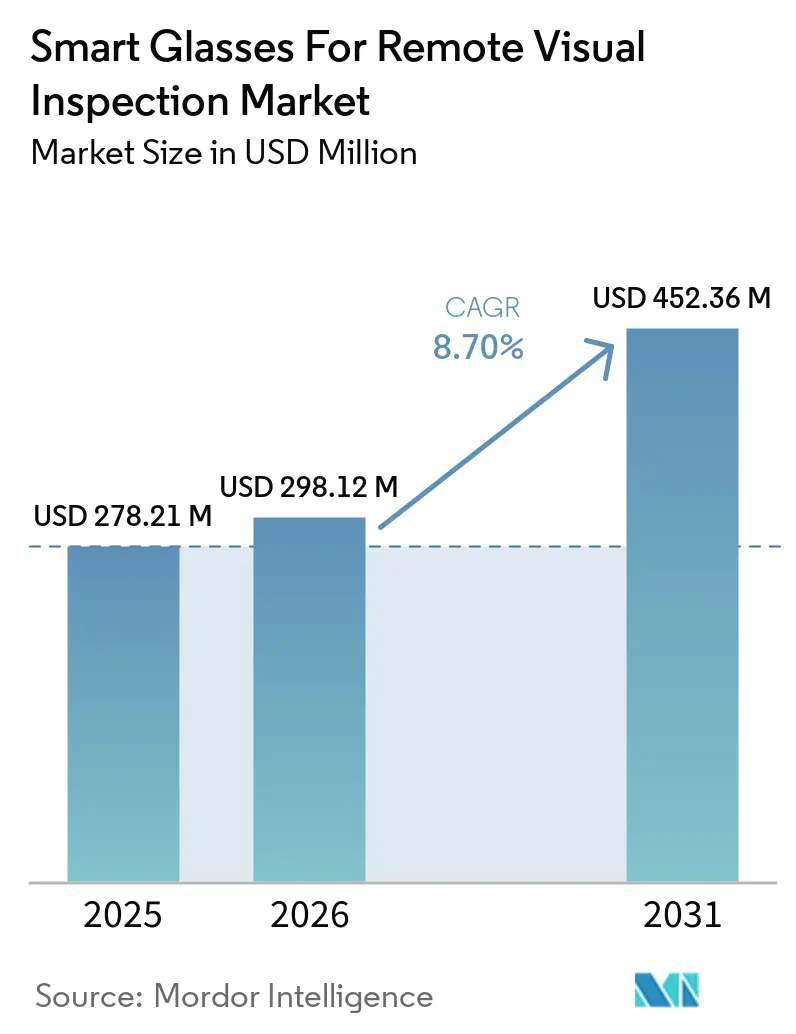
| 市場規模 (2026) | 298.12 百万米ドル |
| 市場規模 (2031) | 452.36 百万米ドル |
| Growth Rate (2026 - 2031) | 8.70 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスマートグラスによるリモート目視検査市場分析
スマートグラスによるリモート目視検査市場の規模は2025年に278.21 ミリオン 米ドルと評価され、2026年の298.12 ミリオン 米ドルから2031年には452.36 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは8.70%です。スマートグラスによるリモート目視検査市場は、産業ユーザーが紙の記録や定期的な点検から、接続されたハンズフリーの文書化へと移行していることによって支えられています。センサーの読み取り値が安全管理および資産管理プロセスにおいて確認を必要とする場面では、視覚的な証拠が引き続き重要です。検査作業では機器の故障が許されないため、目的に特化した堅牢なプラットフォームはコンシューマー向けデバイスよりも適しています。ベンダーはコンピュータービジョンとウェアラブルハードウェアを組み合わせており、これにより競争の軸がソフトウェアインテグレーション、データ管理、および継続的なサースモデルへとシフトしています。光学部品の供給集中と職場のプライバシー義務は、コンプライアンスを実証し、部品サプライヤーとの確立された関係を維持できるサプライヤーに有利に働く可能性があります。
主要レポートのポイント
- ワークフロータイプ別では、定期検査が2025年のスマートグラスによるリモート目視検査市場シェアの32.71%を占め、継続的モニタリングは2031年にかけて11.63%のCAGRで拡大する見込みです。
- 導入形態別では、クラウドベースシステムが2025年のスマートグラスによるリモート目視検査市場シェアの47.63%を占め、2031年にかけて10.47%のCAGRで拡大する見込みです。
- アプリケーション別では、予防・予知保全検査が2025年のスマートグラスによるリモート目視検査市場シェアの26.83%を占め、資産状態モニタリングは2031年にかけて11.37%のCAGRで拡大する見込みです。
- エンドユーザー産業別では、製造業が2025年のスマートグラスによるリモート目視検査市場シェアの31.47%を占め、エネルギー・公益事業は2031年にかけて11.83%のCAGRで拡大する見込みです。
- 地域別では、北米が2025年のスマートグラスによるリモート目視検査市場シェアの35.82%を占め、アジア太平洋地域は2031年にかけて11.97%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルスマートグラスによるリモート目視検査市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| コネクテッドワーカープログラムの拡大 | +2.2% | 北米とヨーロッパが主導するグローバル | 中期(2〜4年) |
| ハンズフリー検査・保全のニーズ | +1.8% | 製造業集約地域で最も強いグローバル | 短期(2年以内) |
| 低遅延映像向け5Gおよびプライベート無線のサポート | +1.4% | ヨーロッパおよび北米への波及を伴うアジア太平洋地域 | 中期(2〜4年) |
| AIベースの欠陥認識と検査文書化 | +1.1% | ドイツおよび中国の製造業で最も強いグローバル | 短期(2年以内) |
| 熟練技術者の退職とリモートナレッジトランスファー | +0.7% | 北米、ヨーロッパ、日本 | 長期(4年以上) |
| 危険環境における堅牢なスマートグラスの活用 | +0.5% | 中東・アフリカ、およびアジア太平洋地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
コネクテッドワーカープログラムの拡大
コネクテッドワーカープログラムは、スマートグラスによるリモート目視検査市場における需要の中心的な源泉です。これはデバイスを作業指示書、保全記録、センサーフィードと連携させるためです。その価値は、ヘッドセット単体ではなく、検査証拠を既存の運用プロセスに組み込むことから生まれます。デジタル作業指示システムをすでに使用している組織は、パイロットからより大規模な展開へと移行しやすくなります。Airbusは2025年にハンブルクおよびトゥールーズの拠点でEricssonとともにプライベート5Gを導入し、拡張現実検査や予知保全を含むコネクテッドファクトリーのユースケースをサポートしました。AcuraFlowは2026年4月にVuzix M400の展開を北米全体で900ユニット以上に拡大し、モジュール式のハードウェアおよびソフトウェアプログラムが初期トライアルを超えて拡張できることを示しました。大規模な展開は、続の設置承認に必要な時間を短縮する内部運用上の証拠を生み出す可能性があります。
ハンズフリー検査・保全の必要性の高まり
ハンズフリー検査は、技術者がツールの操作、手順の確認、コミュニケーションを同時に行わなければならない場面で最も重要です。これらの作業は、老朽化した産業施設においてエラーや安全リスクを高める可能性があります。2025年の油田研究では、インテリジェントグラスシステムにより、異常検知精度93.6%、個別検査時間41.7%短縮、緊急対応時間がベースラインの28%に短縮されたと報告されています。[1]油田ステーションにおけるインテリジェントグラスの設計と実用的応用、分散型エネルギーシステムにおける応用技術、doi.org 同研究では、ステーションあたり年間440万人民元(607,000 米ドル)の運用コスト削減も報告されています。製造業ユーザーも初回修理成功率の向上と手順上のエラーの減少を報告していますが、成果はワークフローや導入環境によって異なります。これは、エラーや停止のコストがウェアラブル機器のコストを上回る場所での採用を支持するものです。
低遅延映像サポートを可能にする5Gおよびプライベート無線ネットワーク
プライベート5Gおよびキャンパスワイヤレスネットワークはスマートグラスによるリモート目視検査市場における主要な運用上の制約、すなわち帯域幅が限られた産業環境でのライブ映像の必要性に対処します。これらのネットワークは、集中的な映像処理をヘッドセットからエッジまたはクラウドシステムに移行できます。2024年の産業用拡張現実の研究では、デバイス・エッジ・クラウドモデルによりエンドツーエンドの遅延が78ミリ秒から45ミリ秒に短縮されました。同研究では、欠陥認識精度が99%以上を維持しながら4K映像を67%圧縮できたと報告されています。CIMPORはEricssonのプライベート5Gをポルトガルの3つの生産拠点に導入し、10ミリ秒未満の遅延でリモート保全アプリケーションを実しました。これらの展開は、作業現場で信頼性の高い接続が利用可能な場合に、継続的な視覚的ワークフローをより実用的なものにします。[2]デモ:5G/TSN統合と拡張現実によるスマート製造への道、IEEE CSCN、doi.org
AIベースの欠陥認識と検査文書化
人工知能はスマートグラスによるリモート目視検査市場をコミュニケーション中心のカテゴリーから、検知と文書化もサポートするカテゴリーへと変革しています。VuzixとWyr.aiは2025年6月にVuzix M400向けの検査プラットフォームを発表し、自動欠陥検知、バーコードスキャン、色合わせ、光学文字認識を搭載しました。2024年の研究では、組立検査中にスマートグラスのカメラフィードを通じてYOLOv8画像認識を評価しました。混合現実とコンピュータービジョンを組み合わせることで、欠陥検知の速度と信頼性が向上したことが明らかになりました。[3]産業品質管理におけるスマートグラスの使用の検証:ケーススタディ、応用科学、mdpi.com 記録された検査結果は、時間の経過とともに認識モデルを改善するためのラベル付きデータを提供することもできます。したがって、大規模な展開は、定義されたユースケース内でより多くの運用データを生成するため、優位性を持つ可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| フルシフト中のバッテリー稼働時間とウェアラビリティの限界 | -1.8% | グローバル | 短期(2年以内) |
| データ保護と労働者プライバシーへの懸念 | -1.4% | ヨーロッパおよび北米 | 中期(2〜4年) |
| MES、CMMS、ERP、レガシーシステムとの統合コスト | -0.9% | 特にレガシー依存度の高い産業におけるグローバル | 長期(4年以上) |
| 光学ウェーブガイド、マイクロディスプレイ、カメラの供給制約 | -0.7% | アジア太平洋地域の生産拠点に集中するグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
フルシフト運用中のバッテリー稼働時間とウェアラビリティの限界
バッテリー寿命と快適性は、スマートグラスによるリモート目視検査市場における実際的な制約として残っています。産業用グラスは通常、継続的な音声・映像使用時に2.5〜4時間の稼働時間を提供しますが、これは8〜12時間のシフトと比較すると短いです。組織は中断を避けるために、各作業者につき2〜3個のバッテリーユニットまたはホットスワップ可能なデバイスを必要とする場合があります。これにより、初期デバイス購入を超えた所有コストが50%〜80%増加する可能性があります。2024年の物流研究では、フルシフト使用には外部バッテリーパックが必要であり、長期的な眼精疲労に関する未解決の問題が提起されました。新しいデバイスはこの制約に対処しつつありますが、危険区域での運用では依然としてバッテリーの管理と適切な認証が必要です。
データ保護と労働者プライバシーへの懸念
職場の映像および生体認証データは、スマートグラスによるリモート目視検査市場における展開審査を長引かせる可能性があります。継続的な映像キャプチャは、録画が労働者やその他の個人を特定する場合にデータ保護要件を引き起こす可能性があります。AIによる認識機能は、EU AI法のもとでヨーロッパにおいてさらなるコンプライアンス義務を追加する可能性があります。北米では、デバイスが顔の形状や声紋をキャプチャする場合に、イリノイ州BIPAやカリフォルニア州CCPAの要件を含む生体情報規則が適用される可能性があります。法的・プライバシー審査は、ヨーロッパの法域では調達サイクルを3〜6ヶ月延長する可能性があります。確立された文書と設定可能なデータ管理機能を持つサプライヤーは、これらの要件に対応するうえで有利な立場にあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ワークフロータイプ別:継続的モニタリングが検査インフラを再構築
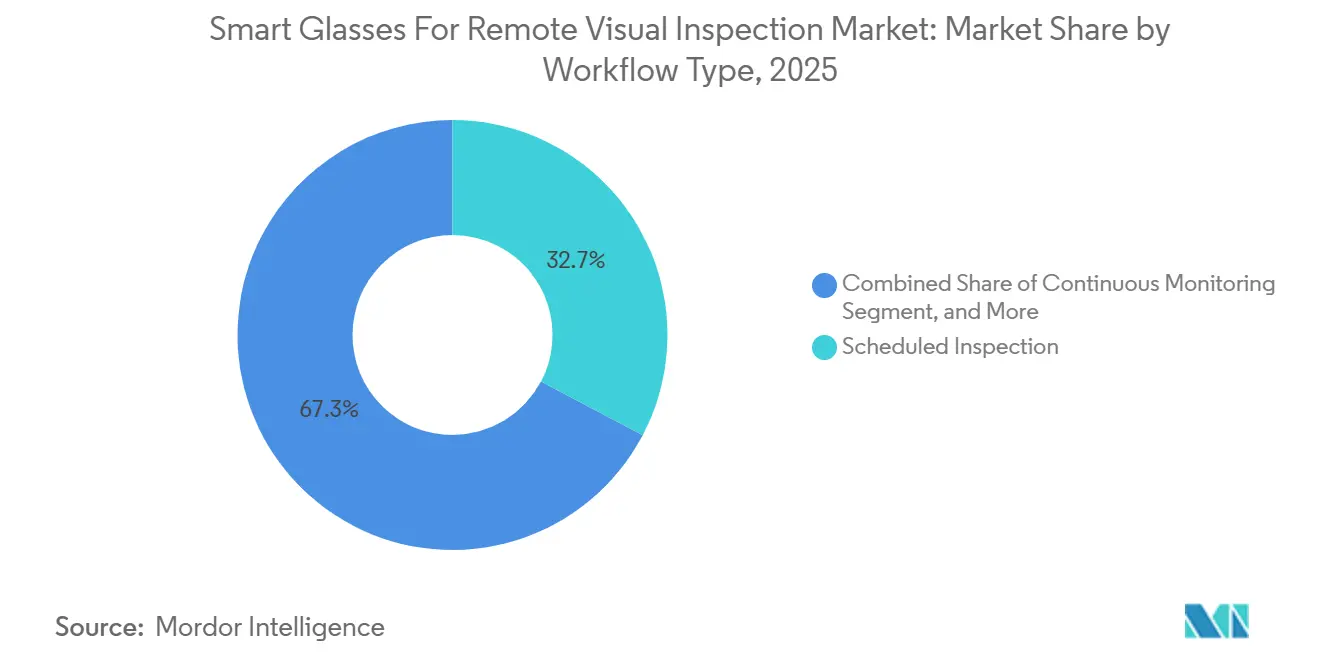
定期検査は2025年のスマートグラスによるリモート目視検査市場の32.71%を占めました。これは、資産集約型の運用が時間ベースの保全計画に従うことが多いためです。石油・ガス、発電、重工業製造では、スマートグラスが技術者の視野内に表示できる定義されたルートとチェックリストベースの手順が使用されています。これにより、紙のフォームへの依存と後のデータ入力が削減され、作業現場での検査シーケンスの可視性が維持されます。イベントトリガー検査は、センサーアラートや運用上の問題に続く計画外の保全を可能にします。緊急・故障対応も、技術者が注意と安全姿勢を維持しなければならない場合にハンズフリーコミュニケーションの恩恵を受けます。
継続的モニタリングは2026年から2031年にかけて11.63%のCAGRで拡大する見込みであり、ワークフローセグメント内で最も高い成長率です。これは常時稼働のセンサーデータと、センサーデータだけでは提供できない視覚的チェックを組み合わせ、定期検査を置き換えるのではなく、持続的なレイヤーを追加します。このモデルには、信頼性の高い接続性、映像記録ストレージ、および常時手動レビューなしに大量の映像を処理できる分析機能が必要です。IEEEのデモンストレーションでは、拡張現実リモートアシスタンスがハイブリッドTSNおよび5Gシステム上で持続的な産業作業のために動作できることが示されました。このアプローチは、購買者の支出を孤立した検査から、帯域幅、ストレージ、分析を組み合わせたサイトレベルのサービスへとシフトさせる可能性があります。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


導入形態別:クラウドシステムがより広範なエンタープライズ展開をサポート
クラウドベース導入は2025年のスマートグラスによるリモート目視検査市場シェアの47.63%を占め、2031年にかけて10.47%のCAGRで拡大する見込みです。これは最大かつ最も急速に拡大している導入オプションであり、検査作業に対するクラウドセキュリティおよびレイテンシー管理のエンタープライズ受容が強まっていることを示しています。クラウド提供は、リモートエキスパートアクセス、中央デバイス管理、および複数拠点にわたる検査資料の保持を簡素化できます。Vuzixは2026年2月にM400またはLX1ハードウェアとMicrosoft TeamsおよびZoomのネイティブアプリケーションを含むソリューションキットを発表しました。事前設定済みキットは、専任の拡張現実チームを持たない組織の統合作業を削減し、展開時間を短縮できます。
オンプレミスシステムは、検査映像を社内インフラ内に保持する必要がある防衛、原子力運用、規制された製薬環境において引き続き重要です。ハイブリッドモデルは、クラウド管理のデバイス管理とローカル映像保持を組み合わせており、データ居住義務の対象となるヨーロッパのオペレーターに関連しています。2024年のプライベート無線研究では、拡張現実ワーカーアシスタンスのユースケースには50 Mbps以上の帯域幅と20ミリ秒未満のレイテンシーが必要であると述べられています。このネットワークプロファイルは、生産規模でプライベート5Gを使用するクラウドエッジハイブリッドアーキテクチャによって満たすことができます。各展開のデータの場所と処理ルールを定義するプラットフォームは、これらの運用環境全体でより明確な道筋を提供します。
アプリケーション別:資産状態モニタリングが継続的な使用を増加
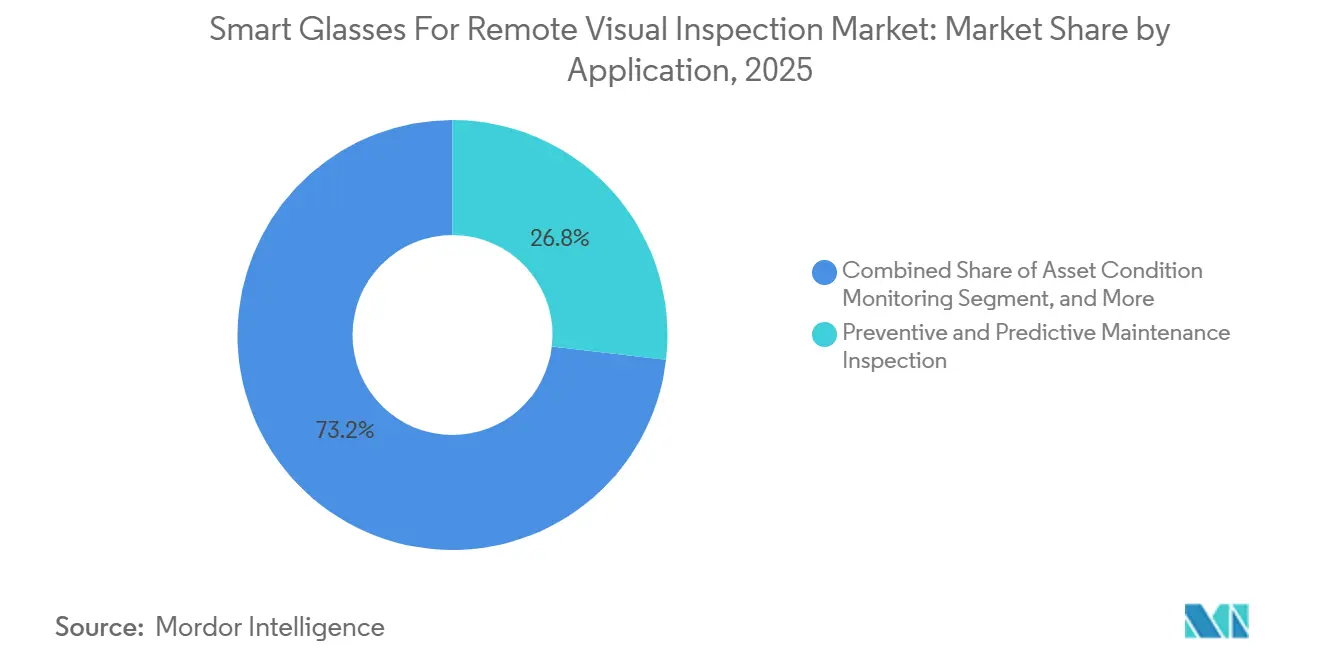
予防・予知保全検査は2025年のスマートグラスによるリモート目視検査市場シェアの26.83%を占め、産業サイトでの確立された予知保全プログラムによって支えられています。ウェアラブル映像は、センサーアラートが即時対応を必要とするか定期修理を必要とするかを作業者が判断するのに役立ち、不必要な介入と計画外のダウンタイムを回避するのに役立ちます。品質管理、安全点検、リモートエキスパートサポート、フィールドサービス、施設検査が追加のアプリケーションです。それぞれが明確な映像、低遅延のアノテーション、定義された運用手順に接続できる記録を使用します。共通の要件は、作業完了後にレビューできる文書化された視覚的チェックです。
資産状態モニタリングは2026年から2031年にかけて11.37%のCAGRで拡大する見込みであり、孤立したサービスイベントではなく継続的な資産記録を通じた継続的な使用をサポートします。EON Realityは2026年6月にField IQを発表し、Meta Ray-Ban Displayスマートグラスを通じたステップバイステップの手順、写真検証、監査証跡を搭載しました。この製品はコンプライアンス文書内に視覚的証拠を組み込み、作業の各段階で必要な証拠を記録します。正式な資産管理慣行は、時間の経過とともに監査可能な状態記録の必要性をさらに高めます。これにより、検査履歴が重要機器に関する継続的な意思決定を支援する場所での展開に対してより強力なケースが生まれます。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
エンドユーザー産業別:エネルギー・公益事業が労働力の課題に対応
製造業は2025年のスマートグラスによるリモート目視検査市場シェアの31.47%を占め、自動車、電子機器、航空宇宙、精密製造にわたるプロセスチェックとリモートサポートへの採用を反映しています。スマートグラスによるリモート目視検査産業は、これらの環境全体で異なるユースケースに対応しており、いずれも信頼性の高い視覚的証拠を必要とします。2025年のBeriseとInterfaceによる概念実証では、スマートグラスとデジタルツインプラットフォームを組み合わせ、マネージャーのステータスモニタリング時間が95%削減されたと報告されています。建設、物流、鉱業、医療、公共安全、政府機関も、選択された検査作業に文書化された視覚的証拠を使用しています。これらの環境での採用は、ハードウェアの適合性、ネットワークの可用性、およびサイト固有の要求に依存します。
エネルギー・公益事業は2026年から2031年にかけて11.83%のCAGRで拡大する見込みであり、公益事業の労働力の最大50%が今後5〜10年以内に退職すると予想されています。遼寧紅沿河原子力発電は2026年7月に拡張現実スマートグラスシステムを導入し、一人称映像のストリーミング、熱画像の追加、銘板認識、安全審査のための記録作成を実現しました。スマートグラスによるリモート目視検査市場において、このタイプの使用は、リモートスペシャリストが計器保全中にナレッジトランスファーを行うのを支援し、追跡可能な運用記録の作成をサポートします。石油・ガス、石油化学、鉱業ユーザーも、ATEXゾーン1およびIECEx要件を満たす機器を必要としています。スマートグラスによるリモート目視検査市場において、これらの要件は産業システムをコンシューマー製品と区別し、適格なサプライヤーのプールを制限する可能性があります。
地域分析
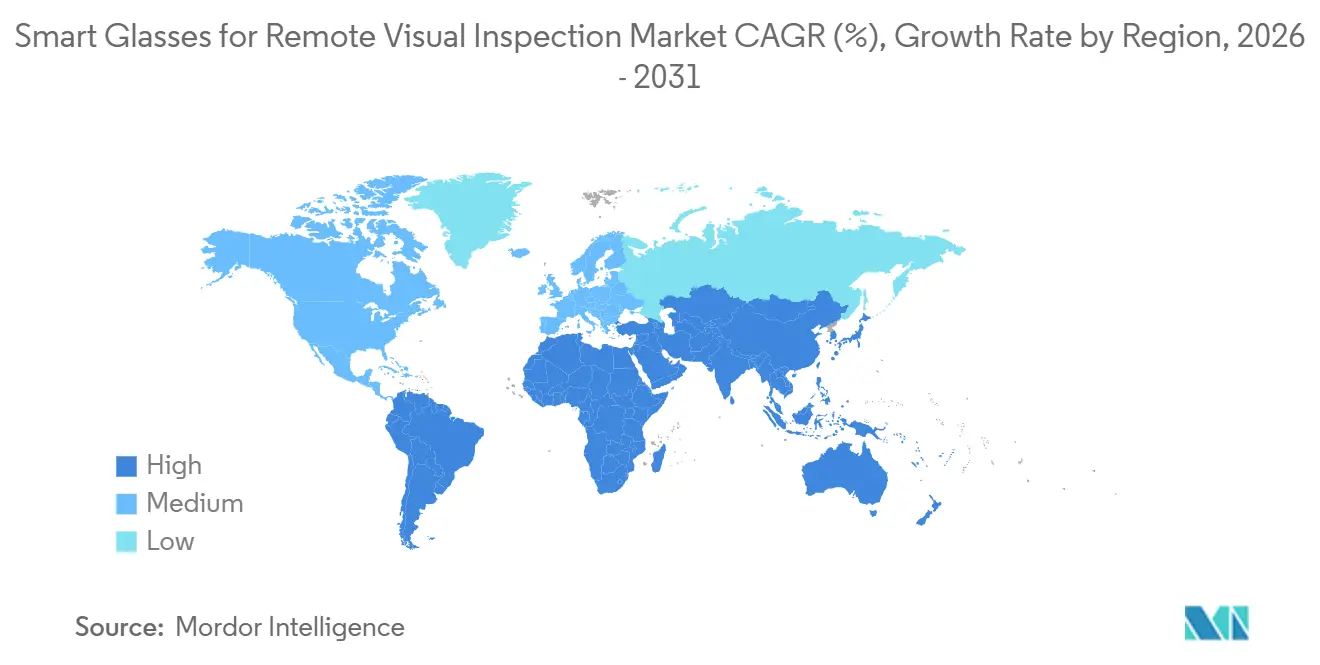
北米は2025年のスマートグラスによるリモート目視検査市場シェアの35.82%を占め、確立されたデジタル化予算とコネクテッド産業施設の大規模な基盤によって支えられています。需要は米国の製造業、石油・ガス、物流に集中しており、2020年から2025年の間に開始されたコネクテッドワーカープログラムがトライアルからより広範な運用利用へと移行しています。AcuraFlowは2026年4月に北米でVuzix M400ユニットを900台以上に拡大しました。あるグローバル小売業者も2026年3月にサーバーインフラとロボティクスアプリケーションへのVuzix展開を拡大しました。カナダとメキシコは鉱業とエネルギー採掘において小規模で発展途上の採用基盤を持っています。
ヨーロッパは第2位の地域市場であり、ドイツ、英国、フランスが航空宇宙、公益事業、産業製造での使用をリードしています。データ保護義務はベンダーがデータガバナンス対策を実証する必要があるため調達を遅らせる可能性がありますが、新規サプライヤーの参入資格の閾値も引き上げます。アジア太平洋地域は2026年から2031年にかけて11.97%のCAGRで拡大する見込みであり、中国の産業近代化、日本の保全労働力ニーズ、韓国とインドのスマートファクトリー投資によって支えられています。中国電信とZTEは、フィールドワーカーからリモートエキスパートへの低遅延拡張現実ストリーミングのためにクラウド、エッジ、エンドAIを組み合わせた5G-A MobileTurboプラットフォームを開発しました。
中国南方電網研究院は2026年6月に電力インフラ検査向け産業用AIグラスの検証を完了しました。Hitachi Construction Machinery、HMS、Holo-Lightは2025年に建設・鉱業サービス作業向けの堅牢なXRスマートグラスを発表しました。[4]Hitachi Construction Machinery、HMS、Holo-Lightが建設・鉱業サイト向け堅牢なXRスマートグラスを開発、Hitachi Construction Machinery、hitachicm.com 中東・アフリカの活動は石油・ガスおよび石油化学検査プログラムに焦点を当てており、SABA Drillingはパイプライン検査、機器モニタリング、リモートエキスパートコラボレーション向けにIP68定格のSmartLensを開発しました。南米は初期段階にあり、ブラジルとアルゼンチンが鉱業とインフラのユースケースを模索しています。主要産業地域外でのプライベート5Gカバレッジの限界が展開スケジュールを延長する可能性がありますが、ブラジルの産業南東部への投資がこのギャップを縮小し始めています。

競合環境
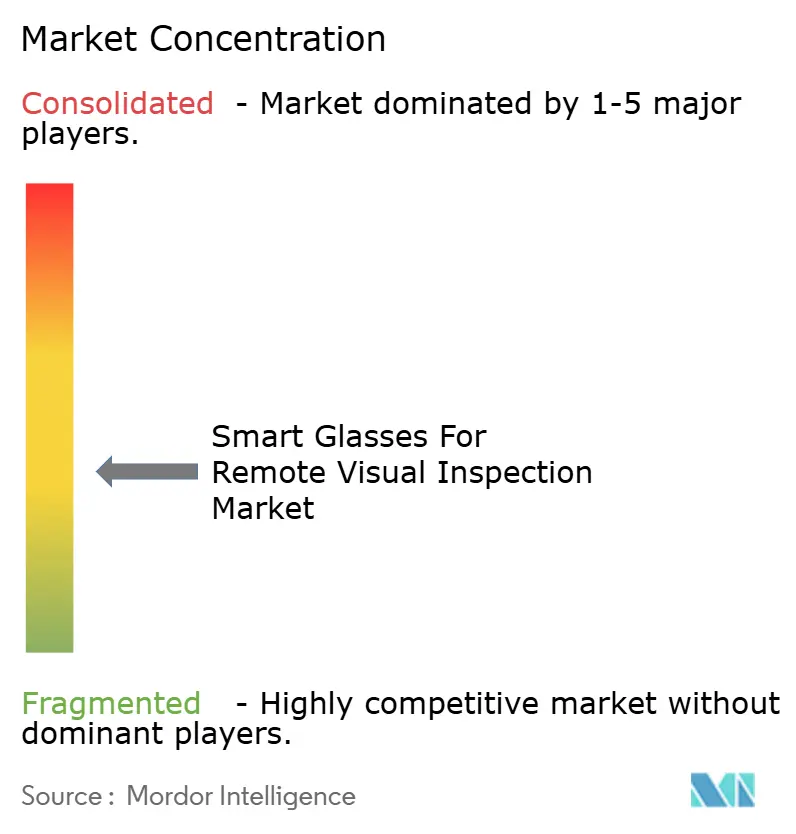
スマートグラスによるリモート目視検査市場は、目的に特化した産業プラットフォームサプライヤーを中心に適度に分散しており、RealWearとVuzixが規制された環境でのエンタープライズ関係においてリードしています。彼らのポジションは、新規サプライヤーが匹敵することが難しい堅牢なハードウェア、ソフトウェアエコシステム、および検証済みの展開実績に基づいています。競争は人工知能、エンタープライズインテグレーション、サブスクリプション指向の提供へと移行しており、これにより継続的な収益が生まれ、スイッチングコストが増加する可能性があります。RealWearは2025年10月にArc 3とAri OSを発表しました。Ari OSは、他のデバイスメーカーにライセンス供与される可能性のある音声ファーストシステムへの移行を示しています。
Vuzixは、2026年2月のソリューションキットを含むパッケージ化された展開オプションを通じてエンタープライズオンボーディングの簡素化に注力しており、堅牢なグラスと事前設定済みコラボレーションアプリケーションが含まれています。この戦略は、検査ツールの予算はあるが複雑な技術展開のリソースが限られた中規模製造サイトをターゲットにしています。EON Realityは2026年6月にField IQでこの分野に参入し、手順、視覚的検証、監査記録を組み合わせました。VITUREはAWE 2026でHelix AI安全グラスを発表し、NVIDIA XR AIとANSI Z87.1-2025安全グラスエンジニアリングを搭載しました。これらの動きは、設定と実装サポートがウェアラブルハードウェア自体と同様に重要になりつつあることを示しています。
LumusとQuanta Computerは2026年9月に薄型・低コストのジオメトリックウェーブガイドのライセンス契約を締結しました。大量生産はサプライヤーベース全体でより軽量なデバイス設計をサポートできる一方、IEC 60068環境要件は鉱業、石油・ガス、化学処理サイトをターゲットとする新規サプライヤーにとって依然としてハードルとなっています。スマートグラスによるリモート目視検査市場は、ハードウェアの耐久性、統合されたソフトウェア、および規制された顧客に適した文書化を組み合わせるベンダーを評価します。これらの条件は確立されたプラットフォームに有利に働く一方、フィールド展開を簡素化する専門プロバイダーにも開口部を残しています。
スマートグラスによるリモート目視検査産業のリーダー企業
RealWear, Inc.
Vuzix Corporation
Iristick NV
Jorjin Technologies Inc
ThirdEye Gen, Inc.
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年9月:LumusとQuanta Computerは、ARグラス向けの次世代薄型・低コストジオメトリックウェーブガイドのライセンス契約を締結しました。Quantaはウェーブガイドを大規模に製造し、エンタープライズ検査展開に使用される軽量産業用スマートグラスのサプライチェーン能力を直接改善し、大量市場アクセスを可能にします。
- 2026年8月:Vuzixは、欧州エンタープライズソリューションプロバイダーであるAugmexからスマートグラスの追加注文を受け、Vuzix M400およびLX1デバイスによるAugmexの米国市場参入をサポートしました。この注文は2024年12月に開始されたサプライパートナーシップを延長するものであり、エンタープライズスマートグラス展開のヨーロッパから北米への地理的拡大を反映しています。
- 2026年7月:遼寧紅沿河原子力発電(CGN系列会社)は、オンサイトの計器保全向けARスマートグラスシステムを導入しました。このシステムは、バックエンドの専門家へのリアルタイム映像ストリーミング、機器温度モニタリングのための熱画像オーバーレイ、自動銘板認識、品質管理とコンプライアンスのための追跡可能なデジタル作業記録を可能にします。
- 2026年6月:VITUREはAWE 2026でHelix AI安全グラスを発表しました。これはNVIDIA XR AI上に構築された初のAI安全グラスであり、スタンフォード大学とプリンストン大学の研究室と共同開発されました。このデバイスは1200万画素の一人称カメラを搭載し、ANSI Z87.1-2025に準拠して設計されており、追加のPPEなしに製薬、臨床、産業検査をターゲットとしています。


グローバルスマートグラスによるリモート目視検査市場レポートの範囲
リモート目視検査用スマートグラスは、高精細カメラ、リアルタイムストリーミング機能、コラボレーションソフトウェアを搭載したウェアラブル拡張現実デバイスであり、オフサイトの専門家がオンサイトの担当者を視覚的検査、保全作業、品質チェックを通じてガイドすることを可能にし、運用効率を高め、出張コストを削減します。
スマートグラスによるリモート目視検査市場レポートは、ワークフロータイプ(定期検査、イベントトリガー検査、継続的モニタリング、緊急・故障対応)、導入形態(クラウドベース導入、オンプレミス導入、ハイブリッド導入)、アプリケーション(リモートエキスパートアシスタンス、予防・予知保全検査、品質管理・欠陥検査、安全・コンプライアンス検査、資産状態モニタリング、フィールドサービス・修理検査、インフラ・施設検査、その他のアプリケーション)、エンドユーザー産業(製造業、エネルギー・公益事業、建設・インフラ、鉱業・金属、輸送・物流、医療・ライフサイエンス、公共安全・政府機関、産業機械・重機、物流・倉庫業、その他のエンドユーザー産業)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
| 定期検査 |
| イベントトリガー検査 |
| 継続的モニタリング |
| 緊急・故障対応 |
| クラウドベース導入 |
| オンプレミス導入 |
| ハイブリッド導入 |
| 予防・予知保全検査 |
| 品質管理・欠陥検査 |
| 安全・コンプライアンス検査 |
| 資産状態モニタリング |
| インフラ・施設検査 |
| その他のアプリケーション |
| 製造業 |
| エネルギー・公益事業 |
| 建設・インフラ |
| 輸送・物流 |
| 医療・ライフサイエンス |
| 公共安全・政府機関 |
| その他のエンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ヨーロッパその他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| アフリカその他 | ||
| ワークフロータイプ別 | 定期検査 | ||
| イベントトリガー検査 | |||
| 継続的モニタリング | |||
| 緊急・故障対応 | |||
| 導入形態別 | クラウドベース導入 | ||
| オンプレミス導入 | |||
| ハイブリッド導入 | |||
| アプリケーション別 | 予防・予知保全検査 | ||
| 品質管理・欠陥検査 | |||
| 安全・コンプライアンス検査 | |||
| 資産状態モニタリング | |||
| インフラ・施設検査 | |||
| その他のアプリケーション | |||
| エンドユーザー産業別 | 製造業 | ||
| エネルギー・公益事業 | |||
| 建設・インフラ | |||
| 輸送・物流 | |||
| 医療・ライフサイエンス | |||
| 公共安全・政府機関 | |||
| その他のエンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| 南米その他 | |||
| ヨーロッパ | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| ヨーロッパその他 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| アジア太平洋その他 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| 中東その他 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| アフリカその他 | |||


レポートで回答される主要な質問
スマートグラスによるリモート目視検査市場の規模はどのくらいですか?
スマートグラスによるリモート目視検査市場は2025年に278.21 ミリオン 米ドルと評価され、2026年には298.12 ミリオン 米ドルと推定され、2031年までに452.36 ミリオン 米ドルに達する見込みです。
スマートグラスによるリモート目視検査の採用を促進しているものは何ですか?
コネクテッドワーカープログラム、ハンズフリー保全、プライベート無線ネットワーク、および人工知能ベースの文書化が展開を支援しています。
最も急速に拡大しているワークフローはどれですか?
継続的モニタリングは2031年にかけて11.63%のCAGRで拡大する見込みであり、定期検査が2025年のワークフローシェアで最大を占めています。
産業ユーザーがクラウドベース導入を選択する理由は何ですか?
クラウドベースシステムは2025年に47.63%のシェアを占め、集中デバイス管理、リモートエキスパートアクセス、保持された検査記録をサポートできます。
最も急速に拡大しているエンドユーザーセクターはどれですか?
エネルギー・公益事業は2031年にかけて11.83%のCAGRで拡大する見込みであり、ナレッジトランスファーのニーズと認定検査要件によって支えられています。
最も急速に拡大する見込みの地域はどこですか?
アジア太平洋地域は2031年にかけて11.97%のCAGRで拡大する見込みであり、産業近代化とスマートファクトリー投資によって支えられています。
最終更新日:



