
電力変圧器冷却システム市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
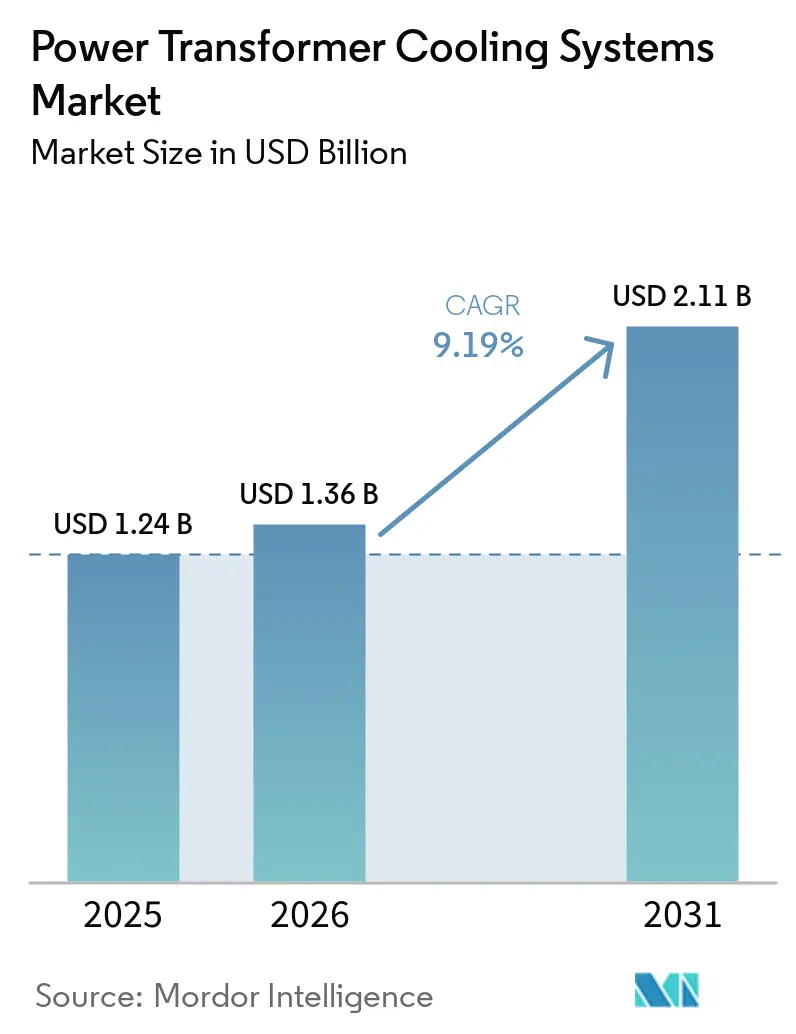
| 市場規模 (2026) | 1.36 十億米ドル |
| 市場規模 (2031) | 2.11 十億米ドル |
| 成長率 (2026 - 2031) | 9.19 % |
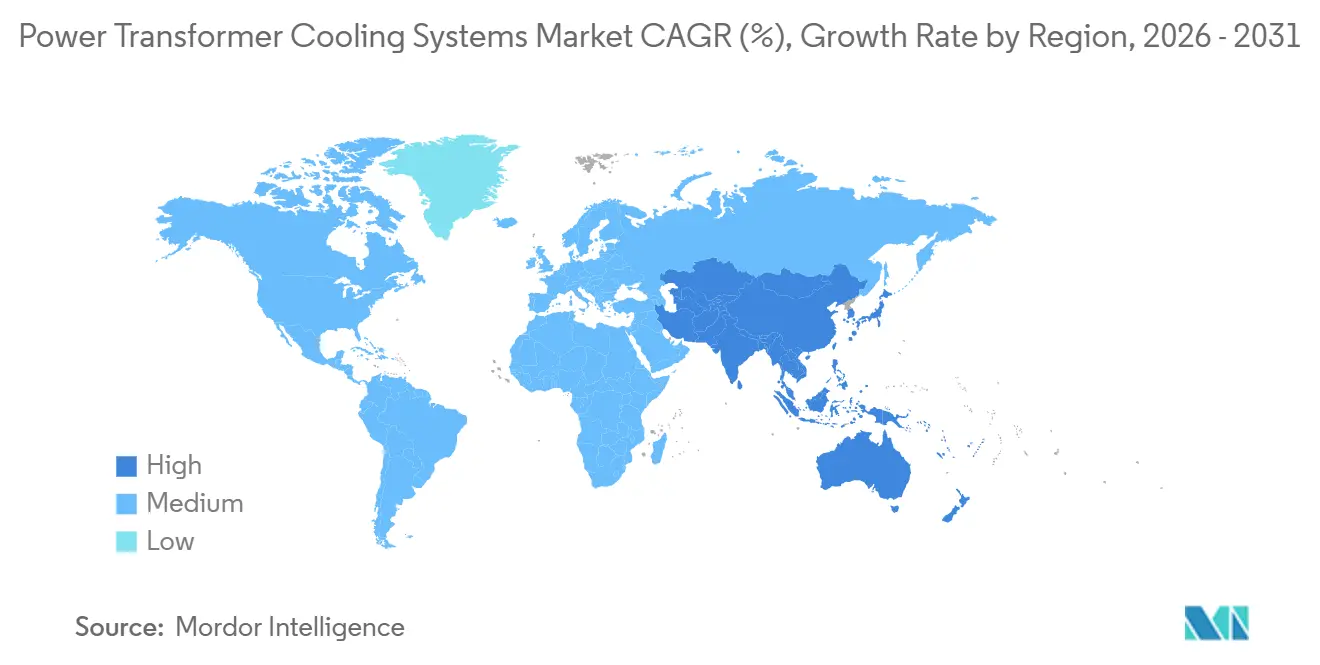
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
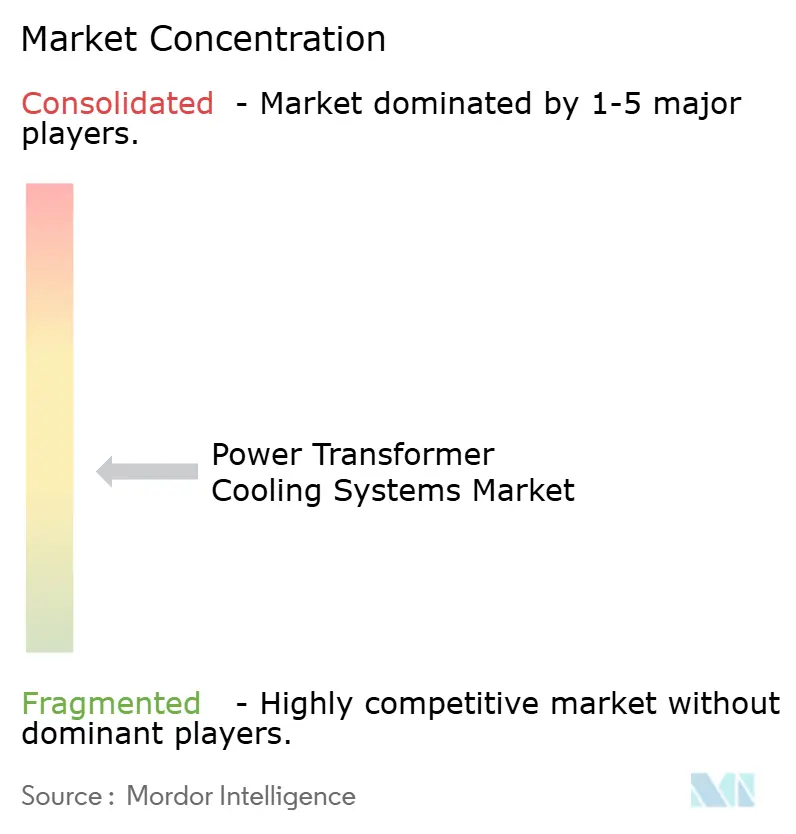
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる電力変圧器冷却システム市場分析
電力変圧器冷却システム市場の規模は、2025年の12.4億米ドルおよび2026年の13.6億米ドルから、2031年までに21.1億米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGRは9.19%となる見通しである。大型変圧器の長い納期により、既存設備の使用可能容量と寿命を延ばすアップグレードへの支出がシフトしている。そのため、冷却システムは単なる定期保守項目ではなく、設備投資上の課題となっている。電力会社、発電事業者、および大口電力需要家は、持続的な負荷、頻繁な温度変化、および変圧器設置周辺の限られたスペースに対応できるシステムを求めている。サプライヤーは、新規変圧器プロジェクトと改修工事の双方から恩恵を受けることができ、特にアクティブ冷却のアップグレードによって長期的な更新サイクルを回避できる場合においてその効果は大きい。電力変圧器冷却システム市場はまた、材料コストの圧力、デジタルセキュリティ要件、および新型機器を旧型変圧器インターフェースと接続する際の技術的適格性確認作業という課題にも直面している。
主要レポートのポイント
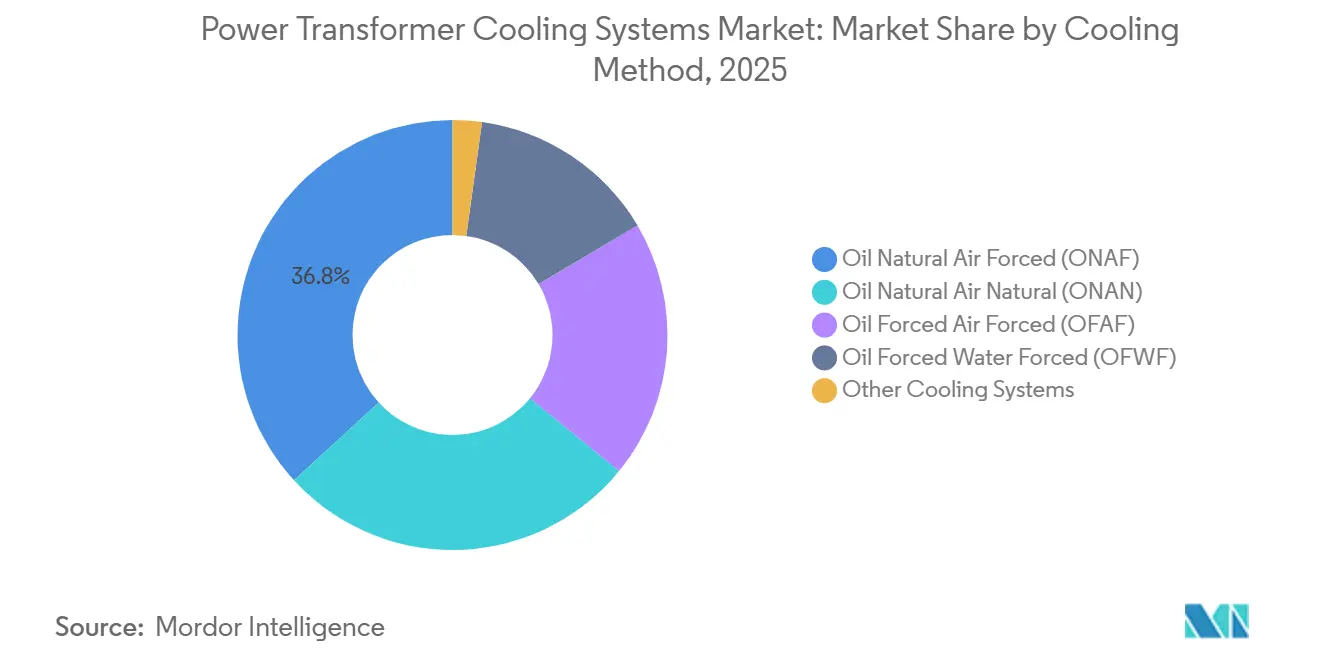
- 冷却方式別では、ONAFが2025年の電力変圧器冷却システム市場シェアの36.8%を占め、OFAFは2031年にかけてCAGR 9.8%で成長する見込みです。
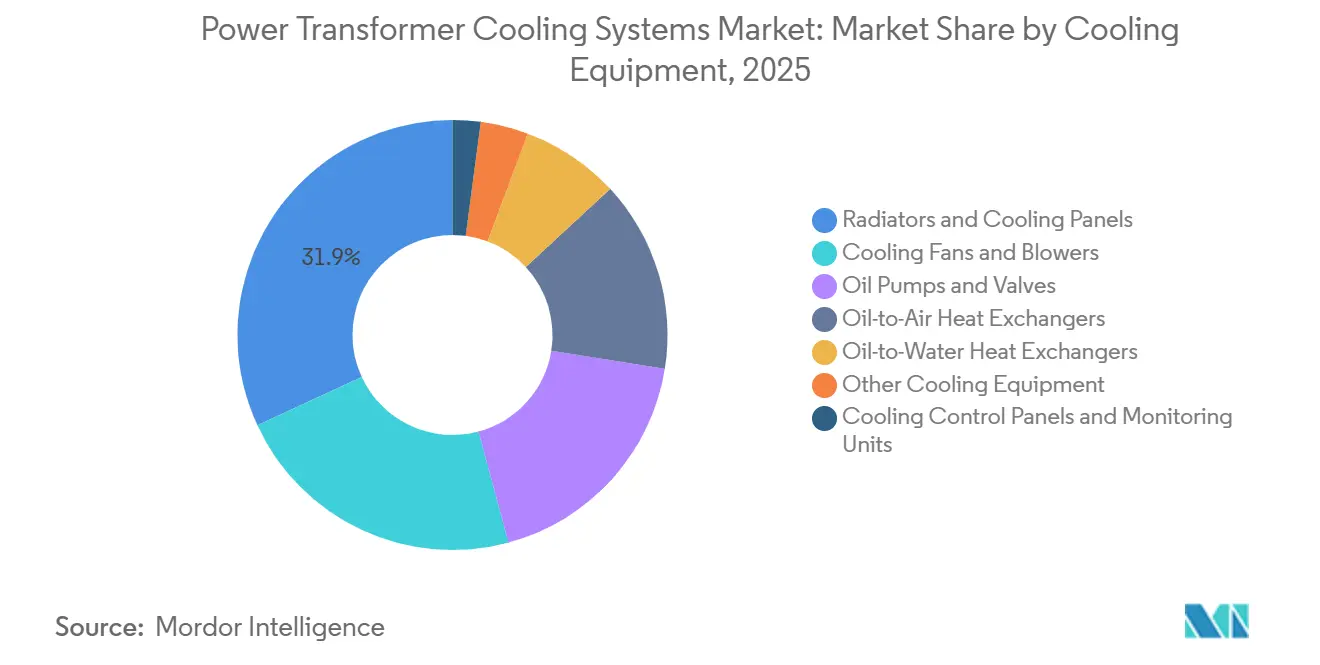
- 冷却機器別では、ラジエーターおよび冷却パネルが2025年の電力変圧器冷却システム市場シェアの31.9%を占め、冷却制御パネルおよびモニタリングユニットは2031年にかけてCAGR 10.4%で成長する見込みです。
- エンドユーザー別では、電力会社が2025年の電力変圧器冷却システム市場シェアの57.4%を占め、再生可能エネルギー事業者は2031年にかけてCAGR 10.9%で成長する見込みです。
- 地域別では、アジア太平洋が2025年の電力変圧器冷却システム市場シェアの43.6%を占め、2031年にかけてCAGR 11.3%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電力網の近代化と老朽化した変圧器の交換 | +2.80% | グローバル;北米と欧州で最も深刻 | 短期(2年以内) |
| 再生可能エネルギーの統合と高い熱サイクル | +1.90% | グローバル;アジア太平洋、欧州、南北アメリカが先行 | 長期(4年以上) |
| ハイパースケールデータセンターと電化による負荷増大 | +2.10% | 北米とアジア太平洋が中核、欧州への波及 | 中期(2~4年) |
| 新興経済圏における産業・鉱業の電化 | +0.90% | アジア太平洋、南米、中東・アフリカ | 長期(4年以上) |
| レガシー冷却装置図面のデジタル化とレトロフィット互換性 | +0.70% | グローバル | 中期(2~4年) |
| 変圧器アップレーティングのためのモジュール式冷却アップグレード | +0.60% | 北米と欧州 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
電力網の近代化と老朽化した変圧器の交換
電力網の運営者は需要の増大に直面している一方、大型の新型変圧器は短いプロジェクトスケジュール内での調達が依然として困難です。FirstEnergyは2026年から2030年にかけて360 ビリオン 米ドルの設備投資計画を発表し、そのうち190 ビリオン 米ドル以上を送電インフラに充てることを表明しました[1]。大型電力変圧器の納期は2025年半ばまでに平均128週に達し、発電機昇圧ユニットは平均144週となっています。これらのリードタイムにより、ONAFからOFAFへの変換キット、交換用ラジエーターバンク、および更新された制御パネルが、すでに電力網で稼働している設備の実用的な容量確保手段となっています。レガシー冷却装置図面のデジタル化と互換性のあるレトロフィット設計により、古い機器インターフェースに合わせるために必要なエンジニアリング作業を削減できます。モジュール式冷却アップグレードにより、交換機器の発注中に選択した変圧器をアップレーティングすることも可能です。
再生可能エネルギーの統合と高い熱サイクル
風力および太陽光発電は、急速な出力変動時に変圧器の上部油温および巻線ホットスポット温度の繰り返し変化にさらします。これらの運転パターンは、従来の発電プロファイルよりも累積的な熱疲労を大きく生じさせます。系統連系インバーターからの高調波電流は、漂遊損失および渦電流損失を増加させ、定常運転条件に基づくモデルを超えた局所的なホットスポットを生じさせる可能性があります。発電機昇圧変圧器がONAF構成ではなくOFAF冷却を必要とする場合、電力変圧器冷却システム市場は恩恵を受けます。再生可能エネルギーの発電パターンは、特に東西方向の太陽光発電設備がある地域において、場所と運転タイミングを調査した研究で変圧器の故障率と関連付けられています[2]。このニーズは、観測された熱条件に応じて冷却機器を起動するモニタリングシステムも支援しています。
ハイパースケールデータセンターと電化による負荷増大
データセンターの拡張により、少数の接続ポイントに大きな電力負荷が集中しています。米国のデータセンター電力需要は2025年に31GWであり、2026年には41GWと推定され、2027年には66GWに達すると予測されています。個々のハイパースケールキャンパスは100MWから500MWの容量を必要とする場合があり、変圧器を継続的な高負荷デューティサイクルにさらします。このような運転条件は、周囲温度によってはONAFシステムの使用可能な熱的範囲を超える可能性があります。電力変圧器冷却システム市場は、コンパクトな変圧器設計内でより高い放熱を必要とするこのニーズから恩恵を受けます。同様の負荷増大により、長時間の高負荷運転が早期のファン、ポンプ、および警報起動を必要とする可能性があるため、信頼性の高い冷却制御も重要となっています。
新興経済圏における産業・鉱業の電化
産業・鉱業の電化により、高温および遠隔地の運転環境においてより高性能な冷却システムへの需要が生まれています。インドは2030年までに5,000億ワットの非化石燃料発電容量を支援するために300 ビリオン 米ドルの電力網投資を計画しており、提供された調査では変圧器が設備調達予算の15%から20%を占めています。深部鉱山、炉、および牽引用途は、中断が大きな運転上の影響をもたらす持続的な負荷で一般的に運転されます。施設が継続的なサービスとより高い熱容量を必要とする場合、OFAFおよびOFWF構成を最初から指定することができます。産業および牽引変圧器用途では、油水熱交換器のアップグレードも使用できます。電力変圧器冷却システム市場は、既存サイトが元の変圧器設置後にこれらのアップグレードを必要とするアフターマーケットの機会を有しています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| CRGO鋼、銅、アルミニウムおよびコンポーネントのリードタイムの変動 | -1.40% | グローバル;北米とインドで最も深刻 | 短期(2年以内) |
| 高い設置コストと熟練したサービス要件 | -0.80% | アジア太平洋、南米、中東・アフリカの新興市場 | 長期(4年以上) |
| レガシー冷却装置インターフェースの断片化と適格性確認の負担 | -0.50% | グローバル | 中期(2~4年) |
| 接続された制御におけるサイバーセキュリティと相互運用性リスク | -0.40% | 北米と欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
CRGO鋼、銅、アルミニウムおよびコンポーネントのリードタイムの変動
材料価格の変動は冷却システムのマージンを低下させ、エンドユーザーのプロジェクトコストを増加させる可能性があります。提供された調査によると、銅とアルミニウムを合わせると電力変圧器製造コストの60%以上を占めています。また、CRGO珪素鋼の価格は2020年から2025年にかけてトン当たり1,700 米ドルから2,300 米ドルに上昇し、その間に電力変圧器の価格は77%上昇したと報告されています。これらの圧力により、ラジエーター、ポンプ、ファン、その他の冷却機器のサプライヤーの見積有効期間が短縮されます。そのため、長期契約には投入コストの変動をプロジェクト価格に転嫁するエスカレーション条項が含まれる場合があります。連邦資金による米国プロジェクトの国内調達条件により、CRGO鋼および銅の調達先の選択肢がさらに制限される可能性があります。
高い設置コストと熟練したサービス要件
OFAFおよびOFWFシステムは、より単純な冷却構成よりもコストが高く、継続的なサービスサポートが必要です。オイルポンプと強制空冷ファンは、訓練を受けた人員による潤滑、フィルター交換、および点検を必要とする可動部品を追加します。保守能力が限られているか、スペアパーツの供給が不安定な事業者は、より高い熱性能が有用であっても、ONANシステムを選択する場合があります。冷却制御には、IEC 61850互換の統合と定期的なファームウェアセキュリティ更新も必要です。古い変圧器インターフェースでは、交換用冷却装置または制御パッケージが受け入れられる前に、広範なエンジニアリング検証が必要になる場合があります。ネットワーク化された制御は、特に北米と欧州の電力会社において、サイバーセキュリティと相互運用性の要件も増加させます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
冷却方式別:
OFAFの成長が変化する熱需要を反映ONAFは、ファン冷却が十分な放熱を提供する中負荷範囲に対応しているため、2025年の電力変圧器冷却システム市場シェアの36.8%を占めました。その設置ベースには、地域全体の大口配電変電所、産業用サービス変圧器、および商業用電力網機器が含まれます。この構成は、アクティブな油循環のコストと保守ニーズを回避しながら強制空冷ファンを使用します。ONANシステムは、ファンやポンプの補助電力を必要としないため、低負荷および農村用途に引き続き対応しています。その受動的な設計は保守要件も低くなっています。OFWFは、牽引、揚水式水力発電、および産業用炉変圧器を含む、より小さな用途グループに対応しています。水の利用可能性により、OFWFシステムはより小さなサイトフットプリントで高い放熱を達成できます。
OFAFは2026年から2031年にかけてCAGR 9.8%で拡大する見込みであり、提供された調査における冷却方式の中で最も高い成長率です。OFAFの電力変圧器冷却システム市場規模は、持続的な熱負荷下で運転する洋上風力発電機昇圧ユニットおよびデータセンター接続によって支えられています。大型コンパクト変圧器は、ONAF構成が必要とするラジエーター表面積のための十分なスペースを欠く場合があります。技術的なレビューにより、OFAFおよび油強制空冷システムは、高負荷または可変負荷下で40MVAから60MVA以上の変圧器に対してますます指定されていることが判明しました。アクティブな油ポンプは、受動的な油循環と比較して熱性能向上させます。IEC 60076-1および広範なIEC 60076シリーズは、新規および改造ユニットの冷却分類と工場熱試験を規定しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


冷却機器別:
スマートモニタリングが受動部品を上回る成長ラジエーターおよび冷却パネルは、2025年の電力変圧器冷却システム市場シェアの31.9%を占めました。これらはONANおよびONAFシステムにおける主要な油空気熱放散インターフェースであり続けています。既存の変圧器タンクフットプリント内の他の設計では、波形ラジエーターバンクを容易に置き換えることはできません。冷却ファンおよびブロワーは、ONANからONAFへの現地アップグレードを支援します。オイルポンプおよびバルブは、OFAFおよびOFWFシステムに必要な機械的機能を提供します。油空気および油水熱交換器は異なる熱要件に対応しており、油水設計は集中した負荷の近くのコンパクトな用途に適しています。
冷却制御パネルおよびモニタリングユニットは、2026年から2031年にかけてCAGR 10.4%で成長する見込みです。電力変圧器冷却システム市場のこの部分は、IEC 61850デジタル変電所要件、予知保全プログラム、および接続された状態監視によって支えられています。マルチセンサーフレームワークは、Modbus/TCPおよびOPC-UAプロトコルを使用して、温度、溶存ガス、および巻線機械データを組み合わせることができます。これらのデータは動的変圧器定格を支援し、温度が運転限界を超える前に冷却機器が応答できるようにします。Siemens Energyは2026年6月にCamlin Groupを買収し、センサーベースの変圧器モニタリングおよび分析における能力を拡張しました。冷却分析をサービス契約に統合することで、機器販売を超えた継続的な収益を生み出すことができます。
エンドユーザー別:
電力会社が主導し、再生可能エネルギー事業者がペースを設定電力会社は大規模な変圧器フリートを運営し、電力網近代化支援を受けているため、2025年の電力変圧器冷却システム市場シェアの57.4%を占めました。近期の電力会社需要は主に交換およびレトロフィットニーズに関連しています。新型変圧器の長いリードタイムにより、電力会社は新規納品を待つよりも設置済み資産の容量を増加させるよう促されています。独立系発電事業者も別の需要グループであり、ベースロード発電向けにOFAFシステムと高度なモニタリングを指定することが多いです。商業インフラおよびデータセンター事業者はより重要なユーザーになりつつあります。負荷が高く継続的な場合、その要件は標準的な電力会社の仕様を超える可能性があります。
再生可能エネルギー事業者は、2026年から2031年にかけてCAGR 10.9%で成長する見込みであり、提供された調査における最も高いエンドユーザー成長率です。電力変圧器冷却システム市場は、レガシーの熱的仮定がインバーターベースの発電からのサイクリングと一致しないこのグループに対応しています。Neoは欧州、オーストラリア、およびラテンアメリカの資産に対するグローバル高電圧変圧器モニタリングパートナーとしてCamlin Energyを任命しました[3]。このプログラムは、継続的な溶存ガス、部分放電、および負荷時タップ切換器モニタリングを使用しています。鉄道および牽引事業者も、欧州およびアジアで電化ネットワークが拡大するにつれて技術的に要求の高いソリューションを必要としています。新興経済圏の産業・鉱業事業者は、アクティブ冷却アップグレードのための未開発のアフターマーケットグループとして残っています。
地域分析
アジア太平洋地域の電力変圧器冷却システム市場
アジア太平洋地域は2025年の電力変圧器冷却システム市場シェアの43.6%を占め、2031年にかけて11.3%のCAGRで成長すると予測されている。中国の1,000 kV交流および±800 kV直流超高圧基幹投資は、高MVA変圧器に使用されるOFAFおよびOFWFシステムへの需要を支えている。インドの刷新配電セクタースキームは345.76 ビリオン 米ドル規模のプログラムであり、送配電全体にわたる変圧器調達および冷却アップグレードを支援している。日本の変圧器に関するエネルギー効率基準は2026年に施行され、24の変圧器カテゴリー全体で11.4%の改善を目標としている。これらの要件は、効率の低い冷却構成の更新を促進する。インドネシア、ベトナム、タイは送電網容量を拡大しており、新規設置およびレトロフィット需要の両方を支えている。
北米および欧州の電力変圧器冷却システム市場
北米および欧州は、提供された調査において次に大きな地域クラスターを形成しており、需要は変圧器の供給制約によって形成されている。Hitachi Energy は2025年9月に10億 ミリオン 米ドルを超える米国製造投資を発表し、その中にはサウスボストン近郊の大型電力変圧器施設向けの4億5,700万 ミリオン 米ドルが含まれている。これらの地域における電力変圧器冷却システム市場は、供給不足時の機器交換および冷却レトロフィットからも恩恵を受けている。Hitachi Energy は2025年7月にE.ONとドイツの送電網インフラ整備に関して最大7億 ミリオン 米ドル相当の契約を締結した。シュタットヴェルケ・カールスルーエは2025年に5年間のプログラムを開始し、高圧インフラに3,600万 ミリオン ユーロ(3,900万 ミリオン 米ドル)超を投資し、4つの変電所にわたる9基の耐用年数超過変圧器を更新する予定である。北海およびバルト海における洋上風力の追加も、100 MVAを超える発電機昇圧変圧器における海洋グレードのOFAFおよびOFWFシステムへの需要を支えている。
南米およびMEAの電力変圧器冷却システム市場
南米および中東・アフリカは合算シェアは小さいものの、2031年にかけて重要な拡大地域であり続ける。WEGはブラジルにおける変圧器生産能力への5億4,300万 ミリオン ブラジルレアル(9,900万 ミリオン 米ドル)の投資を発表し、最大230 kVの電圧クラスへの対応能力を含む。ベチン工場の拡張は2026年半ばまでに生産能力を10%増加させる見込みであった。WEGはまた、ブラジルのアシス変電所向けに525 kVの単相500 MVA変圧器3基を供給した。サウジアラビアのビジョン2030送電網プログラム、UAEにおけるデータセンター開発、および北アフリカの太陽光発電プロジェクトが新規変圧器需要を支えている。サブサハラアフリカは、電化および産業投資の拡大に伴い、長期的な潜在性を有している。

競合環境
電力変圧器冷却システム市場は、統合された元の機器メーカーの間では中程度の集中度を示し、専門コンポーネントベースはより断片化されています。Hitachi Energy Ltd.、Siemens Energy AG、およびABB Ltd.は大型電力変圧器向けの統合冷却システムを供給しています。その能力は変圧器設計、冷却構成、試験、および現地サービスに及びます。ラジエーターの寸法、ファンアレイ、オイルポンプ定格、変圧器MVAクラス、電圧、およびサイト条件が一致する必要があるため、用途固有の設計は直接交換を制限します。これらの要件により、設置済み機器を持つユーザーにとって切り替えコストが生じます。サプライヤーはまた、CRGO鋼と銅の価格変動、接続された制御のサイバーセキュリティリスク、およびレガシーインターフェースの適格性確認作業にも直面しています。
Siemens Energyは2026年6月、規制当局の承認を条件として、センサーベースの変圧器モニタリングおよび分析能力を追加するためにCamlin Groupを買収する意向を発表しました。この動きにより、変圧器デジタル化オファーにリアルタイム冷却管理と電力網分析が追加されます。Hitachi Energyは2025年に重要な電力網インフラの供給を支援するために米国製造投資を増加させました[4]。同社はまた、2025年および2026年に大型電力変圧器向けの流体排出装置および油空気熱交換器設計に関する冷却関連の特許活動を報告しました。これらの取り組みは生産能力と継続的な設計作業を組み合わせています。したがって、電力変圧器冷却システム市場には、機器供給、モニタリング、サービス、およびプロジェクト実行における競争が含まれています。
Kelvion Holding GmbH、Alfa Laval AB、およびSPX Technologiesは、熱交換器性能、材料オプション、およびサービス範囲において熱機器サプライヤーとして競合しています。Apollo Fundsは2025年8月にKelvionの過半数株式を取得することに合意し、データセンターおよび電力網冷却拡大のための資本支援を同社に提供しました。SPX Technologiesは、提供された調査において電力会社向けの変圧器熱交換器ラインを維持しながら、2026年のデータセンター冷却収益見通しを430 ミリオン 米ドルに引き上げました。南米のWEGとインドのBHELは、国内調達優遇措置と確立された電力会社との関係から恩恵を受けています。主要企業の合計市場シェアは提供された資料には記載されていませんでした。主要な元の機器メーカーは目立った存在ですが、専門サプライヤーはコンポーネントベース全体で引き続き重要です。
電力変圧器冷却システム産業のリーダー
-
Hitachi Energy Ltd.
-
Siemens Energy AG
-
GE Vernova Inc.
-
ABB Ltd.
-
Kelvion Holding GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
電力変圧器冷却システム市場
- ABB Ltd.
- Alfa Laval AB
- Bharat Heavy Electricals Limited
- CG Power and Industrial Solutions Limited
- GE Vernova Inc.
- Hitachi Energy Ltd.
- Hyosung Heavy Industries Corporation
- Kelvion Holding GmbH
- Luvata Söderköping AB
- M&I Materials Limited
- Modine Manufacturing Company
- Radiator Manufacturing Company
- Siemens Energy AG
- SPX Technologies, Inc.
- Sterling Thermal Technology
- Tada Electric Co., Ltd.
- Thermofin GmbH
- Toshiba Energy Systems & Solutions Corporation
- Trantech Radiator Products, Inc.
- United Heat Exchanger
- WEG S.A.

Recent Industry Developments in 電力変圧器冷却システム市場
- 2026年7月:GE Vernovaは、重要な電力網コンポーネントのリードタイム短縮を目標として、1億3,800万 米ドルのサイト投資の一環として、ペンシルベニア州チャーリロイの高電圧電力網インフラ製造施設を拡張しました。このプロジェクトはGE Vernovaの2025年から2028年にかけての13 ビリオン 米ドルの米国製造コミットメントの一部です。
- 2026年6月:Hitachi Energy Indiaは、グジャラート州ヴァドーダラーのカルジャンに新しい大型電力変圧器工場を設立するために2,000クロールピー(2億3,500万 米ドル)の投資を発表しました。LEED認証施設はFY28に完成予定であり、高電圧送電、HVDC、およびAIデータセンター用途を対象としています。1,000人以上の直接・間接雇用を創出する予定です。
- 2026年6月:Siemens Energyは、センサーベースの変圧器モニタリングおよび分析ソフトウェアを専門とする北アイルランドの専門企業Camlin Groupを買収する意向を発表しました。買収は規制当局の承認を条件として2026年末までに完了する見込みであり、Siemens Energyの変圧器デジタル化能力をリアルタイム冷却管理と電力網分析に拡張します。
- 2025年9月:Hitachi Energyは、米国の変圧器供給不足に対応するために、サウスボストン近郊の新しい大型電力変圧器施設への4億5,700万 米ドルを含む10 ビリオン 米ドル以上の米国製造投資を発表しました。


グローバル電力変圧器冷却システム市場レポートの範囲
電力変圧器冷却システムは、運転中に電力変圧器で発生する熱を放散するように設計された統合熱管理システムです。これらは巻線、コア、および絶縁媒体の温度を許容限界内に維持します。これらのシステムは、絶縁油、空気、水、またはそれらの組み合わせの自然または強制循環を使用して、変圧器から熱を移動させます。これにより、絶縁の完全性が保たれ、効率が向上し、機器寿命が延び、さまざまな負荷条件下での安全で信頼性の高い運転が確保されます。
グローバル電力変圧器冷却システム市場は、冷却方式、冷却機器、エンドユーザー、および地域別にセグメント化されています。冷却方式別では、市場は油自然冷却空気自然冷却(ONAN)、油自然冷却空気強制冷却(ONAF)、油強制冷却空気強制冷却(OFAF)、油強制冷却水強制冷却(OFWF)、およびその他の冷却方式にセグメント化されています。冷却機器別では、市場はラジエーター、冷却ファン、オイルポンプ、熱交換器、制御パネル、およびその他の冷却機器にセグメント化されています。エンドユーザー別では、市場は電力会社、独立系発電事業者(IPP)、産業・鉱業、データセンター、再生可能エネルギー、鉄道、およびその他のエンドユーザーにセグメント化されています。レポートはまた、主要地域の26カ国にわたるグローバル電力変圧器冷却システム市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されいます。
| 油自然冷却空気自然冷却(ONAN) |
| 油自然冷却空気制冷却(ONAF) |
| 油強制冷却空気強制冷却(OFAF) |
| 油強制冷却水強制冷却(OFWF) |
| その他の冷却システム |
| ラジエーターおよび冷却パネル |
| 冷却ファンおよびブロワー |
| オイルポンプおよびバルブ |
| 油空気熱交換器 |
| 油水熱交換器 |
| 冷却制御パネルおよびモニタリングユニット |
| その他の冷却機器 |
| 電力会社 |
| 独立系発電事業者 |
| 産業・鉱業 |
| 商業インフラおよびデータセンター |
| 再生可能エネルギー事業者 |
| 鉄道・牽引事業者 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| 冷却方式別 | 油自然冷却空気自然冷却(ONAN) | |
| 油自然冷却空気制冷却(ONAF) | ||
| 油強制冷却空気強制冷却(OFAF) | ||
| 油強制冷却水強制冷却(OFWF) | ||
| その他の冷却システム | ||
| 冷却機器別 | ラジエーターおよび冷却パネル | |
| 冷却ファンおよびブロワー | ||
| オイルポンプおよびバルブ | ||
| 油空気熱交換器 | ||
| 油水熱交換器 | ||
| 冷却制御パネルおよびモニタリングユニット | ||
| その他の冷却機器 | ||
| エンドユーザー別 | 電力会社 | |
| 独立系発電事業者 | ||
| 産業・鉱業 | ||
| 商業インフラおよびデータセンター | ||
| 再生可能エネルギー事業者 | ||
| 鉄道・牽引事業者 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
電力変圧器冷却システム市場の2031年における予測値はいくらですか?
電力変圧器冷却システム市場は、2026年の1.36 ビリオン 米ドルからCAGR 9.19%で成長し、2031年までに2.11 ビリオン 米ドルに達する見込みです。
電力変圧器にとって最も急速に成長している冷却方式はどれですか?
OFAFは最も急速に成長している冷却方式であり、高負荷および可変負荷条件に支えられ、2031年にかけてCAGR 9.8%が予測されています。
電力会社が変圧器冷却機器をアップグレードしている理由は何ですか?
新型変圧器の長い期により、電力会社は稼働中の資産にラジエーターバンク、アクティブ冷却キット、および更新された制御を設置するよう促されています。
最も急速に拡大している機器タイプはどれですか?
冷却制御パネルおよびモニタリングユニットは、ユーザーが接続された熱モニタリングを採用するにつれて、2031年にかけてCAGR 10.4%で成長する見込みです。
最も急速に成長すると予想されるエンドユーザーはどれですか?
再生可能エネルギー事業者は、可変発電が変圧器機器の熱サイクルを増加させるため、2031年にかけてCAGR 10.9%で成長する見込みです。
変圧器冷却システムの需要をリードしている地域はどこですか?
アジア太平洋は2025年に43.6%のシェアを占め、2031年にかけてCAGR 11.3%で成長する見込みです。


 お客様のデータは安全であり、販売や共有は一切行われません。

