
ドラフトビール市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 40.38 十億米ドル |
| 市場規模 (2031) | 53.18 十億米ドル |
| 成長率 (2026 - 2031) | 5.66 % |
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | アジア太平洋地域 |
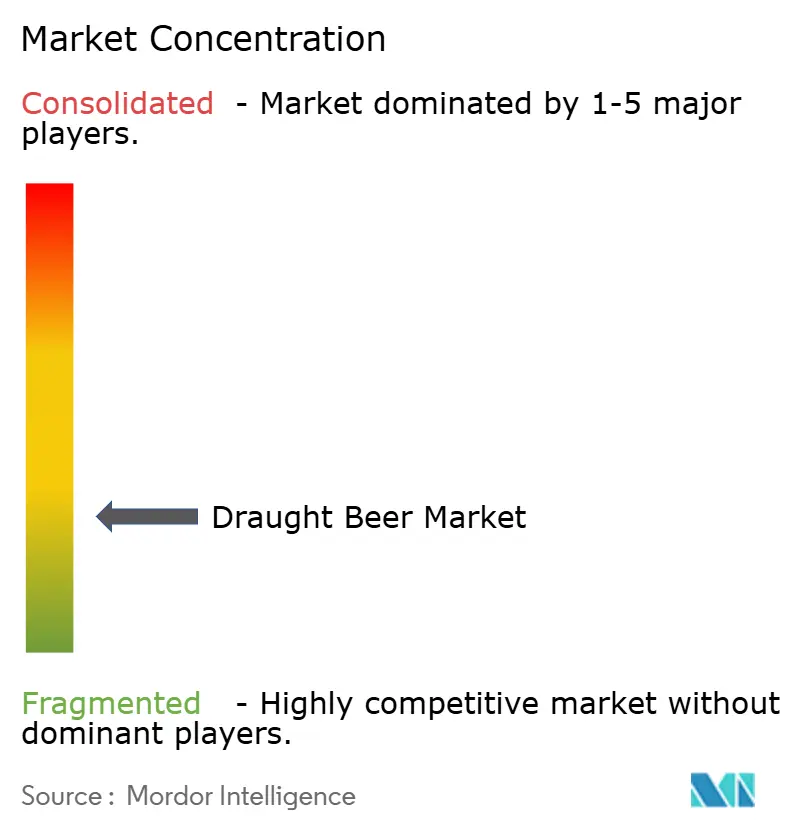
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるドラフトビール市場分析
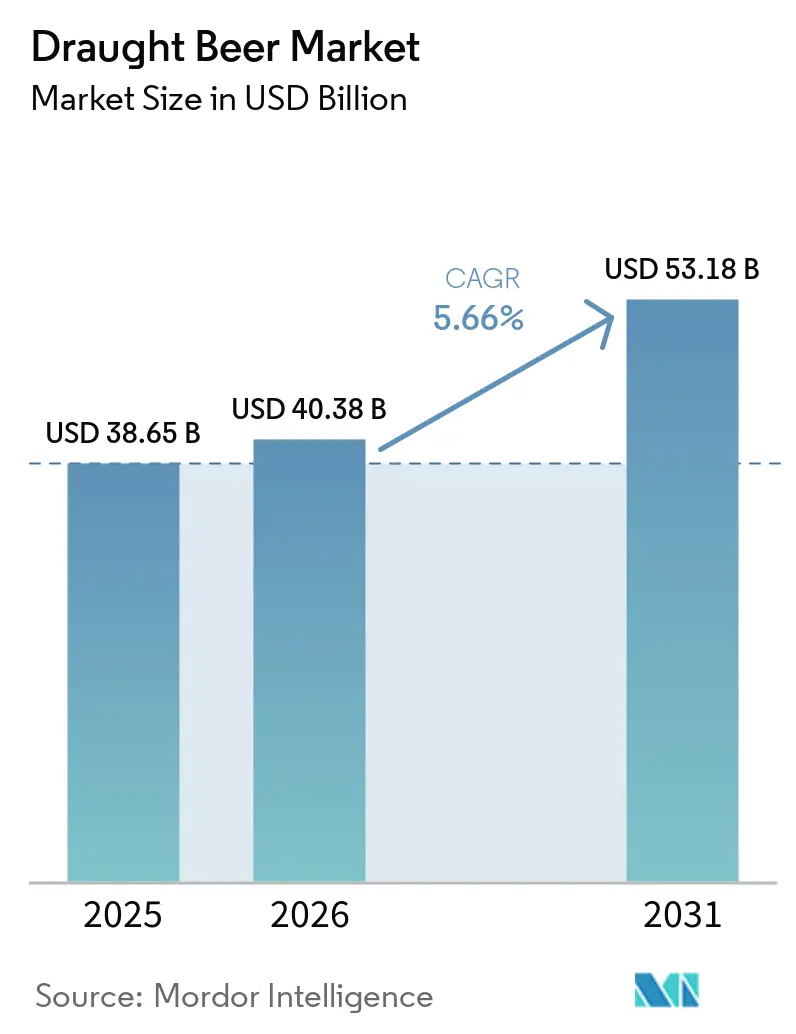
ドラフトビール市場規模は2025年に38.65 ビリオン 米ドル、2026年に40.38 ビリオン 米ドルと評価され、2026年から2031年にかけてCAGR 5.66%で成長し、2031年までに53.18 ビリオン 米ドルに達すると予測されています。市場は、新鮮に注がれたプレミアムビールに対する消費者需要の増加、オントレード消費の拡大、パブ・バー・ブルーパブ・マイクロブルワリーの店舗数増加に支えられ、着実に拡大を続けています。醸造所は先進的なディスペンシングシステムを導入し、プレミアムドラフトの品揃えを強化することで、製品品質の向上と消費者体験の改善を図っています。例えば、CarlsbergのDraughtMasterシステムはビールの品質を向上させ廃棄物を削減する一方、Heinekenは小規模ホスピタリティ施設向けのBladeカウンタートップドラフトシステムの展開を継続的に拡大しています。さらに、醸造所は進化する消費者の嗜好に対応し、オンプレミスチャネルでの存在感を強化するため、プレミアムおよびクラフトドラフトのポートフォリオを拡充しています。ドラフトビールへの需要の高まりと体験型飲酒機会の増加が、市場成長を引き続き支えています。
レポートの主要ポイント
- タイプ別では、ケグビールが2025年のドラフトビール市場において92.46%のシェアでリードし、カスクビールは2026年から2031年にかけて最も速いCAGR 6.23%を記録すると予測されています。
- 製品タイプ別では、ラガーが2025年に71.83%のシェアを維持し、エールは2031年までに5.98%のCAGRで拡大すると予測されています。
- ブルワリータイプ別では、マクロブルワリーが2025年に78.62%のシェアを維持し、マイクロブルワリーは2031年までに6.55%のCAGRで拡大すると予測されています。
- 流通チャネル別では、オントレードが2025年に93.47%のシェアを維持し、オフトレードは2031年までに6.36%のCAGRで拡大すると予測されています。
- 地域別では、ヨーロッパが2025年のドラフトビール市場において37.58%のシェアでリードし、アジア太平洋地域は2031年までに6.12%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のドラフトビール市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| オントレードにおけるアルコール飲料消費のプレミアム化 | +1.2% | 世界全体、英国・ドイツ・米国・オーストラリアが主導 | 短期(2年以内) |
| 体験型ダイニングおよびソーシャルドリンキング文化の台頭 | +0.9% | グローバル;北米、ヨーロッパ、アジア太平洋の都市部に集中 | 中期(2〜4年) |
| クラフトブルワリーの拡大によるドラフトビール供給の増加 | +0.7% | 北米および欧州連合;アジア太平洋地域で拡大中 | 中期(2〜4年) |
| タップシステム導入を促す高い利益率 | +0.6% | 世界全体;特に米国・英国・インドの中堅ホスピタリティチェーン | 短期(2年以内) |
| より新鮮で非加熱殺菌ビールフォーマットへの消費者嗜好 | +0.8% | グローバル;欧連合およびプレミアムアジア太平洋セグメントで最も強い | 中期(2〜4年) |
| ビールツーリズムとブルワリータップルームによるンプレミス販売の強化 | +0.5% | 欧州連合(ベルギー・ドイツ・チェコ共和国)、米国、日本 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
オントレードにおけるアルコール飲料消費のプレミアム化
量志向の飲酒から価値志向の消費へのシフトが、近い将来のドラフトビール市場を支えています。消費者はプレミアムおよびクラフトのドラフトビールをますます選ぶようになっており、パブやバーはプレミアムタップの品揃えを拡充し、全体的な飲酒体験を向上させています。例えば、ギネスはイギリスのパブ全体でプレミアムドラフトのプレゼンスを強化し続け、Heineken InternationalはBirra MorettiやBeavertownなどのプレミアムドラフトブランドをオントレードチャネルで拡大しました。このプレミアム化トレンドにより、会場は1杯あたりの収益を増加させることができ、ブルワリーはプレミアムドラフトポートフォリオと高度なディスペンシングシステムへの投資を促進され、長期的な市場成長を支えています。
体験型ダイニングおよびソーシャルドリンキング文化の台頭
消費者が自宅での飲酒よりも社交の場としてレストランやバーを選ぶようになるにつれ、ドラフトビール恩恵を受けています。このフォーマットは会場に即時サービスの要素を加え、スタッフが消費の場でドリンクを注ぎ、料理、音楽、スポーツ、またはグループイベントと組み合わせることができます。味と鮮度は消費者がドラフトビールを選ぶ主な理由であり続け、賑やかな都市部の会場でのプレミアムメニューポジショニングを支えています。このトレンドはまた、オペレーターが認定ディスペンシングシステムとより一貫したクリーニング慣行に投資している理由を説明しています。適切に管理されたシステムは、会場がビールをタップで注文する際に消費者が期待する製品品質を提供するのに役立ちます。その結果、タップシステムは以前はパッケージ製品に大きく依存していたホスピタリティチェーンで機会を得ています。2025年8月、アルバニーズ労働党政府はビール愛好家、ブルワー、ホスピタリティ事業者にとっての勝利として、ドラフトビール物品税の指数化を2年間凍結しました[1]出典:アルバニーズ労働党政府、アルバニーズ労働党政府、ドラフトビール物品税を凍結へ、
pm.gov.au。
クラフトブルワリーの拡大によるドラフトビールの入手可能性の向上
クラフトブルワリーの拡大により、ドラフトビールの入手可能性と多様性が高まっています。独立系ブルワーはタップルーム、ブリュープブ、ケグベースの流通を活用して、新鮮に醸造された地元産のビールを提供することが多いためです。ブルワーズ・アソシエーションは、2026年6月時点でアメリカ合衆国において9,344のブルワリーが営業していると報告しました[2]出典:ブルワーズ・アソシエーション、年次クラフトブルーイング産業生産レポート、
brewersassociation.org。これらの会場重視のフォーマットは、パッケージ売が圧力に直面する中でも、醸造と直接ドラフトサービスの間のつながりを維持しています。パッケージフォーマットに大きく依存する大規模商業ブルワーとは異なり、クラフトブルワリーはケグ流通と直接ドラフトディスペンシングを通じて売上の大きなシェアを生み出しています。このアプローチは、消費者がより新鮮で小ロット、スタイル多様なビール体験を求めるよう促しています。2024年1月、経済協力開発機構はすべての加盟国がビールに付加価値税および/または物品税を課しており、多くの国が小規模・独立系ブルワリーに対して軽減物品税率を提供していると報告しました。このような税制はクラフトブルワリーの発展を支援しており、クラフトブルワリーは世界中のドラフトビールの主要なサプライヤーベースを代表しています[3]出典:経済協力開発機構、消費税トレンド、
oecd.org。
より新鮮で非加熱殺菌ビールフォーマット対する消費者の嗜好
ドラフトビール市場は、新鮮に提供されるビールがパッケージビールとは異なる飲酒体験を提供するという認識から恩恵を受けています。多くのドラフトフォーマットは、生酵母・ホップの香り・注ぎたての製品に関連する特性を保持しています。2025年時点で、Heinekenは英国のビール飲者の55%が品質のためにより多く支払うと回答したと報告しており、オントレードメニューにおける新鮮さの商業的役割を裏付けています。これらの製品への消費者の関心は、オペレーターがタップをローテーションし、品揃えをより個性的にすることを促しています。また、標準的なラガーを超えた選択肢を提供したいプレミアム施設も支援しています。オフトレードのパッケージ代替品よりも新鮮な施設提供のドラフトビールへの消費者の再志向が、この安定化を部分的に牽引しました。この嗜好のシフトは測定可能であり、ドラフトフォーマットの優れた風味認識が、ブルワリータップルームやプレミアムガストロパブで初めてクラフトドラフトビールを試すパッケージ忠実な消費者を転換しています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ドラフトディスペンシングインフラへの高い初期投資 | -0.8% | 世界全体;特にアジア太平洋新興国および中東・アフリカ市場で深刻 | 短期(2年以内) |
| 厳格なコールドチェーン管理を必要とする短い賞味期限 | -0.6% | 世界全体;東南アジア・南米・中東・アフリカで最も深刻 | 中期(2〜4年) |
| 厳格なアルコール販売免許および提供規制 | -0.4% | 北米、欧州、インド、東南アジア | 長期(4年以上) |
| ホスピタリティ施設全体での運営コストの上昇 | -0.5% | 世界全体;ドイツ・英国・西欧が主導 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ドラフトディスペンシングインフラへの高い資本投資
ドラフトディスペンシングインフラには、セラー冷却・ガス供給・タップフォント・ライン・クリーニング機器への投資が必要です。これらのコストは、小規模パブ・独立系レストラン・新規ホスピタリティオペレーターの設置決定を遅らせる可能性があります。コールドチェーン物流はビールサプライチェーンコストの最大30%を占める可能性があり、オペレーターは醸造所から注ぎ口まで温度管理を維持しなければなりません。小規模オペレーターにとって、冷蔵流通は常温輸送より40%から60%高くなる可能性があります。さらに、オペレーターはビール品質を維持するために定期的なクリーニング・技術サービス・スタッフトレーニングを実施しなければならず、総所有コストがさらに増加します。インドやベトナムなどの高成長市場では、断片化したコールドチェーンインフラが、消費者需要が存在する場合でもドラフト市場の浸透を物理的に制限しています。
厳格なコールドチェーン管理を必要とする限られた賞味期限
ドラフトビールの新鮮さという特性により、温度管理が不可欠です。ケグビールは、特に非加熱殺菌フォーマットにおいて、不適切な温度条件にさらされると品質が低下する可能性があります。熱帯・亜熱帯市場では冷蔵が電力集約的であるため、継続的な2〜7℃のコールドチェーンを維持することはより困難です。この要件は、小規模流通業者や独立系施設にとってより重いコスト負担をもたらします。コールドチェーン支出は、設備の整った事業者にとって醸造所物流費用全体の15%から20%を占める可能性があり、不十分なシステムでは3%から5%の製品損失につながる可能性があります。さらに、ケグが一度タップされると、ビールの提供可能期間は限られており、腐敗を避けるために迅速な在庫回転と正確な需要予測が必要です。したがって、冷蔵・信頼性の高い輸送・安定したエネルギー供給が依然として限られている地域では、ドラフトビール市場の開発はより困難です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:ケグビールが主導し、カスクビールがプレミアムポジションを構築
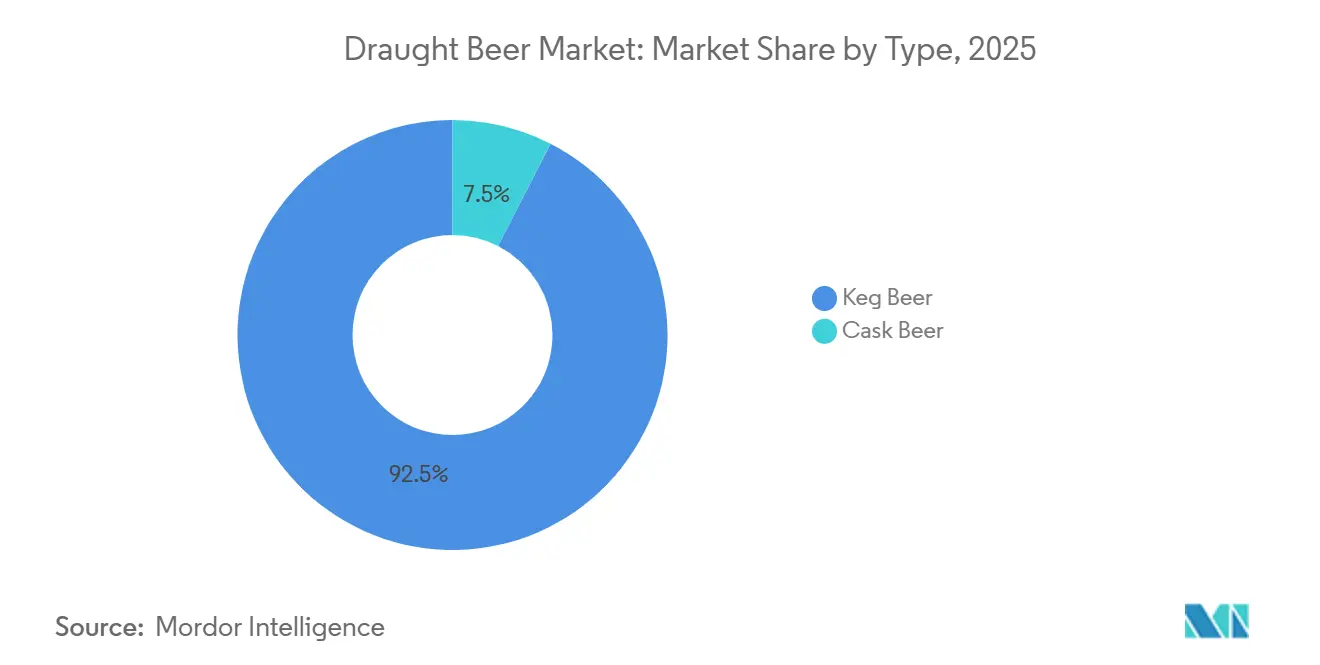
ケグビールは2025年のドラフトビール市場規模の92.46%を占めており、密封・加圧システムが大量商業サービスを支えています。このフォーマットにより、バー、レストラン、スタジアム、パブグループは複数の店舗にわたって一貫した製品を提供できます。ケグはまた、大手ブルワーの流通システムとも整合しており、企業は組織化されたコールドチェーンを通じてケグを充填・輸送することができます。ケグは会場レベルでの専門的なセラーコンディショニングスキルの必要性を低減します。この信頼性は、ピーク取引期間中の製品廃棄の低減と予測可能なサービスを求めるオペレーターを支援します。ケグビールの大規模な既存設備は、予測期間においてドラフトビール市場のリーディングフォーマットとしての地位を維持しています。
カスクビールは2026年から2031年にかけて6.23%のCAGRで成長すると予測されています。このフォーマットは、低炭酸、セラー度でのサービス、生酵母の特性を通じて独特の感覚プロファイルを提供します。これらの特性により、カスクビールはプレミアムパブ、ガストロパブ、サービスの専門性を重視する会場において明確な役割を果たしています。小規模生産者はカスクビールを使用して、標準化されたケグの品揃えとの差別化を図ることができます。このセグメントはケグビールよりもはるかに小規模ですが、その成長は選ばれたオントレード環境における本物志向と選択肢への持続的な需要を示しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


製品タイプ別:ラガーが規模を維持しエールが勢いを増す
ラガーは2025年の世界ドラフトビール市場の71.83%を占め、幅広い消費者認知度と商業用ディスペンシングシステムとの適合性に支えられています。ろ過・温度安定性のあるラガーは、工業的なケグ充填と迅速なサービスに適しています。その大規模な既存設備基盤も、主流のバー・レストラン・ホテル・スポーツ施設全体で目立つポジションを確保しています。このカテゴリーはドラフトビール市場の数量基盤を引き続き提供しています。成熟市場では、その価値成長はパイント価格の引き下げよりもプレミアム製品への依存度が高まっています。
エールは2026年から2031年にかけてCAGR 5.98%で成長すると予測されており、最も成長の速い製品タイプとなっています。この成長は、豊かな風味プロファイルと強い視覚的プレゼンテーションが高価値のドラフト機会を支援できることを示しています。ウィートビール・サワービール・フルーツ系製品・スタウトなどのその他のスタイルも、タップリストに多様性を加えています。これらの製品は、オペレーターがより幅広い消費者の嗜好と食事機会に対応するメニューを作成するのに役立ちます。したがって、ラガーとエールは補完的な役割を果たす可能性が高く、ラガーが規模を提供し、エールがメニューの差別化を支援します。
醸造所タイプ別:マクロブルワリーが主導し、マイクロブルワリーが多様性を加える
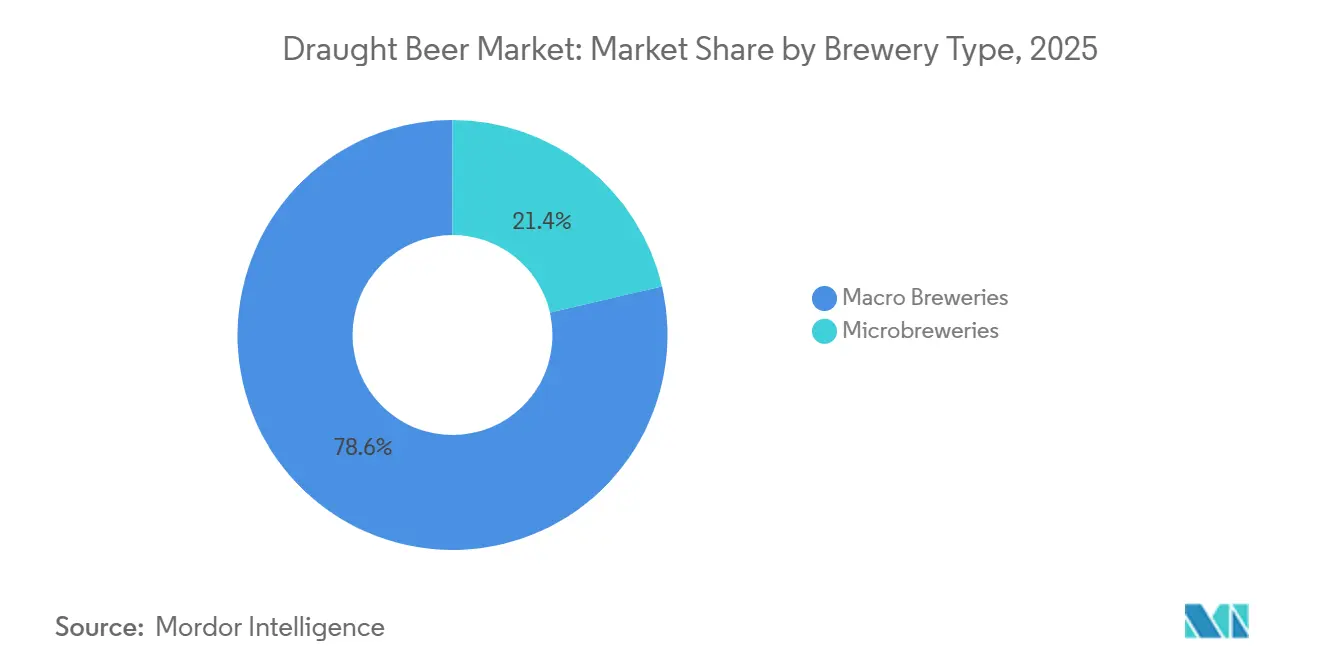
マクロブルワリーは2025年のドラフトビール市場規模の78.62%を占めており、大量のケグ量とグローバルコールドチェーンシステムを管理する能力に支えられています。そのスケールは、広範な店舗ネットワーク全体で一貫した製品品質を維持するのに役立ちます。大手生産者はまた、ホテルグループ、レストランチェーン、スタジアムオペレーター、全国パブアカウントとの確立された関係を維持しています。コールドチェーン輸送コストがほぼゼロ、タップ流通の完全なコントロール、オンサイトでのプレミアム価設定というビジネスモデルにより、マイクロブルワリーはパッケージビール流通の対応物よりも強いユニットエコノミクスを実現しています。
マイクロブルワリーは2026年から2031年にかけて6.55%のCAGRで拡大すると予測されており、ドラフトビール業界で最も成長の速いブルワリータイプとなっています。タップルームファーストモデルにより、流通要件を削減しながら、オペレーターが製品品質と価格設定をより大きくコントロールできます。Medusa Beveragesは2026年初頭にデリーの25店舗にドラフトタップを設置し、年末までに100店舗を目標としています。同社の計画生産能力はカルナータカ州とジャールカンド州全体でほぼ300,000ヘクトリットルに達しました。マイクロブルワリーの成長は、独特のビール、地元生産、直接サービスが主要な差別化要因となる会場や都市部に集中しています。
流通チャネル別:オントレードが中心的役割を維持し、オフトレードが発展
オントレードは2025年のドラフトビール市場シェアの93.47%を占めており、ドラフトサービスには加圧ディスペンシングライン、冷蔵システム、CO₂設備、および一貫したビール品質を維持するための訓練された人が必要です。パブ、バー、レストラン、ホテル、ブルワリー、スタジアムは、このインフラを備えた主要な会場であり続けています。世界的に、ブルワリーはオントレードチャネルを通じたケグ流通を優先しています。ドラフトビールは優れた鮮度、より良いプレゼンテーション、パッケージフォーマットでは容易に再現できないプレミアムな飲酒体験を提供するためです。さらに、オントレード会場はブルワーにプレミアム化、ブランドエンゲージメント、季節またはクラフトビールの品揃えの導入に関するより大きな機会を提供し、チャネルの戦略的重要性を強化しています。
オフトレードは2031年までに6.36%のCAGRで成長すると予測されています。家庭用ドラフトアプライアンスとミニケグにより、消費者はタップ体験の一部を住宅環境に持ち込むことができます。AB InBevは、2026年第1四半期において、ダイレクト・トゥ・コンシューマーソリューションが1,200万人のアクティブ消費者にサービスを提供し、1億3,900万 ミリオン 米ドルの収益を生み出したと報告しました。PerfectDraft、Heineken Blade、その他のームケグシステムは、サプライヤーがこの機会を追求している様子を示しています。家庭では商業規模のディスペンシングインフラを必要としないため、このチャネルがオントレード消費に取って代わる可能性は低いです。しかし、プレミアムな家庭での機会にカテゴリーを拡大し、ケグベースブランドの別のルートを生み出すことができます。
地域分析
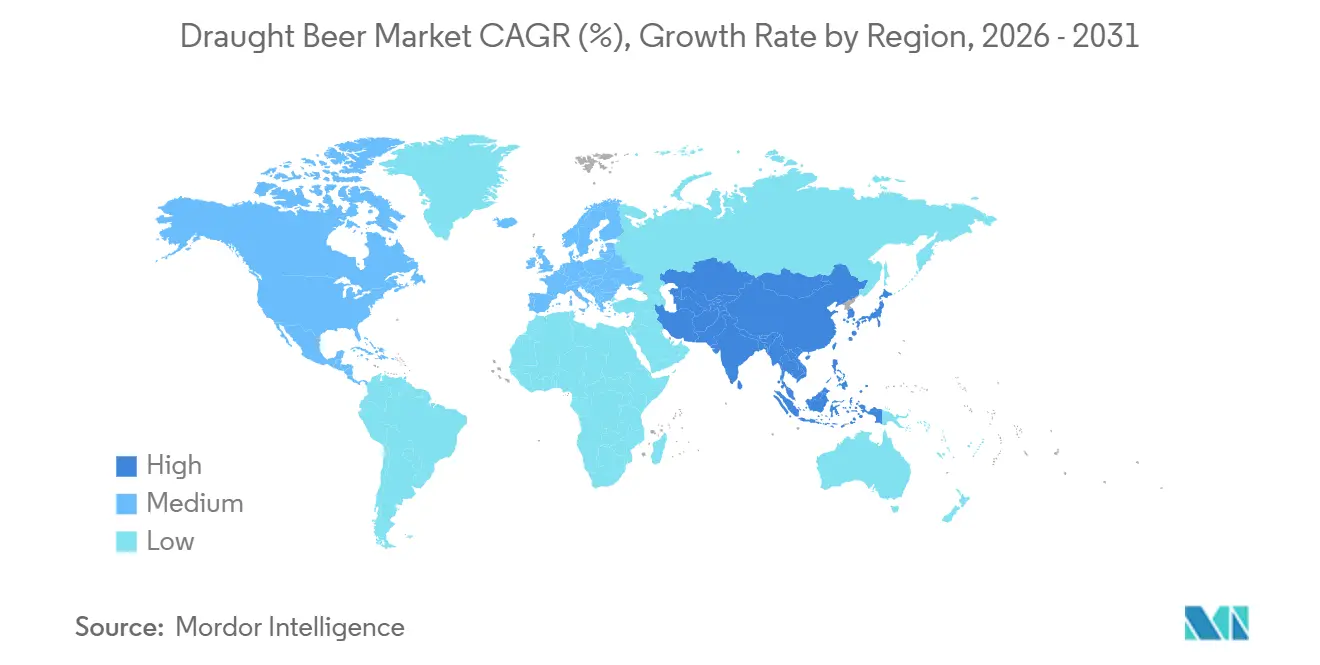
欧州は2025年の世界ドラフトビールカテゴリーシェアの37.58%を占め、確立されたパブ文化・ビアホール・醸造所とホスピタリティオペレーターとの強固な関係に支えられています。この地域は成熟したオントレードエコシステムの恩恵を受けており、ドラフトビールは社交的な飲酒の伝統に深く根付いており、家庭外でのビール消費の相当部分を占めています。スペインは欧州の主要市場の一つであり、回復力のあるフードサービス環境に支えられています。ベルギーとオランダは、国内および観光ホスピタリティ環境全体でプレミアムなタップハンドル価格を誇るスペシャルティおよびアビービールフォーマットに支えられ、人口シェアを上回るドラフトビール価値を継続的に示しています。
北米は、バー・レストラン・クラフト重視のタップルームの大規模な基盤に支えられ、ドラフトビールの主要な地域市場であり続けています。この地域はまた、独立系醸造所・スポーツ施設・カジュアルダイニングチェーン全体でのプレミアムおよびクラフトドラフトの品揃えの広範な採用と、十分に発達したケグ流通ネットワークの恩恵も受けています。地産ビールへの消費者需要の高まりが、ホスピタリティオペレーターのドラフトビールポートフォリオ拡充を引き続き促しています。メキシコでは、Grupo Modeloが2026年7月にイダルゴ州アパンに7億6,000万 米ドルの醸造・ボトリング複合施設の建設を開始しました。この施設は年間最大1,200万ヘクトリットルの初期生産能力を持つよう設計されており、2027年までの36 ビリオン 米ドルの投資プログラムの一部を形成しています。
アジア太平洋は2026年から2031年にかけてCAGR 6.12%で成長すると予測されており、ドラフトビール市場において最も成長の速い地域となっています。都市部の支出増加・新たな醸造所投資・ホスピタリティ施設の拡大が、中国・インド・東南アジア全体での需要を支えています。インドは国内醸造所の拡大を通じて主要都市部の施設全体でタップを増やしています。日本の新しい体験型醸造所施設は、ツーリズムがドラフトサービスへの需要の別の源泉として台頭していることを示しています。2026年7月に6億4,300万 米ドルの投資で設立されたCarlsberg-Sapporoの合弁事業は、東南アジアと香港全体でのプレミアムビールへのアクセス拡大を目指しています。

競合環境
世界のドラフトビール市場は高度に断片化しています。AB InBev・Heineken International B.V.・Carlsbergグループ・Molson Coors Beverage Companyなどの大手多国籍醸造所が、多数の地域醸造所・独立系クラフト醸造者・タップルームオペレーターと競合しています。大手醸造所はケグ供給・流通・マーケティングリソース・店舗関係において優位性を維持しています。AB InBevの2025年における販売・マーケティングへの74 ビリオン 米ドルの配分は、グローバルリーダーと小規模醸造所の間の財務的格差を浮き彫りにしています。スタイル・地域ブランド・クラフトの品揃えに対する地域の嗜好も、競争環境を多様に保っています。その結果、ドラフトビール市場にはグローバルサプライヤー・全国醸造所・地域スペシャリスト・小規模タップルーム主導の企業が含まれています。
HeinekenはSmartDispenseテクノロジーを持ち、オペレーターが廃棄物を削減し、ラインクリーニングを簡素化し、製品の安定性を向上させるのを支援しています。この動きは、ビール製品だけでなくディスペンシングインフラを通じた競争を反映しています。AB InBevはBEESプラットフォームをチャネルツールとして持ち、ハードウェア調達・ライン管理・注文履行を単一のオペレーター関係に統合しています。競争機会は、家庭用ドラフトシステム・アジアの発展途上市場・低アルコールおよびノンアルコールドラフトフォーマットでも生まれています。
Duvel Moortgat・Royal Swinkels・The Brooklyn Breweryなどの小規模醸造所は、独自のスタイルとプレミアム施設へのリスティングを通じて競合しています。彼らのアプローチは、価格よりも風味・産地・差別化されたタップの品揃えに焦点を当てています。クラフト品質ガイドラインとラインクリーニング基準も、北米と欧州の中堅オペレーターにとってより重要になっています。一貫した品質は、初回リスティング期間後にブランドがタップポジションを維持できるかどうかを決定する可能性があります。
ドラフトビール産業のリーダー企業
Carlsberg Breweries A/S
Heineken International B.V.
New Belgium Brewing Company
AB InBev
Duvel Moortgat
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年7月:Sapporo Breweriesは、東南アジアおよび香港のビール市場を対象に、Carlsberg Breweriesとのシンガポールを拠点とする合弁事業の25%持分取得に6億4,300万 米ドルを投資すると発表しました。Sapporoは、Carlsbergのマレーシア・シンガポール・香港・ベトナム・ラオス・カンボジアにわたる確立された流通ネットワークを活用し、2035年までに2025年水準から旗艦ブランドの数量を10倍に増やすことを目指しています。
- 2026年7月:日本のYaho Brewing(正式名称:Yo-Ho Brewing Company)は、大阪府南西部の泉佐野市にYaho Brewing Osaka Brewery Yona Yona Beer Riseをオープンしました。このプロジェクトは、Yaho Brewingが軽井沢のビール生産者から「ビールを中心とした娯楽」事業へと進化する戦略的な動きの始まりを示しています。「ビールを通じた平和な驚き!」というコンセプトのもと運営されるこの施設では、醸造タンクに直接接続された「KURADASHI TAP」ラインから新鮮な無ろ過のYona Yona Aleを注ぐことができます。2番目のバー「YORIDORI TAP」では、定番製品と施設限定品を含む最大14種類のビールを提供しています。
- 2026年6月:Stella Artoisは、2026年ウィンブルドン選手権で新しいストロベリー&クリームビールを発表しました。アルコール度数3.4%のこのビールは、テニスファンに会場で提供される定番のストロベリー&クリームの風味を、軽いホッピーなひねりとともに新しい形で体験する機会を提供します。このドリンクはブラッシュピンクの色合いと窒素注入された「芳香でクリーミーな」泡を特徴とします。会場内のすべてのバーでドラフトとして提供され、選手権期間中はAll Bar One・Dog and Fox・Alexandraを含むSW19の特定サイトでも提供されます。
- 2025年11月:HEINEKENはブラジルのミナスジェライス州パッソスに最先端の醸造所をオープンしました。この戦略的なマイルストーンは、世界的に優位なフットプリントをさらに強化するという同社のコミットメントを強調しています。この施設はHEINEKENの当地域における最大の投資の一つを代表しており、総額4億 ユーロ以上に上ります。


世界ドラフトビール市場レポートの調査範囲
ドラフトビールとは、ボトルや缶からではなく、ケグまたはカスクからタップシステムを通じて直接提供されるビールです。オペレーターは通常、鮮度、炭酸、風味を保持するために管理された圧力と温度のもとで保存します。
ドラフトビール市場は、タイプ、製品タイプ、ブルワリータイプ、流通チャネル、および地域によってセグメント化されています。タイプ別では、市場はケグビールとカスクビールにセグメント化されています。製品タイプ別では、市場はラガー、エール、その他にセグメント化されています。ブルワリータイプ別では、市場はマクロブルワリーとマイクロブルワリーにセグメント化されています。流通チャネル別では、場はオントレードとオフトレードにセグメント化されています。地域別では、市場は北米、ヨーロッパ、南米、アジア太平洋、中東・アフリカに分類されています。市場予測は価値(米ドル)および数量(リットル)で提供されています。
| ケグビール |
| カスクビール |
| ラガー |
| エール |
| その他 |
| マクロブルワリー |
| マイクロブルワリー |
| オントレード |
| オフトレード |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| タイプ別 | ケグビール | |
| カスクビール | ||
| 製品タイプ別 | ラガー | |
| エール | ||
| その他 | ||
| 醸造所タイプ別 | マクロブルワリー | |
| マイクロブルワリー | ||
| 流通チャネル別 | オントレード | |
| オフトレード | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
2031年までのドラフトビール市場の予測規模はどのくらいですか?
ドラフトビール市場は、2026年の400.38 ビリオン 米ドルから年平均成長率5.66%で成長し、2031年までに531.8 ビリオン 米ドルに達すると予測されています。
2025年のドラフトビール市場において最大のシェアを占めたタイプセグメントはどれですか?
ケグビールはリーディングタイプセグメントであり、2025年の市場の92.46%を占めていました。
2025年のドラフトビール市場において主要な製品タイプはどれですか?
ラガーが2025年に71.83%のシェア市場を支配し、最も消費された製品タイプとなりました。
2025年において最大の市場シェアを持つ醸造所タイプはどれですか?
マクロブルワリーが2025年に78.62%のシェアで市場をリードし、その強力な生産・流通能力を反映しています。
2025年において市場の最大シェアを占めた流通チャネルはどれですか?
オントレードチャネルが市場を支配し、2025年の総収益の93.47%を占めました。
2025年のドラフトビール市場でリードした地域はどこですか?
ヨーロッパが最大の地域市場であり、2025年のドラフトビール収益の37.58%を占めていました。
最終更新日:



