
乾燥ニンニク市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
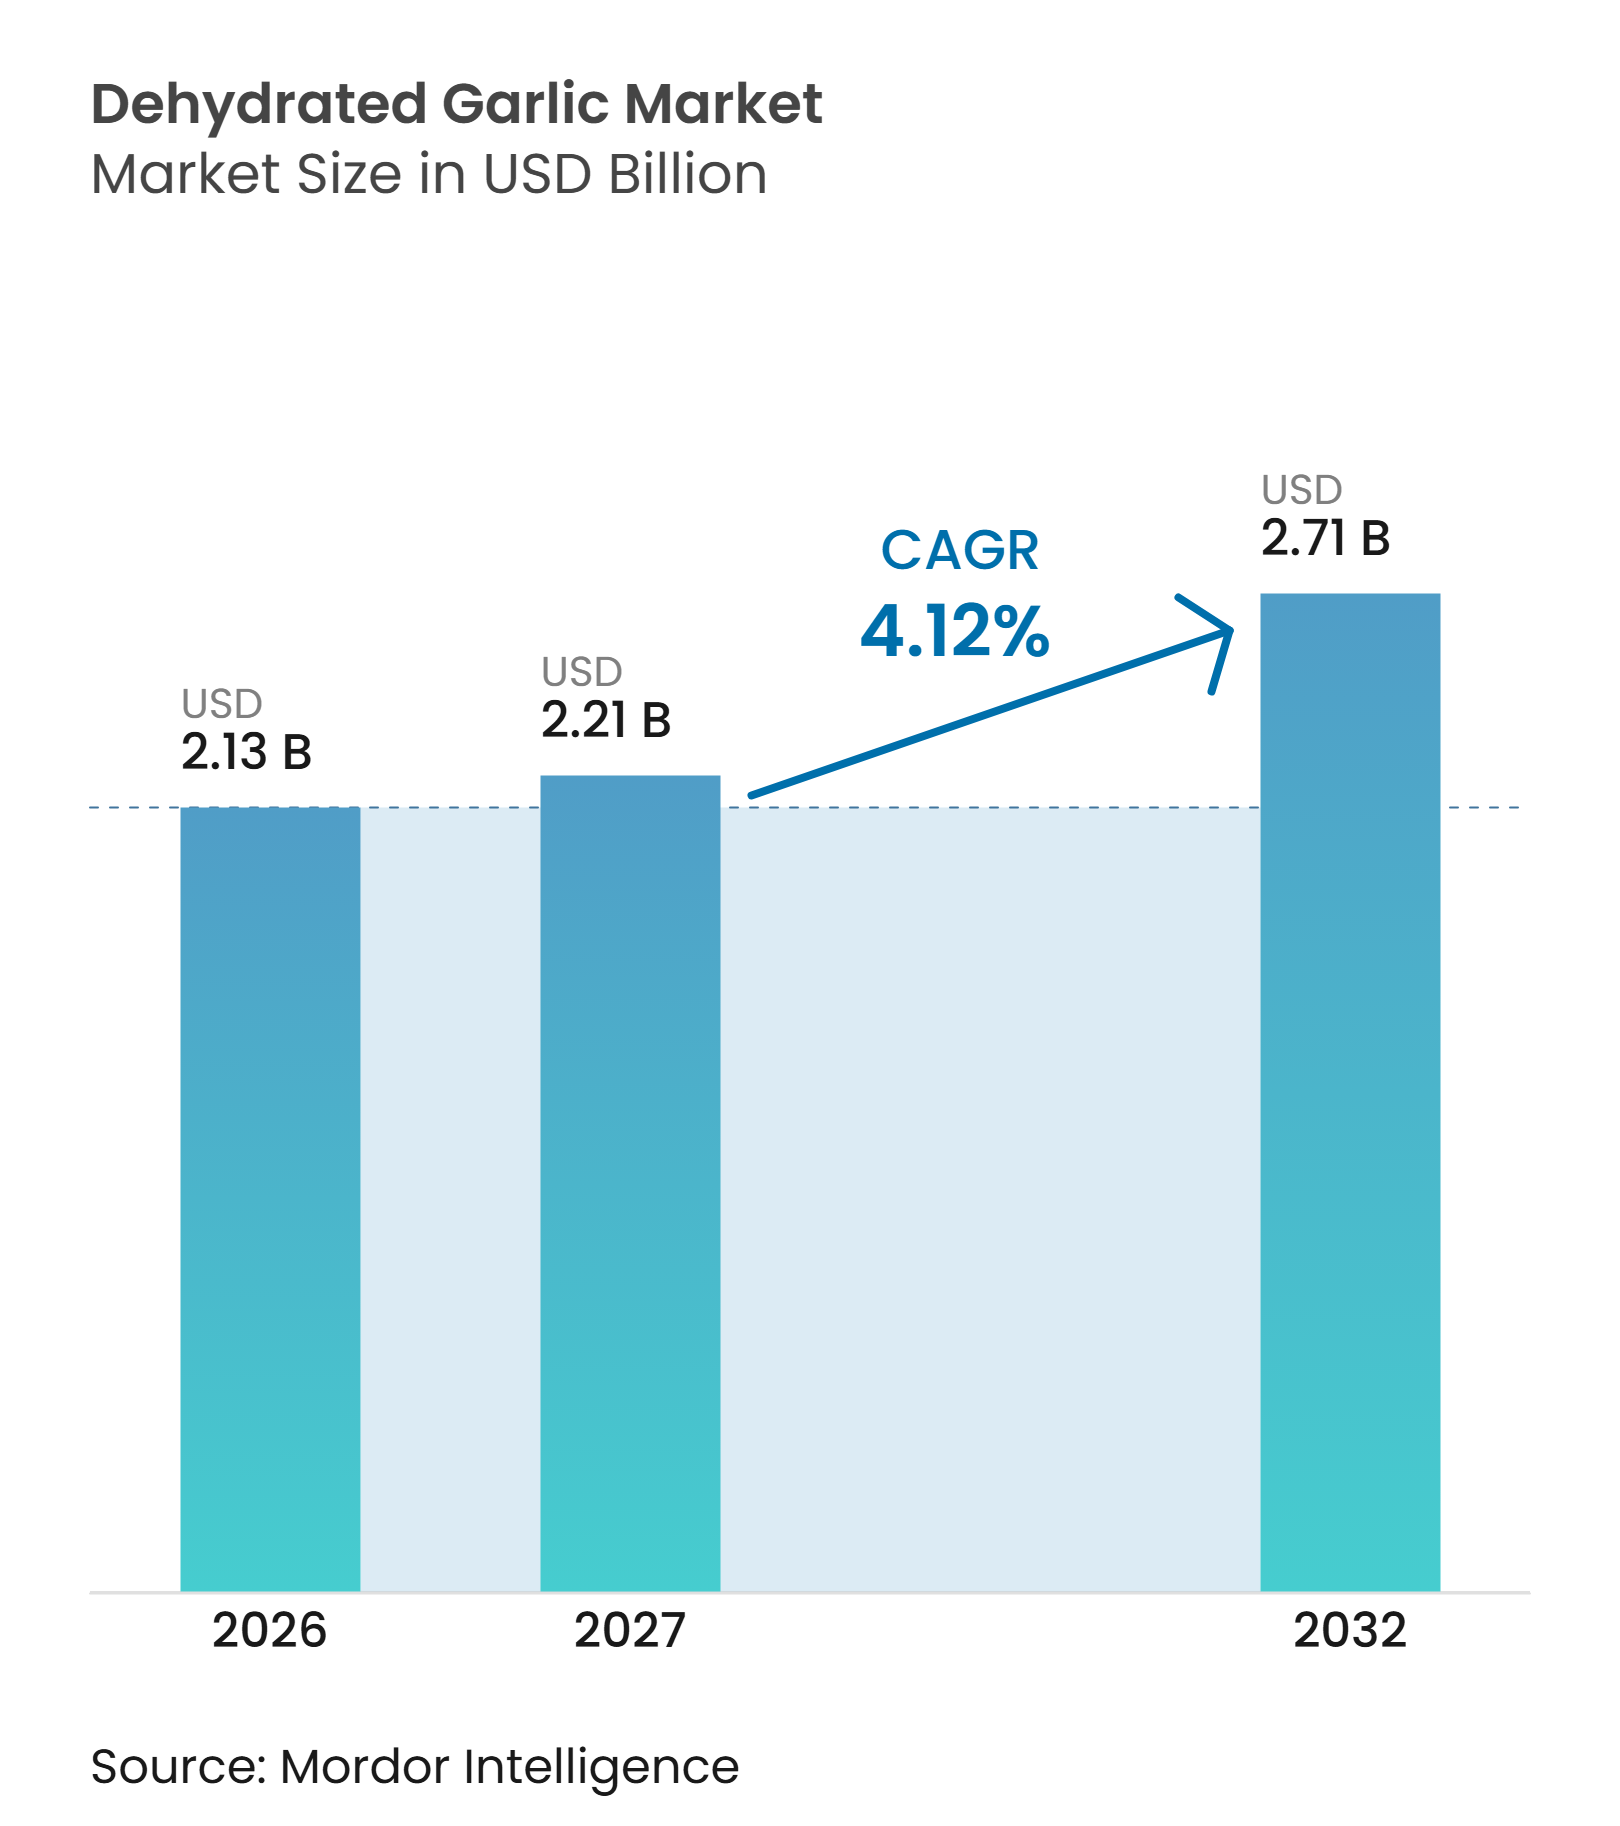
| 市場規模 (2027) | 2.21 十億米ドル |
| 市場規模 (2032) | 2.71 十億米ドル |
| 成長率 (2027 - 2032) | 4.12 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる乾燥ニンニク市場分析
乾燥ニンニク市場規模は2026年に2.13 ビリオン 米ドルと評価されており、2027年の2.21 ビリオン 米ドルから2032年には2.71 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは4.12%となっています。乾燥ニンニク市場は、大規模な生産ラインにわたって一定の水分レベル、フレーバー投与量、および取り扱いを提供する棚持ちの良いニンニク形態にする食品メーカーの嗜好から恩恵を受けています。これらの形態は、再現性のある原料性能を必要とする小売用調味料、調理済み食品、スナックコーティング、スープミックス、ソース、および施設向け食事プログラムで広く使用されています。標準化された乾燥ニンニクの仕様はまた、調達チームが認定サプライヤーからの製品をより効果的に評価し、生鮮ニンニクの水分、サイズ、保管履歴、辛味の違いによる業務上のばらつきを低減し、顧客プログラム全体でより信頼性の高い生産計画を支援することを可能にします。
主要レポートのポイント
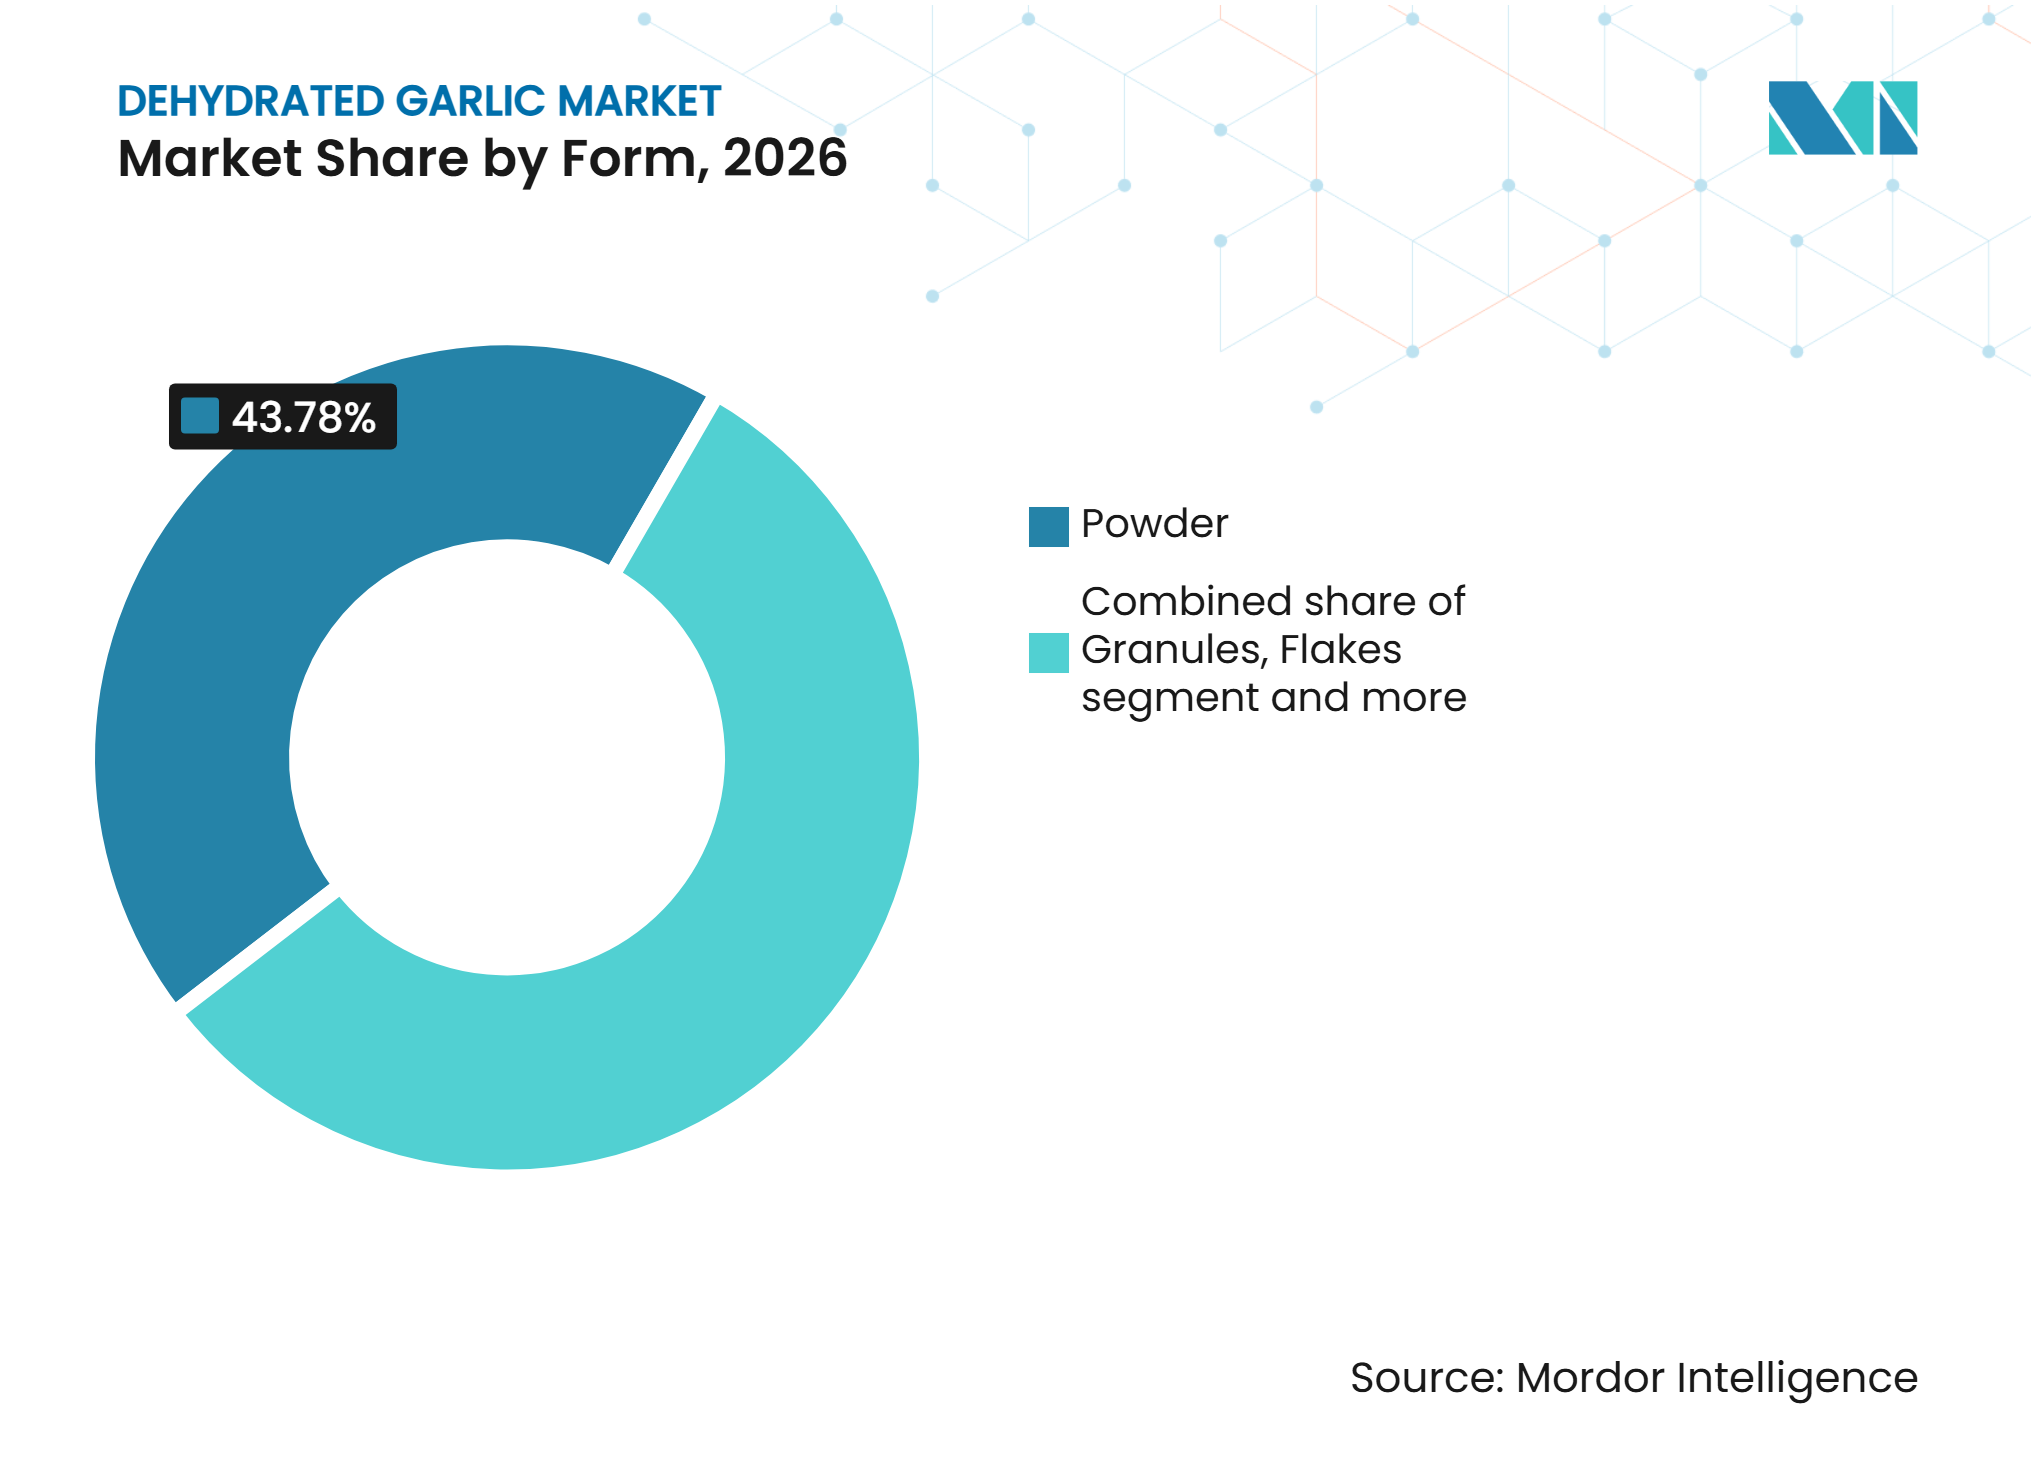
- 形態別では、パウダーが乾燥ニンニク市場を支配し、2026年の市場シェアの43.78%を占めました。一方、ガーリックフレークは2027年~2032年の期間中に最も速いCAGR5.11%を記録すると予想されています。
- 性質別では、コンベンショナルが2026年に86.63%のシェアで市場をリードし、オーガニックは2027年~2032年の期間中に最も速いCAGR5.86%を記録すると予想されています。
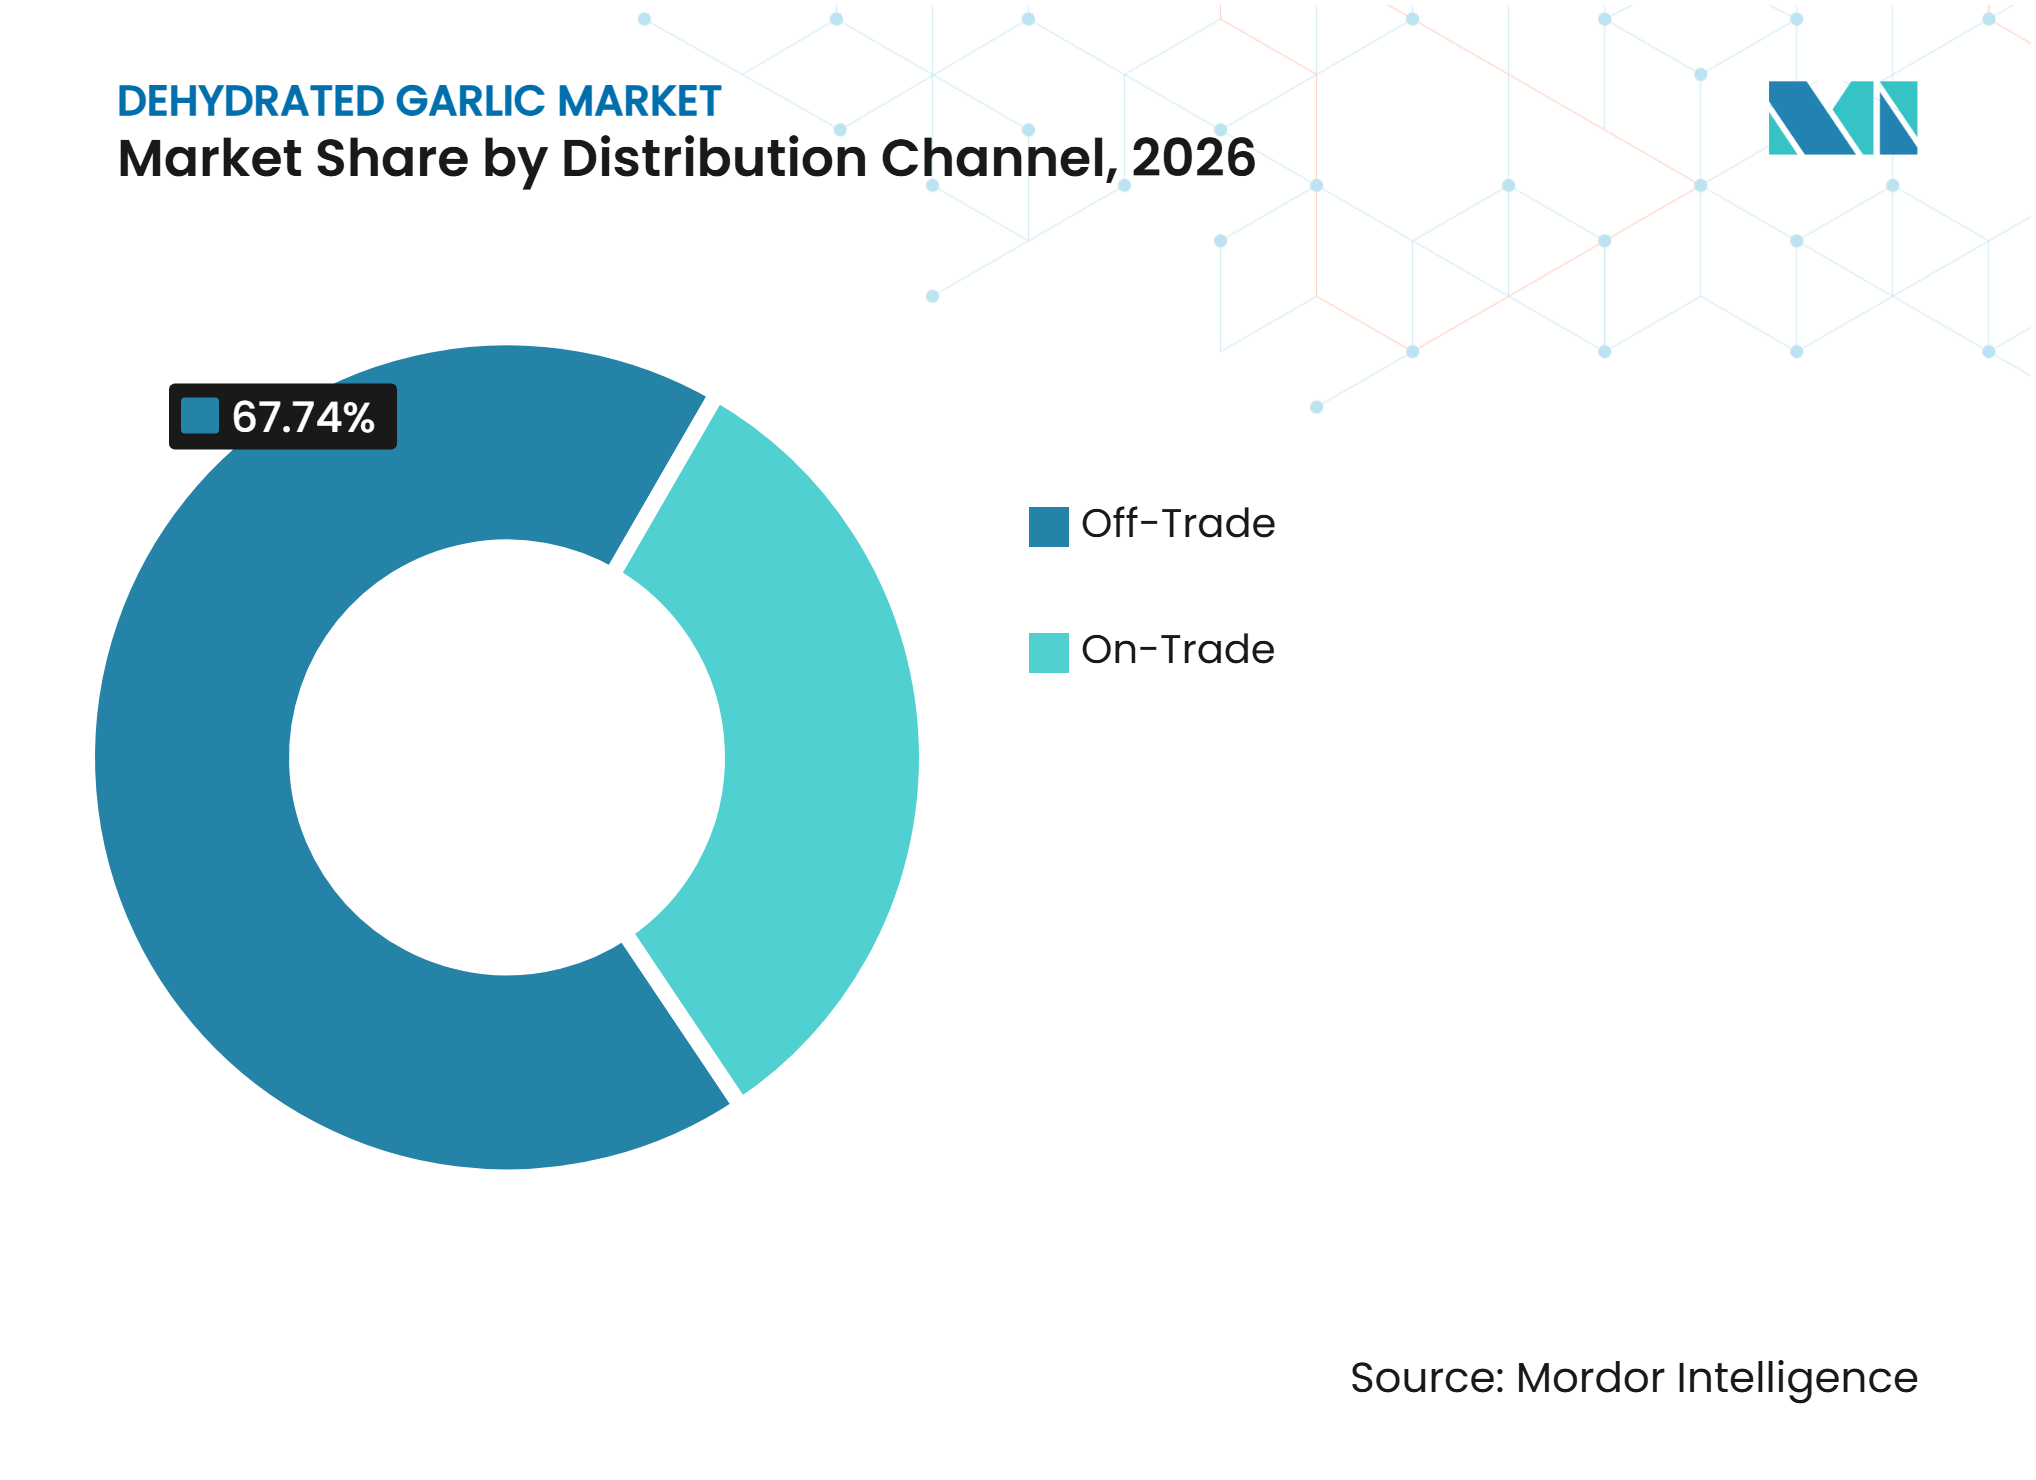
- 流通チャネル別では、オフトレードが2026年に67.74%のシェアで市場を支配し、オントレードは2027年~2032年の期間中に最も速いCAGR5.68%を記録すると予測されています。
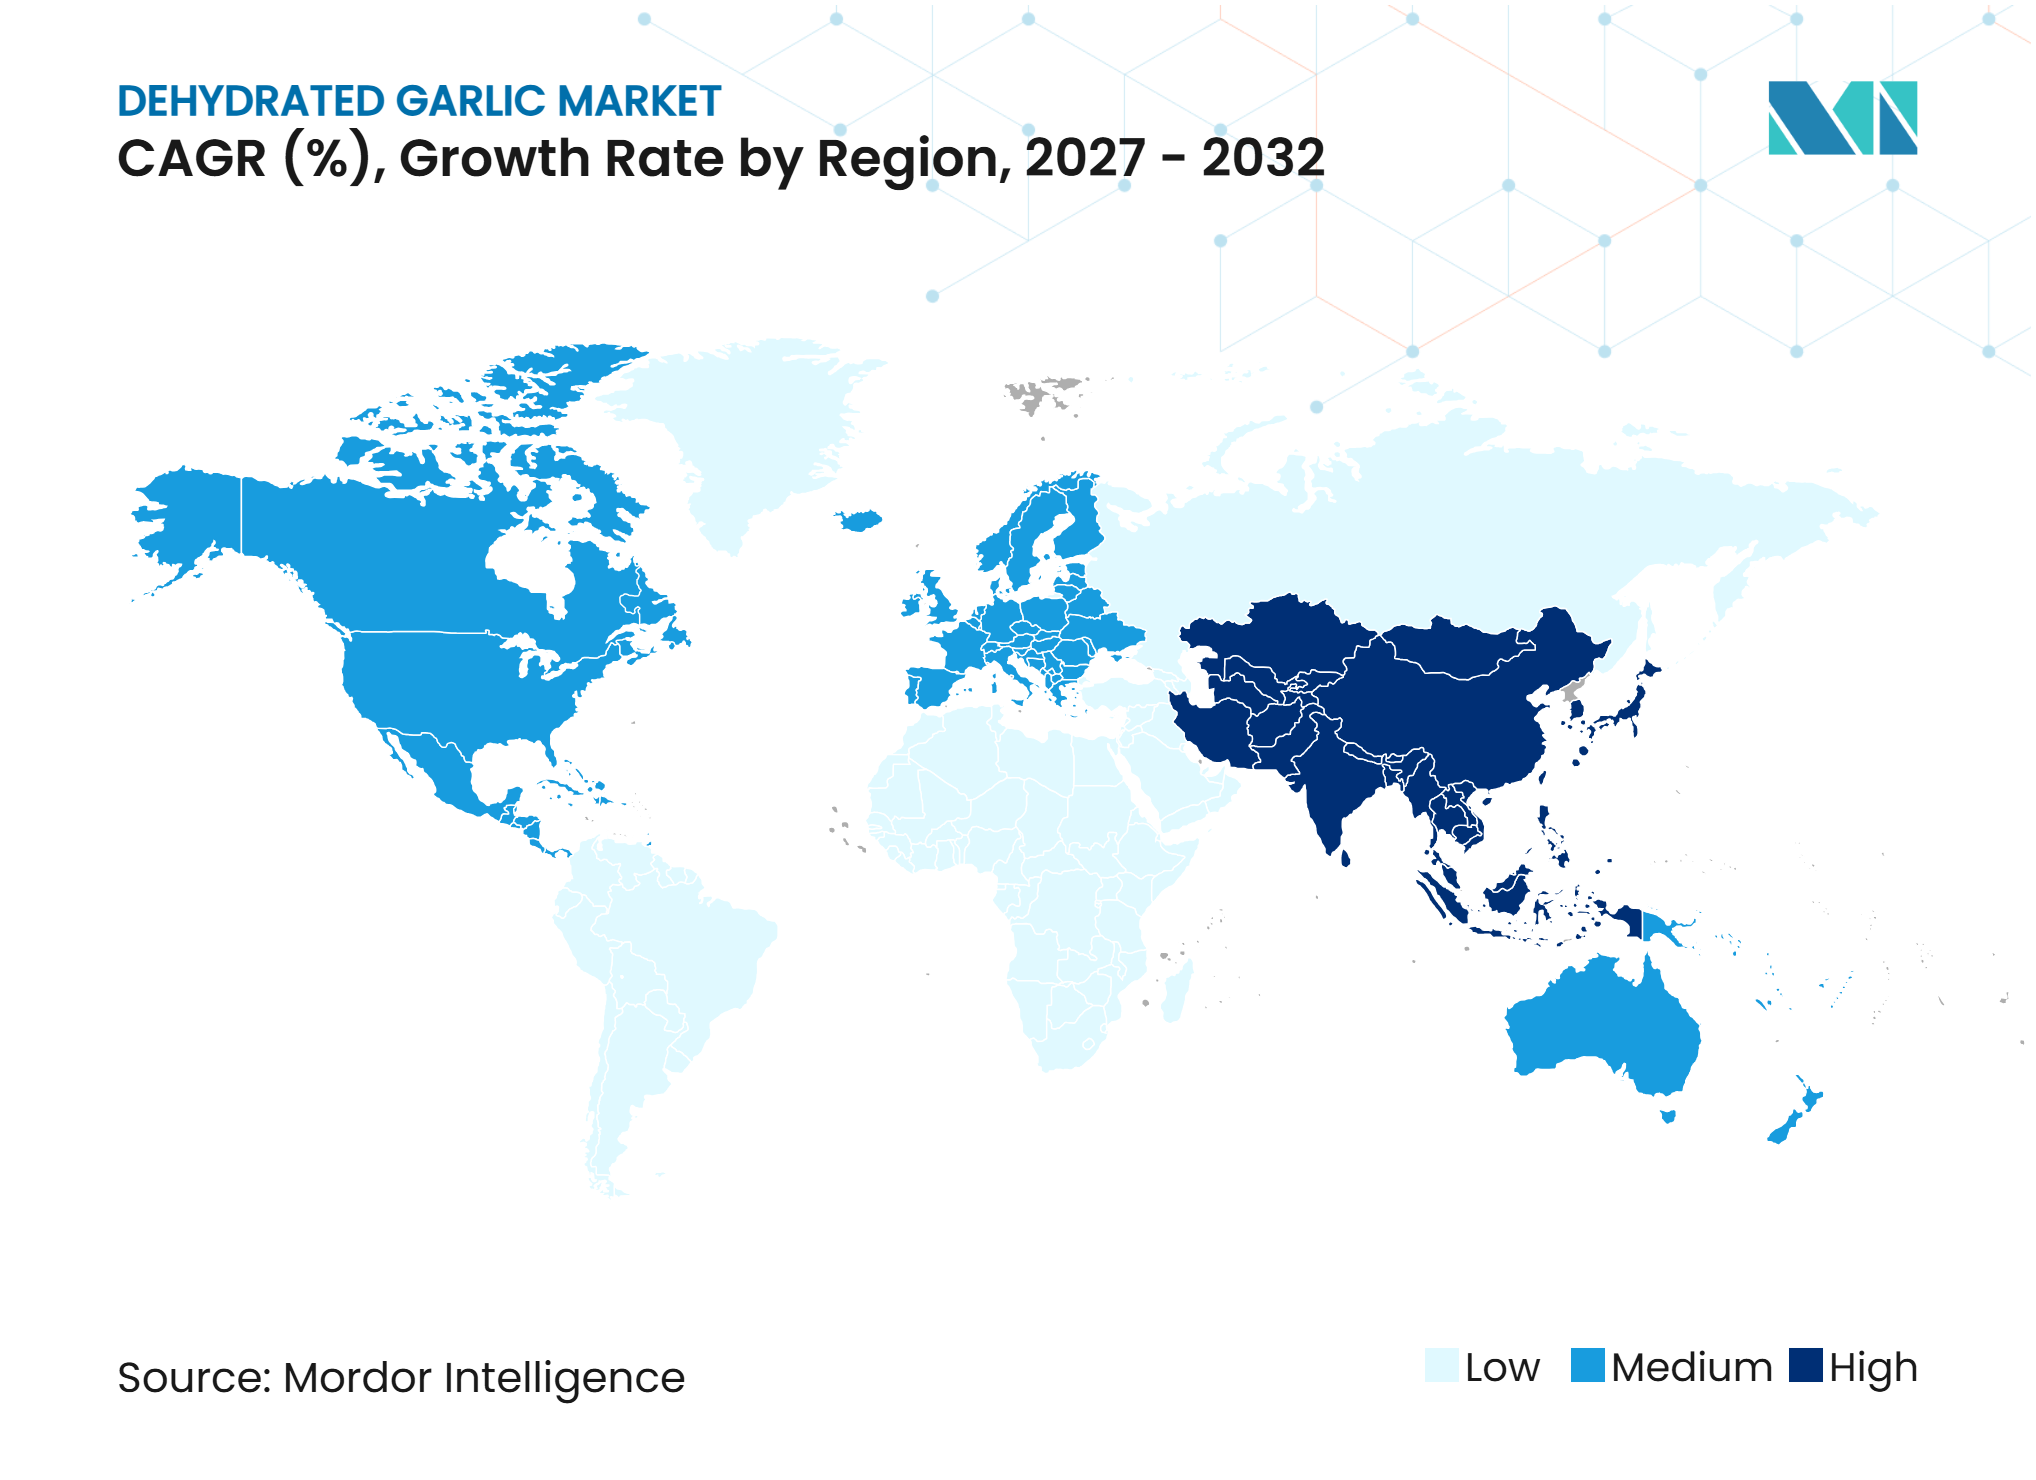
- 地域別では、アジア太平洋が2026年に38.12%のシェアで乾燥ニンニク市場を支配し、2027年~2032年の期間中に最も速いCAGR5.32%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの(概算)%インパクト予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 加工食品・包装食品への需要の高まり | +1.2% | 北米、西欧、都市部のアジア太平洋で最も高い強度を持つグローバル | 中期(2〜4年) |
| フードサービスおよび商業厨房の拡大 | +0.8% | アジア太平洋と中東に集中し、北米と欧州でも成長するグローバル | 中期(2〜4年) |
| 調味料およびフレーバリング製品での使用増加 | +0.7% | 北米、欧州、東南アジアで最も強いグローバル | 短期(2年以内) |
| 天然フレーバー原料に対する嗜好の拡大 | +0.5% | 北米と欧州連合、アジア太平洋と中東・アフリカへの波及あり | 長期(4年以上) |
| ニンニク加工インフラへの政府支援と投資 | +0.3% | 中国とインド、エジプトとトルコでの初期利益あり | 長期(4年以上) |
| 脱水・加工設備における技術的進歩 | +0.4% | 中国と米国での早期採用を伴うグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
加工食品・包装食品への需要の高まり
加工食品・包装食品産業の拡大が、インスタント麺、包装スナック、ソース、スープ、冷凍食品、即席食品などの食品カテゴリーにわたる便利なフレーバリング原料としての乾燥ニンニクへの需要を牽引しています。食品メーカーは、一貫したフレーバーを確保し、原料の取り扱いを簡素化し、大規模生産を支援するために、ガーリックパウダー、グラニュール、フレーク、みじん切りニンニクを製剤に使用しています。包装食品および付加価値食品の採用拡大は、乾燥ニンニクサプライヤー、特にコンビニエンスフード、調味料、その他の加工食品メーカーに追加の調達機会を生み出しています。2026年1月、インドの食品加工産業省は、加工食品が2024年度から2025年度の同国の農業・食品輸出の20.4%を占め、前年の13.7%から増加したと報告しました[1]。この増加は、インドの食品産業における加工食品の貢献の高まりを示しています。この拡大は、メーカーが幅広い包装食品製剤に使用する乾燥ニンニクを含む加工原料への需要を支えています。
フードサービスおよび商業厨房の拡大
商業厨房は、調理時間を短縮し、複数の拠点にわたって一貫したニンニクフレーバーを維持するために乾燥ニンニク形態を使用しています。ガーリックパウダーとグラニュールにより、レストランチェーンやケータリング業者は、生のニンニク球根に伴う皮むき、刻み、廃棄なしに分量を管理できます。このアプローチは、大型レストランチェーンとケータリング形態が拡大し続けているアジア太平洋と中東の乾燥ニンニク市場を支援し、北米と欧州での需要も牽引しています。バルク供給と保管の容易さにより、フードサービス事業者は在庫管理を合理化し、頻繁な生鮮ニンニク調達への依存を低減できます。乾燥ニンニクの標準化された品質はまた、複数拠点のレストランビジネスがメニューや食品調理全体で一貫した味のプロファイルを維持することを可能にします。
調味料およびフレーバリング製品での使用増加
乾燥ニンニクは、地中海、アジア、アメリカの食品プロファイル向けの調味システムにおける主要原料として機能します。その用途には、ドライラブ、スナックコーティング、ミールキット、スープベース、マリネ、レディミール製剤が含まれ、食品カテゴリー全体で幅広い役割を担っています。ガーリックパウダーは均一な分散性により大量のドライブレンドに適しており、グラニュールとフレークは目に見える原料が重要な製品にテクスチャーを加えます。食品ブランドが製品ポートフォリオ全体に複数のニンニク形態を組み込むにつれて、市場はパウダー、グラニュール、フレーク、みじん切りニンニクを提供するサプライヤーへの需要も恩恵を受けています。2025年9月、米国農務省の経済調査サービスは、83カ国の約6億400万人が1日2,100カロリーを提供する健康的な食事を購入できないと報告しました[2]。このトレンドは、消費パターンを形成する上での食料の手頃さと購買力の役割を強調し、食品メーカーが乾燥ニンニクなどの経済的なフレーバリング原料を使用したアクセスしやすくコスト効率の高い製剤を開発することを促しています。
天然フレーバリング原料への嗜好の高まり
天然フレーバリング原料への嗜好の高まりが、食品メーカーに人工フレーバリング剤の代替として乾燥ニンニクを製品製剤に組み込むことを促しています。ガーリックパウダー、グラニュール、フレークは天然由来のフレーバーとアロマを提供し、ソース、スープ、調味料、マリネ、スナックコーティング、即席食品での使用に適しています。消費者は原料リストをますます精査するようになり、馴染みのある認識しやすい原料と人工添加物の少ない製品を好みます。この嗜好は、食品ブランドが既存製品を再製剤化し、天然ハーブ、スパイス、野菜ベースのフレーバリング原料を使用した新製品を開発することを促しています。2026年10月、オーストラリア・ニュージーランド食品基準機関(FSANZ)は、調査対象消費者の49.9%が食品を選択する際の上位3つの優先事項の中に自然さまたは食品加工レベルを挙げており、購買決定における原料組成の重要性を示していると報告しました[3]。この消費者嗜好は、よりシンプルな原料製剤を求める食品加工業者に天然由来のフレーバリング原料を供給する乾燥ニンニクメーカーに機会を生み出しています。
制約の影響分析*
| 制約 | CAGRへの(概算)%インパクト予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 生ニンニク価格の変動と季節的な供給変動 | -0.9% | 北米と南欧で最も深刻なグローバル | 短期(2年以内) |
| 脱水のための高エネルギー消費と資本要件 | -0.6% | インドと中国で最も高い負担を持つグローバル | 長期(4年以上) |
| 食品安全と汚染管理要件 | -0.5% | 欧州連合、北米、日本、アジア太平洋輸出業者への影響あり | 中期(2〜4年) |
| 水分再吸収と保管劣化 | -0.3% | 湿潤熱帯市場でより高いリスクを持つグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
生ニンニク価格の変動と季節的な供給変動
生ニンニク価格は、生産条件と貿易政策が同時に変化すると急速に変動する可能性があります。産地価格の低下は短期的に加工業者を支援しますが、気象条件、物流の混乱、または輸入国の政策変更によって引き起こされるその後の価格変動のリスクを排除するものではありません。したがって、乾燥ニンニク市場は、単一の生産国への依存よりも、複数産地からの調達、明確に定義された品質仕様、および先渡し供給取り決めからより多くの恩恵を受けます。これらの慣行により、乾燥ニンニク市場は作物条件が変化した際に顧客により安定した価格と供給継続性を提供できます。さらに、原材料調達コストの急激な増加は、メーカーの利益率を圧迫し、さまざまな乾燥ニンニク製品形態にわたって競争力のある価格を維持することを困難にする可能性があります。
脱水のための高エネルギー消費と資本要件
乾燥ニンニクの生産には、フレーバー、アロマ、製品品質を保持しながら水分含量を低減するための専門的な加工設備とエネルギー集約的な乾燥作業が必要です。メーカーは、ニンニク皮むき機、スライサー、等級分けシステム、工業用乾燥機、粉砕機、自動包装設備に投資する必要があり、初期設立コストが増加します。さらに、従来の熱風・トレイ乾燥方式は持続的な熱入力と長い処理時間を必要とし、電気・燃料費が高くなります。これらの運営コストは、特にエネルギー価格が高い場合や生産能力の稼働率が低い場合に、メーカーの利益率を圧迫します。小規模加工業者はまた、高い設備コスト、メンテナンス要件、技術的専門知識の必要性から先進的な乾燥技術の採用に苦労しており、大規模メーカーとの競争能力が制限されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
形態別:
パウダーが数量をリードし、フレークがプレミアム需要を獲得パウダーは2026年の収益の43.78%を占め、工業用ドライブレンドおよび大量食品製造の主要形態となっています。その細かい粒子サイズにより、スープミックス、調味料サシェ、スナックーティング、その他のドライ製剤への均一な分散が可能です。乾燥ニンニク市場は、予測可能な投与量と自動化システムを効率的に通過できる形態を必要とするメーカーにサービスを提供しています。グラニュールとみじん切りニンニクは中間セグメントを占め、より目に見えるテクスチャーと迅速な再水和を求めるフードサービス事業者と調理済み食品メーカーにサービスを提供しています。これらの形態の違いにより、加工業者は取り扱い、フレーバー、プレゼンテーションに関する異なる顧客要件を満たすことができます。
フレークは、目に見えるニンニク片が認識しやすい原料を示すプレミアムレディミール、スープ、職人向けスパイスブレンドでの使用により、2032年までCAGR5.11%で成長すると予測されています。需要はラベルプレゼンテーションとフレーバーの両方を反映しており、目に見えるフレークにより消費者がニンニク含有量を識別しやすくなります。大規模加工業者はまた、欧州連合の一般食品法規制および米国食品安全近代化法の対象となる顧客が必要とするバッチ文書化をサポートできます。これらのコンプライアンス要件は、統合された調達能力と堅牢な記録管理を持つサプライヤーを優遇します。その結果、乾燥ニンニク市場は、大量用途向けのコモディティパウダーと、目に見える原料と包括的な文書化を重視する顧客向けの高仕様フレークに分かれています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
性質別:
コンベンショナルが数量を維持し、オーガニックが高付加価値契約を支援コンベンショナルニンニクは2026年の収益の86.63%を占め、大手食品加工業者とフードサービスバイヤーからのコモディティ規模の購入が継続していることが牽引しています。多くの標準化されたレシピはコンベンショナル原料を使用しており、調達を簡素化しコスト重視の調達を支援しています。コンベンショナルニンニクはまた、主要な生産地域全体でより広く入手可能です。この広い入手可能性により、加工業者は包装食品、レストラン供給、小売調味料にわたる広範な顧客基盤を持つことができます。乾燥ニンニク市場のコンベンショナルセグメントは、ニンニクがより広いブレンドの一成分として機能するほとんどの工業製剤を供給するため、依然として重要です。また、生産者が乾燥・粉砕資産全体の稼働率を維持することも可能にします。
オーガニックニンニクは、食品ブランドがクリーンラベルと認証要件を満たすために製品を再製剤化するにつれて、2032年までCAGR5.86%で成長すると予測されています。欧州と北米のバイヤーがこの変化を牽引しており、調達においてより正式なサプライヤー基準を適用する可能性が高いです。インドの有機生産国家プログラムと欧州連合の有機規制フレームワークは、サプライヤーがこれらの契約への適格性を文書化する方法に影響を与えています。認証には追加コストが伴いますが、より高付加価値の顧客リストへのアクセスを改善できます。その結果、乾燥ニンニク市場は、大量のンベンショナル需要と、コンプライアンスとトレーサビリティがより重要な小規模のオーガニックセグメントに分かれています。
流通チャネル別:
オフトレードが小売数量を支援し、オントレードがより速く成長オフトレードチャネルは2026年の収益の67.74%を占め、スーパーマーケット、ハイパーマーケット、コンビニエンスストア、食料品店、オンライン小売プラットフォームが牽引しています。これらのチャネルは、ブランドスパイス、プライベートラベル調味料、食事原料、家庭用調理製品を流通させています。スーパーマーケットとハイパーマーケットは、成熟した食品小売システムと発展途上の食品小売システム全体で広範な製品ラインナップを提供するため、依然として重要です。オンラインプラットフォームは、特に消費者が地元の店舗では入手できない製品を求める地域において、特殊な調味料形態の追加ルートを提供します。乾燥ニンニク市場は、一貫した包装、信頼性の高い供給、競争力のある価格の製品を必要とする小売アカウントにサービスを提供する加工業者に恩恵をもたらします。これらのチャネルはまた、さまざまな小売パックサイズと製品形態への需要を支援します。
オントレードチャネルは、レストラン、ケータリング業者、施設厨房が労力節約型のドライ原料の採用を続けるにつれて、2032年までCAGR5.68%で成長すると予測されています。商業バイヤーは、これらの特性が複数の拠点にわたるレシピ実行に影響を与えるため、一貫したフレーバー、グラニュール品質、再水和性能を優先します。このャネルは、契約仕様が基本的な小売製品の要件を超えることが多いため、技術的に有能なサプライヤーに魅力的な機会を提供できます。チェーンレストランのメニューが消費者がその後家庭用に求めるフレーバー嗜好を確立する場合、フードサービス需要は小売イノベーションにも影響を与える可能性があります。乾燥ニンニク市場は、加工業者が大量の小売アカウントとより特化した仕様を必要とするフードサービス契約のバランスを取る場合に安定性を得ます。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋
アジア太平洋は2026年の世界収益の38.12%を占め、2032年までCAGR5.32%で拡大すると予測されています。中国は山東省、河南省、江蘇省に加工クラスターを持つ地域の主要生産拠点であり続けています。インドもまた、特にバルメルとジョードプルー周辺のラジャスタン回廊を通じて主要な供給拠点として機能しています。一方、東南アジアにおける食品製造の成長、小売需要、地域的な包括的経済連携(RCEP)の貿易リンクが調味料原料の地域消費を支援しています。堅牢な食品安全システム、輸出認証能力、生産能力、および進化する顧客要件により、アジア太平洋は主要な需要センターであると同時に加工ニンニクの主要な世界的供給源として位置づけられています。地域の確立された農業サプライチェーンと専門的な脱水施設は、国際的な食品メーカーにさまざまなニンニク形態を供給する能力をさらに強化しています。
北米
北米の需要は、一貫した品質と文書化を必要とする包装食品製造、調味料生産、フードサービス調達、プライベートラベル小売プログラムによって牽引されています。バイヤーはまた、継続性と予測可能な投入品質が重要な場合に複数の供給産地を求めます。国内栽培と加工は、食品メーカーに供給を確保するための追加ルートを提供します。カナダとメキシコは地域のブレンドと食品製造を通じて需要に貢献していますが、米国は標準化された原料の地域最大の顧客であり続けています。国内加工業者と確立された流通ネットワークは、地域全体での乾燥ニンニクの入手可能性をさらに支援し、メーカーがさまざまな製剤要件を満たし一貫した生産スケジュールを維持できるようにしています。
欧州、南米、中東・アフリカ
欧州は、欧州連合の農薬残留規制と食品安全要件に牽引され、ドイツ、イタリア、スペイン、フランス、ポーランドにおける調味料ブレンド製造を通じて需要を支援しています。南米は、ブラジルの加工食品セクターとアルゼンチンの生産者兼消費者としての役割を組み合わせており、地域全体のバイヤーは製造と小売ブレンド向けのコモディティ形態と差別化製品を必要としています。中東・アフリカでは、サウジアラビアとアラブ首長国連邦でのフードサービス拡大が需要を支援し、エジプトとトルコが加工ポテンシャルを提供し、南アフリカが追加の小売需要ハブとして機能しています。包装、製品形態、ハラール認証、食品安全システム、トレービリティを地域要件に適応させるサプライヤーは、これらの多様な市場全体での地位を強化できます。
競合環境
市場集中度
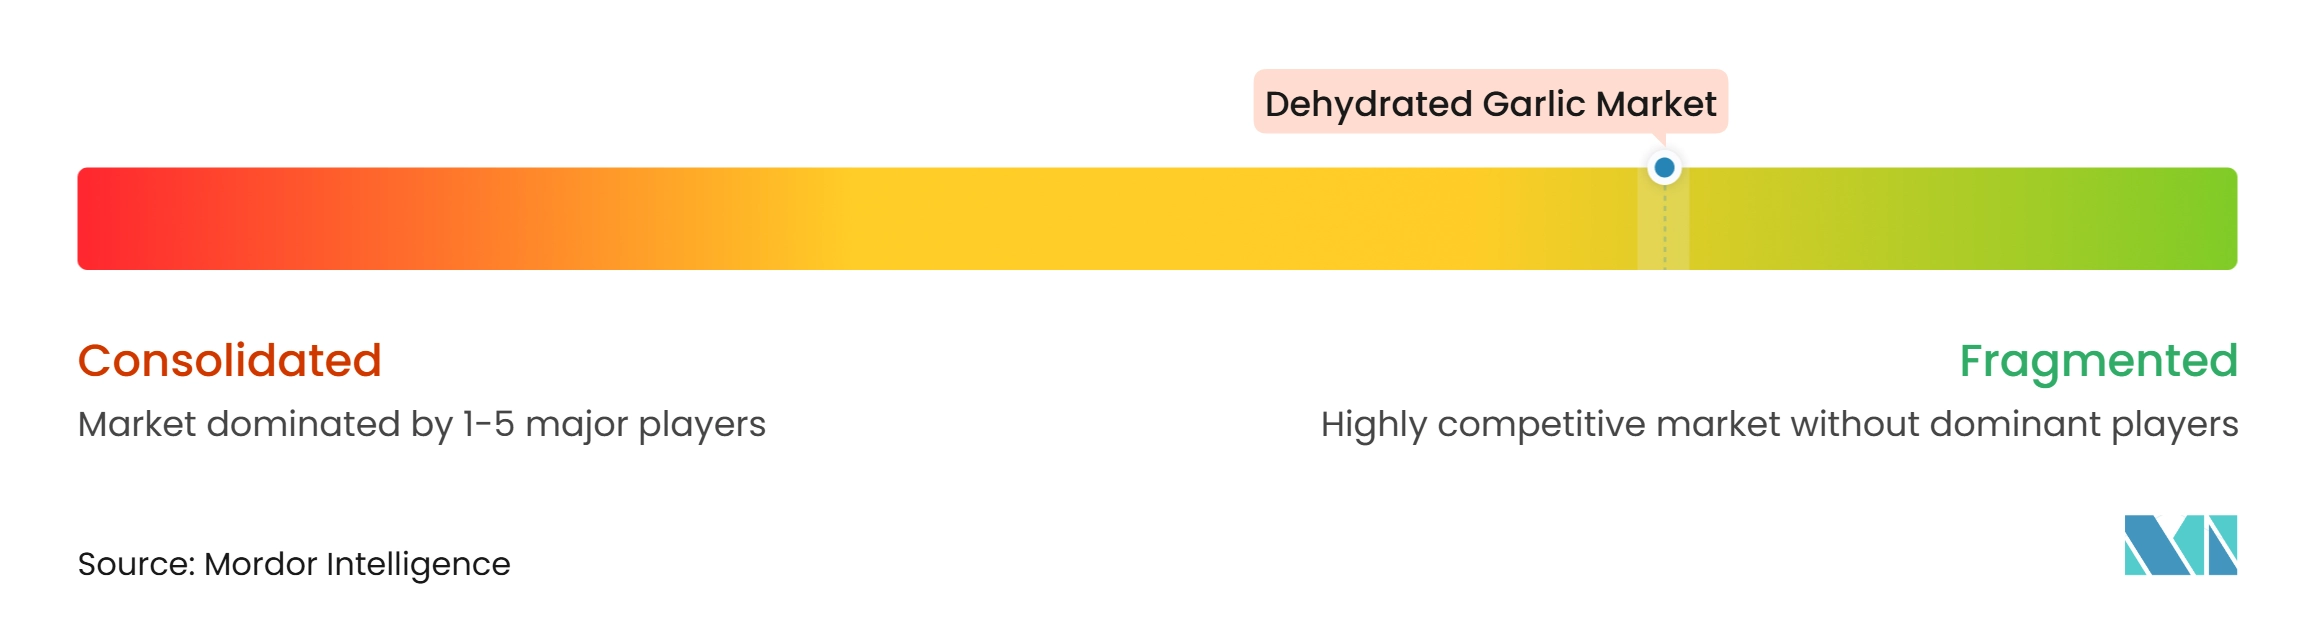
乾燥ニンニク市場は断片化されており、垂直統合された原料企業、認定された地域輸出業者、国内またはニッチな輸出需要にサービスを提供する地域加工業者で構成されています。大手サプライヤーは、広範な調達ネットワーク、堅牢なプロセス管理、認証、および複数の乾燥野菜原料を供給する能力を通じて競争しています。小規模加工業者は、特定の製品形態、産地、または顧客要件に特化することで競争力を維持しています。バルクカテゴリーでは価格が依然として重要ですが、多国籍食品メーカーは文書化、一貫性、およびサプライヤーの資格基準を満たす能力を優先します。この競合環境は、確立された国際サプライヤーと信頼性の高いコンプライアンスシステムを持つ地域加工業者に機会を生み出しています。
Sensient Agricultural Ingredientsは、乾燥野菜において確立されたポジションを持つ大手サプライヤーです。Sensientの2025年12月31日終了年度の10-Kフォームは、同社を売上高による乾燥タマネギとニンニクの生産者として説明しました。また、同社が米国西部の多数の栽培者とタマネギ、ニンニク、チリの生産契約を締結したと述べています。他のサプライヤーは、顧客が原料と仕様全体で購買を統合できるベンダーを好むことが多いため、栽培者との関係を構築し、認証を取得し、または製品ポートフォリオを拡大することで競争上の地位を強化できます。
先進的な乾燥技術は、乾燥ニンニク市場における競争上の差別化のための別の手段を提供します。これらのシステムに投資する企業は、製品品質を向上させ、従来の乾燥方法に関連する運営上の制約を低減し、デジタル水分モニタリングとトレーサビリティを通じて監査準備を強化できます。オーガニック認証はまた、より高付加価値の契約を求める加工業者に差別化の機会を提供します。市場は地域競合他社にとってアクセス可能であり続けますが、長期的な成功は信頼性の高い調達、認証、技術的な加工能力の組み合わせにかかっています。
乾燥ニンニク産業のリーダー企業
-
Sensient Technologies Corporation
-
B.C. Foods Co. Ltd.
-
Oceanic Foods Limited
-
Olam Food Ingredients
-
Jain Farm Fresh Foods Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
乾燥ニンニク市場 このレポートでカバーされる企業
- Olam Food Ingredients
- Sensient Technologies Corporation
- Garlico Industries Ltd.
- Jain Farm Fresh Foods Ltd.
- Henan Sunny Foodstuff Co., Ltd.
- B.C. Foods Co. Ltd.
- Oceanic Foods Limited
- Jiangsu Liming Food Group Co., LTD
- Chiping ShengKang Foodstuff Co. Ltd
- Kings Dehydrated Foods Private Limited
- Varsha Industries Private Limited
- Jiyan Food Ingredients
- Kohinoor Food Industries
- Natural Agro Foods
- Apple Food Industries
- Asian Food Industries
- Ganesh Dehy Foods
- Nu-World Foods Inc.
- V.T. Foods Pvt. Ltd.
- Universal Ingredients
最近の産業開発事情 乾燥ニンニク市場
- 2026年9月:Natural Dehydrated Vegetables Pvt. Ltd.がSIAL Paris 2026で乾燥ニンニクグラニュールを展示しました。乾燥ニンニクの鱗茎から製造されたこの製品は、ソースやその他の食品調理のフレーバリング原料として機能します。
- 2026年9月:Asian Food Exportがガーリックフレーク、刻みニンニク、みじん切りニンニク、グラニュール、パウダーを含む乾燥ニンニク製品のラインナップを導入しました。生鮮ニンニクから加工されたこれらの製品は、調味料ブレンド、スープ、ソース、スナック、マリネ、即席食品用途での使用のためにさまざまな粒子サイズで入手可能です。
- 2026年8月:SKY AGRI EXPORTがガーリックパウダーと刻みニンニクを含む新しいVaidic乾燥ニンニク製品を導入しました。同社は空気乾燥ニンニクフレークから3〜5mmの刻みニンニクを加工し、ニンニクフレークを粉砕してガーリックパウダーを生産しています。
世界の乾燥ニンニク市場レポートの範囲
乾燥ニンニクは、フレッシュなニンニクの鱗片から乾燥プロセスによって水分を除去しながら、その特有の風味と香りを保持することで製造されます。
乾燥ニンニク市場は、形態、性質、流通チャネル、および地域によってセグメント化されています。形態別では、市場はパウダー、グラニュール、フレーク、ミンスド、およびその他の形態にセグメント化されています。性質別では、市場はオーガニックおよびコンベンショナルにセグメント化されています。流通チャネル別では、市場はオフトレード(スーパーマケット/ハイパーマーケット、コンビニエンスストア/食料品店、オンライン小売業者、およびその他の流通チャネル)とオントレードにセグメント化されています。地域別では、市場は北米、欧州、南米、アジア太平洋、ならびに中東およびアフリカに分類されています。市場予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| パウダー |
| グラニュール |
| フレーク |
| みじん切り |
| その他の形態 |
| オーガニック |
| コンベンショナル |
| オフトレード | スーパーマーケット・ハイパーマーケット |
| コンビニエンスストア・食料品店 | |
| オンライン小売業者 | |
| その他の流通チャネル | |
| オントレード |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| ポーランド | |
| ベルギー | |
| オランダ | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| ペルー | |
| コロンビア | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| エジプト | |
| トルコ | |
| 中東・アフリカその他 |
| 形態別 | パウダー | |
| グラニュール | ||
| フレーク | ||
| みじん切り | ||
| その他の形態 | ||
| 性質別 | オーガニック | |
| コンベンショナル | ||
| 流通チャネル別 | オフトレード | スーパーマーケット・ハイパーマーケット |
| コンビニエンスストア・食料品店 | ||
| オンライン小売業者 | ||
| その他の流通チャネル | ||
| オントレード | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| ポーランド | ||
| ベルギー | ||
| オランダ | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| ペルー | ||
| コロンビア | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| エジプト | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
乾燥ニンニク市場の現在の規模と将来の成長見通しはどのようなものですか?
乾燥ニンニク市場は2026年に2.13 ビリオン 米ドルと評価されており、2027年には2.21 ビリオン 米ドルに達すると推定されています。市場はさらに2032年までに2.71 ビリオン 米ドルに成長し、2027年~2032年の期間中にCAGR4.12%を記録すると予測されています。
2026年の乾燥ニンニク市場で最大のシェアを占めた形態セグメントはどれですか?
パウダーセグメントが2026年の市場を支配し、総市場シェアの43.78%を占めました。
2026年に最大の市場シェアを占めた性質セグメントはどれですか?
コンベンショナルセグメントが2026年の乾燥ニンニク市場をリードし、総市場シェアの86.63%を占めました。
2026年の乾燥ニンニク市場を支配した流通チャネルはどれですか?
オフトレードチャネルが2026年の市場で最大のシェアを占め、総売上の67.74%を占めました。
2026年の乾燥ニンニク市場で最大のシェアを占めた地域はどこですか?
アジア太平洋が2026年の主要地域市場であり、市場シェアの38.12%を占めました。