
医療ソフトウェアにおけるコンピュータビジョン市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 9.16 十億米ドル |
| 市場規模 (2031) | 15.27 十億米ドル |
| 成長率 (2026 - 2031) | 10.77 % |
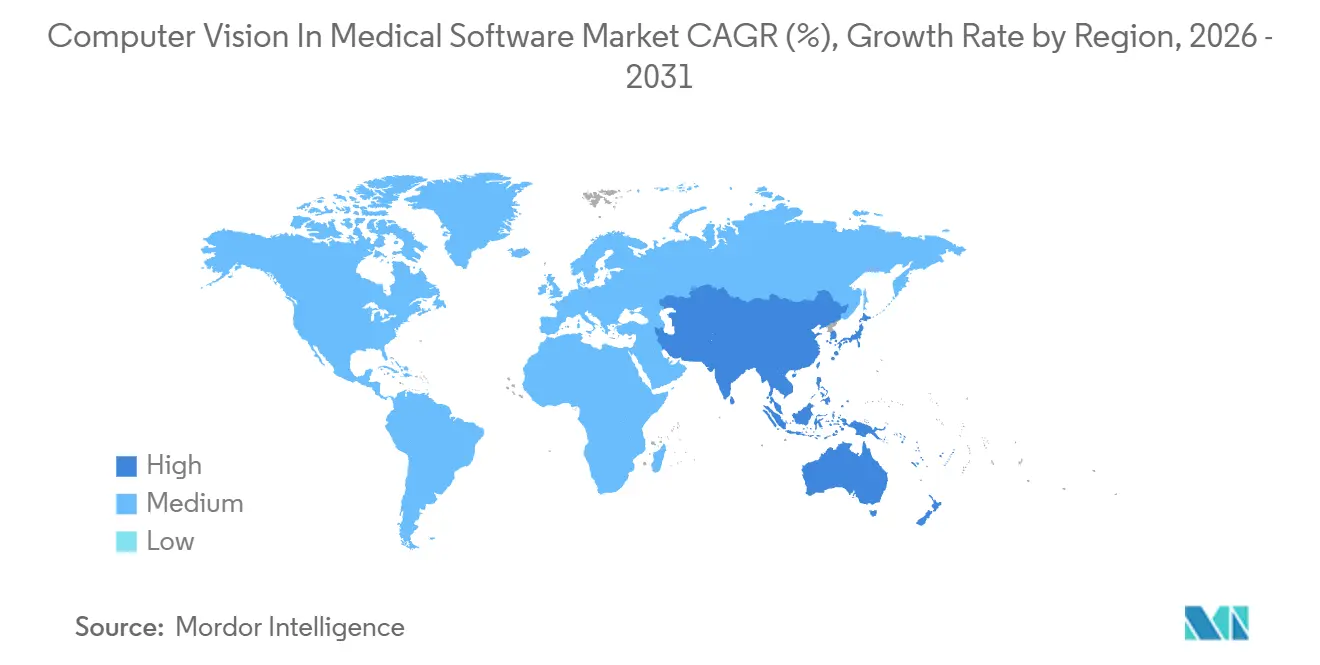
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる医療ソフトウェアにおけるコンピュータビジョン市場分析
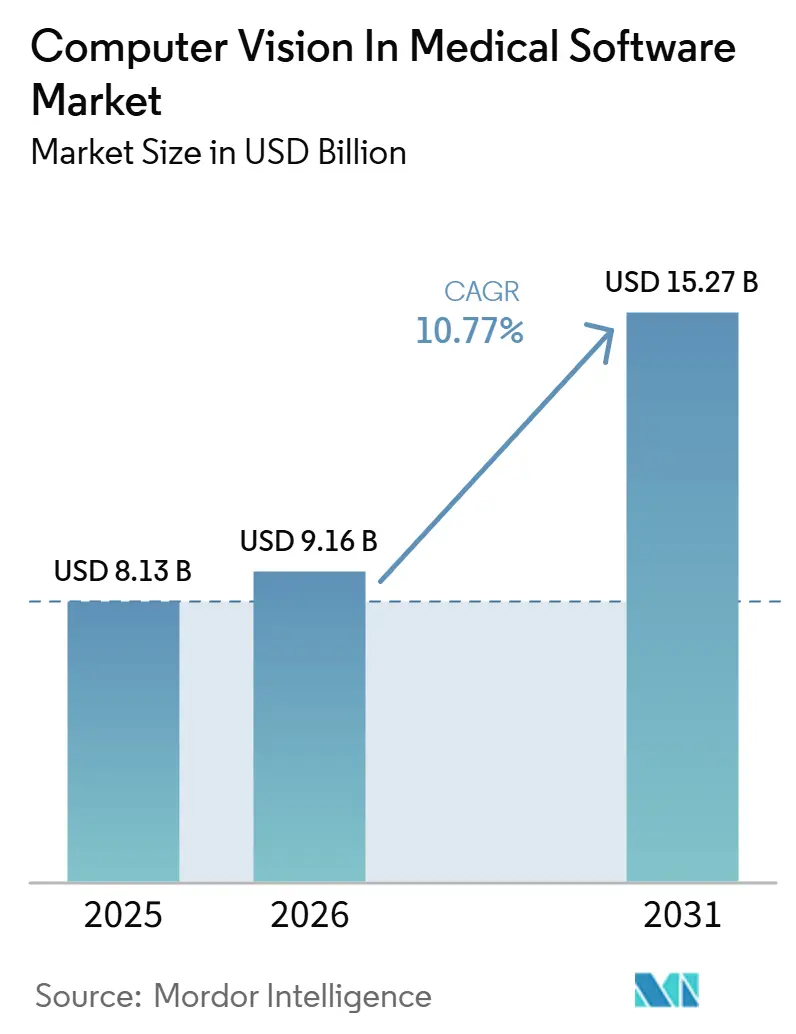
医療ソフトウェアにおけるコンピュータビジョン市場規模は、2025年の81.3億米ドルから2026年には91.6億米ドルに増加し、2031年までに152.7億米ドルに達すると予測されており、2026年から2031年にかけてCAGR 10.77%で成長する。
成長は、イメージング需要の増加、放射線科医の慢性的な不足、および既存のイメージングワークフローに適合できる臨床ソフトウェアに支えられている。規制上の承認と償還経路により、AI支援診断の評価・購入が病院にとって容易になりつつある。イメージングは、承認済みAI対応デバイスの集中度が最も高いため、主要な参入ポイントであり続けている。競争は、単一用途アルゴリズムから、複数の臨床タスクをサポートし、承認された管理体の下でモデルを更新できるプラットフォームへとシフトしている。コスト、患者への便益の証拠、プライバシー規則、およびローカルデータ要件が、大規模医療システム以外での普及を依然として制限している。
主要レポートのポイント
2025年のコンポーネント別では、ソフトウェアが医療ソフトウェアにおけるコンピュータビジョン市場シェアの78.23%を占め、サービスは2031年までに11.5%のCAGRで成長すると予測されている。
アプリケーション別では、医療イメージングおよび診断が2025年の収益の41.56%を占め、臨床試験・創薬・研究は2031年までに11.2%のCAGRで成長すると予測されている。
イメージングモダリティ別では、X線およびデジタルラジオグラフィが2025年の収益の24.22%を占め、デジタルパソロジーおよびホールスライドイメージングは2031年までに11.3%のCAGRで成長すると予測されている。
技術別では、ディープラーニングが2025年の収益の38.12%を占め、生成AIおよびビジョン言語モデルは2031年までに12.5%のCAGRで成長すると予測されている。
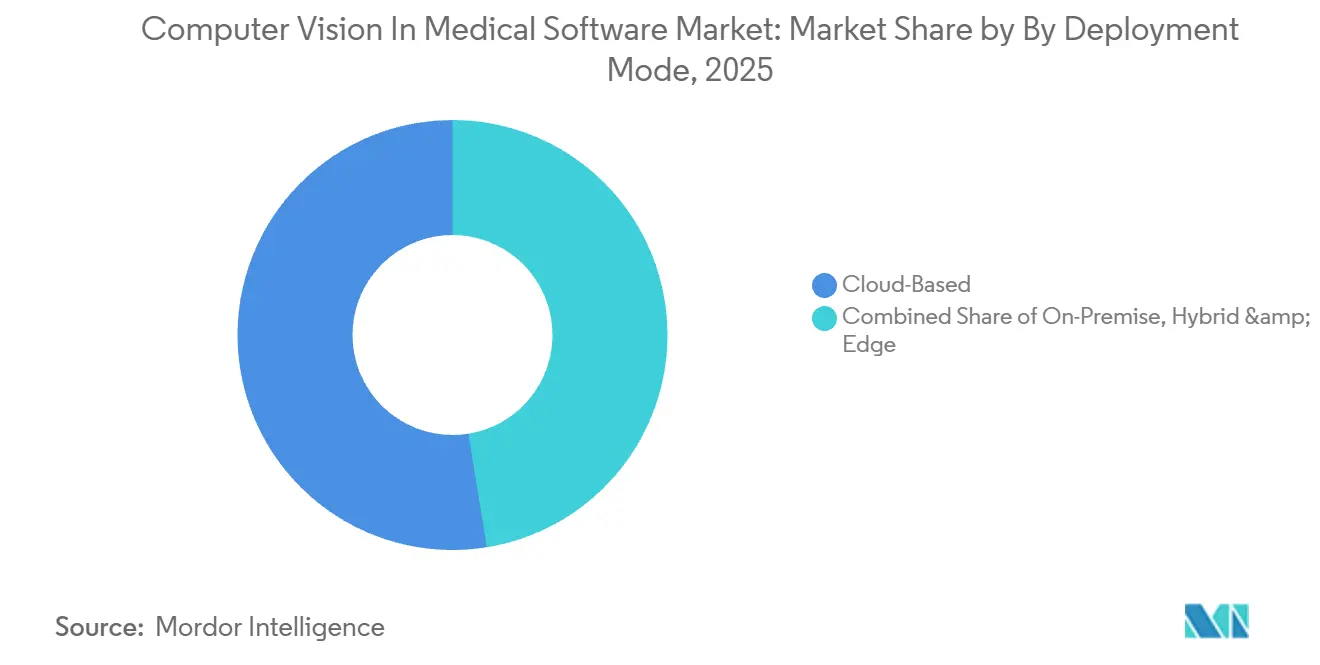
展開モード別では、クラウドベースシステムが2025年の収益の52.34%を占め、ハイブリッドおよびエッジシステムは2031年までに11.9%のCAGRで成長すると予測されている。
エンドユーザー別では、病院および専門クリニックが2025年の収益の48.78%を占め、製薬・バイオテクノロジー企業は2031年までに12.4%のCAGRで成長すると予測されている。
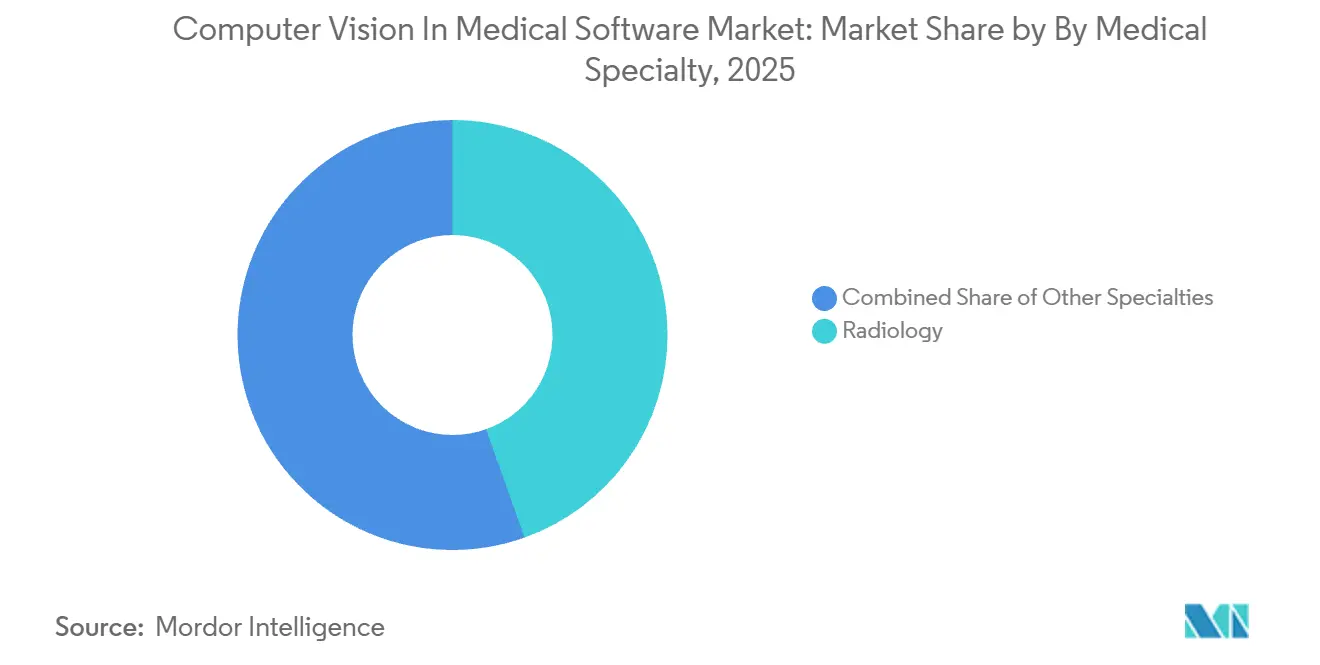
医療専門分野別では、放射線科が2025年の収益の44.56%を占め、腫瘍科は2031年までに12.12%のCAGRで成長すると予測されている。
地域別では、北米が2025年のグローバル収益の39.11%を占め、アジア太平洋は2031年までに12.66%のCAGRで成長すると予測されている。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 慢性疾患イメージング需要の急増 | +2.5% | グローバル | 長期(4年以上) |
| 放射線科医不足とワークフロー自動化ニーズ | +2.0% | 北米および欧州 | 中期(2〜4年) |
| AI支援診断に向けた規制・償還の勢い | +1.8% | 北米およびEU | 中期(2〜4年) |
| クラウドおよびエンタープライズイメージングの相互運用性採用 | +1.5% | グローバル | 短期(2年以内) |
| 手術室およびポイントオブケアイメージングにおけるエッジAIの低遅延ニーズ | +1.2% | 北米およびアジア太平洋 | 中期(2〜4年) |
| 展開を推進する処置件数および病床稼働率KPI | +1.0% | グローバル(アジア太平洋および中東・アフリカでの早期成長を含む) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
慢性疾患のイメージング件数が既存インフラ容量を上回る
慢性心血管疾患、糖尿病合併症、およびがんは、医療提供者が指示・解釈しなければならないスキャン件数を増加させ続けている。米国では年間9億件以上の医療イメージング処置が実施されており、スキャナー容量と放射線科チームに圧力をかけている。ある調査では、イメージングの過剰使用率が中央値11.2%から、一部の環境では20%〜50%に及ぶことが報告されており、スキャン指示前および取得後の意思決定支援の役割が生まれている[1]。これにより、医療ソフトウェアにおけるコンピュータビジョン市場は、特に病院が希少な読影時間を最も臨床的優先度の高いスキャンに集中させる必要がある場合に、画像解釈だけでなく容量管理においても重要性を持つ。医療ソフトウェアにおけるコンピュータビジョン市場は、病院が不要な検査を削減し、適切な症例を迅速化するツールを求める際に恩恵を受ける。指示、トリアージ、レポートを連携させるプラットフォームは、孤立した検出ツールよりも高い価値を持つ可能性が高い。
放射線科医の不足が構造的な商業的追い風を生む
放射線科医の不足は、医療システムにワークフロー自動化を検討する直接的な理由を与えている。米国には34,000人の現役放射線科医がおり、そのうち16%がパートタイム勤務、32%が55歳以上であった。米国放射線科学会の求人掲示板には約1,930件の求人が掲載されていたが、毎年放射線科にマッチングするレジデントは1,400人未満であった。英国放射線科学会によると、英国では2025年に2,300人の臨床放射線科医が不足していた[2]。2026年のマンモグラフィ試験では、AIスクリーニング戦略により放射線科医の作業負荷が63.6%削減され、がん検出率が15.2%向上したことが示された。これらの結果は、ツールが作業負荷と診断パフォーマンスの両方に対処できる場合に、医療ソフトウェア市場におけるコンピュータビジョンをパイロット評価を超えた段階へと進めており、臨床チームが最終決定とローカルワークフロー設計の主導権を持ち続けながらも実用化が進んでいる。
規制・償還の勢いが政策の進展を市場牽引力に転換する
FDAは2025年に295件のAIおよび機械学習対応医療機器を承認し、年間最多記録を更新した。事前変更管理計画(Predetermined Change Control Plan)は2026年の新規申請の30%で使用され、合意された検証計画の範囲内で承認済みの変更が可能となった。2024年に最終化されたCMSの新興技術暫定適用範囲(Transitional Coverage for Emerging Technologies)プログラムは、FDA突破口デバイス(Breakthrough Devices)の対象となる機器に対して迅速な適用経路を創設した。これらの措置は、医療提供者が承認から支払いへの経路を確認できる場合に、医療ソフトウェアにおけるコンピュータビジョン市場の商業的根拠を強化するが、適用範囲とコーディングは依然として実際のローカル購買決定に反映される必要がある。EU AI法もヘルスケアAIを高リスクに分類しており、文書化および監視義務を果たせるベンダーの価値を高めている。医療ソフトウェアにおけるコンピュータビジョン市場は、継続的なモデル管理をサポートする規制プロセスを持つサプライヤーをますます優遇している。
クラウドの相互運用性がエンタープライズ規模の臨床AI開を可能にする
クラウドネイティブのPACSおよびベンダーニュートラルアーカイブにより、医療提供者は各サイトへのローカルインストールなしに、より多くのサイトにわたってイメージングアプリケーションを展開できる。米国の病院の約65%が放射線科ワークフローでAIを使用しており、約80%がエンタープライズ全体に少なくとも1つのAIアプリケーションを展開している。Aidocは、そのaiOSプラットフォームが約2,000の病院をサポートし、年間6,000万件以上の患者症例を処理していると報告した。PACSの設定、ワークフローのステップ、画像フォーマットがサイトによって異なるため、相互運用性は依然として困難である。イェール・ニューヘイブン・ヘルスシステムは、Rad AIレポートソフトウェアの段階的展開の最初の週に12%の効率向上を報告した。長期的な技術プロジェクトは臨床利用を遅らせ、運営リーダーからの支持を弱める可能性があるため、病院は統合作業を削減し、導入後すぐに価値を実証する医療ソフトウェアにおけるコンピュータビジョン市場ソリューションを選択する可能性が高い。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い導入コストと不確実な臨床ROI | -1.5% | グローバル | 中期(2〜4年) |
| データプライバシー、サイバーセキュリティ、および国境を越えたデータ制限 | -1.2% | EU、アジア太平洋コア(中東・アフリカへの波及を含む) | 長期(4年以上) |
| アノテーション不足とロングテール疾患におけるサイト固有のモデルドリフト | -0.8% | グローバル | 長期(4年以上) |
| ヒューマンインザループおよび自律的臨床決定に対する責任配分 | -0.7% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い展開コストと不均一な臨床エビデンスがシステムレベルのコミットメントを遅らせる
導入コストは、資本予算が制約されているコミュニティ病院やセーフティネット医療提供者にとって依然として困難である。コストはライセンス料を超え、PACS統合、ローカル検証、臨床医トレーニング、技術サポート、アノテーション作業、および継続的なモデル監視にまで及ぶ。ワークフロー統合ツールは検出とレポートのターンアラウンドタイムを改善できるが、下流の患者への便益のエビデンスはケアパスウェイ全体で一貫していない。そのため、調達チームはワークフローパフォーマンスの向上が自組織の実際のボトルネックを解消するかどうかを問う。2021年から2023年のパイロット期間中に個別ツールを取得したバイヤーは、より広範なエンタープライズプラットフォームへの統合を進めている。これにより、多様な患者集団にわたる臨床的有用性を示せない単一適応症サプライヤーの余地が縮小している。
国境を越えたデータ制限とサイバーセキュリティリスクがグローバル展開を分断する
データ主権規則により、複数の国にわたって1つのモデルを訓練・展開することが困難になっている。GDPRおよびEU AI法は、ヘルスケアAIに対して厳格なデータ取り扱い、文書化、および展開後の監視を要求している。日本は国内患者集団での臨床検証を要求しており、海外サプライヤーにとって実質的な参入要件となっている。日本では2026年初頭時点でPMDA承認のAI医療機器が約80件であったのに対し、米国ではFDA承認デバイスが800件以上あった。PMDAのレビューには12〜18ヶ月かかる場合があり、提供資料に記載されているFDAのタイムライン3〜6ヶ月と比較される。レガシー医療イメージングネットワークもサイバーセキュリティ上の懸念を生み出し、クラウド接続の決定を遅らせている。医療ソフトウェアにおけるコンピュータビジョン市場は、ローカルデータストレージ、セキュリティレビュー、モデルドリフト、アノテーションギャップ、および臨床医とベンダーに対する進化する責任の期待に対応しなければならない。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
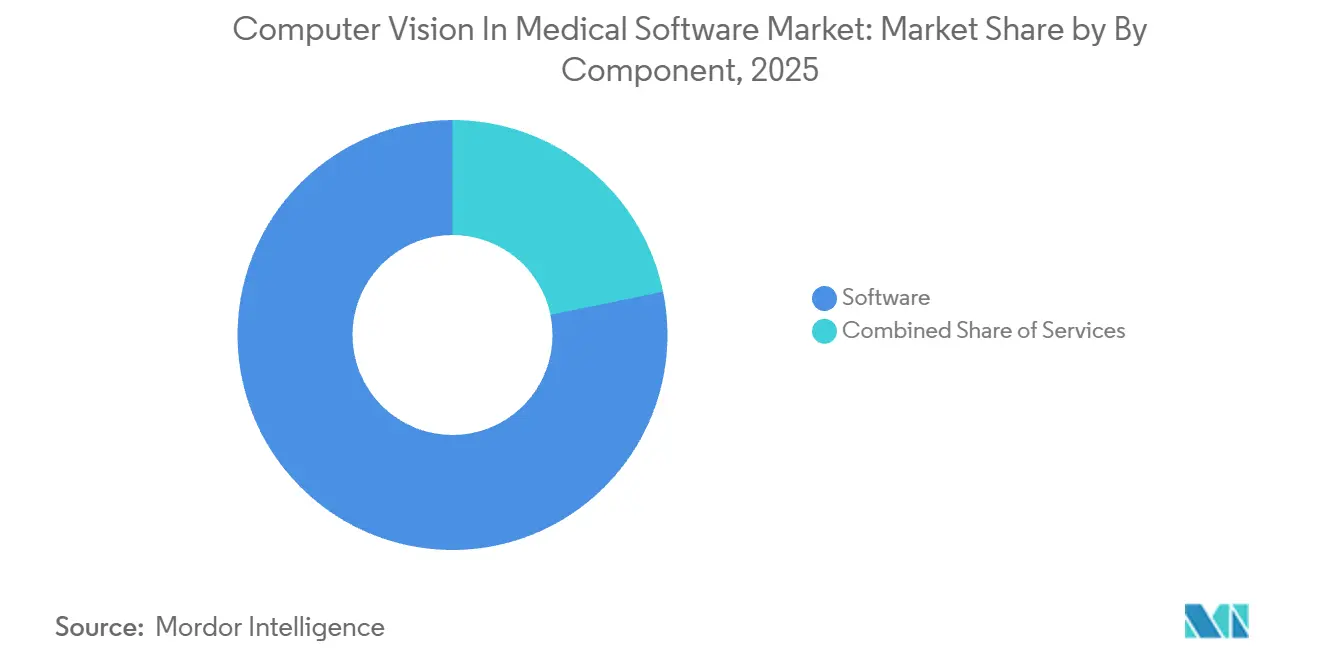
サブスクリプション経済がソフトウェアのリーダーシップを支えるソフトウェアは2025年のセグメント収益の78.23%を占め、医療ソフトウェアにおけるコンピュータビジョン市場規模の最大シェアを持つ。サブスクリプションおよびサービスとしてのソフトウェアモデルは、定期収益をサポートし、臨床アルゴリズムの頻繁な改善を可能にする。イメージングハードウェアは8〜12年の交換サイクルに従うが、ソフトウェアは規制管理されたプロセスの下でより定期的に更新できる。この違いにより、ソフトウェア層は既存のイメージング資産を改善しようとする病院の取り組みの中心となっている。ソフトウェアサプライヤーは、医療システムが複数の部門または臨床用途をカバーするエンタープライズ契約を好む場合にも恩恵を受ける。
サービスは、バイヤーが導入、ローカル検証、監視、および市販後サーベイランスの支援を求めるため、2031年までに11.5%のCAGRで拡大すると予測されている。マネージドサービス契約は、技術サポートとモデルパフォーマンスレビューを数年にわたって組み合わせることができる。これらの取り決めは、開発サイトでのパフォーマンスがローカル展開後のパフォーマンスと一致しない可能性があるという広範な懸念を反映している。Aidocは2026年1月に、1つのワークフローで11の腹部CT適応症をカバーするマルチ適応症基盤モデルのFDA承認を取得した。このような製品は、ソフトウェアプロバイダーが狭いアルゴリズムからより広範な臨床プラットフォームへと移行している理由を示している。したがって、医療ソフトウェアにおけるコンピュータビジョン産業では、ソフトウェア採用と並行してサービス要件が増大している。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
アプリケーション別:
診断が収益を支え、研究が拡大する医療イメージングおよび診断は2025年の収益の41.56%を占め、胸部、腹部、神経、乳房イメージングにおける頻繁な放射線科ユースケースに支えられている。検出およびトリアージツールは、多くの新しいアプリケーションよりもこれらの環境での臨床実績が長い。その価値は、一貫した優先順位付けとレポートが必要な症例の多さに結びついている。病院はまた、ターンアラウンドタイムや作業負荷など、診断ツールの評価に使用されるワークフロー指標を理解している。これにより、イメージングアプリケーションは医療ソフトウェアにおけるコンピュータビジョン市場において持続的な地位を占めており、医療提供者はその価値を作業負荷、優先順位付け、レポート品質、検査件数の日常的な指標に結びつけることができる。
臨床試験、創薬、および研究は2031年までに11.2%のCAGRで成長すると予測されている。製薬スポンサーは、バイオマーカー適格性確認、デジタルパソロジーエンドポイント、および試験サイト間での一貫した画像レビューにイメージングAIを使用している。画像誘導手術および手術ロボティクスも、リアルタイムガイダンスが明確な運用上の関連性を持つため、投資を集めている。Medtronicは2026年7月に、手術室処置中のリアルタイムAIのためのコンピューティングプラットフォームとしてTouch Surgery Aideを発表した。患者モニタリング、資産インテリジェンス、およびパソロジー自動化も、運用上の利益が定量化しやすい場合に訴求力を持つ。これらのユースケースは、従来の放射線科読影室を超えて需要を広げている。
イメージングモダリティ別:
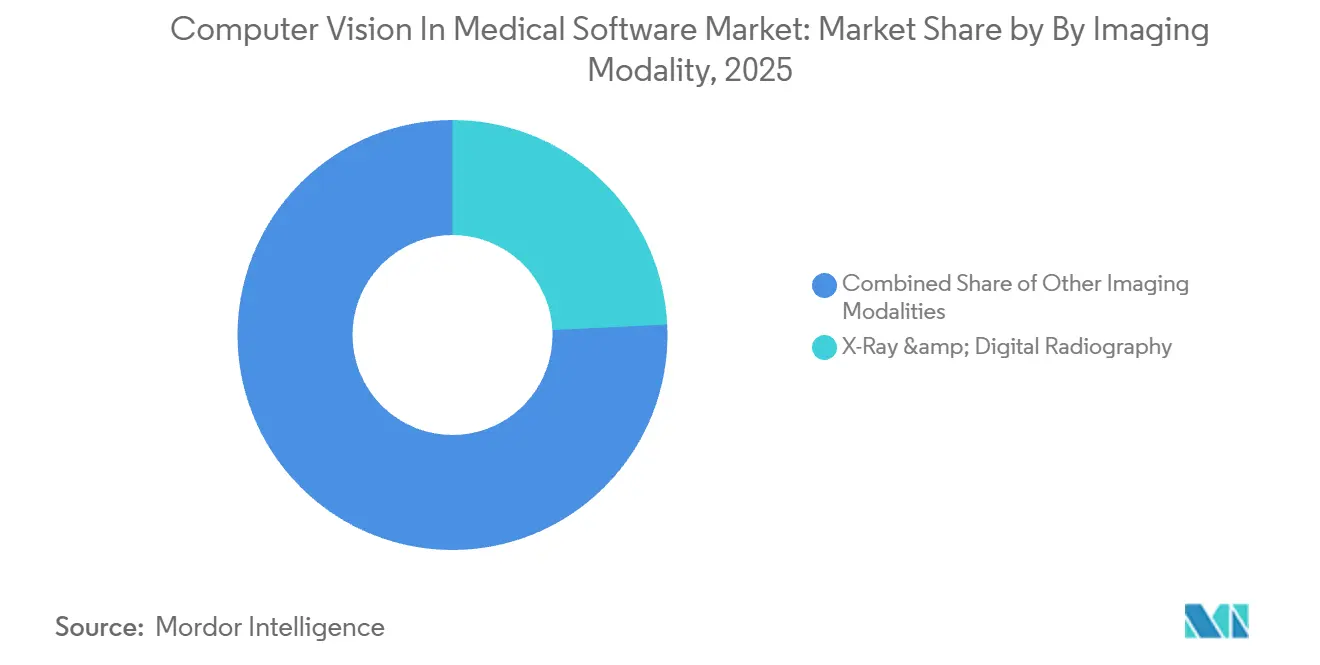
X線件数がリーダーシップを維持し、パソロジーが加速するX線およびデジタルラジオグラフィは2025年のモダリティ収益の24.22%を占め、大量の処置件数と確立されたトリアージおよび検出アプリケーションのベースに支えられている。胸部X線ツールは、臨床医がタイムリーなサポートを必要とする救急および地域医療の環境で特に重要である。2026年の前向き研究[3]では、胸部X線用のビジョン言語AIシステムが、リソースが限られた救急部門の環境において診断精度とワークフロー効率を向上させたことが報告された。これは、救急部門やコミュニティ病院が既存のX線件数と限られた専門家の可用性に対応するツールを必要とする学術センター以外での、医療ソフトウェア市場におけるコンピュータビジョンのより広範な利用を支持する。X線は、医療ソフトウェアにおけるコンピュータビジョン市場を評価する医療提供者にとって実用的な参入モダリティであり続けている。
デジタルパソロジーおよびホールスライドイメージングは2031年までに11.3%のCAGRで成長すると予測されている。基盤モデル、マルチモダルシステム、および言語モデルコパイロットが、診断支援、予後、ワークフロー効率、および創薬に適用されている。DICOM-WSI標準は、デジタルパソロジーの展開が拡大するにつれて、スキャナーとアルゴリズム間の相互運用性を向上させることができる。CTおよびMRIは、複雑な検出、再構成、セグメンテーション、および治療計画タスクをサポートするため、主要なモダリティであり続けている。GE HealthCareは2026年4月に、複数のイメージング適応症に対してディープラーニング再構成と自動患者ポジショニングを組み合わせたSIGNA MRIソリューションのFDA承認を取得した。PETおよびSPECT、網膜イメージング、内視鏡、および術中イメージングは、クロスモダリティモデルの可能性を持つ小規模な領域であり続けている。

技術別:
ディープラーニングがリードし、ビジョン言語モデルが進化するディープラーニングは2025年の技術収益の38.12%を占め、画像検出、セグメンテーション、および分類における長年の使用を反映している。畳み込みニューラルネットワークは、多くの承認済み放射線科アプリケーションの中核的な技術基盤を確立した。コンピュータビジョン、画像処理、自然言語処理、予測分析、および三次元可視化は、この基盤を専門分野全体に拡張する。これらのツールは、手術計画から構造化レポートおよび整形外科評価に至る作業をサポートする。その確立された使用により、ディープラーニングは医療ソフトウェアにおけるコンピュータビジョン市場で最大の技術グループとなっており、ベンダーはすべての臨床ワークフローを再設計することなく改善できる広範なインストールベースを持っている。
生成AIおよびビジョン言語モデルは2031年までに12.5%のCAGRで成長すると予測されている。2026年の研究では、放射線科医の視覚的視線パターンと臨床推論チェーンで訓練されたビジョン言語モデルが説明され、出力を専門家の推論に近づけることを目指していた。これらのモデルは、イメージング、パソロジー、臨床ノート、およびゲノム情報を共通の分析プロセスで組み合わせることができる。その潜在的な価値は、より多くのデータタイプを処理する能力だけでなく、透明なパフォーマンスと臨床医の信頼に依存している。エッジAIおよびフェデレーテッドラーニングも、低遅延またはデータローカライゼーションが不可欠な場合に関連性を増している。医療ソフトウェアにおけるコンピュータビジョン産業には、確立されたアルゴリズムタイプと新しいマルチモーダルシステムの両方の余地がある。
展開モード別:
クラウドがリードし、ハイブリッドおよびエッジが重要なワークフローに対応するクラウドベースの展開は2025年の収益の52.34%を占め、そのスケーラビリティと大規模医療システム全体での継続的な更新をサポートする能力を反映している。これらはHIPAA準拠のクラウド契約に必要なITガバナンスを持つ医療提供者に適している。集中型プラットフォームは、複数の病院にわたる使用状況の監視とソフトウェア管理を簡素化することもできる。このモデルは、イメージングアーカイブとPACSがすでにデジタル接続されている場合に魅力的である。クラウドインフラは、医療ソフトウェアにおけるコンピュータビジョン市場でのエンタープライズ展開の重要な経路となっており、特に複数のサイトにわたって一貫した監視、レポート、およびソフトウェアアクセスを望むシステムにとって重要である。
ハイブリッドおよびエッジシステムは、一部のワークフローが高速なローカル処理を必要とするため、2031年までに11.9%のCAGRで成長すると予測されている。IEEEの研究[4]では、エッジファースト推論がリアルタイム救急医療ガイダンスの遅延を100ミリ秒未満に削減できる一方、トレーニングとガバナンスはクラウドホストのままであることが示された。NVIDIAは2026年に、10年間のハードウェアライフサイクルコミットメントを持つ規制対象の医療および産業用エッジAI向けにIGX Thorを発表した。オンプレミスシステムは、日本、ドイツ、および政府ネットワークの一部の医療提供者を含む、厳格なローカライゼーション規則を持つ機関にとって依然として必要である。ハイブリッド設計は、臨床速度と集中型ガバナンスのバランスをとることができる。また、病院が機密性の高い患者イメージングデータをより細かく管理することも可能にする。
エンドユーザー別:
病院がリードし、製薬ユーザーが急成長する病院および専門クリニックは2025年のエンドユーザー収益の48.78%を占め、診断、トリアージ、および運用AIの主要な場となっている。これらはルーティンワークフロー全体にツールを統合するために必要なイメージング件数と臨床チームを持っている。診断イメージングセンターは、処置マージンが圧力を受ける中でターンアラウンドタイムを改善するためにAI支援レポートを使用している。学術・研究機関は新しい臨床モデルの重要な検証の場であり続けている。FDAは2026年5月までに約25件のAIおよび機械学習パソロジーデバイスを承認しており、その多くは学術研究活動に関連している。
製薬・バイオテクノロジー企業は2031年までに12.4%のCAGRで成長すると予測されている。その需要は、コンパニオン診断、コンピュテーショナルパソロジー、および臨床試験のイメージングエンドポイントによって支えられている。受託研究機関も多国籍研究向けのAI支援イメージングプラットフォームを拡大している。外来手術センターはリアルタイム手術AIの別の出口を提供している。医療ソフトウェアにおけるコンピュータビジョン市場は、スポンサーが試験の一貫性を改善し、予測的または予後的エビデンスを開発できる検証済みツールに対価を支払う場合に恩恵を受ける。一部の製薬スポンサーのイメージングアルゴリズムの規制負担を軽減する可能性のある検証アプローチに関するFDAとデジタルパソロジー協会の協力も進んでいる。
医療専門分野別:
放射線科が規模を維持し、腫瘍科が急成長する放射線科は2025年の医療専門分野収益の44.56%を占め、ほとんどのイメージングパスウェイにおける役割と承認済みツールの幅広さに支えられている。検出、トリアージ、レポート、および再構成ソフトウェアの最も直接的な臨床の場であり続けている。心臓科は第2位の専門分野であり、冠動脈プラーク特性評価、心臓MRIセグメンテーション、および心エコー測定のアプリケーションを持つ。神経科、整形外科、パソロジー、および眼科は、コンピュータビジョンのより広範な臨床的到達範囲を示している。放射線科は、医療ソフトウェア市場におけるコンピュータビジョンを複数のケア専門分野と結びつけるため、引き続き重要である。
腫瘍科は、がんケアが高い診断的重要性、大規模なラベル付き画像コレクション、および精密医療要件を組み合わせているため、2031年までに12.12%のCAGRで成長すると予測されている。医療提供者は、イメージング所見をパソロジーおよびゲノム情報と結びつけることができるツールを必要としている。2026年の研究では、ガンマナイフ放射線手術後の脳転移の局所制御を予測するマルチモーダルモデルのAUCが0.854であることが報告された。このような研究は、より個別化された神経腫瘍科の意思決定ワークフローを支持する。商業的機会は、厳格な検証と多職種ケアチームによる採用に依存している。また、医療提供者が技術的パフォーマンスを超えた価値を示せるかどうかにも依存している。
地域分析
北米の医療ソフトウェアにおけるコンピュータビジョン市場
北米は2025年に世界収益の39.11%を占め、医療ソフトウェアにおけるコンピュータビジョン市場において最大の地域的地位を確立している。同地域は、FDA認可デバイスの高い集積度と、成熟したEHRおよびPACSインフラを兼ね備えている。2026年における米国のAIデバイス新規申請の30%において事前変更管理計画が活用されており、変更のたびに個別申請を行うことなく、合意されたモデル更新が可能となっている。FDAのADVOCATEプログラムも、医療におけるエージェント型AIのリスクベースフレームワークに関する継続的な取り組みを示している。カナダおよびメキシコは米国認可ソリューションを採用しているが、カナダの州ごとのデータ要件がプラットフォームの広範な展を複雑にする場合がある。
欧州の医療ソフトウェアにおけるコンピュータビジョン市場
欧州は、ドイツ、英国、フランス、イタリア、スペインにわたって国ごとの調達制度が異なるため、相当規模ながらも断片化した機会を有している。EU AI法は2024年8月以降、高リスクな医療AIに対してコンフォーミティアセスメント、文書化、および市販後モニタリングの要件を課している。これらの要件は、医療ソフトウェアにおけるコンピュータビジョン市場への参入コストを引き上げる可能性があり、特に文書化、サーベイランス、監査準備、および現地規制対応のための専任チームを持たない中小規模の非EU事業者にとっては顕著である。英国医薬品・医療製品規制庁は2026年にAI Airlockを立ち上げ、商業化に近い条件下で医療AIのテストを実施している。2025年のDigiG法に基づくドイツの電子患者記録の展開は、時間をかけて病院レベルのパーソナライゼーションのためのデータ基盤を強化する可能性がある。欧州のペースは着実であるが、コンプライアンス義務により、急成長するアジア市場と比較して導入がれる可能性がある。
アジア太平洋、中東・アフリカ、南米の医療ソフトウェアにおけるコンピュータビジョン市場
アジア太平洋地域は2031年までに12.66%のCAGRで成長すると予測されており、医療ソフトウェアにおけるコンピュータビジョン市場において最も成長の速い地域となっている。中国は国内の医療画像AIの能力構築を進めており、Shanghai United Imaging Healthcare Co., Ltd.はCT、MRI、PET-CTにわたって画像ハードウェアと組み込みAIを統合している。韓国は、2026年6月のNVIDIA AIエコシステムラウンドテーブルへのLunitの参加に示されるように、医療AI基盤モデルのために国家がん検診データの活用を目指している。日本では2026年初頭時点でPMDA承認済みのAI医療機器が約80件であったのに対し、米国ではFDA認可デバイスが800件以上に上る。東京大学とRIKENは2026年3月、病院内オンプレミス利用を目的とした142億パラメータの日本語医療マルチモーダルモデルを公開した。FUJIFILMは2026年7月、MRA画像を対象とした脳動脈瘤の同時読影検出ツールであるSYNAPSE SAIのPMDA承認を取得した。インドおよび韓国もAI診断を組み込んがん検診プログラムを拡大している。中東・アフリカの需要はGCCのデジタルヘルス投資に支えられており、南米はブラジルとアルゼンチンを中心に、インフラの制約があるものの検診ユースケースが導入を後押しする可能性がある。
競合ランドスケープ
市場集中度
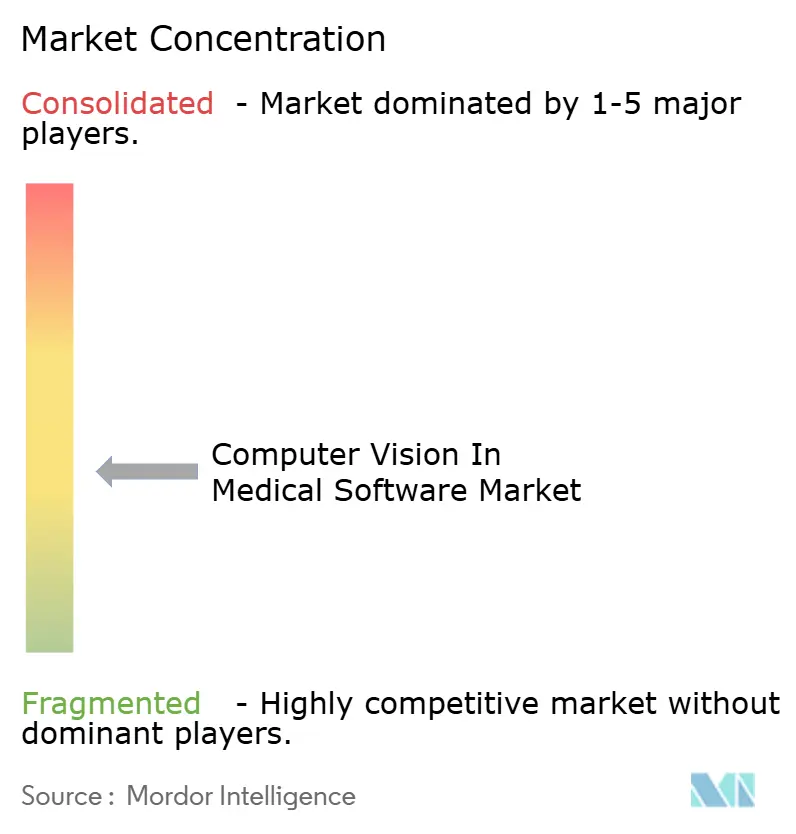
医療ソフトウェアにおけるコンピュータビジョン市場は、上位イメージングサプライヤーとAIネイティブプラットフォーム企業の間で中程度に集中している。GE HealthCare、Siemens Healthineers、およびKoninklijke Philipsは、PACSおよびイメージング機器にAIを組み込むことができるため、インストールベースの優位性を持っている。Aidoc、Lunit、Viz.ai、およびQure.aiは、ワークフローオーケストレーションおよびエンタープライズソフトウェアプラットフォームを構築することで競争している。より多くのサプライヤーが同等の技術能力を示すにつれて、個々のアルゴリズムの精度は決定的な要因ではなくなりつつある。医療ソフトウェアにおけるコンピュータビジョン市場でのより強力な優位性は、各部門に対して個別の技術・契約プロセスを作成することなく、病院をオンボードし、臨床システムと統合し、複数の適応症を同時にサポートする能力である。
Aidocは、aiOSが約2,000の病院にわたって年間6,000万件以上の症例を処理していると報告した。同社は2026年4月のシリーズEラウンドで1.5億米ドルを調達し、国際展開とCARE基盤モデルのさらなる開発を支援した。Siemens Healthineerは2025年にArtis血管造影ファミリー向けのOptiq AIイメージングチェーンを発表し、リアルタイム処理を使用して肝臓がん塞栓術計画中のノイズを低減し、線量を最適化した。GE HealthCareは2026年2月に、ディープラーニング再構成と自動患者ポジショニングを組み合わせたSIGNA MRIソリューションのFDA承認を取得した。これらの動きは、大規模な機器会社がAIを個別の臨床ソフトウェア決定ではなく、確立された資本購入の一部にする方法を示している。
コミュニティおよび低急性度病院は、エンタープライズプラットフォームの価格が小規模医療提供者には手が届きにくい場合があるため、重要な開拓余地であり続けている。クラウドホスト型のマルチ適応症医療ソフトウェアにおけるコンピュータビジョン市場システムは、統合とサポートの要件が管理可能で透明であり、小規模医療提供者組織のスタッフィング能力に合致している場合、これらのバイヤーに到達できる可能性がある。FDAの変更管理要件とEU要件も、成熟した監視、品質、および規制プロセスを持つ企業を優遇している。Annalise.ai、HeartFlow、およびiCADは、特定のモダリティと適応症の組み合わせへの特化によって競争している。そのアプローチは臨床的差別化を保護できるが、より広範な基盤モデルが発展するにつれてアドレス可能な範囲が狭まる可能性がある。
医療ソフトウェアにおけるコンピュータビジョン産業リーダー
-
GE Healthcare
-
NVIDIA Corporation
-
Siemens Healthineers AG
-
Aidoc Medical Ltd.
-
Koninklijke Philips N.V.
- 注:主要企業の掲載順は順位を示すものではありません。
医療ソフトウェアにおけるコンピュータビジョン市場 このレポートでカバーされる企業
- Aidoc Medical Ltd.
- Alphabet Inc.
- Annalise.ai Pty Ltd.
- Arterys Inc.
- Butterfly Network, Inc.
- Canon
- Caption Health
- Cleerly, Inc.
- Enlitic
- FUJIFILM
- GE HealthCare Technologies Inc.
- HeartFlow, Inc.
- iCAD, Inc.
- Koninklijke Philips
- Lunit
- Microsoft
- NVIDIA
- Qure.ai Technologies Pvt. Ltd.
- Rad AI, Inc.
- Siemens Healthineers
- Tempus AI, Inc.
- Viz.ai Inc.
- VUNO, Inc.
- Shanghai United Imaging Healthcare Co., Ltd.
最近の産業開発事情 医療ソフトウェアにおけるコンピュータビジョン市場
- 2026年7月:Medtronicは、フロリダ州で開催されたロボット手術学会2026年次総会において、手術室処置中のリアルタイムAIのためのAIネイティブ手術コンピューティングプラットフォームであるTouch Surgery Aideを発表した。このプラットフォームはMedtronicのTouch Surgeryエコシステムを支え、症例ごとの手術室データを手術チームにとって実用的なインサイトに変換するよう設計されており、Medtronicが確立されたロボットデバイスポートフォリオを超えて手術室にコンピューティングインフラ層を確立する位置付けとなっている
- 2026年4月:Aidocは、Goldman Sachs Alternativesが主導し、NVIDIA NVentures、General Catalyst、SoftBank Vision Fund 2が参加したシリーズEファイナンシングラウンドで1.5億米ドルを調達し、総調達資本が5億米ドルを超えた。この資金は、aiOSエンタープライズプラットフォームの国際展開、追加の臨床適応症にわたるCARE基盤モデルの開発、および2年以内の自動イメージングドラフトレポート機能の立ち上げを支援する
- 2026年3月:東京大学とRIKENは、約1,200万件の日本の臨床データポイントで訓練された142億パラメータのオープンソース医療マルチモーダルAIモデルを共同リリースした。このモデルは、日本の患者データの外部転送に関する構造的制約に対応するためにオンプレミス病院展開向けに設計されており、オープンな日本語医療AIモデルの中でベンチマークをリードするパフォーマンスを達成し、放射線科、パソロジー、眼科の専門分野にわたる国内AIスタートアップの開発コストを削減することが期待されている
- 2025年12月:GE HealthCareとNVIDIAはRSNA 2025で戦略的協力を拡大した。NVIDIAの技術がGE HealthCareのイメージングプラットフォームに統合され、画像再構成、線量低減、およびワークフローオーケストレーションをサポートした
世界の医療ソフトウェアにおけるコンピュータビジョン市場レポートの範囲
セグメンテーション概要
| ソフトウェア |
| サービス |
| 医療イメージングおよび診断 |
| 画像誘導手術および手術ロボティクス |
| 患者モニタリングおよび安全管理 |
| パソロジーおよび検査室自動化 |
| 臨床試験、創薬、および研究 |
| 病院運営および資産インテリジェンス |
| X線およびデジタルラジオグラフィ |
| コンピュータ断層撮影 |
| 磁気共鳴イメージング |
| 超音波 |
| マンモグラフィおよびデジタル乳房トモシンセシス |
| 陽電子放射断層撮影および単光子放射コンピュータ断層撮影 |
| 光干渉断層撮影および網膜イメージング |
| デジタルパソロジーおよびホールスライドイメージング |
| 内視鏡、手術ビデオ、および術中イメージング |
| ディープラーニング |
| コンピュータビジョンおよび画像処理 |
| マルチモーダルレポートのための自然言語処理 |
| 生成AIおよびビジョン言語モデル |
| 機械学習および予測分析 |
| 三次元可視化および拡張現実 |
| エッジAIおよびフェデレーテッドラーニング |
| オンプレミス |
| クラウドベース |
| ハイブリッドおよびエッジ |
| 病院および専門クリニック |
| 診断イメージングセンター |
| 学術・研究機関 |
| 製薬・バイオテクノロジー企業 |
| 受託研究機関 |
| 外来手術センター |
| 放射線科 |
| 腫瘍科 |
| 心臓科 |
| 神経科 |
| 整形外科 |
| その他の専門分野(パソロジー、眼科、その他) |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東 | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米 |
| コンポーネント別 | ソフトウェア | |
| サービス | ||
| アプリケーション別 | 医療イメージングおよび診断 | |
| 画像誘導手術および手術ロボティクス | ||
| 患者モニタリングおよび安全管理 | ||
| パソロジーおよび検査室自動化 | ||
| 臨床試験、創薬、および研究 | ||
| 病院運営および資産インテリジェンス | ||
| イメージングモダリティ別 | X線およびデジタルラジオグラフィ | |
| コンピュータ断層撮影 | ||
| 磁気共鳴イメージング | ||
| 超音波 | ||
| マンモグラフィおよびデジタル乳房トモシンセシス | ||
| 陽電子放射断層撮影および単光子放射コンピュータ断層撮影 | ||
| 光干渉断層撮影および網膜イメージング | ||
| デジタルパソロジーおよびホールスライドイメージング | ||
| 内視鏡、手術ビデオ、および術中イメージング | ||
| 技術別 | ディープラーニング | |
| コンピュータビジョンおよび画像処理 | ||
| マルチモーダルレポートのための自然言語処理 | ||
| 生成AIおよびビジョン言語モデル | ||
| 機械学習および予測分析 | ||
| 三次元可視化および拡張現実 | ||
| エッジAIおよびフェデレーテッドラーニング | ||
| 展開モード別 | オンプレミス | |
| クラウドベース | ||
| ハイブリッドおよびエッジ | ||
| エンドユーザー別 | 病院および専門クリニック | |
| 診断イメージングセンター | ||
| 学術・研究機関 | ||
| 製薬・バイオテクノロジー企業 | ||
| 受託研究機関 | ||
| 外来手術センター | ||
| 医療専門分野別 | 放射線科 | |
| 腫瘍科 | ||
| 心臓科 | ||
| 神経科 | ||
| 整形外科 | ||
| その他の専門分野(パソロジー、眼科、その他) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東 | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米 | ||
レポートで回答される主要な質問
医療ソフトウェアにおけるコンピュータビジョンの予測は?
このセクターは2026年の81.3億米ドルから2031年までに152.7億米ドルに、10.8%のCAGRで増加すると予測されている。
医療ソフトウェアにおけるコンピュータビジョンで最も大きな役割を持つコンポーネントはどれか?
ソフトウェアは2025年の収益の78.23%を占めており、サブスクリプションと定期的な更新が病院のイメージングワークフローに適合しているためである。
医療ソフトウェアにおけるコンピュータビジョンで最も急成長している技術はどれか?
生成AIおよびビジョン言語モデルは2031年までに12.5%のCAGRで成長すると予測されている。
なぜ病院は臨床コンピュータビジョンツールを採用しているのか?
医療提供者はイメージング件数の管理、放射線科医の作業負荷の軽減、トリアージの改善、およびレポートサポートの統合のためにこれらを使用している。
臨床イメージングAIで最も急成長している地域はどこか?
アジア太平洋は国内開発と検診プログラムに支えられ、2031年までに12.66%のCAGRで成長すると予測されている。
医療ソフトウェアにおけるコンピュータビジョンのより広範な展開を制限するものは何か?
高い導入コスト、不均一な臨床エビデンス、データローカライゼーション規則、サイバーセキュリティ上の懸念、およびローカル検証ニーズが依然として重大な障壁となっている。