
キャッサバ粉市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
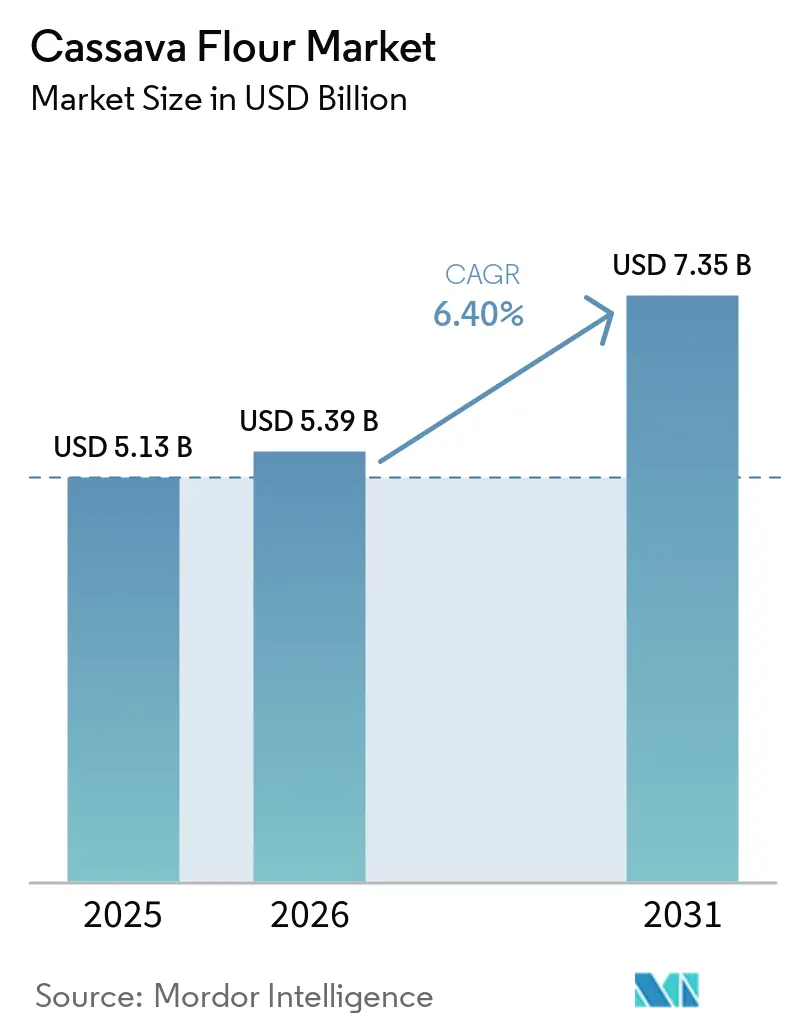
| 市場規模 (2026) | 5.39 十億米ドル |
| 市場規模 (2031) | 7.35 十億米ドル |
| 成長率 (2026 - 2031) | 6.40 % |
| 最も急速に成長している市場 | 南アメリカ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるキャッサバ粉市場分析
キャッサバ粉市場規模は2025年に5.13 ビリオン 米ドルであり、2031年までに7.35 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 6.40%で成長します。需要はグルテンフリー小売製品にとどまらず、加工業者が食品、飼料、医薬品、パーソナルケア用途にキャッサバ原料を使用できるようになっています。キャッサバ粉市場はまた、特にキャッサバがすでに重要な作物である地域において、輸入小麦への依存を低減しようとする公的プログラムからも恩恵を受けています。認定有機・グルテンフリー製品は、資格を持つ加工業者に高付加価値バイヤーへのアクセスを提供しますが、同時に文書化および検査要件も高まります。供給の信頼性、加工品質、シアン化水素酸限度値への準拠が、生産者が高まる需要を持続的な輸出販売に転換できるかどうかを左右します。競争環境は依然として分散しており、信頼できる農家ネットワーク、食品安全システム、および専門的な加工能力を持つ地域加工業者には参入余地が残されています。
レポートの主要ポイント
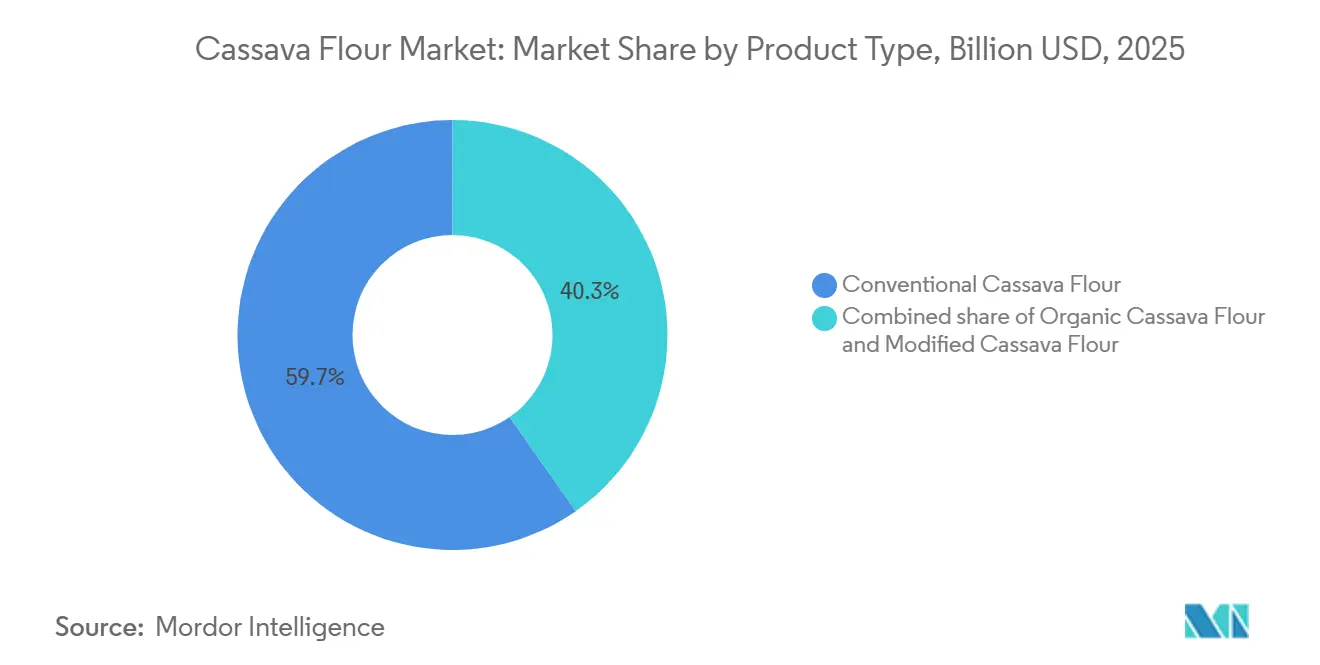
- 製品タイプ別では、従来型キャッサバ粉が2025年に市場シェア59.71%で最大カテゴリーとなり、有機キャッサバ粉は2031年にかけてCAGR 7.46%で成長すると予測されています。
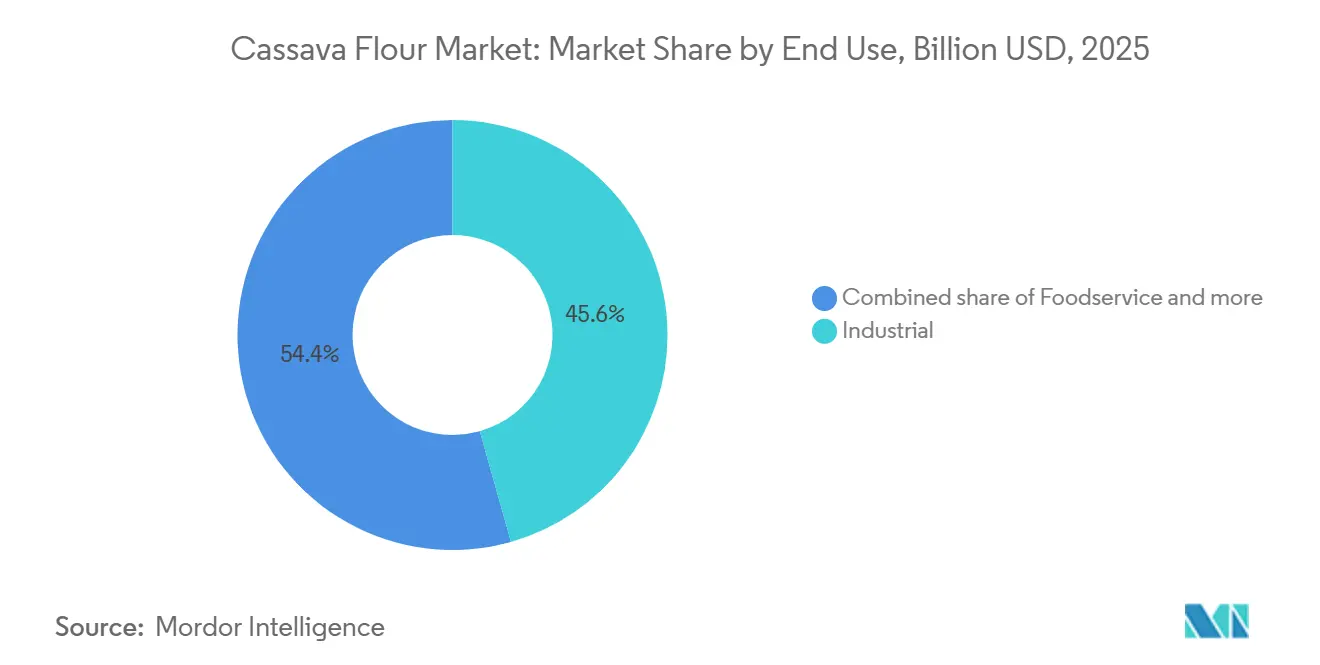
- 最終用途別では、産業用途が2025年のキャッサバ粉市場シェアの45.62%を占め、フードサービスは2031年にかけてCAGR 8.11%で成長すると予測されています。
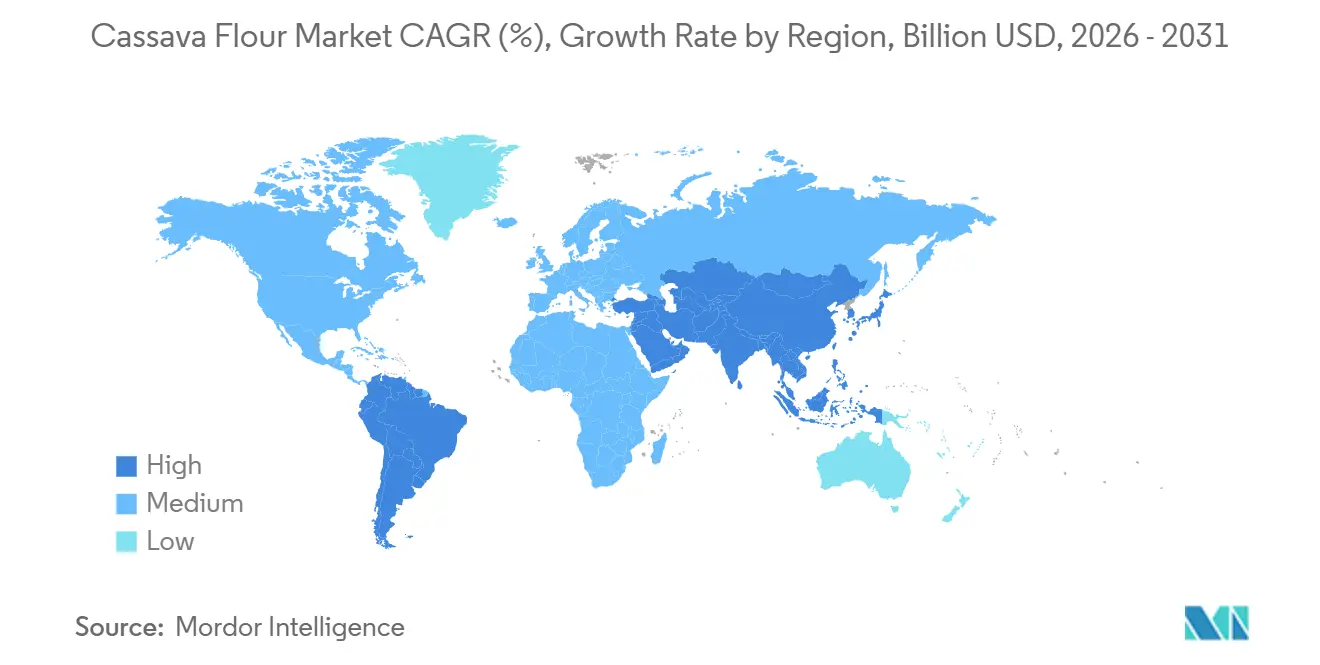
- 地域別では、アジア太平洋が2025年のキャッサバ粉市場シェアの43.90%を占め、南米は2031年にかけてCAGR 7.82%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| グルテンフリーおよびアレルゲンフリー食品の普及 | +1.5% | 北米、欧州、オーストラリアに集中したグローバル市場 | 短期(2年以内) |
| ベーカリー、スナック、利便性食品の配合成長 | +1.2% | 北米、欧州、都市化が進むアジア太平洋市場が牽引するグローバル市場 | 短期(2年以内) |
| 小麦輸入代替と食料安全保障プログラム | +1.0% | アフリカ(ナイジェリア、カメルーン、タンザニア)、南米(ブラジル、コロンビア、ボリビア) | 中期(2〜4年) |
| 電子商取引とプレミアムヘルスフード流通の拡大 | +0.5% | 北米、欧州、都市部のアジア太平洋 | 短期(2年以内) |
| 農場ゲートおよびモバイル加工による根茎の腐敗性低減 | +0.6% | サハラ以南アフリカ、ナイジェリア、ガーナ、モザンビーク | 中期(2〜4年) |
| エネルギー効率の高い乾燥と残渣の有効活用 | +0.4% | ナイジェリア、ガーナ、インドネシア;ラテンアメリカへの技術移転を含む | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
グルテンフリーおよびアレルゲンフリー食品の普及
アナリストがセリアック病のみに焦点を当てると、グルテンフリーの対象市場規模は系統的に過小評価されます。2025年に「Gut」誌に掲載されたメタ分析では、16カ国の49,476名の参加者を対象に、自己申告による非セリアック性グルテン・小麦感受性の統合有病率が10.3%であることが判明し、女性は男性の2.3倍感受性を報告しやすいという人口統計学的偏りが示されており、これは購買決定が健康意識の高い家庭の食料品購入者に集中していることを意味します。この分野におけるキャッサバ粉の競争優位性は機能的なものです。2025年のIntechOpenによるキャッサバ粉加工と食品応用のレビューで指摘されているように、高アミロペクチン含量、低ゲル化温度、および望ましいペースト特性により、構造的な失敗なしに生地ベースの用途で小麦粉を代替することができ、これはコメ粉やアーモンド粉が一貫して再現できない性能特性です。このベーキング機能性は、小売およびフードサービスチャネルにおいて防御可能なプレミアムを生み出し、従来の小麦粉より20〜35%高い価格帯を維持し、数量が拡大しても利益率の拡大を支えます。「ランセット」誌は2025年に、非セリアック性グルテン感受性が世界の成人の約10%に影響することを確認する論文を掲載し、消費者のトレンドではなく医学的な裏付けが需要の相当部分を支えるようになったことを強調しました。
ベーカリー、スナック、利便性食品の配合成長
食品メーカーは、キャッサバ粉の役割をニッチなグルテンフリー棚から主流の再配合へと拡大しており、特にキャッサバが製品のテクスチャーや栄養を変えることなく小麦の15〜30%を代替できる複合粉システムにおいて顕著です。2026年にサウジアラビア農業科学会誌に掲載された査読済み研究では、キャッサバ多糖類の酵素的改質がチップのサクサク感を大幅に改善することが実証されており、これはテクスチャーが主要な商業的ハードルとなるスナックセグメントに関連する知見です[1]。機関食品企業はこれらの動向に対応しており、ナイジェリア・キャッサバ投資アクセラレーターからの報告によると、ネスレとダノンは低アレルゲン性プロファイルを小麦やオオムギデンプンに対する配合上の優位性として挙げ、乳児用調製粉乳および臨床栄養製品にキャッサバ由来炭水化物を組み込んでいます。スナックおよび利便性食品カテゴリーは特に受容性が高く、クリスプ、コーティングナッツ、押し出しパフに使用される押し出し加工ベースの製造が、2025年にアフリカ農業科学・食品研究誌に掲載された評価で記録されているように、キャッサバ粉の安定した粘度と油吸収特性から恩恵を受けています。フリーフロム認証を要求する小売業者からのSKUレベルの再配合圧力に直面している大手食品メーカーにとって、キャッサバ粉は現在、技術的解決策と規制上のラベル表示の両方を同時に提供しています。
小麦輸入代替と食料安全保障プログラム
政府による小麦粉代替義務化は、地政学的な食料安全保障の緊急性を、大規模なキャッサバ粉への定期的な制度的需要へと転換しています。ナイジェリア連邦政府は2025年9月に高品質キャッサバ粉(HQCF)の20%強制配合政策を正式に復活させました。これは2024年11月に開始された上院法案に続くものであり、国際熱帯農業研究所(IITA)はその食品・栄養科学研究所を通じて、東アフリカおよび西アフリカ全域でHQCF生産および小麦複合パンの研修プログラムを同時に拡大しました。カメルーンは政策意図から財政措置へと移行し、2025年1月1日より国内産キャッサバ粉をVATから免除し、パンへの最大15%のキャッサバブレンドを許可しました。これは、ビジネス・イン・カメルーンによると、2023年の年間小麦輸入コストがCFA 1,780億フランを超えたことを背景としています。タンザニア政府は、国家キャッサバ開発戦略2020〜2030のもとIITAと協力し、24%の輸出成長を目標とし、年間小麦輸入量(2020年時点で2億3,100万米ドル相当)のわずか10%をキャッサバ粉で代替するだけで、年間570億タンザニアシリング(約2,280万米ドル)の節約になると試算しています。見落とされがちな示唆は、強制配合法制が複数のアフリカ市場で同時に持続される場合、それは裁量的な調達優先事項ではなく構造的な需要保証として機能し、高品質キャッサバ粉の大規模生産能力に投資する産業規模の加工業者のボリュームリスクを大幅に低減するという点です。
農場ゲートおよびモバイル加工による根茎の腐敗性低減
生のキャッサバ根茎は収穫後24〜72時間以内に劣化し始めます。この生物学的制約が歴史的に加工半径を工場から数キロメートル以内の地域に限定し、設置済みの製粉能力の大規模な季節的未活用を強いてきました。モバイル加工ユニット、すなわち生の根茎を農場ゲートで直接半加工ケーキや粉に変換するトラック搭載型ミニ工場は、ナイジェリアのオヨ州とベヌエ州でこの制約を打ち破りつつあります。DADTCOが関与するパイロット事業では、腐敗損失が低減され、貯蔵寿命が延長され、ナイジェリア・キャッサバ投資アクセラレーターによると農家の収入が改善されています。2025年のSpringer Nature誌の研究では、570名のナイジェリアのキャッサバ加工業者における加工技術の採用を分析し、自動化システムが手動方式と比較してデンプン生産量を35%、純利益を28%増加させたことが判明しましたが、自動化を採用した加工業者はわずか18%にとどまっており、普及はまだ初期段階にあり、採用による利益は予測期間を通じて一貫した成長支援要因であり続けることを示しています。ラゴスの連邦産業研究所で稼働しているCIRADのエネルギー効率の高いフラッシュドライヤープロトタイプは、小規模キャッサバ加工向けに時間当たり50〜150kgの乾燥能力を持ち、水分を47%から10%未満に低減し、農場ゲート規模の加工業者がHQCF水分基準を満たすことを可能にします[2]。南アフリカのRoff Industriesは2025年10月に、9m×4mのコンパクトなフットプリントで時間当たり500〜750kgの加工能力を持つキャッサバハンマーミルシステムを発売し、サハラ以南アフリカ全域の小規模農家協同組合をターゲットとしています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連 | 影響の時間軸 |
|---|---|---|---|
| 気候、病害、根茎品質の変動性 | -0.8% | サハラ以南アフリカ、ブラジル、東南アジア | 中期(2〜4年) |
| 不十分な貯蔵・加工インフラ | -0.6% | サハラ以南アフリカ、農村部の南アジア、および小規模な南米生産者 | 長期(4年以上) |
| シアン化合物の管理と食品安全コンプライアンス | -0.7% | グローバル輸出市場;欧州、オーストラリア、北米のコンプライアンスゾーンで最も重要 | 短期(2年以内) |
| 低い乾燥機稼働率と契約依存型需要 | -0.4% | ナイジェリア、ガーナ、モザンビーク;インドネシアとベトナムへの二次的影響 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
気候、病害、根茎品質の変動性
気候変動に強い作物としてのキャッサバの評判は、主要供給地域ですでに顕在化している脆弱性の高まりを覆い隠しています。ブラジルのCEPEA研究センターは、2025年の9.4%の生産急増の後、降雨パターンの変化(中南部栽培地域を脅かすエルニーニョ予測を含む)に関連した収穫面積比率の低下と生産性の軟化により、2026年の国内キャッサバ生産量は約2,000万メトリックトンへと約2.5%縮小すると予測していると報告しました。キャッサバ褐条病は東アフリカにおける収量の信頼性を引き続き侵食しており、IITAによる認定種子配布と品種改良を通じた緩和努力は脅威の規模に対して依然として資源不足であり、小規模加工業者の引き取り契約は供給不足に慢性的にさらされています。ブラジルの産業加工ベルトでは、CEPEAが2026年3月にかけて8週連続でキャッサバ根茎価格が上昇したことを指摘しており、短期的な農業上の混乱でさえ加工業者の利益率圧縮と市場価格の変動に直結することを示しています。土壌変動、収穫タイミング、品種混合によって引き起こされる根茎品質の不均一性も粉の標準化を複雑にし、産業バイヤーが商業リスクとして扱い調達契約に価格を反映させるバッチレベルの品質ばらつきを生み出しています。
シアン化合物の管理と食品安全コンプライアンス
シアン化配糖体の管理は、キャッサバ粉がプレミアム輸出市場へ拡大する上で最も重大な技術的障壁ですが、商業的な市場評価では一貫して過小評価されています。2025年に「Frontiers in Sustainable Food Systems」誌に掲載された系統的レビューでは、キャッサバ粉サンプルの平均シアン化水素(HCN)濃度が71.1 mg/kgに達し、FAO/WHO食品規格委員会(コーデックス・アリメンタリウス)の最大値10 mg/kgの7倍以上であることが判明し、効果的な加工の組み合わせ(制御発酵と機械的脱水およびフラッシュ乾燥の組み合わせ)でさえ、理想的でない現場条件下では残留HCNが閾値付近に留まる可能性があることが示されました[3]。中国は2025年にNY/T 4861-2025を発行しました。これはキャッサバ食品におけるシアン化配糖体管理を具体的に対象とした国家技術実施規範であり、皮むき、製粉、脱水、乾燥を重要管理点として指定しており、世界最大のキャッサバデンプン加工経済における規制の下限を引き上げるものです。EUの規則2023/915は2025年1月より有効に更新され、欧州市場に輸入されるキャッサバ粉およびタピカ粉に対してHCN 10 mg/kgの上限を適用しており、オーストラリア農業・水資源省はスリランカから輸入されたキャッサバチップに過剰なHCNレベルを検出した後、2025年に通知を発行しました。これらの複合的な影響により、コンプライアンス検査が強化される中、どの生産者がプレミアム輸出市場を獲得できるかは、原料加工能力ではなく認証とトレーサビリティのインフラが決定することになります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
認定有機製品が成長を牽引有機キャッサバ粉は2031年にかけてCAGR 7.46%で成長すると予測されており、キャッサバ粉市場において最も成長の速い製品カテゴリーとなっています。この成長は、プレミアム小売、ベーカリー、フードサービス製品向けに認定有機・グルテンフリー原料を求める北米および欧州の食品メーカーと消費者からの需要を反映しています。欧州の有機要件では、第三国の施設が詳細な監査文書を維持し、追跡可能な原料フローを確立し、定期的な検査に合格することが求められます。これらの義務は、成熟した品質記録、訓練されたスタッフ、および確立された輸出システムをすでに持つ協同組合や加工業者に有利に働きます。有機製品のキャッサバ粉市場規模は、したがって認証能力、バイヤーの信頼、および小売需要と密接に結びついています。
従来型キャッサバ粉は市場シェア59.71%で最大の製品タイプであり続けています。これは高容量の食品・飲料、動物飼料、医薬品用途に対応しているためです。その広範な使用は、より低い認証負担、競争力のある経済性、およびサハラ以南アフリカと東南アジア全域の主食システムにおけるコスト効率の高い原料への継続的な需要を反映しています。改質キャッサバ粉は、加工によって押し出し加工、ソース、乳製品代替品、および均一なテクスチャーを必要とする製品向けの粘度、ゲル化安定性、結合性能が向上するため、キャッサバ粉産業においてより小さいながらも専門的な位置を占めています。これらのキャッサバ粉市場用途のバイヤーは、最低原料コストよりも一貫した機能的性能、信頼できる仕様、および予測可能な加工挙動を重視する傾向があります。直接消費者向けチャネル、専門ヘルスフード店、およびサブスクリプションサービスは、認定製品の市場参入経路を広げ、小規模ブランドが特定の消費者グループにリーチし、主流小売リストへの依存を低減するのに役立っています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
最終用途別:
産業用途が最大シェアを維持産業用途は2025年のキャッサバ粉市場シェアの45.62%を占めました。食品・飲料製造はベーカリー製品、菓子類、麺類、ソース、即食食品での使用を含む最大の産業需要センターであり、この部分のキャッサバ粉市場はグルテンフリーベース、デンプン増量剤、および原料調達の多様化手段として原料を使用しています。動物飼料生産者も、特に専門的な養殖および愛玩動物飼料において、消化性エネルギーと低アレルゲン配合のためにキャッサバ粉を使用しています。医薬品およびパーソナルケアバイヤーは、選択された配合において小麦由来の代替品を置き換えることができるキャッサバベースのソルビトール、グルコースシロップ、およびデンプン由来賦形剤を通じてさらなる需要源を代表しています。
フードサービスは2031年にかけてCAGR 8.11%で成長すると予測されており、最終用途セグメントの中で最も速い成長率です。2025年の研究では、キャッサバ、ひよこ豆、トウモロコシの複合粉が、小麦パンに匹敵する比容積、クラム硬度、スプリング性を持つグルテンフリーパンを製造できることが判明しました。この証拠は、繰り返し可能な製品品質を必要とするクイックサービスレストラン、カジュアルダイニング事業者、および機関給食業者によるメニュー再配合を支持しています。小売・家庭用需要も、ディアスポラ食料品チャネルや、パレオ、グレインフリー、またはアレルゲン除去食を実践する消費者によって支えられています。フードサービス事業者はグルテンフリーメニューを単なる対応策としてではなく製品差別化要因として活用でき、キャッサバ加工業者にとってより均衡のとれた需要基盤を生み出しています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋地域キャッサバ粉市場
アジア太平洋地域は2025年のキャッサバ粉市場規模の43.90%を占めた。タイ、ベトナム、インドネシアは同地域の加工拠点の大部分を担い、中国は食品加工、バイオプラスチック、医薬品添加剤においてキャッサバ原料の重要な需要国となっている。インドネシアのランプン州は、出典資料によれば2026年5月までに3,330トンのタピオカ粉を中国へ輸出しており、地域内加工、港湾アクセス、越境需要の連関を示している。インドネシアはまた、国内加工、加工キャッサバ粉、その他の付加価値派生品を促進するため、2025年にキャッサバおよびタピオカ粉の輸入を制限した。これらの措置はキャッサバ粉市場における国内需要を強化し、加工業者が一次産品を超えた展開を促し、より専門的な国内生産能力への投資を支援する可能性がある。
南米キャッサバ粉市場
南米は2031年までに7.82%のCAGRで成長すると予測されており、キャッサバ粉市場において最も成長の速い地域となっている。ブラジルは2025年に2,080万メトリックトンのキャッサバを生産し、デンプンおよび粉加工のための大規模な原材料基盤を提供しているが、供給状況は2026年に逼迫することが見込まれる。コロンビアはClayucaが開発した技術を用いて、生物経済プログラムを通じてサン・フアン・ネポムセノにキャッサバ粉加工のパイロットプラントを開設した。ボリビアも2025年に国内の小麦代替および付加価値輸出を支援するためのキャッサバ工業化プラントを完成させた。これらの投資は、食料安全保障の目標を加工能力、地域調達、より高付加価値の農業生産物と結びつけるものである。
北米およびEMEAキャッサバ粉市場
北米と欧州は成熟した需要拠点であり、認証、プレミアムポジショニング、オンライン流通が購買決定を左右している。米国の需要はパレオ、グレインフリー、クリーンラベル、グルテンフリーの食習慣と結びついており、欧州のバイヤーは厳格なシアン化水素酸および有機認証要件に直面している。これらの要件により、適合生産を文書化し、トレーサビリティを管理し、安定した出荷品質を維持し、バイヤーの監査や製品試験に迅速に対応できる加工業者に供が集中している。中東およびアフリカは、ナイジェリア、ガーナ、タンザニア、カメルーンにおける輸出志向型加工と地域の食料安全保障ニーズを組み合わせており、湾岸協力会議諸国は認証済みグルテンフリー製品に対する小規模な輸入需要を加えている。これらの地域全体において、輸出業者が獲得できるキャッサバ粉市場シェアは、食品安全、安定した品質、顧客仕様への対応能力、および定期的な根茎量を供給できる農家ネットワークへのアクセスにかかっている。
競争環境
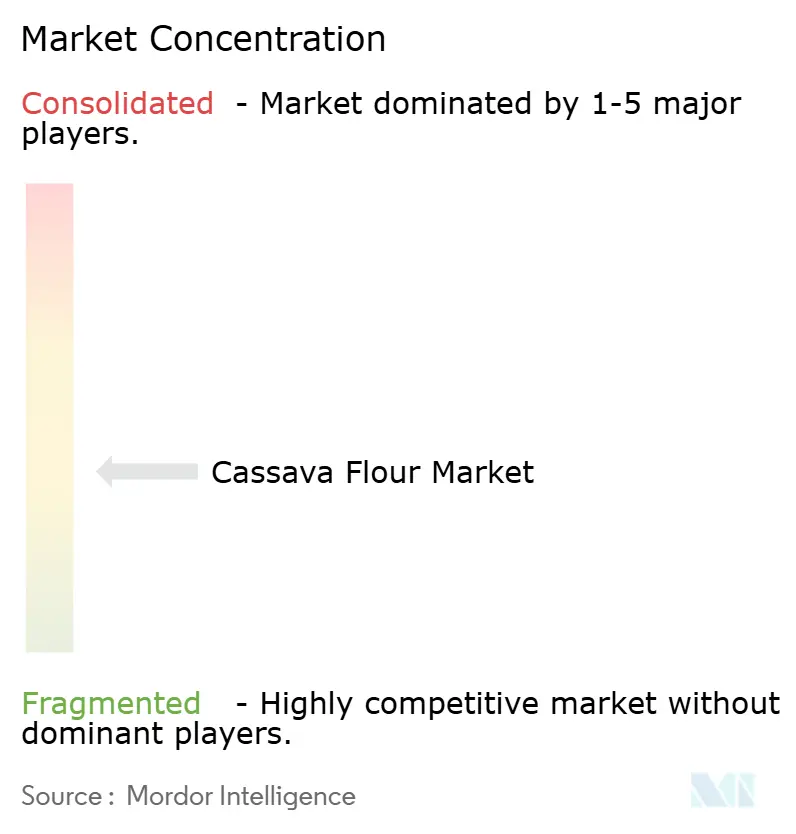
キャッサバ粉市場は中程度に分散しており、すべての地域と用途にわたって決定的な地位を占める単一のサプライヤーは存在しません。競争は消費者ブランディングだけでなく、根茎へのアクセス、加工技術、製品の一貫性、認証、および安定した原料仕様を提供する能力を中心に展開されています。Cargill、Ingredion、Archer Daniels Midlandは、幅広い原料ポートフォリオと複数の食品・原料カテゴリーにわたる確立された顧客関係を通じて産業顧客にサービスを提供しています。その規模は、複数の配合と生産拠点にわたって一貫した投入物を必要とするメーカーへの多原産地調達、グローバル流通、および供給を支援します。地域サプライヤーは、信頼できる地域調達、専門グレード、より低い物流コスト、顧客要件へのより密接なサポート、および地域農家供給とのより明確な連携を提供できる場合、キャッサバ粉市場で競争することができます。
Thai Wah Public Company Limitedはアジア太平洋においてキャッサバ由来原料と特殊デンプン用途に注力してきました。2025年3月に最終化された富士日本との合弁事業は、地域および輸出顧客向けのタピオカデンプンおよびキャッサバ由来原料の製造、流通、イノベーションを支援するために設計されました。Psaltry Internationalは、小規模農家調達と高品質キャッサバ粉、デンプン、ソルビトール生産を組み合わせた垂直統合モデルを構築しています。DADTCOは、固定インフラが実用的でない地域で分散した農家を商業加工および輸出チャネルに結びつけることができるモバイル加工システムを追求してきました。これらのアプローチは、垂直的なサプライ統合、農場レベルの加工、および幅広い製品ポートフォリオが固定された集中型事業の重要な代替手段となり得ることを示しています。
最も明確な機会は、欧州およびコーデックスのシアン化水素酸要件に一貫して準拠できる認定有機・高品質キャッサバ粉にあります。加工業者は、制御発酵、脱水、乾燥、低シアン化物品種、定期的な検査、および結果が仕様外となった場合の文書化された是正措置を通じてこれに対応できます。FSSC 22000、ISO 22000、およびコーデックス準拠システムは、サライヤーが機関および医薬品グレードの要件を満たし、品質管理が一貫して適用されていることをバイヤーに保証するのに役立ちます。これらの能力を構築した企業は高付加価値の顧客関係に参加できる一方、それを持たない生産者は地域のコモディティチャネルに集中したままとなる可能性があります。キャッサバ粉産業は、検証済みの食品安全、信頼できる農家供給、機能的な製品性能、および輸出対応の文書化を組み合わせたサプライヤーに引き続き報いるでしょう。
キャッサバ粉産業のリーダー企業
-
Psaltry International Company
-
Matna Foods Ltd.
-
Dufil Prima Foods Ltd.
-
MHOGO Foods
-
YARP Foods
- 注:主要企業の掲載順は順位を示すものではありません。
キャッサバ粉市場
- DADTCO Rivers Cassava Processing Company Limited
- Psaltry International Company
- Matna Foods Ltd.
- Pure Cassava, Dufil Prima Foods Ltd.
- IFGREEN Industries and Investment Ltd.
- MHOGO Foods
- YARP Foods
- Green Hills Natural Foods
- Prospera Foods
- PT Agromoda Solution Indonesia
- Mocaf Factory
- Cassava Naturals
- King Cassava, Amerta Pacific
- Thai Wah Public Company Limited
- Tapioca Vietnam
- Cassava S/A
- Cargill, Incorporated
- Archer Daniels Midland Company
- Ingredion Incorporated
- Tereos S.A.
Recent Industry Developments in キャッサバ粉市場
- 2026年7月:Thai Wah Public Company Limited(TWPC)は、高付加価値(HVA)キャッサバ原料需要をターゲットとした中国2.0戦略の一環として、中国に新製造施設を正式に開設しました。この工場は、世界最大のキャッサバ消費経済におけるTWPCの競争力を強化し、アジアのクライアントの物流コストを削減することを目的としていました。
- 2025年10月:Roff Industries(南アフリカ)は、9m×4mのコンパクトなフットプリントで時間当たり500〜750kgの粉を加工するターンキー製粉ソリューションであるキャッサバハンマーミルシステムを発売し、費用対効果の高いキャッサバ粉生産能力を求めるアフリカ全域の小規模農家協同組合および起業家をターゲットとしました。
- 2025年3月:Thai Wah Public Company Limitedと日本の富士日本株式会社は、TWPCが51%、富士日本が49%を保有する戦略的合弁事業であるThai Wah Fuji Nihon Company Limitedを最終化し、アジア太平洋およびグローバル輸出市場をターゲットとしたタピオカデンプンおよびキャッサバ由来原料の製造、流通、イノベーションに注力しました。
世界のキャッサバ粉市場レポートの調査範囲
キャッサバ粉は、キャッサバ植物(ユカまたはマニオクとも呼ばれる)の全体的なデンプン質の地下根茎から作られた細かい粉末状の白い粉です。キャッサバ粉市場レポートは、製品タイプ、最終用途、および地域別にセグメント化されています。製品タイプ別では、市場は従来型キャッサバ粉、有機キャッサバ粉、および改質キャッサバ粉にセグメント化されています。最終用途別では、市場は小売・家庭用、フードサービス、および産業用にセグメント化されています。産業用セグメントは食品・飲料、動物飼料、医薬品、パーソナルケア・化粧品、およびその他の産業用途にサブセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、南米、および中東・アフリカにセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| 従来型キャッサバ粉 |
| 有機キャッサバ粉 |
| 改質キャッサバ粉 |
| 小売・家庭用 | |
| フードサービス | |
| 産業用 | 食品・飲料 |
| 動物飼料 | |
| 医薬品 | |
| パーソナルケア・化粧品 | |
| その他の産業用途 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| スウェーデン | |
| ベルギー | |
| ポーランド | |
| オランダ | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| タイ | |
| シンガポール | |
| インドネシア | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| ペルー | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | アラブ首長国連邦 |
| 南アフリカ | |
| サウジアラビア | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| その他の中東・アフリカ |
| 製品タイプ | 従来型キャッサバ粉 | |
| 有機キャッサバ粉 | ||
| 改質キャッサバ粉 | ||
| 最終用途 | 小売・家庭用 | |
| フードサービス | ||
| 産業用 | 食品・飲料 | |
| 動物飼料 | ||
| 医薬品 | ||
| パーソナルケア・化粧品 | ||
| その他の産業用途 | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| スウェーデン | ||
| ベルギー | ||
| ポーランド | ||
| オランダ | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| タイ | ||
| シンガポール | ||
| インドネシア | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| ペルー | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| 南アフリカ | ||
| サウジアラビア | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2031年のキャッサバ粉市場の予測値は?
キャッサバ粉市場は2025年の5.13 ビリオン 米ドルから2026年〜2031年にかけてCAGR 6.4%で成長し、2031年までに7.35 ビリオン 米ドルに達すると予測されています。
最も成長が速いキャッサバ粉の製品タイプは?
有機キャッサバ粉は2031年にかけてCAGR 7.46%で最も成長の速い製品タイプになると予測されています。成長は認定有機・グルテンフリー原料を求める食品メーカーと消費者に結びついており、加工業者は輸出顧客向けにトレーサビリティ、検査記録、有機管理、および明確なラベル表示を維持する必要があります。
2025年に最大のシェアを占めた最終用途は?
産業用途は2025年に45.62%のシェアを占めました。食品加工はキャッサバ粉がベーカリー製品、菓子類、麺類、ソース、即食製品に使用できるため産業需要の最大の源泉であり、動物飼料、医薬品賦形剤、パーソナルケア原料、ソルビトール、グルコースシロップが用途基盤を広げています。
食品安全がキャッサバ粉輸出業者にとって重要な理由は?
輸出業者はシアン化水素酸を管理する必要があります。欧州の規則ではキャッサバ粉の最大レベルを10 mg/kgと定めているためです。