
Marktgröße und Marktanteil für Telekommunikations-Netzwerkinventar-Verwaltungssoftware
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
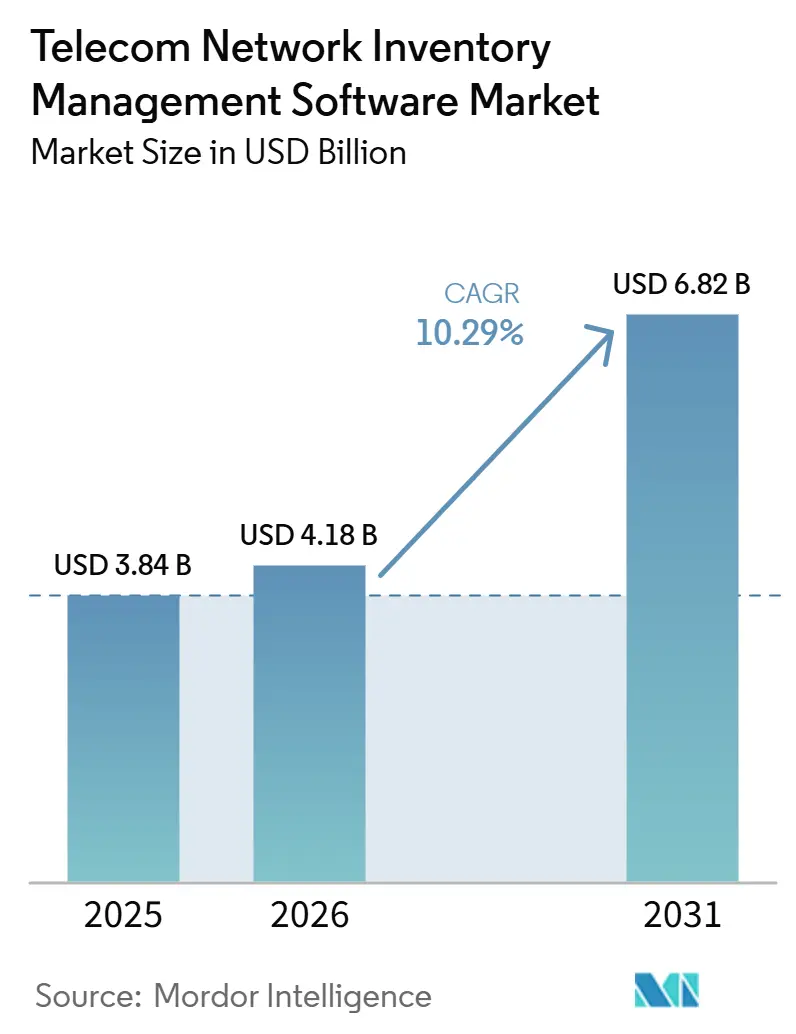
| Marktgröße (2026) | 4.18 Milliarden US-Dollar |
| Marktgröße (2031) | 6.82 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.29 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
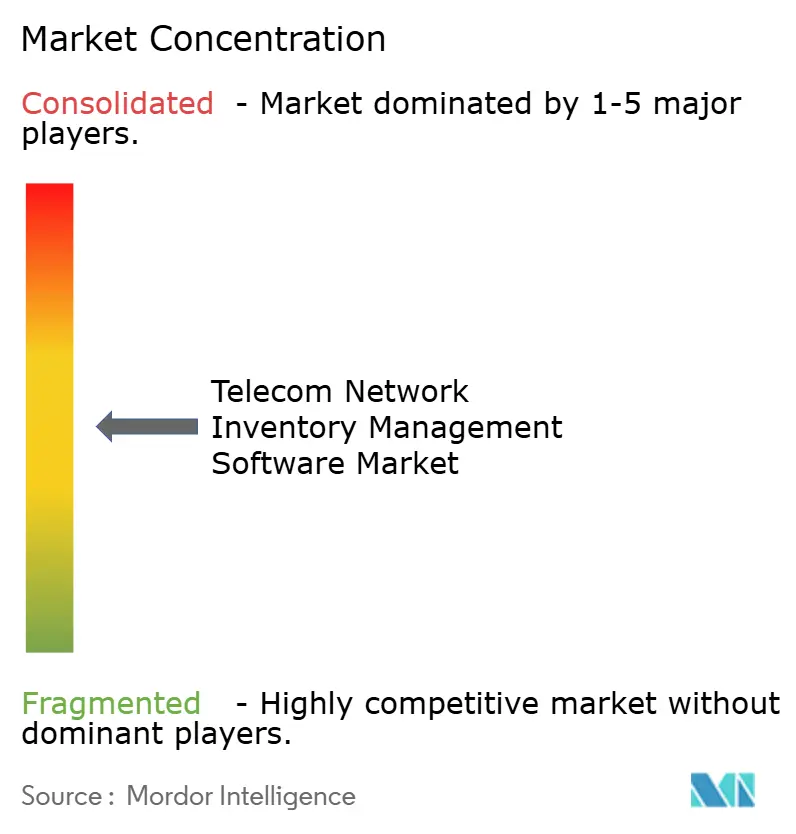
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Telekommunikations-Netzwerkinventar-Verwaltungssoftware von Mordor Intelligence
Die Marktgröße für Telekommunikations-Netzwerkinventar-Verwaltungssoftware wurde im Jahr 2025 auf 3,84 Milliarden USD geschätzt und wird voraussichtlich von 4,18 Milliarden USD im Jahr 2026 auf 6,82 Milliarden USD bis 2031 wachsen, bei einer CAGR von 10,29 % während des Prognosezeitraums (2026–2031). Das Wachstum ist an die Notwendigkeit geknüpft, Assets, Topologie und Dienste in 5G-Standalone-Netzwerken, Open-RAN-Umgebungen, Glasfasernetzen und Cloud-nativen Kernen abzugleichen. Betreiber ersetzen Inventar-Tools, die für feste physische Assets entwickelt wurden, da diese Tools virtualisierte Funktionen, Netzwerk-Slices oder sich ändernde Dienstbeziehungen nicht angemessen abbilden. Genaue Inventardaten sind zu einem zentralen Element für Orchestrierung, Qualitätssicherung und automatisierte Planung geworden, anstatt eine Back-Office-Aufzeichnungsfunktion zu sein. Der Markt für Telekommunikations-Netzwerkinventar-Verwaltungssoftware profitiert auch von Glasfaserausbauten und der Einführung Cloud-gehosteter Plattformen, die die Bereitstellungshürden für kleinere Betreiber senken. Der Wettbewerb verlagert sich hin zu Plattformen, die physische, logische und Dienstinformationen kombinieren und gleichzeitig eine sichere Echtzeit-Nutzung von Netzwerkdaten unterstützen.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente hielt Software im Jahr 2025 einen Marktanteil von 69,42 % am Markt für Telekommunikations-Netzwerkinventar-Verwaltungssoftware, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 11,42 % wachsen werden.
- Nach Bereitstellungsmodus dominierten Cloud-basierte Bereitstellungen mit einem Umsatzanteil von 61,84 % im Jahr 2025 und expandieren bis 2031 mit einer CAGR von 11,63 %.
- Nach Netzwerkschicht und Inventartyp hielt das physische Netzwerkinventar im Jahr 2025 einen Umsatzanteil von 41,37 %, während das Dienstinventar bis 2031 voraussichtlich mit einer CAGR von 11,54 % wachsen wird.
- Nach Anwendung erfasste Asset- und Ressourcenmanagement im Jahr 2025 einen Marktanteil von 27,64 % am Markt für Telekommunikations-Netzwerkinventar-Verwaltungssoftware, während Kapazitäts- und Auslastungsmanagement bis 2031 voraussichtlich eine CAGR von 11,76 % verzeichnen wird.
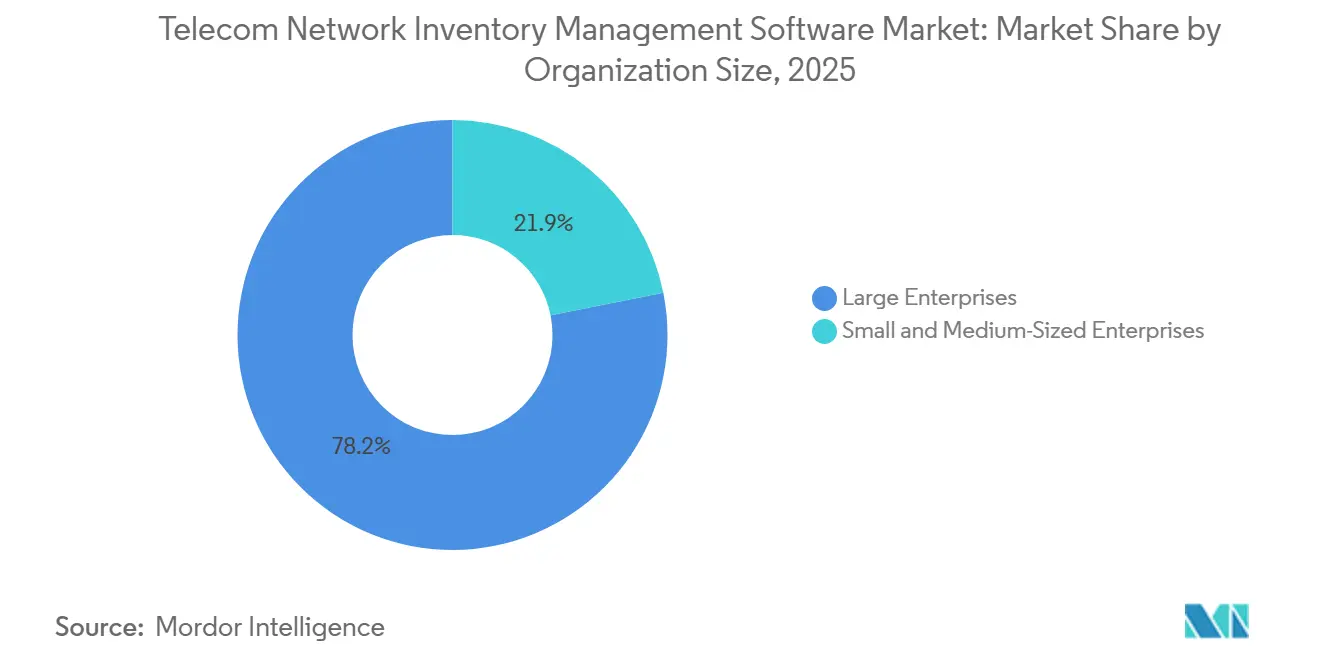
- Nach Unternehmensgröße entfielen im Jahr 2025 78,15 % des Umsatzes auf Großunternehmen, während KMU bis 2031 voraussichtlich mit einer CAGR von 11,58 % wachsen werden.
- Nach Endnutzer hielten Telekommunikationsbetreiber im Jahr 2025 einen Umsatzanteil von 43,88 %, während Mobilfunknetzbetreiber bis 2031 voraussichtlich mit einer CAGR von 11,23 % wachsen werden.
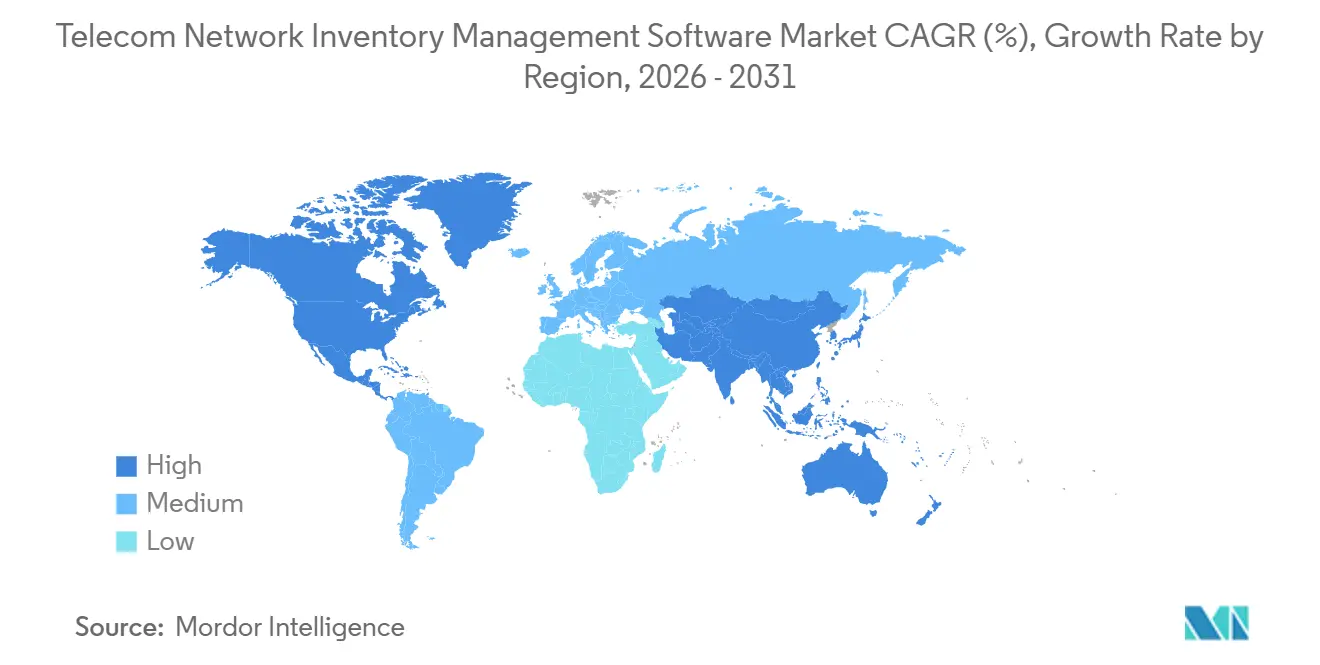
- Nach Geografie entfielen im Jahr 2025 34,72 % des Umsatzes auf Nordamerika, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 11,94 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität von 5G, Open RAN und Network Slicing | +2.8% | Global, angeführt von Nordamerika, Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Cloud-native und hybride Netzwerkerweiterung | +2.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach autonomem Netzbetrieb | +1.9% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| KI-bereite Inventardaten für agentische Operationen | +1.4% | Global, konzentriert in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Glasfaser- und Festzugangsnetz-Ausbauten | +0.9% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Netzwerk als Dienst und mandantenfähiges Ressourcenmanagement | +0.6% | Global, mit Ausstrahlungseffekten auf den Nahen Osten und Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität von 5G, Open RAN und Network Slicing
Open RAN trennt die zentralisierten, verteilten und Funkeinheiten, sodass Betreiber Aufzeichnungen über mehr Netzwerkelemente und Lieferanten führen müssen. Dieses Modell macht die Inventargenauigkeit wichtiger, da jede Beziehung sichtbar sein muss, bevor ein Betreiber einen Dienst planen oder ändern kann. Nokia erklärte im Juni 2026, dass seine Autonomous Networks Suite in seiner Demonstrationsumgebung Automatisierungsraten von über 90 % erreichte und die Rollout-Zeit für Slices um bis zu 85 % reduzierte.[1] Diese Ergebnisse hängen von einer aktuellen Inventarschicht ab, die die Funk-, Transport- und Kerndomänen verbindet. Das O-RAN Software Community Framework definiert auch Topologie- und Inventaranforderungen für die Verwaltung des Lebenszyklus von Netzwerk-Slices. Multi-Vendor-5G-Standalone-Bereitstellungen veranlassen Betreiber daher, ältere Inventarplattformen früher zu ersetzen oder zu erweitern, als sie es bei früheren Netzwerk-Upgrades getan hätten.
Cloud-native und hybride Netzwerkerweiterung
Cloud-native Netzwerkfunktionen können viel schneller starten, sich ändern und enden als physische Netzwerkgeräte. Inventarsysteme, die auf Seriennummern und Rack-Standorten basieren, bieten keinen vollständigen Überblick über diese sich ändernden Workloads. Betreiber, die physische Infrastruktur neben virtuellen und Cloud-nativen Netzwerkfunktionen betreiben, benötigen eine einheitliche Möglichkeit, physische, logische und Dienstinformationen zu verbinden. Nokia kündigte im Juni 2026 an, dass sein Autonomous Networks Fabric, das einheitliches Inventar, Orchestrierung und Qualitätssicherung umfasst, nativ auf AWS laufen wird. Die Ankündigung zeigt, dass Anbieter die Produktentwicklung zunehmend auf Cloud-gehostete Netzwerkbetriebsplattformen ausrichten. On-Premises-Systeme bleiben dort relevant, wo Datensouveränität, Sicherheit oder angepasste Modelle dies erfordern, aber Anbieter setzen mehr Entwicklungsressourcen hinter Cloud-native Angebote.
Nachfrage nach autonomem Netzbetrieb
Das TM Forum beschreibt den autonomen Netzwerklevel 4 als eine Stufe, auf der ein Netzwerk Änderungen mit minimaler menschlicher Eingriffsmöglichkeit planen, entwerfen, validieren und ausführen kann.[2] Dieses Betriebsmodell erfordert saubere, aktuelle Inventardaten über mehrere Netzwerkdomänen hinweg. Netcracker und Swisscom erhielten den FutureNet Award 2026, nachdem sie über Betriebskostenreduzierungen von mehr als 60 % und Entwicklungskostenreduzierungen von 40 % als Ergebnis ihres autonomen Betriebsprogramms berichtet hatten.[3] Ericsson führte im Juni 2026 OSS/BSS Business Value Pathways ein, mit einer Streaming-First-Datenarchitektur, die darauf ausgelegt ist, Echtzeit-Betriebsinformationen bereitzustellen. Wenn Inventar und Live-Netzwerkbedingungen voneinander abweichen, kann Automatisierung ein Dienstrisiko erzeugen, anstatt es zu reduzieren. Diese Anforderung erhöht die Priorität der Inventarmodernisierung im Markt für Telekommunikations-Netzwerkinventar-Verwaltungssoftware.
KI-bereite Inventardaten für agentische Operationen
KI-Agenten benötigen Daten, die strukturiert, verknüpft und abgeglichen sind, bevor sie zuverlässige Netzwerkentscheidungen unterstützen können. Viele ältere Inventardatenbanken waren für periodische Prüfungen und nicht für die kontinuierliche Nutzung durch automatisierte Prozesse vorgesehen. Infovista startete VistAI im Januar 2026, um Agenten über Qualitätssicherung, Tests und andere Netzwerkdatenquellen hinweg zu koordinieren.[4] Amdocs stellte CES26 im März 2026 mit Echtzeit-Inventarsynchronisierung und digitalen Zwillingen als Teil seiner agentengesteuerten Suite vor. Die verbleibende Einschränkung ist oft die Datenqualität und nicht die Verfügbarkeit von KI-Modellen. Beschaffungsentscheidungen legen daher größeren Wert auf Abgleich, semantische Datenmodelle und Datenintegritätskontrollen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität der Legacy-OSS- und BSS-Integration | -1.2% | Global, konzentriert in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Datenlücken bei Qualität und Inventarabgleich | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheitsrisiken durch zentralisierte Netzwerktopologiedaten | -0.5% | Global, angeführt von Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Mangel an Fachkräften für die Modernisierung von Telekommunikationsinventaren | -0.4% | Global, höchste Auswirkung in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität der Legacy-OSS- und BSS-Integration
Viele Betreiber verwenden noch separate Inventarsysteme für Mobil-, Fest- und Transportnetze. Diese Systeme sind oft über Punkt-zu-Punkt-Schnittstellen und nicht über flexible, ereignisgesteuerte Schnittstellen mit anderen OSS- und BSS-Tools verbunden. Komplexe Integrationen und Testzyklen können Änderungen in Live-Betreiberumgebungen verlangsamen, wo jede Änderung ein Risiko der Dienstunterbrechung birgt. Der BICS-Modernisierungsmeilenstein von Netcracker im März 2026 umfasste Upgrades für Ressourceninventar, Dienstinventar, Erkennung und Abgleich, Planung und Design. Solche Projekte veranschaulichen, warum Betreiber oft eine schrittweise Modernisierung anstelle einer vollständigen Ablösung bevorzugen. Dieser Ansatz kontrolliert das Dienstrisiko, kann aber die Vorteile einer vollständig integrierten Inventararchitektur verzögern.
Datenlücken bei Qualität und Inventarabgleich
Inventaraufzeichnungen, die nicht mit dem Live-Netzwerk übereinstimmen, zwingen Betriebsteams dazu, Änderungen manuell zu validieren. IP Fabric berichtete im Juli 2026, dass Konfigurationsverwaltungsdatenbanken um 20–40 % von den Netzwerkbedingungen abweichen können. Das Forum behandelt normalisierte, nahezu echtzeitfähige, domänenübergreifende Sichtbarkeit als eine Schlüsselanforderung für höhere Ebenen der Netzwerkautonomie. Im Jahr 2026 arbeitet Catalyst mit KDDI, Articul8 und Comarch zusammen, um unstrukturierte Inventardaten durch KI-Tools und TMF639 Open APIs zu adressieren. Kleinere Betreiber können aufgrund geringerer dedizierter OSS-Engineering-Ressourcen mit einer größeren Lücke konfrontiert sein. Dies begrenzt den Nutzen, den sie aus der Automatisierung ziehen können, bis die zugrunde liegenden Daten korrigiert sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
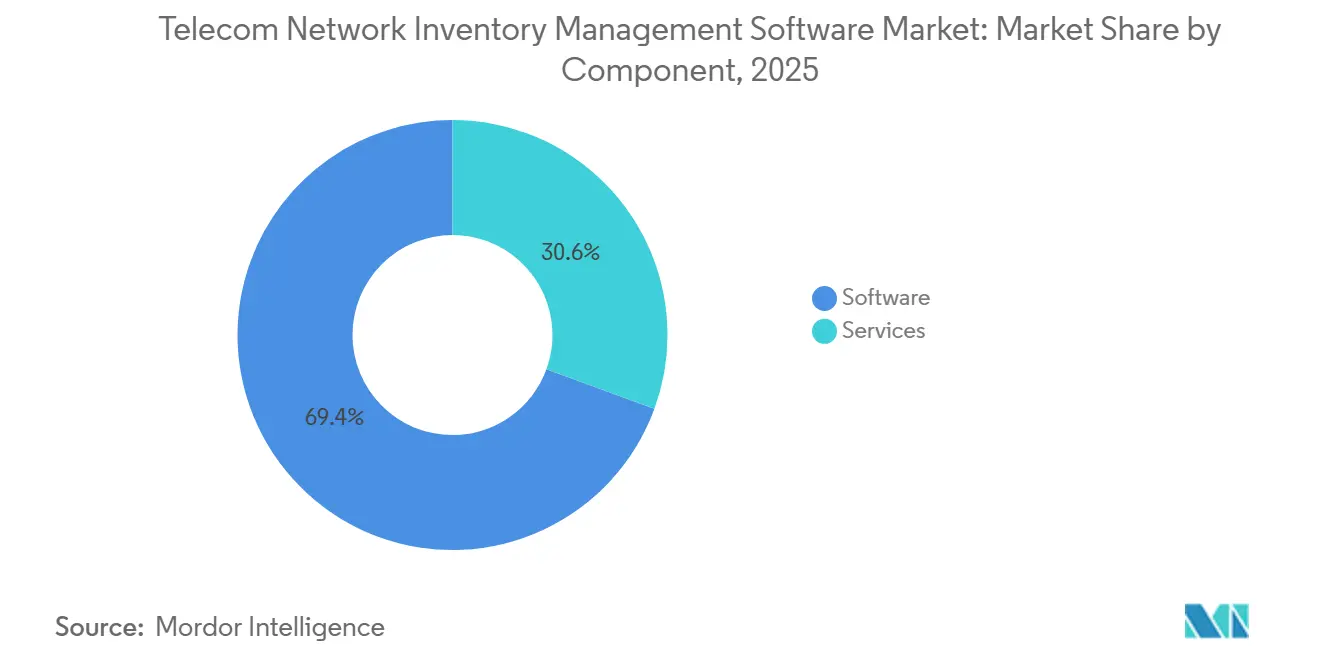
Software führt, während Dienstleistungen expandierenSoftware hielt im Jahr 2025 einen Marktanteil von 69,42 % am Markt für Telekommunikations-Netzwerkinventar-Verwaltungssoftware. Große Betreiber bevorzugen Softwareplattformen, da sie persistente Inventaraufzeichnungen und Datenmodelle bereitstellen, die mehrjährige Netzwerkprogramme unterstützen. Diese Plattformen können über Abonnement- oder Lizenzvereinbarungen bereitgestellt werden, was Betreibern eine planbare Grundlage für die Budgetierung bietet. Die Marktgröße für Telekommunikations-Netzwerkinventar-Verwaltungssoftware im Bereich Software spiegelt ihre Rolle als Betriebsgrundlage und nicht als temporäres Projektwerkzeug wider. Etablierte Anbieter profitieren von dieser Rolle, da Kunden auf ihre Plattformen für laufende Erkennung, Planung, Aktivierung und Qualitätssicherung angewiesen sind. Eine Softwareplattform wird auch schwieriger zu ersetzen, nachdem ihre Modelle und Schnittstellen in mehreren Netzwerkdomänen eingebettet sind.
Dienstleistungen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 11,42 % wachsen. Migration, Datenbereinigung, Abgleich, Adapterkonfiguration und Cloud-native Funktionsmodellierung sind wesentliche Bestandteile eines großen Transformationsprojekts. Betreiber benötigen oft externe Unterstützung, da interne Teams möglicherweise nicht über ausreichende Erfahrung mit komplexen Inventarmigrationen verfügen. Accenture plc, Infosys Limited und Tata Consultancy Services Limited konkurrieren mit traditionellen OSS-Anbietern um dienstleistungsgeführte Projekte. Dies ist besonders relevant, wenn Betreiber verwaltete Dienste gegenüber dem direkten Softwarebesitz bevorzugen. Der Trend erhöht den Druck auf dedizierte OSS-Anbieter, ihre Software mit Implementierungskompetenz zu kombinieren.
Nach Bereitstellungsmodus:
Cloud-basierte Plattformen behalten die FührungCloud-basierte Bereitstellungen machten im Jahr 2025 61,84 % des Umsatzes aus. Diese Führungsposition spiegelt die Ausrichtung zwischen Cloud-nativen Inventararchitekturen und dem composable Open Digital Architecture-Ansatz des TM Forums wider. Cloud-Bereitstellung unterstützt regelmäßige Modellaktualisierungen und gemeinsamen Zugriff über Betriebsteams hinweg. Sie ermöglicht auch eine Kapazitätserweiterung bei anspruchsvollen Abgleich- und Erkennungsaufgaben. Nokias AWS-Ankündigung vom Juni 2026 positionierte das einheitliche Inventar als Teil eines Cloud-nativen Fabric für Inventar, Orchestrierung und Qualitätssicherung. Diese Fähigkeiten stärken die Rolle der Cloud-Bereitstellung im Markt für Telekommunikations-Netzwerkinventar-Verwaltungssoftware.
Cloud-Plattformen können sich leichter mit den Daten-, KI- und Automatisierungsdiensten integrieren, die von Telekommunikationsbetreibern genutzt werden. Sie können auch mandantenfähigen Zugriff für Organisationen mit verteilten Betrieben unterstützen. On-Premises-Bereitstellungen bleiben für Betreiber mit Datensouveränitätsanforderungen, hochsicheren Umgebungen oder stark angepassten Modellen notwendig. Diese Bereitstellungen können auch dort bestehen bleiben, wo ein Austausch ein hohes Integrationsrisiko birgt. Die installierte On-Premises-Basis wird jedoch eher zu einer Bindungsmöglichkeit als zu einer Wachstumsmöglichkeit. Die Richtung der Anbieterentwicklung zeigt, dass neue Fähigkeiten zunehmend zuerst in Cloud-nativen Produkten erscheinen werden.
Nach Netzwerkschicht und Inventartyp:
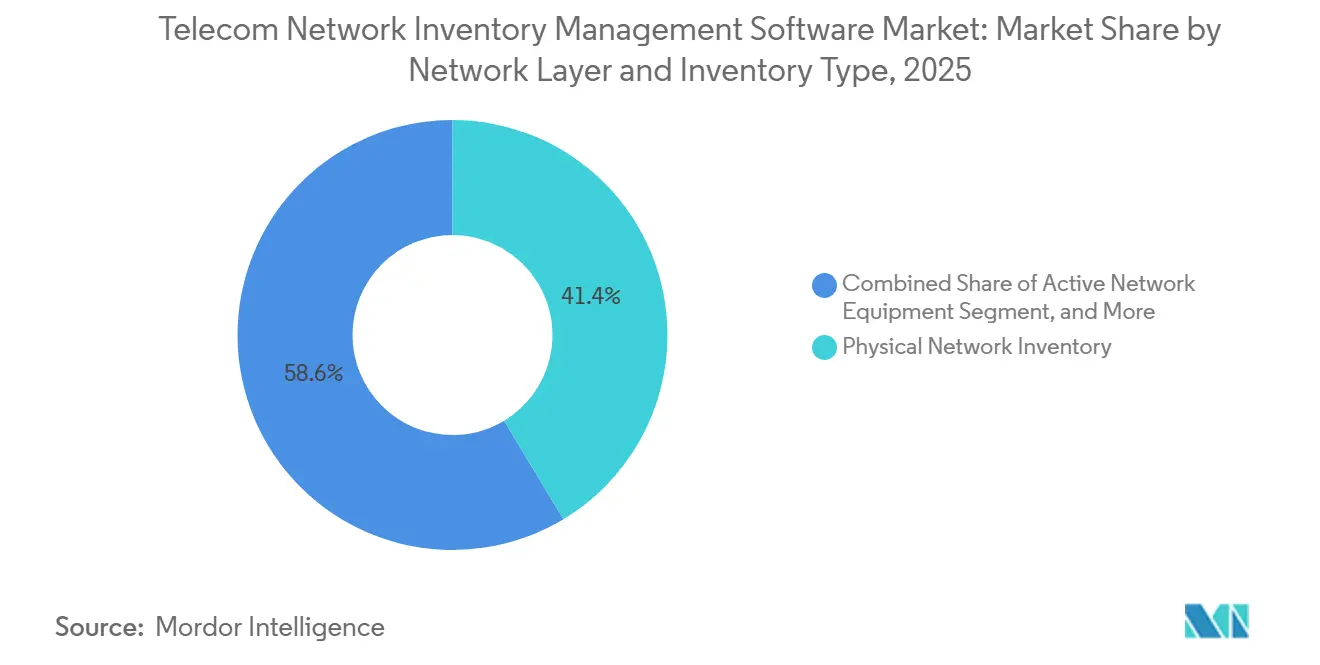
Dienstinventar gewinnt an UmsatzbedeutungDas physische Netzwerkinventar hielt im Jahr 2025 einen Umsatzanteil von 41,37 %. Physische Aufzeichnungen bleiben die Basisschicht für Glasfaserstrecken, Standorte, Racks, Ports und andere Geräte, die bei Störungen oder Änderungen identifiziert werden müssen. Ein Glasfaserbruch kann ohne eine aktuelle physische Topologieaufzeichnung nicht zuverlässig diagnostiziert oder umgeleitet werden. Dies unterstützt die anhaltenden Ausgaben für das Inventarmanagement von Außen- und Innenanlagen. Die Verfolgung aktiver Geräte ist ebenfalls wichtig, aber virtuelle Netzwerkfunktionen haben nicht immer eine physische Asset-Kennung. Anbieter reagieren mit Erkennungstools, die Inventaraufzeichnungen aus Netzwerkcontrollern befüllen können.
Das Dienstinventar wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 11,54 % wachsen. Betreiber benötigen diese Schicht, um aktive Dienste mit den physischen und logischen Ressourcen zu verbinden, die sie nutzen. Nokia erklärte, dass sein Unified Inventory mehr als 200 Kunden bedient, darunter AT&T, Bharti Airtel und Telstra, und eine Graphdatenbank verwendet, um Inventardomänen zu korrelieren. Die Fähigkeit unterstützt die Ursachenanalyse und die automatisierte Dienstaktivierung über Domänen hinweg. Das Dienstinventar gewinnt an Bedeutung, da Netzwerk-als-Dienst-Modelle erfordern, dass jeder aktive Dienst mit einem abrechenbaren Datensatz verknüpft ist. Die Umsatzsicherung trägt daher zum betrieblichen Argument für ein besseres Dienstinventar bei.

Nach Anwendung:
Kapazitätsmanagement reagiert auf neue DienstmodelleAsset- und Ressourcenmanagement machte im Jahr 2025 27,64 % der Marktgröße für Telekommunikations-Netzwerkinventar-Verwaltungssoftware aus. Betreiber benötigen diese Anwendung, um Assets von der Beschaffung bis zur Außerbetriebnahme zu verfolgen. Sie liefert die Basisdaten für Konfigurationsmanagement, Planung, Bereitstellung und Störungsreaktion. Die Anwendung umfasst sowohl physische Assets als auch virtuelle Ressourcen in einem Multi-Technologie-Netzwerk. Ihre breite Nutzung erklärt, warum sie im Jahr 2025 die größte Anwendung blieb. Sie unterstützt auch die Datengenauigkeit, die von den anderen Anwendungen benötigt wird.
Kapazitäts- und Auslastungsmanagement wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 11,76 % wachsen. Das Wachstum folgt dem Rollout von 5G-Slicing und Netzwerk-als-Dienst-Modellen, die eine Echtzeit-Abrechnung gemeinsamer Ressourcen erfordern. ETSI präsentierte auf der MWC 2026 eine autonome Netzwerk-als-Dienst-Plattform für F5G-A-Netzwerke mit prädiktiver Dienstqualitätskontrolle und dynamischer Slice-Zuweisung. Kapazitätsmanagement wird daher zu einer betrieblichen und kommerziellen Funktion. Konfigurationsmanagement und Netzwerkplanung gewinnen ebenfalls an Bedeutung, da Open RAN mehr Multi-Vendor-Umgebungen einführt. Bereitstellung und Erfüllung vervollständigen den Prozess durch die Aktivierung von Diensten gegen den verfügbaren Inventardatensatz.
Nach Unternehmensgröße:
KMU erhalten Zugang durch Cloud und verwaltete BereitstellungGroßunternehmen hielten im Jahr 2025 78,15 % des Umsatzes. Tier-1-Betreiber verfügen über umfangreiche Netzwerke in mehreren Domänen, die Investitionen in Plattformen mit tiefgreifender Anpassung und breiter Abdeckung unterstützen. Ihre Anforderungen umfassen oft physisches, logisches und Dienstinventar in derselben Betriebsumgebung. Diese Organisationen führen auch die großen Ablöseprogramme durch, die hochwertige Software- und Dienstleistungsverträge erzeugen. Ihr anhaltender Bedarf an Integration und Qualitätssicherung hält sie im Mittelpunkt des Marktes für Telekommunikations-Netzwerkinventar-Verwaltungssoftware. Die Nachfrage von Großunternehmen bleibt an die Komplexität nationaler und multinationaler Netzwerk-Footprints gebunden.
KMU werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 11,58 % wachsen. Cloud-gehostete Abonnements reduzieren die Einstiegskosten für regionale Betreiber, Kabelunternehmen, neutrale Hosts und andere kleinere Organisationen. Cerillion plc und Sunvizion veranschaulichen Anbieteransätze, die vorkonfigurierte Modelle und kürzere Bereitstellungszyklen für diese Kundengruppe verwenden. Neutrale Hosts und Turmgesellschaften benötigen ebenfalls Inventarsysteme, um gemeinsame Infrastruktur für mehrere Mieter zu verwalten. Dieser Anwendungsfall unterscheidet sich von einer Plattform, die nur für einen Betreiber verwaltet wird. Wachsende Dokumentations- und Topologieberichtspflichten ermutigen kleinere Betreiber weiter, Asset-Aufzeichnungen zu formalisieren, die zuvor über Tabellenkalkulationen oder lokale Tools verwaltet wurden.
Nach Endnutzer:
Telekommunikationsbetreiber verankern die NachfrageTelekommunikationsbetreiber machten im Jahr 2025 43,88 % des Umsatzes aus. Sie besitzen und betreiben große Multi-Technologie-Netzwerke, die eine breite Sichtbarkeit über physische, virtuelle und Dienstschichten hinweg erfordern. Ihr Netzwerkumfang erzeugt hohe Softwareausgaben und komplexe Inventaranforderungen. Diese Unternehmen ersetzen auch Plattformen durch mehrjährige Programme, die Planung, Aufbau, Aktivierung und Qualitätssicherung abdecken können. Der Marktanteil für Telekommunikations-Netzwerkinventar-Verwaltungssoftware, der von dieser Gruppe gehalten wird, spiegelt ihre Rolle als Hauptkäufer von Plattformen auf Unternehmensebene wider. Betreiber bleiben die wichtigste Quelle der aggregierten Nachfrage nach vollständiger Plattform-Inventarmodernisierung.
Mobilfunknetzbetreiber werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 11,23 % expandieren. Ihr Wachstum ist mit 5G-Standalone-Bereitstellungen und der zusätzlichen Komplexität von Multi-Vendor-Open-RAN verbunden. Amdocs berichtete, dass Vodafone Ireland im Mai 2026 mit seiner Netzwerkinventar-Plattform live ging, um ein Legacy-System zu ersetzen und automatisierte mobile Planung, Bereitstellung und Qualitätssicherung zu unterstützen. Internetdienstanbieter, Kabel- und Breitbandanbieter sowie Festnetznetzbetreiber haben unterschiedliche Anforderungen, da sie Koaxial-, Hybrid-Glasfaser-Koaxial-, Glasfaseranlagen- und aktive Gerätedaten verbinden müssen. Netcracker erweiterte im Juni 2026 seine OSS-Beziehung mit Lightpath, um Hochgeschwindigkeits-Glasfaserdienste mit Inventar-, Bereitstellungs- und Abgleichfähigkeiten zu unterstützen. Dies schafft Nachfrage nach spezialisierten Plattformen, die hybride Zugangsnetzwerke modellieren können.
Geografische Analyse
Markt für Telekommunikationsnetzwerk-Inventarverwaltungssoftware in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 34,72 % am Markt für Telekommunikationsnetzwerk-Inventarverwaltungssoftware. Die Region profitiert vom Umfang der Tier-1-5G-Standalone-Programme und ausgereiften OSS-Ersatzzyklen. AT&T kündigte im März 2026 einen mehrjährigen Konnektivitätsplan in Höhe von 250 Milliarden USD an, der auf 40 Millionen US-amerikanische Haushalte durch Glasfaserausbau, 5G und KI-gestützte Dienste abzielt. Das US-amerikanische BEAD-Programm stellt bis 2029 42,45 Milliarden USD für den Breitbandausbau bereit. Diese Investitionen erhöhen den Bedarf an Außenanlageninventar in städtischen, ländlichen und unterversorgten Gebieten. Veraltete Plattformen aus früheren 3G- und 4G-Programmen unterstützen ebenfalls die Ersatzaktivitäten.
Markt für Telekommunikationsnetzwerk-Inventarverwaltungssoftware in Europa
Europa blieb die zweitgrößte Region in der vorliegenden Analyse. Der Glasfaserausbau, die Stilllegung von Kupfernetzen und ausgereifte Modernisierungsprogramme der Betreiber schaffen Nachfrage nach physischen Netzwerkaufzeichnungen und Integrationsdienstleistungen. Europäische Betreiber sehen sich zudem mit einer hohen Konzentration älterer OSS-Systeme konfrontiert, was einen schrittweisen Austausch zu einem gängigen Ansatz macht. Die Betonung der Datensouveränität kann die Nachfrage nach On-Premises- oder Hybrid-Bereitstellungen in bestimmten Märkten aufrechterhalten. Gleichzeitig begünstigt die Notwendigkeit, Festnetz- und Mobilfunkressourcen zu koordinieren, einheitliche Inventarplattformen. Die etablierten Betriebsteams der Region sind ebenfalls aktiv am Übergang zu autonomen Netzwerkmodellen beteiligt.
Markt für Telekommunikationsnetzwerk-Inventarverwaltungssoftware in APAC, Südamerika und MEA
Asien-Pazifik wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 11,94 % wachsen. China hatte 4,2 Millionen 5G-Basisstationen errichtet, und Indiens Festbreitbandanschlüsse sollten laut dem vorliegenden Material bis 2029 auf 95,8 Millionen ansteigen. Die frühe kommerzielle Einführung von 5G Standalone in Südkorea unterstützt die Nachfrage nach Inventarsystemen, die zur Netzwerkautomatisierung beitragen. Nokia und NTT DOCOMO haben an SMO-gesteuerter Autonomie gearbeitet, einschlielich nicht-echtzeitfähiger RIC-Funktionalität für Slicing und autonomes RAN-Management. Südamerika, der Nahe Osten und Afrika haben derzeit kleinere Marktanteile, werden jedoch durch Glasfaser-, Cloud-, KI- und Multi-Tenant-Konnektivitätsprojekte unterstützt. Diese Regionen können von der Cloud-basierten Bereitstellung profitieren, da diese die anfänglichen Kapitalanforderungen für Betreiber mit eingeschränkten Bilanzen reduziert.
Wettbewerbslandschaft
Der Markt für Telekommunikations-Netzwerkinventar-Verwaltungssoftware ist im Tier der OSS auf Unternehmensebene mäßig konzentriert. Ericsson, Nokia, Amdocs, Netcracker Technology, Oracle und Huawei Technologies Co., Ltd. bedienen einen großen Anteil der globalen Tier-1-Betreiber. FNT Software, Sunvizion, VC4 und Comarch SA konkurrieren in fokussierteren Bereichen wie physischer Sichtbarkeit, Kabelanlagenmanagement und Datenqualität. Große Anbieter bieten in der Regel breitere Suiten an, die Inventar mit Orchestrierung, Qualitätssicherung und Dienstmanagement kombinieren. Spezialisten konkurrieren dort, wo der Käufer Tiefe in einem bestimmten Bereich oder eine schnellere Bereitstellung benötigt. Diese Kombination gibt Betreibern die Wahl zwischen breiten Plattformen und fokussierten Tools.
Nokia veröffentlichte im Juni 2026 seine Autonomous Networks Agent Library und erweiterte seine agentischen KI-Fähigkeiten auf der DTW Ignite. Nokia kündigte auch an, dass sein Autonomous Networks Fabric nativ auf AWS laufen wird und Inventar, Orchestrierung und Qualitätssicherung in einer Cloud-Umgebung zusammenführt. Ericsson stellte im Juni 2026 seine agentischen KI-gesteuerten OSS/BSS Business Value Pathways vor, um eine schnellere Datentransformation und autonomen Betrieb zu unterstützen. Diese Schritte zeigen, dass Anbieter Inventardaten enger mit KI-, Orchestrierungs- und Qualitätssicherungstools integrieren. Die Standardisierungsarbeit der IETF IVY Working Group prägt auch Inventar- und Topologiedatenmodelle, die Anbieter für konsistentere Schnittstellen nutzen können.
Die Hauptchance liegt in der Verbindung von physischem Asset-Management mit Dienst- und Kapazitätsmanagement für Netzwerk-als-Dienst-Anbieter. Viele Plattformen sind in einer Schicht am stärksten, was eine Lücke in der schichtübergreifenden Korrelation hinterlässt. Comarch nahm an TM Forum Catalyst-Projekten mit Betreibern wie KDDI, Vodafone, Deutsche Telekom und AT&T teil, um autonome Netzwerke und unstrukturierte Inventardaten zu adressieren. ServiceNows Telekommunikations-Netzwerkinventar verfügt über eine TMF639-Zertifizierung, die die Integration über eine gemeinsame Schnittstelle unterstützt. Die ServiceNow-Integration von IP Fabric vom Juli 2026 zielte auf die kontinuierliche Korrektur von CMDB-Abweichungen durch Netzwerk-Digital-Twin-Daten ab. Die Anbieterreaktion konzentriert sich auf besseren Datenaustausch, kontinuierlichen Abgleich und domänenübergreifende Sichtbarkeit.
Marktführer in der Branche für Telekommunikations-Netzwerkinventar-Verwaltungssoftware
-
Telefonaktiebolaget LM Ericsson
-
Nokia Corporation
-
Amdocs Limited
-
Netcracker Technology Corporation
-
Oracle Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Telekommunikationsnetzwerk-Inventarverwaltungssoftware Unternehmen in diesem Bericht
- Telefonaktiebolaget LM Ericsson
- Nokia Corporation
- Amdocs Limited
- Netcracker Technology Corporation
- Oracle Corporation
- Ciena Corporation
- Huawei Technologies Co., Ltd.
- Comarch S.A.
- ServiceNow, Inc.
- Cisco Systems, Inc.
- International Business Machines Corporation
- SAP SE
- NEC Corporation
- Fujitsu Limited
- Hewlett Packard Enterprise Company
- Infosys Limited
- Tata Consultancy Services Limited
- Accenture plc
- Cerillion plc
- Sunvizion Sp. z o.o.
- FNT GmbH
- VertiGIS GmbH
- VC4 B.V.
- Enghouse Systems Limited
Neueste Industrielle Entwicklungen in Markt für Telekommunikationsnetzwerk-Inventarverwaltungssoftware
- Juli 2026: Die ServiceNow-CMDB-Integration von IP Fabric wurde im ServiceNow Marketplace verfügbar gemacht, sodass Netzwerk-Digital-Twin-Daten CMDB-Abweichungen kontinuierlich korrigieren können. Damit wird die Inventargenauigkeitslücke von 20–40 % adressiert und automatisierter Abgleich als eine im Marketplace bereitstellbare Mainstream-Fähigkeit positioniert.
- Juni 2026: Nokia und AWS gaben am 24. Juni bekannt, dass Nokias vollständiges Autonomous Networks Fabric, das einheitliches Inventar, Orchestrierung und KI-gestützte Qualitätssicherung umfasst, nativ auf AWS laufen wird, mit einer kommerziellen Verfügbarkeit, die für die zweite Hälfte des Jahres 2026 erwartet wird, und Betreibern Zugang zu Amazon Bedrock und Amazon SageMaker innerhalb des Inventar-Stacks bietet.
- Juni 2026: Nokia veröffentlichte am 23. Juni auf der DTW Ignite Copenhagen seine Autonomous Networks Agent Library und verbesserte agentische KI-Fähigkeiten, darunter das aktualisierte MantaRay SMO mit nicht-echtzeitfähiger RIC-Funktionalität, neue KI-gesteuerte Frameworks für IP-, Fest- und optische Netzwerke sowie eine Zusammenarbeit mit Google Cloud zum Aufbau von Gemini-gestützten KI-Agenten für den Netzbetrieb.
- Juni 2026: Ericsson startete am 23. Juni OSS/BSS Business Value Pathways und bietet vorgefertigte, agentische KI-gesteuerte Betriebskombinationen für Kommunikationsdienstanbieter an, die auf autonomen Netzbetrieb abzielen, unterstützt durch die Intelligent IT Suite, eine modulare, Cloud-native Dienstlebenszyklus-Suite mit Streaming-First-Datenpipelines.
Globaler Berichtsumfang für den Markt für Telekommunikations-Netzwerkinventar-Verwaltungssoftware
Der Marktbericht für Telekommunikations-Netzwerkinventar-Verwaltungssoftware ist segmentiert nach Komponente (Software und Dienstleistungen), Bereitstellungsmodus (Cloud-basiert und On-Premises), Netzwerkschicht und Inventartyp (Physisches Netzwerkinventar, Aktive Netzwerkgeräte und Dienstinventar), Anwendung (Asset- und Ressourcenmanagement, Konfigurationsmanagement, Netzwerkplanung und -design, Kapazitäts- und Auslastungsmanagement, Dienstbereitstellung und -erfüllung sowie weitere Anwendungen), Unternehmensgröße (Großunternehmen und KMU), Endnutzer (Telekommunikationsbetreiber, Internetdienstanbieter, Kabel- und Breitbanddienstanbieter, Mobilfunknetzbetreiber, Festnetznetzbetreiber und weitere Endnutzer) sowie Geografie. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Software |
| Dienstleistungen |
| Cloud-basiert |
| On-Premises |
| Physisches Netzwerkinventar |
| Aktive Netzwerkgeräte |
| Dienstinventar |
| Asset- und Ressourcenmanagement |
| Konfigurationsmanagement |
| Netzwerkplanung und -design |
| Kapazitäts- und Auslastungsmanagement |
| Dienstbereitstellung und -erfüllung |
| Weitere Anwendungen |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Telekommunikationsbetreiber |
| Internetdienstanbieter |
| Kabel- und Breitbanddienstanbieter |
| Mobilfunknetzbetreiber |
| Festnetznetzbetreiber |
| Weitere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Nach Komponente | Software | |
| Dienstleistungen | ||
| Nach Bereitstellungsmodus | Cloud-basiert | |
| On-Premises | ||
| Nach Netzwerkschicht und Inventartyp | Physisches Netzwerkinventar | |
| Aktive Netzwerkgeräte | ||
| Dienstinventar | ||
| Nach Anwendung | Asset- und Ressourcenmanagement | |
| Konfigurationsmanagement | ||
| Netzwerkplanung und -design | ||
| Kapazitäts- und Auslastungsmanagement | ||
| Dienstbereitstellung und -erfüllung | ||
| Weitere Anwendungen | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Endnutzer | Telekommunikationsbetreiber | |
| Internetdienstanbieter | ||
| Kabel- und Breitbanddienstanbieter | ||
| Mobilfunknetzbetreiber | ||
| Festnetznetzbetreiber | ||
| Weitere Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Telekommunikations-Netzwerkinventar-Verwaltungssoftware?
Der Markt für Telekommunikations-Netzwerkinventar-Verwaltungssoftware wurde im Jahr 2025 auf 3,84 Milliarden USD geschätzt und wird im Jahr 2026 auf 4,18 Milliarden USD geschätzt. Es wird prognostiziert, dass er bis 2031 bei einer CAGR von 10,29 % 6,82 Milliarden USD erreichen wird.
Was treibt die Nachfrage nach Telekommunikations-Netzwerkinventar-Verwaltungssoftware an?
5G-Standalone-Rollouts, Open RAN, Cloud-native Funktionen, Glasfaserausbau und autonomer Betrieb erhöhen den Bedarf an genauen, mehrschichtigen Netzwerkaufzeichnungen.
Welche Komponente hatte im Jahr 2025 den größten Anteil?
Software hielt im Jahr 2025 69,42 % des Umsatzes, da Betreiber persistente Plattformen zur Verwaltung des Inventars über Planungs-, Aktivierungs- und Qualitätssicherungsprozesse hinweg nutzen.
Warum führen Cloud-basierte Bereitstellungen bei der Einführung?
Cloud-basierte Bereitstellungen hielten im Jahr 2025 61,84 % des Umsatzes, da sie skalierbare Updates, gemeinsamen Zugriff und eine engere Integration mit Automatisierungs- und Datendiensten unterstützen.
Welche Anwendung wird bis 2031 voraussichtlich am schnellsten wachsen?
Kapazitäts- und Auslastungsmanagement wird bis 2031 voraussichtlich mit einer CAGR von 11,76 % wachsen, da Betreiber eine Echtzeit-Abrechnung für Netzwerk-Slices und gemeinsame Ressourcen benötigen.
Welche Region wird voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 11,94 % wachsen, unterstützt durch 5G-Ausbauten, Breitbanderweiterung und Cloud-native OSS-Modernisierung.