
Marktgröße und Marktanteil für Advanced High Strength Steel
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 25.98 Milliarden US-Dollar |
| Marktgröße (2031) | 38.67 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.28 % |
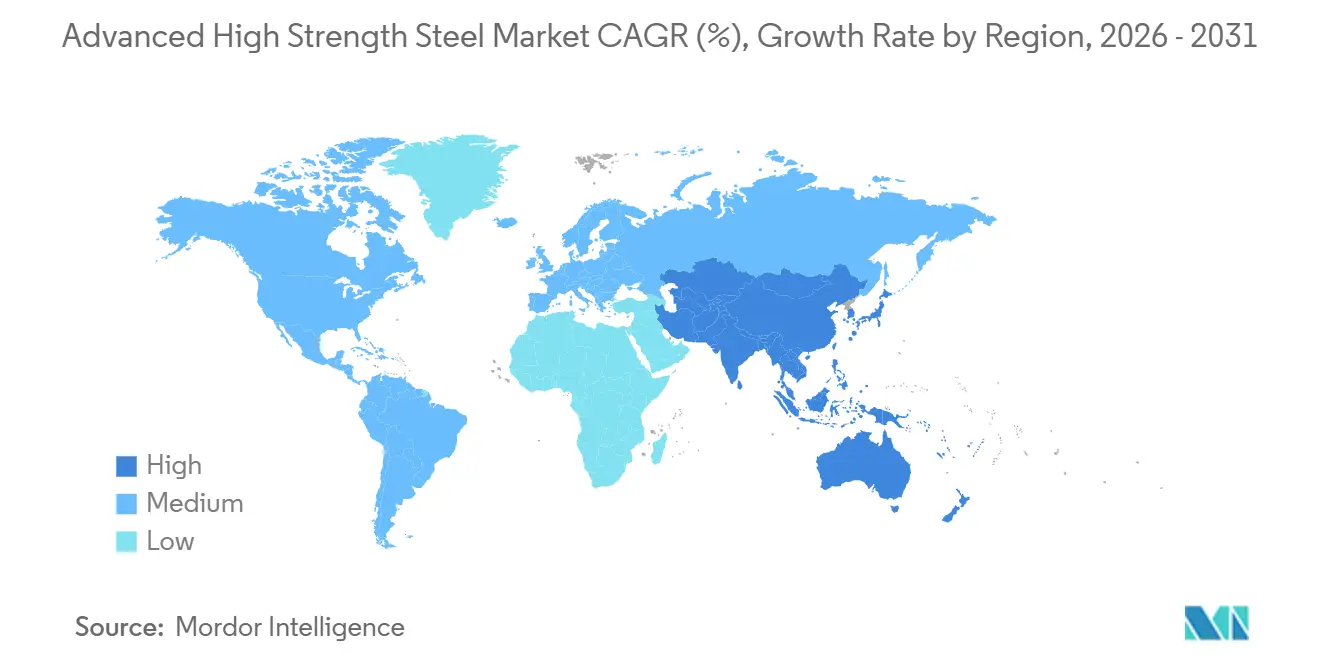
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Advanced High Strength Steel von Mordor Intelligence
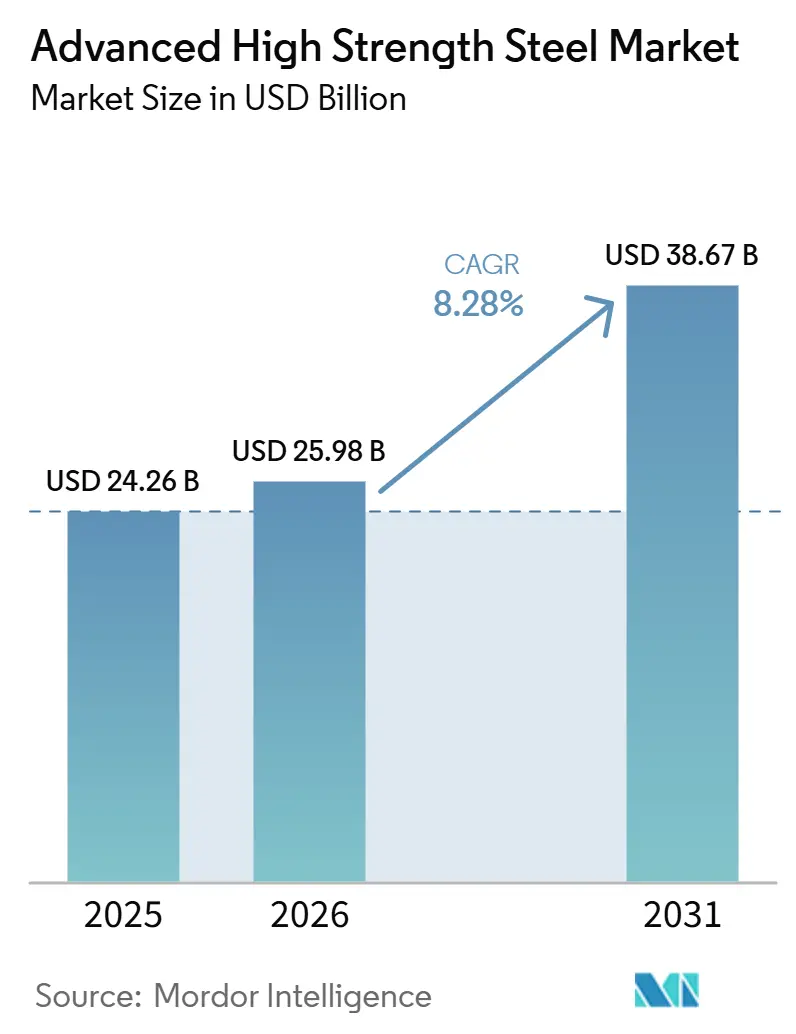
Die Marktgröße für Advanced High Strength Steel wurde 2025 auf 24,26 Milliarden USD geschätzt und soll von 25,98 Milliarden USD im Jahr 2026 auf 38,67 Milliarden USD bis 2031 wachsen, bei einem CAGR von 8,28 % während des Prognosezeitraums (2026–2031). Fahrzeughersteller erhöhen den Einsatz von hochfestem Stahl in Strukturbauteilen, da Batteriemodule das Gewicht erhöhen und die Sicherheitsanforderungen streng bleiben. Dies macht das Material sowohl für konventionelle als auch für Elektrofahrzeuge relevant, bei denen leichtere Karosseriestrukturen die Kraftstoffeffizienz oder die Reichweite verbessern können. Das US-Energieministerium gibt an, dass eine Gewichtsreduzierung des Fahrzeugs um 10 % den Kraftstoffverbrauch um 6–8 % verbessern kann, während Advanced High Strength Steel das Strukturgewicht im Vergleich zu konventionellem Stahl um 15–25 % reduzieren kann. Der Markt für Advanced High Strength Steel profitiert von Sicherheitsvorschriften und Fahrzeugemissionszielen, die Hersteller dazu veranlassen, die Crashleistung zu verbessern, ohne Masse hinzuzufügen. Lieferanten konkurrieren durch leistungsstärkere Güteklassenfamilien, gemeinsame Entwicklung mit Fahrzeugherstellern und kohlenstoffärmere Produktionsnachweise, während Produktionskosten, Umformgrenzen und inkonsistente Qualität von Recycling-Einsatzstoffen weiterhin Einschränkungen darstellen.
Wichtigste Erkenntnisse des Berichts
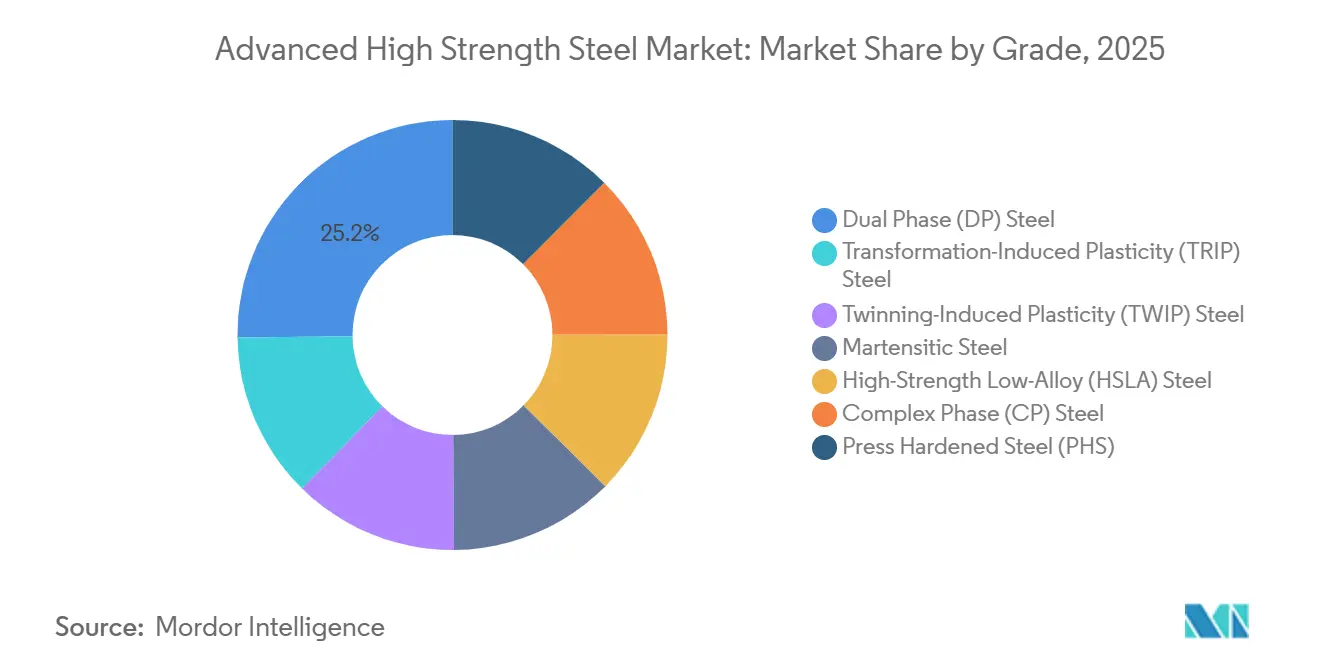
- Nach Güte hielt Dual-Phase-Stahl im Jahr 2025 einen Anteil von 25,18 % am Markt für Advanced High Strength Steel, während presshärtender Stahl bis 2031 mit einem CAGR von 9,35 % wachsen soll.
- Nach Zugfestigkeit entfiel das Band 600–800 MPa im Jahr 2025 auf 34,22 % der Marktgröße für Advanced High Strength Steel, während das Band über 1.200 MPa bis 2031 voraussichtlich mit einem CAGR von 8,72 % wachsen wird.
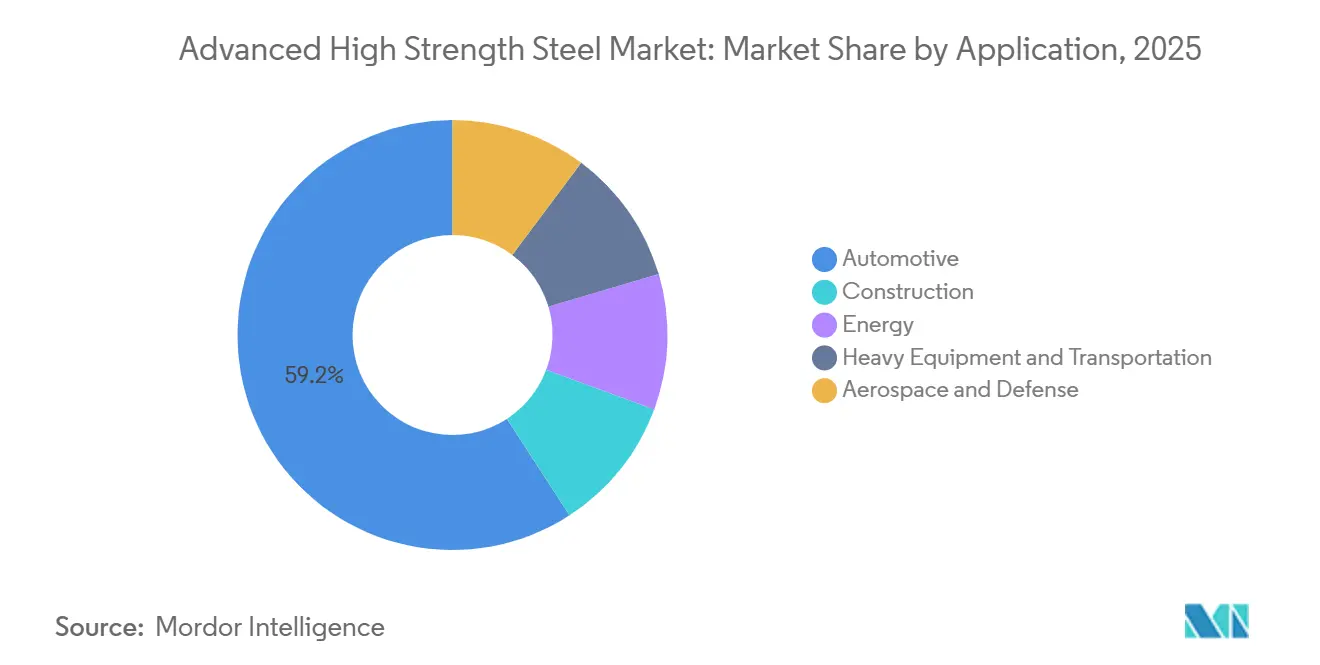
- Nach Anwendung hielt die Automobilindustrie im Jahr 2025 einen Umsatzanteil von 59,16 % und soll bis 2031 mit einem CAGR von 9,03 % wachsen.
- Nach Geografie entfiel Asien-Pazifik im Jahr 2025 auf 49,37 % der Marktgröße für Advanced High Strength Steel und soll bis 2031 mit einem CAGR von 9,32 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Leichtbaufahrzeuge für Kraftstoffeffizienz und Reichweite von Elektrofahrzeugen (EV) | +3.0% | Global, angeführt von China, Deutschland, den Vereinigten Staaten und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Fahrzeugsicherheit, Kraftstoffwirtschaftlichkeit und Emissionsvorschriften | +1.5% | Europa, Nordamerika, China, Indien | Mittelfristig (2–4 Jahre) |
| Nachfrage nach kohlenstoffarmem und nachhaltigem Stahl | +1.2% | Europa und Nordamerika, mit Ausstrahlungseffekten auf Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Presshärtender Stahl in Fahrzeugkarosseriestrukturen | +1.0% | Global, konzentriert in Asien-Pazifik und Europa | Kurzfristig (≤ 2 Jahre) |
| Scope-3- und Beschaffungsdruck für kohlenstoffarmen Stahl | +0.8% | Nordamerika und die Europäische Union, mit frühen Signalen in Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Leichtbaufahrzeugen zur Verbesserung der Kraftstoffeffizienz und Reichweite
Fahrzeugleichtbau ist zu einer zentralen Designanforderung geworden, da Elektrofahrzeugplattformen schwerere Batteriemodule tragen. Die Reduzierung des Gewichts der Karosseriestruktur kann die Reichweite verlängern, ohne zusätzliche Batteriezellen zu benötigen. Das Energieministerium gibt an, dass Advanced High Strength Steel das Strukturgewicht eines Fahrzeugs im Vergleich zu konventionellem Stahl um 15–25 % reduzieren kann. Es gibt auch an, dass Leichtbaukomponenten, die in einem Viertel der US-amerikanischen Fahrzeugflotte eingesetzt werden, bis 2030 mehr als 5 Milliarden Gallonen Kraftstoff pro Jahr einsparen könnten. Dritte-Generation-Güten befinden sich in der Serienproduktion für B-Säulen und Türringe im Chevrolet Blazer EV und Toyota bZ4X und helfen dabei, Crashziele mit dünneren Blechdicken zu erfüllen[1]. Forschungen an Nutzfahrzeugchassis ergaben, dass presshärtende Werkstoffe das Chassisgewicht im Vergleich zu kaltgestanztem Advanced High Strength Steel um bis zu 34 % reduzieren können, während das globale Erwärmungspotenzial um 21–32 % gesenkt wird.
Strenge Fahrzeugsicherheits-, Kraftstoffwirtschaftlichkeits- und Emissionsvorschriften
Sicherheitsvorschriften erhöhen den Bedarf an hochfestem Stahl in Bereichen für Seitenaufprall-, Dacheindrück- und Fernseiten-Schutz. Die Protokollrevision 2026 von Euro NCAP gliedert die Bewertung in vier Sicherheitsstufen und erhöht die Anforderungen für eine 5-Sterne-Bewertung ab 2028. Ein Fahrzeug muss unter dem künftigen Protokoll in jeder Stufe mindestens 80 % erreichen, um diese Bewertung zu erhalten. Dies unterstützt den Einsatz von ultrahochfestem, warmgestanztem Stahl, wenn der Aufprallschutz innerhalb eines definierten Fahrzeuggewichts passen muss. Die Regelungen R94 und R95 der Wirtschaftskommission der Vereinten Nationen für Europa (UNECE) stärken ebenfalls die Anforderungen an den Insassenschutz bei Front- und Seitenaufprall. Die europäischen Flottenemissionsziele für CO2 und der US-amerikanische Corporate Average Fuel Economy (CAFE)-Rahmen erhöhen den Druck zur Reduzierung der Fahrzeugmasse, sodass der Markt für Advanced High Strength Steel sowohl Sicherheits- als auch Emissionsziele bedient.
Zunehmende Verbreitung von presshärtendem Stahl in Fahrzeugkarosseriestrukturen
Presshärtender Stahl wird in Karosseriestrukturen und Sicherheitsbauteilen immer häufiger eingesetzt, da er komplexe Formen mit sehr hoher Fertigbauteilfestigkeit ermöglicht. Sein Einsatz in fortschrittlichen Elektrofahrzeugplattformen erreichte bis 2025 bis zu 38 % des Rohkarosseriegewichts. Nippon Steel Corporation und Mazda entwickelten einen 2,0-GPa-Hochbiegungs-Warmstanzstahl für die neue Mazda CX-5 Frontstoßstangenverstärkung. Das Unternehmen gibt an, dass das Bauteil das Strukturgewicht um 10 % reduzierte und einen Laserschneidschritt in der Produktion entfernte. China erließ YB/T 6361-2025, gültig ab November 2025, um Anforderungen für automobilen Warmstanzstahl über relevante Dickenbereiche hinweg zu definieren. Eine breitere Standardisierung kann es mehr Fahrzeugherstellern und Zulieferern erleichtern, presshärtenden Stahl im Markt für Advanced High Strength Steel zu spezifizieren.
Scope-3- und Beschaffungsdruck für kohlenstoffarmen Stahl
Fahrzeughersteller legen zunehmend Wert auf das Emissionsprofil des von ihnen beschafften Stahls. Stahl macht laut SSAB 25 % der materialbezogenen CO2-Emissionen eines neuen Volvo-Fahrzeugs aus. Im Juni 2025 unterzeichnete Volvo Cars eine Vereinbarung zur Verwendung von SSAB Zero-Stahl in der Serienproduktion für den vollelektrischen EX60 SUV und zukünftige SPA3-Modelle. Die BMW Group strebt an, bis 2030 mehr als 40 % des in ihren europäischen Werken verwendeten Stahls von kohlenstoffarmen Lieferanten zu beziehen. BMW erwartet, dass dieses Programm die CO2-Emissionen um bis zu 400.000 Tonnen pro Jahr reduziert. Nippon Steels Grüne-Transformation-(GX-)Roadmap und japanische Anreize für GX-Stahl zeigen, wie öffentliche Politik und die Beschaffung durch Fahrzeughersteller sich gegenseitig verstärken können. Diese Beschaffungsänderungen begünstigen Lieferanten von Advanced High Strength Steel, die sowohl Gütenleistung als auch einen glaubwürdigen Plan für eine kohlenstoffärmere Produktion nachweisen können.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Fertigungs- und Werkzeugkosten für die Verarbeitung | -0.6% | Global, am stärksten in Südostasien und Südamerika | Mittelfristig (2–4 Jahre) |
| Herausforderungen bei Umformbarkeit, Rückfederung, Schweißen und Reparierbarkeit | -0.5% | Global, konzentriert in Märkten mit hoher Verbreitung von ultrahochfestem Stahl (UHSS) | Kurzfristig (≤ 2 Jahre) |
| Begrenzte hochwertige Recycling-Stahlrohstoffe | -0.4% | Global, am stärksten in den sich entwickelnden Märkten Asien-Pazifiks und Südamerikas | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Fertigungs- und Werkzeugkosten für die Verarbeitung von Advanced High Strength Steel
Die Verarbeitung von Güten über 980 MPa erfordert spezialisierte Werkzeuge und eine sorgfältige Kontrolle der Umformbedingungen. Warmstanzlinien erhitzen Platinen auf 900 °C vor dem Umformen, was die Anforderungen an Ausrüstung und Betrieb erhöht. Werkzeuge erfordern außerdem Hartstahlmatrizen und präzise Geometrien, um die Rückfederung zu kompensieren. Eine Studie aus dem Jahr 2025 zu DP450- bis DP1000-Stählen ergab, dass die Rückfederung bei höherfesten Güten eine auf unter 10° optimierte Matrizengeometrie für Maßhaltigkeit erfordern kann[2]. Wiederholte Matrizenüberarbeitungen erhöhen die Kosten für Großprogramme und erschweren den Markteintritt für kleinere Presswerke. Diese Bedingungen können die Beschaffung auf qualifizierte Lieferanten konzentrieren und die Verbreitung in preissensiblen Segmenten des Marktes für Advanced High Strength Steel verlangsamen.
Technische Verarbeitungs- und Recycling-Rohstoffbeschränkungen
Eine höhere Streckgrenze erhöht die Eigenspannung und macht die Rückfederungskontrolle schwieriger. Eine Studie aus dem Jahr 2026 zu USIBOR 1500-Stahl ergab, dass partielle Werkzeugerwärmung beim Warmstanzen systematische negative Rückfederung in erwärmten Bereichen erzeugt, was die Maßkonsistenz über Montagelehren hinweg beeinträchtigen kann. Das Widerstandspunktschweißen von ultrahochfestem Stahl erfordert eine genaue Kontrolle des Schweißstroms, während die meisten Karosseriebetriebe nach einer Kollision keine strukturellen Abschnitte warmstanzen können. Automobilgüten erfordern außerdem eine enge Kontrolle der Restelement-Gehalte, wobei Kupfer auf 0,25 % und Zinn auf unter 0,04 % begrenzt ist – Bedingungen, die Post-Consumer-Schrott ohne umfangreiches Sortieren nicht konsistent erfüllen kann. Der Weltstahlverband berichtete, dass Elektrolichtbogenöfen im Jahr 2025 für 30,3 % der globalen Rohstahlproduktion verantwortlich waren, aber die Schrottqualität kann die Premiumgüten einschränken, die auf diesem Weg hergestellt werden können. Verbesserungen bei der Prozesskontrolle, Reparaturfähigkeit, Sortierung und Rückverfolgbarkeit sind notwendig, um eine breitere Verwendung von Premiumgüten im Markt für Advanced High Strength Steel zu unterstützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Güte:
DP-Stahl verankert den Markt, während presshärtender Stahl die Strukturleistung neu definiertDual-Phase-Stahl hielt im Jahr 2025 einen Anteil von 25,18 % am Markt für Advanced High Strength Steel und war damit die größte Gütekategorie. Seine breite Verwendung spiegelt den Einsatz in Außenblechen der Rohkarosserie, Bodenlängsträgern und Türaufprallträgern wider. TRIP-Stahl unterstützt die Crashenergieabsorption in Vorderlängsträgern und Stoßfängersystemen, während martensitische und Komplexphasengüten hochbeanspruchte Teile wie Sitzschienen und Schwellerverstärkungen bedienen. HSLA-Stahl bleibt relevant, wo die Kosten pro MPa wichtiger sind als die maximale Gewichtsreduzierung. TWIP-Stahl eignet sich für ausgewählte Antiintrusionsanwendungen, aber seine Schweißkompatibilität begrenzt eine breitere Verbreitung.
Presshärtender Stahl soll bis 2031 mit einem CAGR von 9,35 % wachsen, der höchsten Rate unter den Güten im Markt für Advanced High Strength Steel. Er ermöglicht es Herstellern, komplexe Geometrien bei 900 °C zu formen und eine Fertigbauteilfestigkeit von bis zu 2.000 MPa im Maßstab zu erreichen. Elektrofahrzeugplattformen erreichten bis 2025 bis zu 38 % des Rohkarosseriegewichts. Nippon Steels 2,0-GPa-Hochbiegungsgüte für Mazda zeigt, wie das Material von lokalisierten Crashteilen in größere Strukturdesigns übergeht. Diese Entwicklungen erhöhen den Bedarf der Hersteller, sich durch Gütenleistung zu differenzieren, anstatt sich ausschließlich auf die Produktion zu stützen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Zugfestigkeit:
Mittlere Güten dominieren, während ultrahochfeste Bereiche an Bedeutung gewinnenDas Band 600–800 MPa entfiel im Jahr 2025 auf 34,22 % des Umsatzes mit Advanced High Strength Steel. Es wird in Türringen, Bodenstrukturen und mittleren Karosserieversteifungen eingesetzt, die sowohl Festigkeit als auch Umformbarkeit in der kaltgeformten Produktion erfordern. Der Bereich 400–600 MPa bedient Mainstream-Rohkarosserieanwendungen, insbesondere auf Plattformen mit engeren Kostenbeschränkungen. Die Bereiche 800–1.000 MPa und 1.000–1.200 MPa werden in B-Säulenoberteilen, Dachträgern und Crashmanagementsstrukturen eingesetzt. Diese höheren Bereiche markieren den Punkt, an dem Hersteller zunehmend zwischen Kalt- und Warmstanzen wählen.
Der Bereich über 1.200 MPa soll bis 2031 einen CAGR von 8,72 % verzeichnen. Batteriegehäuse stützen die Nachfrage, da sie Eindringung bei Seitenaufprall widerstehen müssen, während sie dünn und leicht bleiben. YB/T 6361-2025 liefert Spezifikationen für automobilen Warmstanzstahl im Dickenbereich von 0,5 mm bis 12 mm in relevanten kaltgewalzten und warmgewalzten NDLS-Formaten (No-Defined-Longitudinal-Stress). Ein wissenschaftliches Papier aus dem Jahr 2026 beschrieb die Industrialisierung von 2.200-MPa-Warmstanzstahl, der mit Xiaomi Automotive und der Northeastern University entwickelt wurde. Der Festigkeitsbereich erweitert sich, da Fahrzeugstrukturen eine speziellere Leistung erfordern.
Nach Anwendung:
Die Automobilindustrie behauptet einen dominanten Anteil über den gesamten PrognosezeitraumDie Automobilindustrie entfiel im Jahr 2025 auf 59,16 % des globalen Umsatzes. Sie ist die größte Anwendung, da Fahrzeughersteller diese Güten in Karosseriestrukturen, Crashzonen, Batteriegehäusen und Sicherheitsbauteilen einsetzen. Ausgereifte Fahrzeugplattformen spezifizieren 180–245 kg AHSS pro Fahrzeug. Das Bauwesen ist die zweitgrößte Anwendung, mit Einsatz in Modulrahmen, Brückenabschnitten und Tragstrukturen für erneuerbare Energien. Anwendungen in den Bereichen Energie, Schwermaschinenbau und Transport umfassen Windkraftanlagentürme, Offshore-Plattformen, Kräne, Bergbaufahrzeuge und Landmaschinen.
Die Automobilindustrie ist auch die am schnellsten wachsende Anwendung mit einem prognostizierten CAGR von 9,03 % bis 2031. Dies spiegelt eine höhere Materialintensität pro Fahrzeug wider und nicht nur eine einfache Fortsetzung des bisherigen Einsatzes. Peer-reviewed-Forschung ergab eine Reduzierung des Chassisgewichts um bis zu 34 % für presshärtende Werkstoffe im Vergleich zu kaltgestanztem AHSS bei Nutzfahrzeugen. Luft- und Raumfahrt sowie Verteidigung bleiben die kleinste Anwendung nach Produktionsvolumen, aber ihre Anforderungen unterstützen das Interesse an martensitischen und zwillingsinduzierten Plastizitätsgüten (TWIP) über 1.200 MPa. Diese Verwendungen erweitern die Nachfrage über Personenkraftfahrzeugkarosseriestrukturen hinaus.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für hochfesten Stahl
Asien-Pazifik entfiel im Jahr 2025 auf 49,37 % der regionalen Umsätze und wird bis 2031 voraussichtlich mit einer CAGR von 9,32 % wachsen. China stützt diese Position durch seine Stahlkapazitäten, seine Fertigungsbasis in der Automobilindustrie und seine Elektrofahrzeugproduktion. GB/T 3273-2026, im März 2026 veröffentlicht und im Oktober 2026 in Kraft getreten, aktualisiert die Anforderungen an warmgewalzte Stahlbleche und -bänder für Automobilrahmen. Japan und Südkorea liefern weiterhin hochwertige Automobilgüten. JFE Steel Corporation gewann im Februar 2026 den 72. Okochi Memorial Technical Prize für seine JEFORMA-Hochumformbarkeits-AHSS-Serie.
Markt für hochfesten Stahl in Europa und Nordamerika
Europa und Nordamerika werden stärker durch Sicherheitsvorschriften, Flottenemissionsstandards und Beschaffungsanforderungen für kohlenstoffarmen Stahl geprägt. Die Überarbeitung des Euro NCAP-Protokolls 2026 erhöht die Relevanz von hochfestem Stahl in den Crashschutzzonen von Fahrzeugen. Die BMW Group strebt an, bis 2030 mehr als 40 % ihres Stahlbedarfs für europäische Werke von kohlenstoffarmen Lieferanten zu beziehen. SSAB AB und Volvo Cars schlossen im Juni 2025 eine Serienproduktionsvereinbarung für SSAB Zero-Stahl. Diese Verpflichtungen machen kohlenstoffarme Versorgung zu einem direkteren Gesichtspunkt bei der Beschaffung von Fahrzeugwerkstoffen.
Markt für hochfesten Stahl in Südamerika und MEA
Südamerika, der Nahe Osten und Afrika stellen kleinere Märkte für hochfesten Stahl mit unterschiedlichen Nachfragebedingungen dar. Brasilien führt die südamerikanische Nachfrage durch seine Fahrzeugmontagebasis und Infrastrukturaktivitäten an. Das Vision-2030-Programm Saudi-Arabiens stützt die Nachfrage nach hochfestem Stahl für Gebäuderahmen, Industriezonen, Energieanlagen und neue Wohnbebauung. Die Abhängigkeit von Importen bei Premiumgüten und die begrenzte inländische Warmumformkapazität schränken die breitere regionale Marktdurchdringung weiterhin ein.
Wettbewerbslandschaft
Marktkonzentration
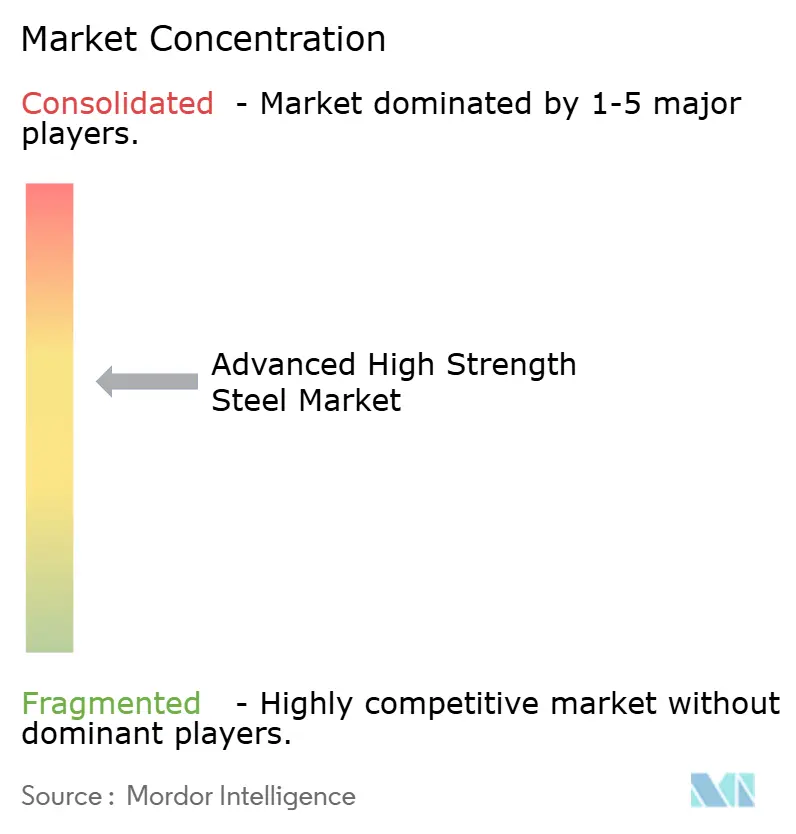
Der Markt für Advanced High Strength Steel ist mäßig konsolidiert, mit wichtigen globalen Herstellern wie ArcelorMittal, POSCO Holdings, Nippon Steel, China Baowu, JFE Steel, thyssenkrupp, SSAB und voestalpine. Der Wettbewerb konzentriert sich zunehmend auf proprietäre Gütenleistung, Zusammenarbeit mit Fahrzeugherstellern und kohlenstoffärmere Stahlnachweise. SSABs Vereinbarung mit Volvo Cars bringt SSAB Zero-Stahl in die Serienfahrzeugproduktion für den vollelektrischen EX60 SUV und zukünftige SPA3-Modelle. Nippon Steel führte seinen 2,0-GPa-Hochbiegungs-Presshärtungsstahl in die Serienproduktion für Mazdas CX-5 ein. JFEs JEFORMA-Reihe spiegelt einen ähnlichen Fokus auf hochumformbare Güten für den Fahrzeugleichtbau wider.
Nippon Steel und Mazda setzten die 2,0-GPa-Güte in einer Frontstoßstangenverstärkung ein, reduzierten das Strukturgewicht um 10 % und eliminierten einen Laserschneidschritt. SSAB und Volvo Cars brachten kohlenstoffarmen Stahl 2025 von einer erklärten Absicht zu einer Serienproduktionsliefervereinbarung. Die BMW Group hat sich verpflichtet, die Beschaffung von kohlenstoffarmem Stahl in ihren europäischen Werken bis 2030 auszubauen. Diese Entwicklungen begünstigen Unternehmen, die zuverlässige Versorgung, Verarbeitungsunterstützung und Emissionsdokumentation anbieten können. Kleinere Verarbeiter bleiben in asiatischen Fertigungsnetzwerken relevant, haben aber begrenzte Möglichkeiten, ihre Güten zu differenzieren.
Batteriegehäuse, Unfallreparatur und verifizierte kohlenstoffärmere Baumaterialien stellen offene Bereiche für die Marktentwicklung dar. Festkörperbatteriemodule können Stahl erfordern, der Eindringwiderstand, Schweißbarkeit und elektromagnetische Verträglichkeit ausbalanciert. Die Verbreitung in der Unfallreparatur bleibt außerhalb der wichtigsten Fahrzeugmärkte begrenzt, da viele Karosseriebetriebe nicht in der Lage sind, strukturelle Abschnitte zu ersetzen. Eine breitere Endnutzerverbreitung würde die aktuelle Abhängigkeit des Marktes für Advanced High Strength Steel von der Fahrzeugnachfrage verringern.
Marktführer der Advanced High Strength Steel Branche
-
ARCELORMITTAL
-
NIPPON STEEL CORPORATION
-
POSCO HOLDINGS
-
thyssenkrupp AG
-
JFE Steel Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für hochfestes Stahl (Advanced High Strength Steel) Unternehmen in diesem Bericht
- Acerinox S.A.
- ARCELORMITTAL
- China Baowu Steel Group Corperation Limited
- China Steel Corporation (CSC)
- Cleveland-Cliffs Inc.
- Hyundai Steel Co., Ltd.
- JFE Steel Corporation
- JSW Steel Limited
- NIPPON STEEL CORPORATION
- Nucor Corporation
- Outokumpu Oyj
- POSCO HOLDINGS
- SSAB AB
- Tata Steel Limited
- thyssenkrupp AG
- United States Steel Corporation
- voestalpine AG
Neueste Industrielle Entwicklungen in Markt für hochfestes Stahl (Advanced High Strength Steel)
- Juni 2026: M/NS India führte Zagnelis Protect ein, einen patentierten Zink-Aluminium-Magnesium-beschichteten Automobilstahl, der die erste inländische Produktion dieser Spezifikation in Indien markiert, als Teil der Hazira-Erweiterung von AM/NS India.
- Juni 2025: SSAB und Volvo Cars unterzeichneten eine SSAB Zero-Liefervereinbarung für die Serienproduktion, wodurch Volvo Cars der erste Automobilhersteller weltweit wurde, der sich zu kohlenstoffarmem Stahl in einem Serienfahrzeug verpflichtete – dem vollelektrischen EX60 SUV und zukünftigen Modellen der SPA3-Architektur.
Berichtsumfang des globalen Marktes für Advanced High Strength Steel
Advanced High Strength Steels (AHSS) sind komplexe, mehrphasige Metalllegierungen mit einer Mindestzugfestigkeit von 440 MPa. Zu den wichtigsten Typen gehören Dual-Phase-Stahl (DP), umwandlungsinduzierter Plastizitätsstahl (TRIP) und martensitischer Stahl. Diese Legierungen nutzen spezialisierte Mikrogefüge und Wärmebehandlungen, um ein Gleichgewicht zwischen hoher Festigkeit und Umformbarkeit zu erzielen.
Der Markt für Advanced High Strength Steel ist nach Güte, Zugfestigkeit, Anwendung und Geografie segmentiert. Nach Güte ist der Markt in Dual-Phase-Stahl (DP), umwandlungsinduzierter Plastizitätsstahl (TRIP), zwillingsinduzierter Plastizitätsstahl (TWIP), martensitischer Stahl, hochfester niedriglegierter Stahl (HSLA), Komplexphasenstahl (CP) und presshärtender Stahl (PHS) segmentiert. Nach Zugfestigkeit ist der Markt in 400–600 MPa, 600–800 MPa, 800–1.000 MPa, 1.000–1.200 MPa und über 1.200 MPa segmentiert. Nach Anwendung ist der Markt in Automobilindustrie, Bauwesen, Energie, Schwermaschinenbau und Transport sowie Luft- und Raumfahrt und Verteidigung segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für Advanced High Strength Steel in 16 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Dual-Phase-Stahl (DP) |
| Umwandlungsinduzierter Plastizitätsstahl (TRIP) |
| Zwillingsinduzierter Plastizitätsstahl (TWIP) |
| Martensitischer Stahl |
| Hochfester niedriglegierter Stahl (HSLA) |
| Komplexphasenstahl (CP) |
| Presshärtender Stahl (PHS) |
| 400–600 MPa |
| 600–800 MPa |
| 800–1.000 MPa |
| 1.000–1.200 MPa |
| Über 1.200 MPa |
| Automobilindustrie |
| Bauwesen |
| Energie |
| Schwermaschinenbau und Transport |
| Luft- und Raumfahrt sowie Verteidigung |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Güte | Dual-Phase-Stahl (DP) | |
| Umwandlungsinduzierter Plastizitätsstahl (TRIP) | ||
| Zwillingsinduzierter Plastizitätsstahl (TWIP) | ||
| Martensitischer Stahl | ||
| Hochfester niedriglegierter Stahl (HSLA) | ||
| Komplexphasenstahl (CP) | ||
| Presshärtender Stahl (PHS) | ||
| Nach Zugfestigkeit | 400–600 MPa | |
| 600–800 MPa | ||
| 800–1.000 MPa | ||
| 1.000–1.200 MPa | ||
| Über 1.200 MPa | ||
| Nach Anwendung | Automobilindustrie | |
| Bauwesen | ||
| Energie | ||
| Schwermaschinenbau und Transport | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Advanced High Strength Steel?
Die Marktgröße für Advanced High Strength Steel wurde 2025 auf 24,26 Milliarden USD geschätzt und soll von 25,98 Milliarden USD im Jahr 2026 auf 38,67 Milliarden USD bis 2031 wachsen, bei einem CAGR von 8,28 % während des Prognosezeitraums (2026–2031).
Welche Güte wächst am schnellsten im Bereich Advanced High Strength Steel?
Presshärtender Stahl ist die am schnellsten wachsende Güte mit einem prognostizierten CAGR von 9,35 % bis 2031. Er wird dort eingesetzt, wo komplexe Formen, geringes Strukturgewicht und hohe Crashleistung erforderlich sind, insbesondere in Fahrzeugsicherheitsstrukturen.
Warum verwenden Elektrofahrzeughersteller Advanced High Strength Steel?
Schwerere Batteriemodule erhöhen das Fahrzeuggewicht. Diese Güten unterstützen leichtere Karosseriestrukturen und Aufprallschutz und können das Strukturgewicht im Vergleich zu konventionellem Stahl um 15–25 % reduzieren. Sie können Herstellern helfen, Reichweite, Sicherheit und Materialkosten innerhalb eines Fahrzeugdesigns auszubalancieren.
Welche Anwendung verwendet am meisten Advanced High Strength Steel?
Die Automobilindustrie hielt im Jahr 2025 einen Anteil von 59,16 % und ist auch die am schnellsten wachsende Anwendung mit einem CAGR von 9,03 % bis 2031. Sie setzt diese Güten in Karosseriestrukturen, Crashzonen, Batteriegehäusen und anderen sicherheitskritischen Bauteilen ein.