
エネルギー貯蔵市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
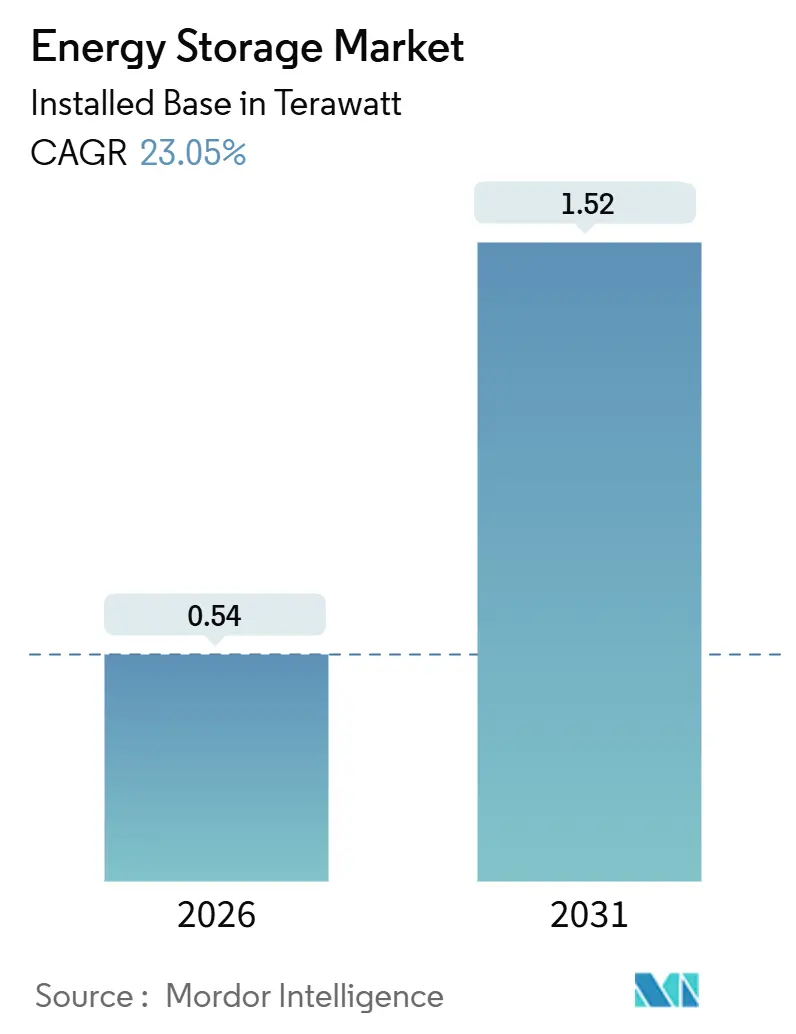
| 市場取引高 (2026) | 0.54 テラワット |
| 市場取引高 (2031) | 1.52 テラワット |
| 成長率 (2026 - 2031) | 23.05 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋 |
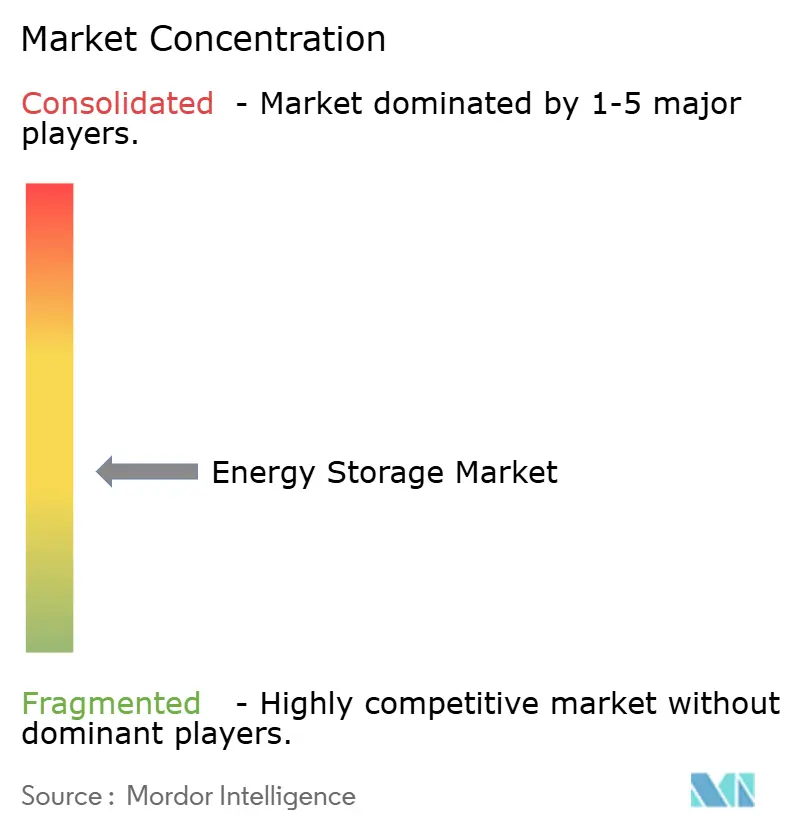
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるエネルギー貯蔵市場分析
エネルギー貯蔵市場の設置ベースにおける規模は、2026年の0.54テラワットから2031年には1.52テラワットへと、予測期間(2026年~2031年)において年平均成長率23.05%で成長する見込みです。
リン酸鉄リチウムバッテリーのコスト革新、中国における長時間貯蔵義務化、および米国インフレ抑制法の独立型貯蔵投資税額控除が、バックアップ専用用途から複数時間アービトラージおよび補助サービス収益積み上げへの構造的転換を牽引しています。電力会社は天然ガスピーカー発電所を6時間システムに置き換え、データセンター事業者はサブ秒の電力品質確保のためにフライホイールとバッテリーを組み合わせ、EV充電コリドー開発者はコストのかかる系統増強を回避するために貯蔵設備を組み込んでいます。競争力学は、ターンキー価格で西側競合他社を15%下回ることができる垂直統合型中国セルメーカーに有利に働いていますが、州レベルの義務化が連邦インセンティブに上乗せされる北米の需要成長は世界最速となっています。
主要レポートの要点
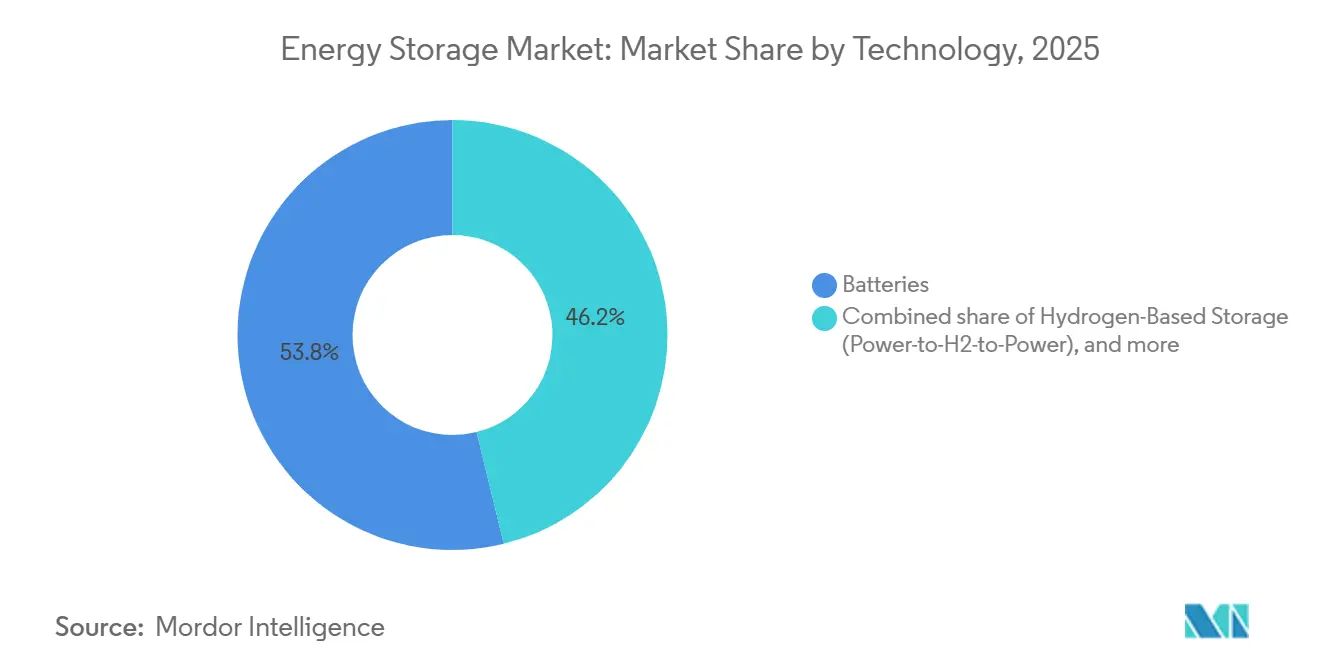
- 技術別では、バッテリーが2025年のエネルギー貯蔵市場シェアの53.84%を占め、水素ベース貯蔵は2031年までに38.50%の年平均成長率が見込まれています。
- 接続性別では、系統連系システムが2025年のエネルギー貯蔵市場規模の93.26%を占め、系統非連系の導入は2031年までに31.35%の年平均成長率で拡大すると予測されています。
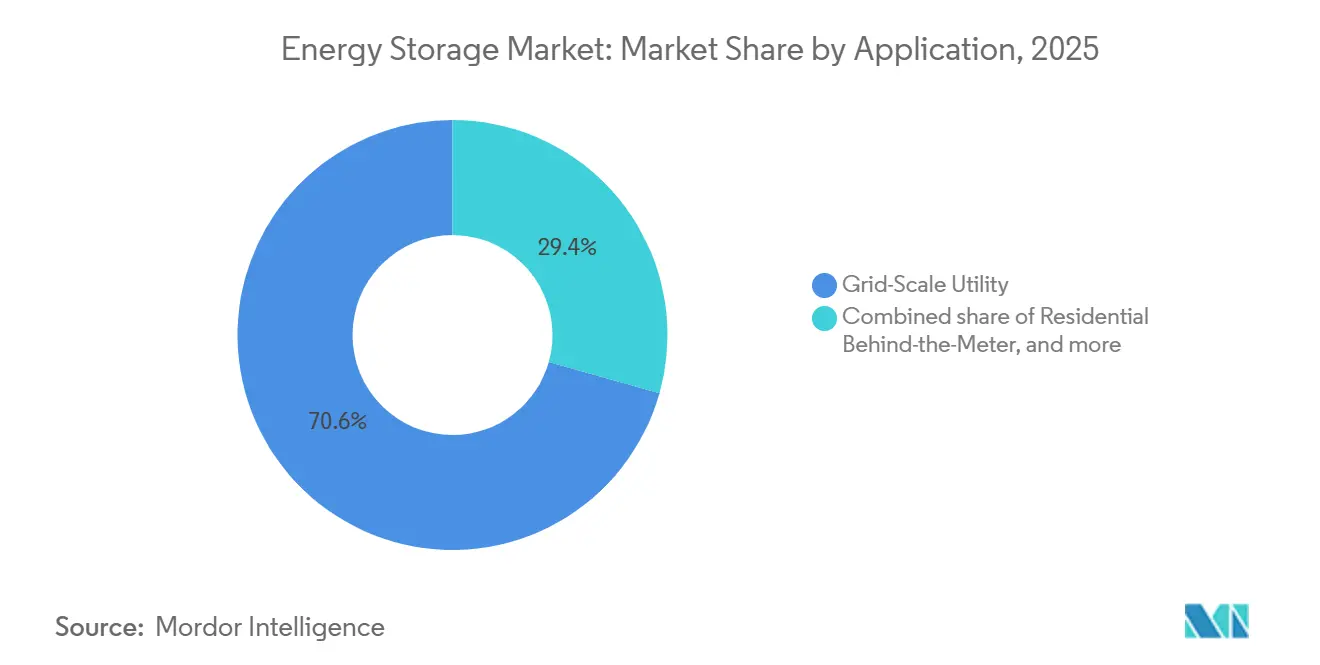
- 用途別では、系統規模ユーティリティプロジェクトが2025年のエネルギー貯蔵市場規模の70.63%を占め、EV充電インフラは2031年までに29.66%の年平均成長率で成長する見通しです。
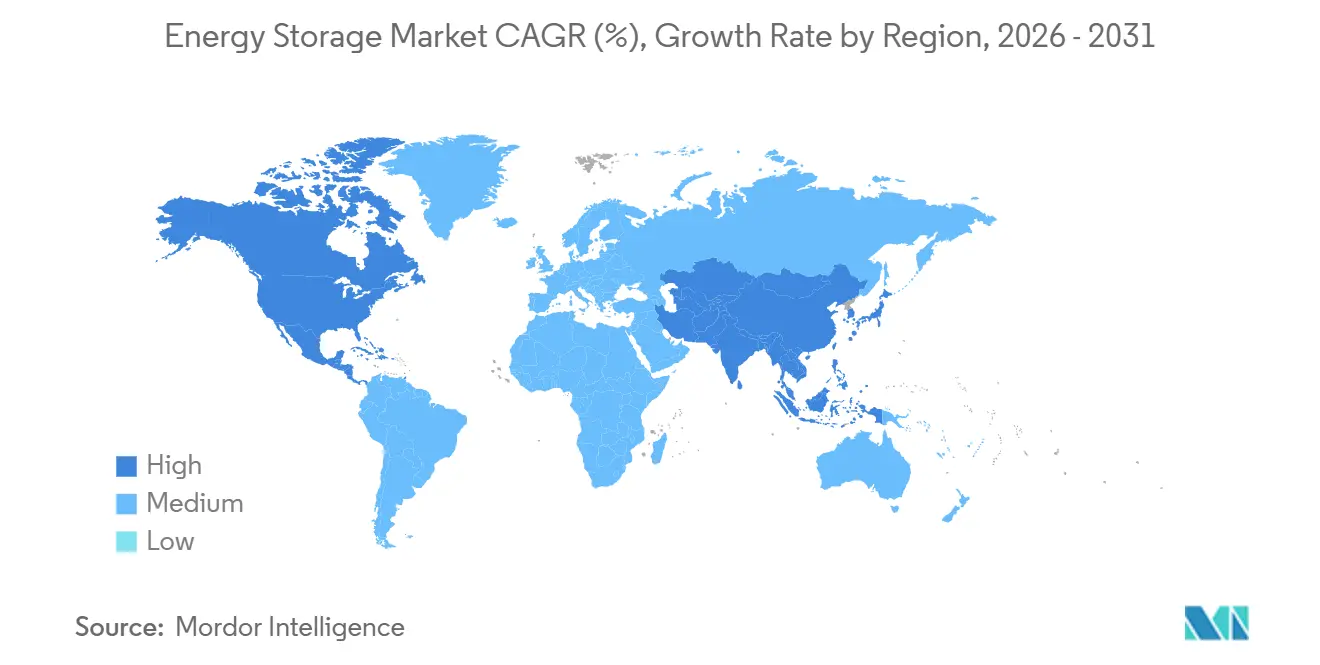
- 地域別では、アジア太平洋が2025年の設置容量の45.11%を占め、北米は2031年までに33.47%の年平均成長率で成長をリードしています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | 年平均成長率予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 急速なリン酸鉄リチウムバッテリーコスト低下による6時間超のバッテリーエネルギー貯蔵システム導入促進 | +4.2% | アジア太平洋中心、北米・欧州への波及 | 短期(2年以内) |
| 系統規模インセンティブ制度(インフレ抑制法、欧州連合再生可能エネルギー指令第三版、中国長時間貯蔵義務化) | +5.8% | 北米、欧州連合、中国 | 中期(2年~4年) |
| 湾岸協力会議の再生可能エネルギー統合義務目標による熱エネルギー貯蔵・圧縮空気エネルギー貯蔵の促進 | +2.1% | 中東 | 長期(4年以上) |
| データセンターの電力品質需要によるフライホイールおよびバッテリーエネルギー貯蔵システムの促進 | +3.4% | 北米、北欧諸国 | 短期(2年以内) |
| EV充電コリドー整備による定置型貯蔵の必要性 | +3.7% | 米国・ドイツでの早期グローバル展開 | 中期(2年~4年) |
| コーポレートPPA急増によるメーター後方貯蔵の促進 | +2.9% | 欧州連合、オーストラリア、一部の米国州 | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
急速なリン酸鉄リチウムバッテリーコスト低下による6時間超のバッテリーエネルギー貯蔵システム導入促進
定置用グレードのリン酸鉄リチウムセル価格は2025年後半に1キロワット時当たり70米ドルまで下落し、1年前の115米ドルから低下したことで、ピーク・オフピーク価格差が1メガワット時当たり40米ドルを超える地域では6時間・8時間設置が天然ガスピーカー発電所を上回るコスト競争力を持つようになりました。CATLが2025年にナトリウムイオンセルを商業展開したことで、寒冷地向けの低コストオプションを電力会社に提供し、さらなる価格圧力が加わりました。カリフォルニア州の電力会社は、上院法案100の目標に基づく老朽化ガスタービンの代替として、2025年中に3.2ギガワット分の6時間契約を締結しました。[1] テキサス州ERCOTでは、夏季の1メガワット時当たり200米ドルを超える価格急騰を利用することを目的として、2025年に2.1ギガワットの商業用貯蔵が商業運転開始に達しました。IEC 62619安全認証に関連するコンプライアンスコストは1キロワット時当たり5~8米ドルを加算しますが、収益ウィンドウが4時間から6時間に拡大したため、利益率は依然として堅調です。
系統規模インセンティブ制度(インフレ抑制法、欧州連合再生可能エネルギー指令第三版、中国長時間貯蔵義務化)
米国インフレ抑制法の独立型貯蔵に対する30%の投資税額控除は2032年まで有効であり、2025年にはテキサス州、アリゾナ州、ネバダ州のプロジェクトを中心に120億米ドルのユーティリティ規模の資金調達を解放しました。[2] 欧州連合再生可能エネルギー指令第三版は2025年半ばまでに各国法に転換され、加盟国に対して2030年までに再生可能エネルギー比率42.5%を達成するための系統柔軟性資産の確保を義務付けており、ドイツだけで10ギガワットの整備に5億ユーロ(5億4,500万米ドル)を拠出しました。中国は2027年までに180ギガワットの長時間貯蔵を義務化し、2024年末時点で73.76ギガワットが稼働中であり、106ギガワットのギャップが圧縮空気・揚水発電・水素プロジェクトを推進しています。
湾岸協力会議の再生可能エネルギー統合義務目標による熱エネルギー貯蔵・圧縮空気エネルギー貯蔵の促進
アラブ首長国連邦、サウジアラビア、オマーンは2030年までに合計120ギガワット超の太陽光・風力発電の導入を計画しており、電力会社は夕方の需要急増に対応するための調整可能な貯蔵設備を確保する必要があります。マスダールは2025年初頭に5.2ギガワットの太陽光複合施設を安定化させるための19ギガワット時のバッテリーエネルギー貯蔵システム契約を締結し、サウジアラビアの公共投資ファンドは枯渇した貯留層を利用した1.5ギガワットの圧縮空気施設に25億米ドルを拠出しました。オマーンの入札では、夏季の最高気温50℃でのリチウム劣化を回避するために12時間の溶融塩タンクが優先されています。ISO 23551およびIEC 62862規格がプラント仕様を形成しています。
データセンターの電力品質需要によるフライホイールおよびバッテリーエネルギー貯蔵システムの促進
ハイパースケール事業者は2025年に3ギガワットのオンサイト貯蔵を導入し、10ミリ秒を超える電圧降下を許容できないAIワークロードの電力品質を確保しました。マイクロソフトの3ギガワット複数州にわたるバッテリーエネルギー貯蔵システム発注はディーゼル発電機を置き換えると同時に補助サービス収益源を解放しました。グーグルはオランダとフィンランドで20メガワットのフライホイールを100メガワットのバッテリーで補完し、サブ秒応答を実現してバッテリー寿命を10年から15年に延長しました。北欧の系統規則は現在、10メガワット超のデータセンターに周波数維持予備力の提供を義務付けており、実質的に貯蔵設備の資本化を補助しています。アマゾンの50センター横断での12億米ドルの展開は、貯蔵をディーゼルバックアップのデフォルト代替として定着させています。
抑制要因影響分析*
| 抑制要因 | 年平均成長率予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 適切な貯水池サイトの不足による新規揚水発電の制限 | −1.8% | 欧州、日本、一部の米国地域 | 長期(4年以上) |
| バナジウム・亜鉛電解液の価格変動によるフロー電池の拡大阻害 | −1.3% | 世界全体、欧州・オーストラリアで深刻 | 中期(2年~4年) |
| 厳格な防火規制(NFPA 855、IEC 62933)による都市部バッテリーエネルギー貯蔵システムの設備投資増加 | −2.1% | 北米、欧州連合、先進アジア | 短期(2年以内) |
| 新興市場における収益積み上げの不確実性 | −1.6% | 東南アジア、ラテンアメリカ、アフリカ | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
適切な貯水池サイトの不足による新規揚水発電の制限
欧州と日本は地形的・環境的障壁により新規揚水発電プロジェクトが制限されており、2020年から2025年の間に欧州連合全体でわずか1.2ギガワットの追加にとどまった一方、バッテリーは28ギガワットを追加しました。ナトゥーラ2000生息地保護、地震リスクゾーニング、および10年に及ぶ許認可サイクルが投資家を圧縮空気・水素の代替手段へと誘導しています。米国では、連邦エネルギー規制委員会が2024年~2025年に受理したライセンス申請はわずか12件であり、12年前の40件を大きく下回りました。[3] オーストラリアのスノーウィー2.0プロジェクトが2025年に20億豪ドル(13億米ドル)の費用超過を記録したことは、トンネル掘削リスクを浮き彫りにしました。
バナジウム・亜鉛電解液の供給変動によるフロー電池拡大の阻害
五酸化バナジウムは、中国が輸出割当を課した後、2024年の1キログラム当たり8米ドルから2025年半ばには11.2米ドルに上昇し、バナジウムレドックスフロー電池の資本コストを25%押し上げました。[4] 臭化亜鉛化学は、臭素生産が3カ国に集中しているため独自の逼迫に直面しており、死海での操業停止が2025年初頭に世界価格を30%押し上げました。インビニティは電解液コストが現在システム費用の40%を占めており、2年前の28%から上昇したと報告しています。その結果、フロー電池は2025年の容量のわずか2.1%にとどまり、2031年までに3%を超える可能性は低い状況です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
電気化学の優位性と長時間貯蔵の挑戦者バッテリーは2025年のエネルギー貯蔵市場規模の53.84%を占め、リン酸鉄リチウムおよび増加するナトリウムイオンの量に支えられており、水素貯蔵は電力会社が100時間の季節的バランシングリソースを求める中、2031年までに38.50%の年平均成長率で拡大すると予測されています。揚水発電、熱溶融塩タンク、圧縮空気、液体空気、フライホイール、重力システムが合計46.16%のシェアを占め、多日間技術がコストギャップを縮小する中でも電気化学プロバイダーが短サイクル収益を支配する位置にあります。
固体リチウムはパイロットラインに限定されており、鉛蓄電池は通信・住宅バックアップでシェアを失い、フロー電池は電解液の価格変動により市場普及率3%未満にとどまっています。三菱パワーのユタ州水素空洞およびハイビュー・パワーの極低温プラントは商業的実行可能性を示していますが、1キロワット時当たり400米ドルを超える資本集約度が主流への普及を制限しています。それでも、スケールアップが進むにつれてコスト曲線が収束しており、長時間貯蔵の挑戦者が2031年以降により大きなエネルギー貯蔵市場シェアを確保することが示唆されています。

接続性別:
系統連系の優位性と系統非連系の加速系統連系資産は2025年の設置容量の93.26%を占め、卸売市場へのアクセスと複数収益源の収益化を反映していますが、マイクログリッドおよび孤立系統は系統連系の22.1%を上回る31.35%の年平均成長率が見込まれています。テキサス州ERCOTの8.2ギガワットのフリートは複合サービスにより1キロワット年当たり120~180米ドルの純収益を上げており、カリフォルニア州の電力会社は老朽化ピーカー発電所の代替として6.8ギガワットの契約を締結しました。
遠隔地の鉱山、島嶼国、農村電化事業はディーゼルを排除するために6時間の太陽光プラス貯蔵アレイを採用しています。リオ・ティントのピルバラ34メガワット設備は年間6,000万豪ドルの燃料費を削減し、モルディブの15メガワットマイクログリッドは2028年までに再生可能エネルギー普及率70%を達成する見込みです。送電線延伸の回避と8~12%の損失削減が系統非連系スキームの経済的魅力を高めており、エネルギー貯蔵市場の段階的な分散化を示しています。
用途別:
ユーティリティ規模が基盤、EV充電が急成長電力系統前面の大規模プロジェクトは2025年のエネルギー貯蔵市場規模の70.63%を占め、再生可能エネルギー統合義務および容量市場の収益によって支えられている。一方、EV充電インフラは最も急成長しているセグメントであり、2031年までに29.66%のCAGRを記録している。カリフォルニア州のモス・ランディングは2025年に3 GW/12 GWhに達し、ピーク時間帯における10〜15%の価格平準化効果を実証している。
住宅用エネルギー貯蔵、産業・商業用、データセンター用、および遠隔地マイクログリッド向け設備が残りの構成を占め、小売電力料金がフィードイン料金を上回る地域が牽引している。Tesla、LG Chem、Sonnenが家庭用セグメントを支配し、FluenceとWärtsiläが時間的制約のある系統契約を獲得している。インドの鉄道変電所では回生ブレーキのエネルギーを再利用するための貯蔵システムの導入が進んでいる。エネルギー貯蔵市場が単一用途のソリューションからクリーンエネルギーシステムのマルチサービス基盤へと進化するにつれ、ユースケースの多様化が続いている。
地域分析
アジア太平洋地域エネルギー貯蔵市場
アジア太平洋地域は、中国の73.76 GWの設置基盤を背景に、2025年時点で世界容量の45.11%を占めているが、政策の重点が純粋な容量から利用効率へと移行するにつれて成長は緩やかになりつつある。インドの2025年における4.2 GWの追加は、8 GWの太陽光と2 GWの4時間蓄電をバンドルしたテンダーに起因しており、日本と韓国は土地制約のある市場において周波数調整ニッチに注力した。
北米エネルギー貯蔵市場
北米はインフレ抑制法および州の義務規定が収束するなか、2031年までに33.47%のCAGRで成長すると予測される速度リーダーである。米国は2025年に9.4 GWを追加し、テキサス州とカリフォルニア州がその合計の約75%を占め、カナダのアルバータ州およびオンタリオ州がこれに続いた。メキシコの1.2 GWの太陽光プラス蓄電テンダーは規制審査中であり、政策の明確化が進めば潜在的な上昇余地があることを示している。
欧州・中東・アフリカおよび南米エネルギー貯蔵市場
欧州は2025年に5.1 GWを設置し、ドイツの5億ユーロの連邦補助金プログラムおよび英国容量市場の15年契約がその推進力となった。スペインとフランスは再生可能エネルギーオークションに蓄電を統合し、北欧諸国は周波数抑制サービスを収益化するために拡大するデータセンタークラスターにBESSを組み込んだ。中東・アフリカは1.6 GWを貢献し、UAEとサウジアラビアが砂漠気候に適した熱エネルギーおよび圧縮空気方式を優先した展開をリードした。南米の1.3 GW(主にブラジルとチリ)は、確固たる容量を条件とするオークション枠組みが同地域の主要な加速要因になりつつあることを示している。
規制環境
米国では、インフレ抑制法によるスタンドアロン蓄電投資税額控除(ITC)を基盤とし、これに加えて連邦プログラムの上にプロジェクト要件を追加する州レベルの許認可規則が進化を続けている。カリフォルニア州はコンプライアンス計画をさらに洗練させており、2026年1月1日以降に提出される蓄電システム申請については消防当局との協議を義務付ける規則や、運用開始前の設置後検査を要件としている。同州の消防長官室には、2026年7月1日以降の次回建築基準法改定に向けた規定の見直しも指示されており、都市部の屋外設置に関する制限の可能性も含まれる。
競争環境
上位10社が2025年の容量追加の約55%を支配しており、単一プレーヤーが12%を超えるシェアを持たない中程度に集中した市場を形成しています。CATLは垂直統合と1キロワット時当たり70米ドルのターンキーリン酸鉄リチウムシステムを活用して西側競合他社を価格で上回る一方、テスラの40ギガワット時のメガパックバックログは18カ月のリードタイムに悩まされており、フルーエンス、ワルツィラ、サングロウに参入余地を与えています。LGエナジーソリューションとサムスンSDIは、高マージンのデータセンターおよび商業・産業ニッチを狙った固体電池プロトタイプに向けて研究開発を再配分しています。
破壊的可能性は、フォーム・エナジーの鉄空気化学やエナジー・ボールトの重力システムなどの長時間貯蔵参入者に集中しています。テスラ、BYD、フルーエンス、ワルツィラの独自バッテリー管理ソフトウェアはサイクル寿命と収益積み上げを最大50%向上させ、顧客ロックインを深めるサービス層を形成しています。IEC 62933およびUL 9540A火炎伝播試験への準拠が認証速度を競争上の差別化要因に変えており、シーメンス・エナジーとAESの合弁事業はハードウェア、AI駆動最適化、長期運用・保守契約を束ねる戦略的競争を浮き彫りにしています。
エネルギー貯蔵業界のリーダー
-
Contemporary Amperex Technology Co. Ltd. (CATL)
-
Tesla Inc.
-
LG Energy Solution Ltd.
-
BYD Co. Ltd.
-
Fluence Energy Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
エネルギー貯蔵市場 このレポートでカバーされる企業
- Contemporary Amperex Technology Co. Ltd. (CATL)
- LG Energy Solution Ltd.
- Tesla Inc.
- BYD Co. Ltd.
- Fluence Energy Inc.
- Wartsila Energy
- Siemens Gamesa Renewable Energy
- GS Yuasa Corporation
- NGK Insulators Ltd.
- Samsung SDI Co. Ltd.
- General Electric (Vernova)
- ABB Ltd.
- Hitachi Energy Ltd.
- Eaton Corporation
- Mitsubishi Power Americas |
- AES Corporation
- Voith Hydro GmbH
- ANDRITZ AG
- Hydrostor Inc.
- Highview Powe
- Amber Kinetics Inc
市場機会と将来展望
調達および許認可の改革は、大規模な建設準備が整った蓄電と収束しつつある。欧州は明確な導入コミットメントに向けて動いており、これはEU諸機関間で2026年6月に成立した三者協定によって支えられている。この協定は2026年から2028年にかけて年間蓄電導入量を45GWへ引き上げることを目指すものであり、また、より迅速な立地選定と系統接続を支援する専用インフラ地域を後押しするRED IIIガイダンスも追い風となっている。
米国では、ターンキー型BESS、EPC、最適化ソフトウェアに再生可能エネルギーを組み合わせた機会が広がっており、系統規模プロジェクト全体で大規模導入と継続的なパイプライン活動が進んでいる。開発事業者やユーティリティ企業は、系統接続のタイムラインや複数サービスによる価値の積み重ねに合わせて蓄電調達を構築する中で、パッケージ化されたソリューションの追求を続けている。
最近の産業開発事情 エネルギー貯蔵市場
- 2026年7月:LG Energy Solutionは、Ultium Cellsのテネシー工場でエネルギー貯蔵用LFPバッテリーの生産を開始し、定置型蓄電用途向けの北米サプライを拡大した。同社は米国内需要の成長に関連した現地化戦略を挙げており、これによりグリッド用途および需要地側システム向けにLFPセルを調達するインテグレーターや開発事業者のリードタイムも短縮される。
- 2026年6月:Teslaは、NatPowerとの間で、イタリアと英国全域において25GWh超のMegapackシステムを供給する複数年契約を締結した。この複数国にわたる契約範囲は、ポートフォリオ規模での調達と実行体制を反映しており、ハードウェア、試運転、最適化を一体化して提供できるインテグレーターへの需要圧力を高めている。
- 2025年5月:TotalEnergiesは、ドイツで合計100MW/200MWhとなる6件の蓄電プロジェクトを開始し、当時としては同社最大の大陸内展開となった。この増強により、TotalEnergiesの系統規模事業の存在感はEUの柔軟性要件や各国プログラムが形作る市場でさらに拡大し、BESS資産の長期保有・運用者としての既存エネルギー企業の役割を強化している。
エネルギー貯蔵市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、エネルギーを蓄積して後に放出するエネルギー貯蔵システムを対象とし、必要に応じて電力の平準化、シフト、またはバックアップを可能にするものを含む。固定型および系統連系システム、ならびにスタンドアロン型プロジェクトを含み、竣工時点を基準に計測される。
対象外の範囲:電気自動車内部で使用される牽引用バッテリーは除外される。
セグメテーション概要
- 技術別
- バッテリー(リチウムイオン、固体リチウム、ナトリウムイオン、鉛蓄電池、ナトリウム硫黄、フロー電池(バナジウム、臭化亜鉛))
- 揚水発電
- 熱エネルギー貯蔵(顕熱(溶融塩、水)、潜熱(相変化材料)、熱化学)
- 圧縮空気エネルギー貯蔵
- 液体空気・極低温貯蔵
- フライホイールエネルギー貯蔵
- 重力ベース貯蔵
- 水素ベース貯蔵(電力から水素への変換・水素から電力への変換)
- その他の新興技術(鉄空気、亜鉛空気)
- 接続性別
- 系統連系
- 系統非連系
- 用途別
- 系統規模ユーティリティ(メーター前方)
- 住宅用メーター後方
- 商業・産業用メーター後方
- データセンターおよび重要施設
- 遠隔地・系統非連系・マイクログリッド
- その他(輸送・鉄道電化、EV充電インフラ、送配電延伸回避)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- 北欧諸国
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- エジプト
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、実際の貯蔵設備の建設状況および運用状況を裏付ける公開データの収集から始まる。国際エネルギー機関、米国エネルギー情報局、国際再生可能エネルギー機関などのソースを活用するほか、発電構成、信頼性ニーズ、およびシステム統合動向を追跡する系統運用者および規制当局の刊行物も参照する。
これに加え、竣工容量や大型プロジェクトの受注を記載したプロジェクトおよび企業の開示資料(年次報告書、投資家向けプレゼンテーション、公式プレスリリース)も活用する。必要に応じて、企業務情報および調査情報の有料サービス、特許データベース、ならびに輸出入の出荷レベルデータを用いてサプライチェーンの動向と技術活動を相互検証する。このデスクソースリストはあくまで例示であり、データ収集、前提条件の確認、および調査上の疑問点の解消のために、他にも多数の公開・有料ソースを参照している。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチのシグナルだけでは十分に説明できない事項、特にプロジェクトの定義・契約・竣工時の計上方法を検証することに重点を置いている。プロジェクトのタイミング、コスト曲線、および貯蔵期間の前提に関するギャップを実務的な知見で補完するため、アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたる開発事業者、電力会社、EPC参加者、インテグレーター、および技術専門家と対話を行っている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:38% | CXO:14% | アジア太平洋地域:43% |
| 中位層:43% | 部門・ユニットリーダー:41% | 欧州・中東・アフリカ地域:33% |
| 中小規模プレイヤー:19% | マネージャー:45% | 南北アメリカ地域:24% |
市場規模算定と予測
規模算定は、公開されている容量および竣工データを導入済みベースの視点に再構築し、典型的なシステム構成とプロジェクト実現パターンを用いて市場合計値に換算するトップダウンモデルを用いて構築される。公開データセットには遅延が生じたり、異なる集計基準が用いられたりする場合があるため、サンプリングされたプロジェクトパイプライン、システム価格のチャネルチェック、および主要地域における平均販売単価と竣工容量の積による妥当性確認といった選択的なボトムアップ推計によって結果を裏付けている。
モデルを形成するインプットには、シフトニーズを生み出す再生可能エネルギーの追加量、系統連系待ちキューおよび受注発表、ユースケース別の典型的な貯蔵期間範囲、kWhあたりのシステムコスト動向、ならびに導入タイミングに影響する政策・市場設計シグナルが含まれる。予測にあたっては、許認可ペース、供給の利用可能性、および長期貯蔵プロジェクトがパイロットから繰り返し受注へと移行する速度について実務者が想定する内容をベースケースに反映するためにシナリオ分析を活用している。プロジェクトレベルの詳細が不明な場合は、透明性のあるプロキシルール(例:用途および地域別に貯蔵期間帯を割り当てる)を用いて前提を補完し、専門家のフィードバックを受けて調整している。
データ検証と更新サイクル
検証は、地域別竣工合計、政策主導の調達目標、および観測された価格動向といった独立したシグナルとアウトプットが整合しているかを確認し、大きな乖離についてはデータのタイミングやスコープの問題を精査することで行われる。外れ値が発見された場合は、基礎となるデータ系列を再確認し、主要な前提を再検討するとともに、乖離が一時的なものではなく構造的なものと判断される場合は関係者に再連絡する。
最終承認前に、モデルと記述内容は複数のアナリストによるレビューを経て、インプット、単位、および換算の一貫性が確保される。レポートは年次で更新され、主要な政策変更、供給ショック、または竣工ペースの段階的変化など重要な事象が発生した場合には中間更新が行われる。納品直前には最終確認が実施され、クライアントは利用可能な最新の見解を受け取ることができる。
Mordor Intelligenceのエネルギー貯蔵市場推計と他の公表推計との比較
エネルギー貯蔵の公表市場規模は、方向性としてはすべて正しい場合でも、測定単位と計上対象が同一でないことが多いため、大きく乖離して見えることがある。差異は通常、調査が導入済みベース容量と収益のどちらを追跡しているか、EPCおよびソフトウェアが含まれているか、ならびに通貨と価格前提がどのように繰り越されているかによって生じる。
もう一つの実務的な要因は、揚水発電水力およびその他の非バッテリー技術の取り扱いであり、一部の推計はバッテリーシステムに大きく偏っているか、最小規模以上の系統規模プロジェクトのみを計上している。認識のタイミングも重要であり、出荷時、契約締結時、または竣工時のいずれで計上するかによって当年度の数値が大きく変動する可能性があり、システムコストが急速に変化している場合には古い価格曲線が収益合計を過大または過小に評価することがある。
ベンチマーク比較
| ソース | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 0.54 トリリオン 米ドル(2026年) | |
| 業界出版社A | 288.97 ビリオン 米ドル(2025年) | 収益市場として報告され、異なる基準年を基点としており、スコープの記述は広いが竣工タイミングと除外事項についての明示が少なく、プロジェクトパイプラインが不安定な場合に合計値がずれる可能性がある。 |
| 業界出版社B | 267.40 ビリオン 米ドル(2024年) | より早い基準年を使用し、複数の用途および技術バケットをまとめて扱う可能性のある収益フレームを採用しており、導入済みベース容量と竣工時の価値認識を明確に分離していない。 |
表中の乖離は主に単位の選択とプロジェクトライフサイクルのどの時点で価値が認識されるかによって説明されるものであり、成長期待の違いだけによるものではない。スコープを導入済みベースの竣工に紐付け、EV牽引用バッテリーを明示的に除外することで、技術および地域をまたいで規模算定のロジックの一貫性が保たれており、これがMordor Intelligenceのヘッドライン数値が異なる主な理由である。
レポートで回答される主要な質問
2026年の世界のエネルギー貯蔵市場の規模はどのくらいですか?
設置容量は2026年に0.54テラワットに達し、年平均成長率23.05%で2031年までに1.52テラワットに達する軌道にあります。
現在、最大のエネルギー貯蔵市場シェアを持つ技術はどれですか?
バッテリーがリードしており、2025年の容量の53.84%を占め、揚水発電や熱システムを大きく上回っています。
エネルギー貯蔵において最も成長の速いセグメントを牽引しているものは何ですか?
EV充電コリドープロジェクトは、開発者がコストのかかる系統増強を回避し需要料金削減を収益化する中、29.66%の年平均成長率で拡大しています。
2031年までに最も速く成長する地域はどこですか?
北米はインフレ抑制法の税額控除と州の義務化の積み重ねにより、33.47%の年平均成長率を記録すると予測されています。
安全規制は都市部のバッテリープロジェクトにどのような影響を与えていますか?
NFPA 855およびIEC 62933への準拠により1キロワット時当たり50~80米ドルが加算され、都市部の総設備投資が1キロワット時当たり550米ドルを超え、回収期間が延長されています。